Solo el 8 % de los préstamos bancarios está disponible para las pequeñas y medianas empresas de Oriente Medio y Norte de África.
Se necesita colaboración público-privada para establecer un marco regulatorio uniforme que ayude a crear más oportunidades de empleo y a construir una economía resiliente.
El Grupo de Acción Regional para Oriente Medio y Norte de África propone que las empresas de la región formen parte de un sistema único de preparación crediticia.
Una Idea práctica de un miembro del Grupo de Acción Regional para Oriente Medio y Norte de África.
La región de Oriente Medio y Norte de África (MENA) se encuentra en un momento decisivo, ante el imperativo de crear puestos de trabajo para los 20 millones de jóvenes que se prevé que se incorporen a la fuerza laboral de aquí a 2025.
Las pequeñas y medianas empresas (pymes) podrían desempeñar un papel fundamental para afrontar este desafío, dado su potencial para crear empleo, fomentar la innovación y contribuir al crecimiento.
Las pymes de MENA representan el 96 % de las empresas registradas en la región y se encuentran entre las que menos préstamos bancarios reciben a escala mundial. Esta falta de acceso a la financiación afecta gravemente al crecimiento y al empleo de las pymes.
No solo es limitado de esta manera el crédito para las operaciones, sino que el destinado a gastos de capital también está muy restringido.
Una de las razones es la falta de un sistema organizado de auditoría o de un marco regulatorio que permita evaluar la solvencia crediticia y el riesgo de las pymes. Si las pymes quieren crecer y crear empleo, es necesario establecer un ecosistema que genere confianza en su salud financiera. Ese ecosistema beneficiará al crecimiento del sector privado, en aras del bien general de la economía.
¿Cómo se puede establecer la solvencia crediticia de las pymes?
El primer paso consiste en establecer un marco regulatorio uniforme para las pymes que las incorpore a un sistema único de preparación crediticia. Mediante una coalición regional, las partes interesadas, como los organismos gubernamentales y entidades relacionadas (GRE), auditores, instituciones financieras e inversores privados, podrán estandarizar el marco regulatorio para que las pymes alcancen la solvencia crediticia. Esto animará a las pymes a formalizar sus procesos contables y a cumplir con el nivel de preparación financiera que exigen los sistemas bancarios formales, a fin de acceder mejor a la financiación de gastos de capital y de la cadena de suministro.
El marco debería basarse en condiciones identificadas previamente, como la solidez de los derechos legales y de propiedad, el cumplimiento de los contratos y los regímenes de garantías e insolvencia. Las estimaciones de las mejoras en el empleo y el crecimiento de la productividad laboral, basadas en datos a nivel de empresa, apuntan a posibles aumentos mayores del crecimiento del PIB. Esto, a su vez, podría crear 15 millones de nuevos puestos de trabajo de aquí a 2025, como se expone en un informe del Departamento de Oriente Medio y Asia Central del FMI.
Una mayor inclusión financiera de las pymes mejorará la eficacia de las políticas macroeconómicas, incluida la eficiencia de la recaudación fiscal y la transmisión de la política monetaria, dos ámbitos que podrían beneficiar a la región MENA.
Poner a prueba una solución para mejorar el acceso al capital
El proyecto piloto propuesto para poner en marcha esta idea práctica aspira a ser independiente del sector, adoptar un enfoque integral del problema y permitir que los inversores privados y los vehículos de inversión dirigidos por los gobiernos, junto con las empresas de capital privado (PE), tengan un impacto tangible.
El marco regulatorio tendrá en cuenta las aportaciones de diversas entidades gubernamentales interconectadas, pymes consolidadas (y micro, pequeñas y medianas empresas) y bancos, y se centrará inicialmente en una muestra de 1.000 empresas.
La fase piloto determinará si estas pymes seleccionadas están preparadas para acceder a fondos en un entorno real o similar a una jornada de demostración, y las conectará con posibles instituciones financieras, incluidos bancos mundiales y regionales.
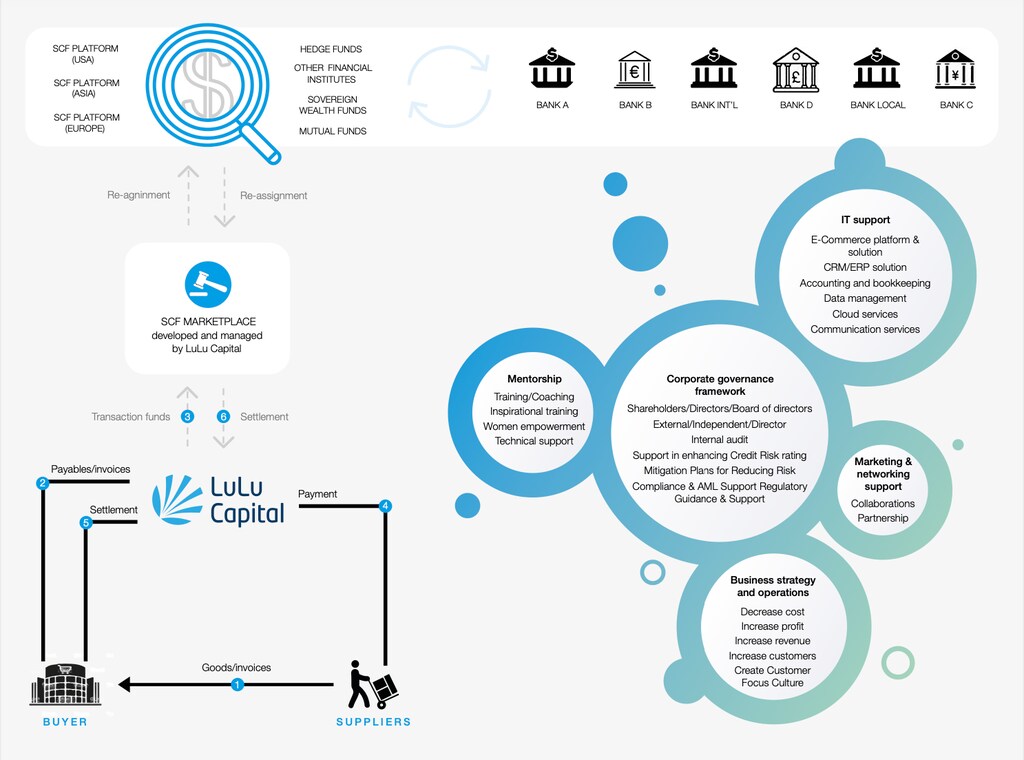
Para lograr una escalabilidad real, es necesario que el marco esté impulsado por la tecnología y permita crear una única red lista para usar para que las pymes y otras partes interesadas participantes, como representantes gubernamentales, bancos y otras instituciones financieras, inversores, etc., colaboren sin obstáculos y garanticen el cumplimiento de un sistema de préstamos basado en procesos.
Esta propuesta requiere la tokenización de activos mediante la aplicación de la tecnología blockchain, y es en este ámbito donde las partes interesadas públicas y privadas pueden trabajar juntas para lograr una mayor inclusión de las pymes en la vida económica.
Por tanto, las pymes pueden desempeñar un papel fundamental para afrontar el desafío del desempleo crónico de la región, fomentar la innovación y contribuir al crecimiento.




