El auge de los vehículos eléctricos, los coches autónomos y la movilidad compartida cambiará drásticamente las fuentes de rentabilidad de la industria automotriz. En los próximos 10 a 15 años, la estructura del mercado cambiará a medida que los proveedores, las empresas de transporte bajo demanda, los gigantes tecnológicos y las ciudades y los ecosistemas de movilidad más ampliosbusquen ganar influencia a costa de los fabricantes de equipos originales (OEM).
Surgen nuevas fuentes de rentabilidad
Los nuevos focos de ganancias —entre ellos, los vehículos eléctricos de batería (BEV), los componentes para BEV y vehículos autónomos (AV), los servicios de datos y conectividad, y las ofertas de movilidad bajo demanda— representarán el 40% de las ganancias de la industria en 2035, frente al 1% en 2017. Este cambio en los focos de ganancias se intensificará al mismo tiempo que se desacelera el crecimiento de las ventas de coches nuevos.
Un análisis de los factores que sustentan la previsión permite entender en parte cómo está evolucionando el mercado:
Ventas de coches nuevos: Las ventas anuales de coches nuevos podrían aumentar en 17 millones de unidades para 2035. Sin embargo, los volúmenes se mantendrán relativamente estables a partir de 2025, ya que diversos acontecimientos afectarán positiva y negativamente al mercado de coches nuevos. El crecimiento sostenido —aunque a un ritmo más lento— de China y otros mercados emergentes impulsará los volúmenes de ventas. Además, los mayores precios de los vehículos aumentarán los ingresos.
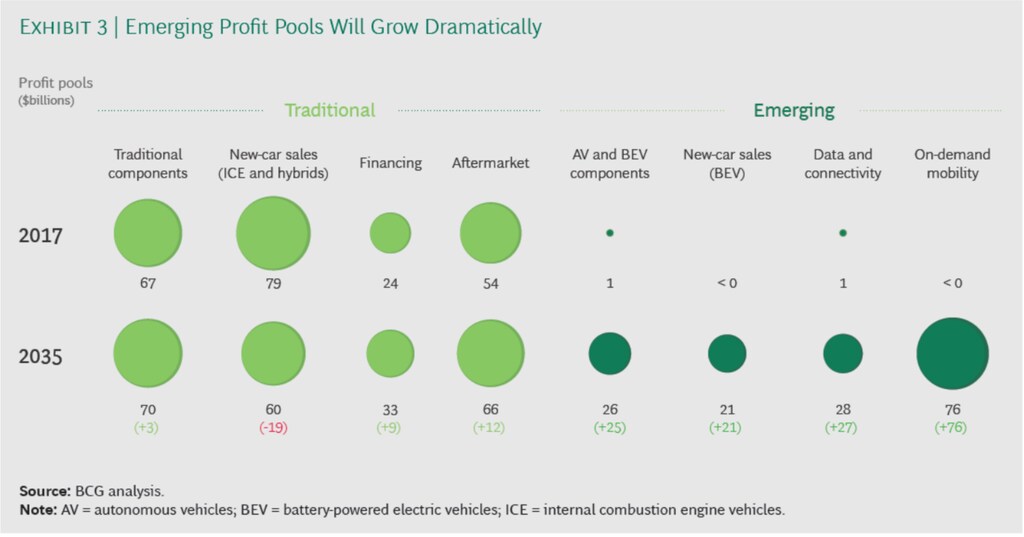
Suministro de componentes: La creación de valor pasará de los OEM a los proveedores a medida que aumente la penetración de los BEV. Se prevé que la participación de los OEM en el valor (es decir, su parte de los costes de los componentes fabricados por vehículo) caiga a entre el 10% y el 20% para los BEV en 2030, considerablemente por debajo de la actual en los vehículos con motor de combustión interna (ICE), que es del 27%. Prevemos que los nuevos componentes para AV y BEV, fabricados principalmente por proveedores, representarán el 50% del valor de los componentes de los BEV autónomos.
Posventa: El negocio de posventa de alto margen de los OEM se verá perjudicado por la adopción de los BEV, que requieren casi un 60% menos de mantenimiento al año que los vehículos ICE. Sin embargo, el impacto negativo se desarrollará lentamente, porque para 2035 los BEV representarán solo alrededor del 10% de los vehículos en circulación.
Datos y conectividad: La adopción de los BEV y los AV permitirá un enorme crecimiento de los ingresos relacionados con los servicios de conectividad. Prevemos que los ingresos aumentarán de 4.000 millones de dólares en 2017 a 157.000 millones de dólares en 2035. Los ingresos por conectividad procederán de anuncios y recomendaciones dentro del vehículo; servicios digitales, desbloqueo de funciones y suscripciones; e intermediación de datos entre empresas.
Movilidad bajo demanda: Los taxis autónomos reducirán considerablemente el coste de la movilidad bajo demanda, en comparación tanto con los taxis tradicionales como con los servicios actuales, más asequibles, de transporte con conductor y uso compartido de coches. De hecho, en lugar de utilizar un coche particular, muchas personas solicitarán un AV donde y cuando lo necesiten. Los menores costes y la mayor comodidad de utilizar AV solicitados bajo demanda impulsarán un aumento considerable de la penetración en el mercado, especialmente en las ciudades.
El doble desafío de la inversión
Para desbloquear el valor prometido de la tecnología de movilidad, los actores de la industria deberán invertir más de 900.000 millones de dólares en nuevas áreas de crecimiento para 2030 y más de 2,4 billones de dólares para 2035. Entre las áreas clave de inversión se encuentran la tecnología AV, las instalaciones de producción de baterías, la infraestructura de recarga y las flotas de taxis autónomos.
Los OEM afrontan el doble desafío de tener que aportar su parte de las inversiones en áreas de crecimiento mientras los márgenes de su negocio principal disminuyen. Nuestro análisis concluyó que es probable que la rentabilidad sobre las ventas de los OEM, actualmente cercana al 7%, caiga aproximadamente un 1% para 2025. Entre los factores que impulsarán esta contracción figuran la menor rentabilidad de los BEV y los vehículos híbridos, así como el coste de cumplir las normas sobre emisiones. Durante el mismo periodo, la proporción de los gastos de capital respecto de los ingresos aumentará alrededor de un 1%, a medida que los OEM busquen financiar futuras áreas de crecimiento.
Una estructura de mercado transformada
Como resultado de estos acontecimientos, la posición de mercado de los OEM se verá cuestionada en varios frentes durante los próximos 15 años. Los proveedores, especialmente los fabricantes de componentes para AV y BEV, ganarán influencia. Las empresas de transporte con conductor y los gigantes tecnológicos competirán por dominar la interfaz con los clientes y los flujos de datos. Las empresas emergentes, incluidas las nativas digitales, entrarán en la carrera para ofrecer servicios relacionados con los vehículos. Y las ciudades podrían convertirse en las guardianas de los servicios locales.
Los probables ganadores serán los participantes del mercado bien posicionados en las futuras áreas de crecimiento: proveedores de tecnología AV (incluidos los de electrónica y software), fabricantes de baterías y proveedores y operadores de plataformas bajo demanda. Entre los posibles perdedores figuran los proveedores establecidos centrados en componentes para vehículos ICE; los OEM establecidos sin una posición sólida en nuevos modelos de negocio o en tecnología AV o BEV; y los concesionarios y talleres de mantenimiento que no puedan ampliar su oferta de servicios.
Entre los proveedores, los nuevos participantes conforman un grupo diverso de empresas, desde grandes corporaciones hasta empresas emergentes. Estas compañías ofrecerán una amplia variedad de nuevas tecnologías, como software AV, sensores, unidades de control del motor, baterías y sistemas de navegación. Por ejemplo, cuatro empresas —BYD, LG Chem, Panasonic y Samsung— han ampliado su papel en la industria de la movilidad al convertirse en los principales proveedores de baterías, el componente más caro de los BEV autónomos.
En el mercado bajo demanda, grandes empresas de transporte con conductor como Uber, Didi Chuxing y Lyft llevan una considerable ventaja. Sus amplias redes de conductores y sus eficientes algoritmos de asignación de rutas les ayudan a ofrecer los tiempos de recogida más rápidos, y cuentan con los conocimientos necesarios para competir en mercados específicos. Como resultado, cada una dispone de una amplia base de clientes y una marca consolidada. Sin embargo, dadas las previsiones de adopción de taxis autónomos, las perspectivas a largo plazo de estos líderes actuales son inciertas. Las plataformas con las mayores flotas de taxis autónomos ofrecerán los tiempos de recogida más rápidos. Las empresas de transporte con conductor también tendrán que adquirir experiencia en la gestión de flotas locales, en lugar de conductores, y establecer sólidas alianzas con las ciudades.
La movilidad bajo demanda necesitará un nuevo ecosistema de apoyo. Requiere nueva infraestructura (incluidos centros de control de gestión del tráfico, puntos de recogida y descenso de pasajeros y carriles exclusivos); vehículos diseñados específicamente para este fin y su financiación y seguro asociados; operaciones locales (como limpieza, mantenimiento, recarga, estacionamiento y asistencia en carretera); y una plataforma tecnológica que proporcione la interfaz con los clientes, la asignación de rutas y viajes, y el procesamiento de pagos. Las operaciones locales representarán la mayor parte de los costes, lo que podría convertirlas en una fuente clave de diferenciación competitiva.
Gigantes tecnológicos como Google y Tencent están creando plataformas de servicios integradas. Por ejemplo, Google Maps integra servicios de transporte con conductor de Uber y Lyft, y WeChat de Tencent cuenta con una función para «pedir un taxi» que interactúa directamente con Didi. Los gigantes tecnológicos también han invertido en una o varias de las principales empresas de transporte con conductor. Como controlan la interfaz con los clientes y cuentan con amplios recursos financieros, los demás actores del mercado deben seguir buscando formas de colaborar con ellos.
Cómo prepararse desde ahora
Dadas las grandes inversiones y el largo plazo necesarios para adaptarse a la evolución del mercado, los actores de la industria deben empezar de inmediato a definir sus estrategias para prepararse de la mejor manera al cambio en los focos de ganancias. Cada tipo de actor tiene oportunidades para abordar diversas áreas de crecimiento:
- Proveedores deben decidir cómo participar en el mercado del hardware y el software para AV, y de las baterías y los componentes para BEV.
- Fabricantes de automóviles deberán gestionar su transición hacia nuevas áreas de crecimiento.
- Empresas de movilidad bajo demanda necesitan construir una amplia base de clientes y una marca sólida, y forjar relaciones con las autoridades reguladoras locales y nacionales.
- Ciudades tienen la oportunidad de dar forma activa al futuro de la movilidad urbana.
Los actores establecidos de la industria automotriz deben evitar una falsa sensación de seguridad respecto a la evolución del mercado. Es cierto que los ingresos de la industria seguirán creciendo y que los nuevos focos de ganancias se expandirán lentamente al principio. Sin embargo, también es cierto que dentro de 10 a 15 años las fuentes de rentabilidad habrán cambiado drásticamente. Los directivos no deberían dejar en manos de la próxima generación de líderes la preparación de sus empresas para el nuevo panorama del mercado.




