Desde la década de 1980, los sistemas informáticos y los recortes de costes provocaron el colapso de las estructuras sociales comunitarias y la centralización de la banca, los hospitales y mucho más.
La tecnología de vanguardia ha cambiado la ecuación, haciendo que la gestión local de datos y recursos sea tan eficiente como la gestión centralizada.
Hoy en día se pueden reconstruir las instituciones locales y las comunidades locales pueden volver a gestionarse por sí mismas.
La película navideña de 1946 Qué bonita es la vida, celebró el papel de los bancos comunitarios, las cooperativas y las cooperativas de crédito a la hora de ayudar a las comunidades a invertir en sus residentes y a construir vidas mejores. Esta visión, conocida como «capitalismo comunitario» durante los años posteriores a la Segunda Guerra Mundial, guio la recuperación de Estados Unidos tras la carga de la deuda y las dislocaciones sociales de la Gran Depresión y de la Segunda Guerra Mundial.
La visión del capitalismo comunitario de mediados del siglo XX tuvo un gran poder –durante este periodo, las cooperativas comunitarias construyeron el 56 % de la red eléctrica de Estados Unidos–, pero, igual de importante, contribuyó a construir el capital social y la autonomía comunitaria que condujeron al movimiento por los derechos civiles y a las reformas sociales relacionadas de la década de 1960 en Estados Unidos.
Pero las instituciones financieras locales han desaparecido en gran medida, al igual que los hospitales locales y los gobiernos de barrio, absorbidos por la consolidación en grandes bancos, grandes hospitales y gobiernos más centralizados. La fuerza que sigue impulsando esta consolidación es la presión por reducir costes y los sistemas informáticos que hacen posible una centralización eficiente. Sin embargo, un resultado significativo, aunque no intencionado, es la pérdida de control comunitario y de participación ciudadana.
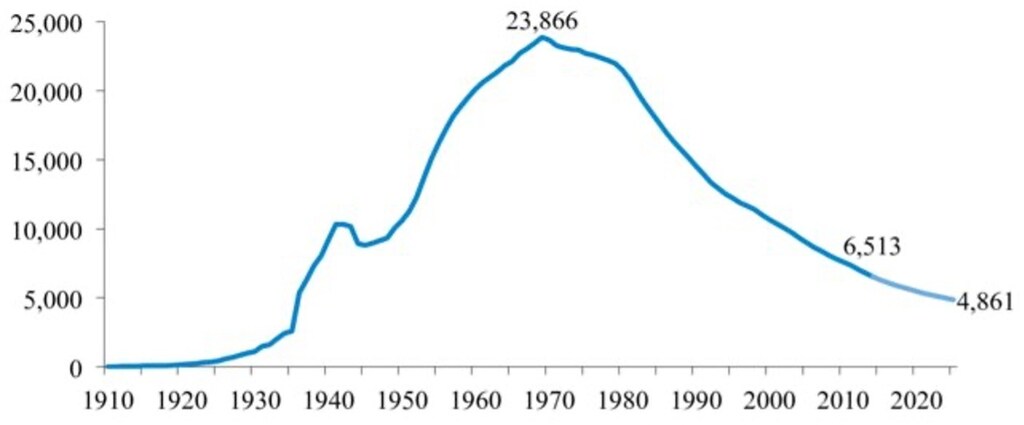
Desde la década de 1980 en adelante, las comunidades sufrieron el ataque de la primera ola de la tecnología digital, que hizo más barato y sencillo gestionar comunidades diversas desde una base de datos central mediante una administración centralizada. La concentración resultante de información y capital financiero provocó que, en las décadas siguientes, más de la mitad de las instituciones financieras comunitarias de Estados Unidos desaparecieran, al igual que los hospitales locales y el gobierno a nivel de barrio. Los servicios se volvieron más baratos y uniformes, pero las comunidades perdieron sus instituciones locales y las capacidades, la participación y el conocimiento local que las acompañan. Como resultado, las comunidades perdieron el control sobre su dinero, su salud y su capacidad de autogobierno.
Para el año 2000, el avance hacia la centralización estaba tan avanzado que el libro de Robert Putnam Solo en los bolos describió el cambio como el colapso de la estructura social comunitaria. Muchos factores contribuyeron a este colapso, pero uno de los más importantes y menos reconocidos fue la gestión mediante tecnología digital centralizada. En 1980, la mayoría de los trabajadores estaban empleados en pequeñas empresas que atendían sobre todo a una sola comunidad; en 2010, la mayoría trabajaba para grandes empresas con una agenda nacional o internacional.
Este cambio hacia la centralización se reflejó en las valoraciones de los mercados bursátiles, donde las empresas más grandes crecieron con más rapidez. La centralización también perjudicó la innovación, porque las empresas pequeñas, jóvenes, son por lo general más ágiles e innovadoras que las grandes. En 1980, el 12,5 % de las empresas tenía menos de un año de antigüedad, pero en 2014 esta cifra se había reducido al 8 %, y este cambio probablemente contribuyó a la desaceleración general del crecimiento económico y al aumento de la desigualdad.
Por qué necesitamos un enfoque local
Pensar en términos de políticas a escala nacional y de grandes empresas, en lugar de en términos de redes de comunidades y pequeñas empresas, puede ser el principal problema al que nos enfrentamos para abordar la desigualdad. Aunque puede parecer más impactante hablar de miles de millones de dólares y de programas que abarcan todo el país, las personas no viven «en todo el país», sino en barrios concretos con problemas específicos. Siempre que se establece una política uniforme, es matemáticamente seguro que también se margina a las comunidades atípicas.
Las políticas inclusivas –las que ayudan a todos– deben adaptarse por separado a cada comunidad. Cuando debatimos cómo puede ayudar la política nacional a los trabajadores, a menudo terminamos olvidándonos de los trabajadores de las comunidades marginadas y acabamos con políticas que pueden perjudicarlos, incluso mientras ayudan a la mayoría de los trabajadores.
¿Qué está haciendo el Foro Económico Mundial sobre la Cuarta Revolución Industrial?
El Centro de Tecnologías de Frontera e Innovación reúne a científicos, responsables políticos y líderes empresariales para comprender las tecnologías emergentes y sus implicaciones en el mundo real.
Al posibilitar la colaboración y la experimentación, el Centro ayuda a los socios a traducir la innovación de la investigación en aplicaciones prácticas que abordan retos globales compartidos.
La gestión centralizada y uniforme no sirve para todos. Una mayor centralización produce una mayor uniformidad, en la que las comunidades pequeñas y marginadas sufren porque no son lo bastante grandes como para importar en los cálculos de los planificadores centrales. Los grandes bancos no suelen conceder préstamos a empresas que facturan menos de 1 millón de dólares al año, a pesar de que estas empresas más pequeñas siguen empleando a una gran parte de todos los trabajadores, especialmente a los de minorías y de menores ingresos. Los enormes complejos hospitalarios y el gobierno municipal centralizado solo ven una masa anónima de pacientes y ciudadanos, y pasan por alto la diversidad entre las comunidades.
El capitalismo comunitario se diferencia del capitalismo de las partes interesadas porque da prioridad al bienestar, la sostenibilidad y la autodeterminación de la comunidad, en lugar de centrarse en los individuos o en la sociedad en su conjunto.
Alex Pentland y Patrick Davis.
Este enfoque en la comunidad puede ayudar a abordar algunos de los problemas de raíz del capitalismo, al dar a las comunidades más control sobre su destino y reconocer, como dice el economista Thomas Piketty, que no hay nada malo en los grandes rendimientos del capital, sino que el problema es que el capital está en muy pocas manos.
Capitalismo comunitario
La oportunidad actual es que las redes digitales distribuidas pueden ser tan rentables como las bases de datos y la gestión centralizadas. Al mismo tiempo, las redes distribuidas empoderan a las comunidades locales al permitirles establecer sus propias normas y controlar la inversión en sus barrios. Una versión moderna del capitalismo comunitario puede ofrecer eficiencia junto con empoderamiento y participación ciudadana.
El rendimiento superior de las soluciones en red es la marca distintiva de una nueva generación de tecnología digital conocida de diversas formas como «computación en el borde» o «computación federada». Impulsadas por la preocupación por la privacidad y la seguridad de los datos, estas nuevas soluciones financieras no centralizan los datos ni el control; en su lugar, utilizan datos e inteligencia agrupados localmente para coordinar a los agentes locales. Por ejemplo, utilizando una arquitectura de red federada desarrollada por el MIT llamada OPAL (Open Algorithms), Fidelity Investments y los 18 bancos más grandes de Estados Unidos crearon Akoya.com, que sustituye el peligroso intercambio de datos entre bancos por una red de aprobaciones distribuida mucho más segura. La misma tecnología está ahora permitiendo que pequeñas organizaciones comunitarias recuperen el control de sus recursos.
Las redes distribuidas empoderan a las comunidades locales al permitirles establecer sus propias normas y controlar la inversión en sus barrios.
Alex Pentland y Patrick Davis.
En el caso de Estados Unidos, las ONG están interviniendo para llenar el vacío. El mejor y más visible ejemplo de ello es el Community Reinvestment Fund, USA (CRF). Aprovechando su presencia en comunidades con pocos recursos, el CRF ha convertido su red de prestamistas a pequeñas empresas en una incipiente comunidad digital llamada Connect2Capital, diseñada para ayudar a mejorar el acceso a la financiación de los propietarios de pequeñas empresas de todo el país.
Partiendo del éxito inicial y el impulso de Connect2Capital con los prestamistas locales, el CRF está ahora trabajando con socios como el MIT y una nueva startup llamada Kanopy para aprovechar el crecimiento de sus miembros y crear una plataforma comunitaria que ofrezca a los propietarios de pequeñas empresas un acceso rápido y sencillo a recursos, con la apariencia y la experiencia de una red social. Al combinar las economías de escala y la inteligencia avanzada de una plataforma con la distribución de recursos que posibilita una federación de prestamistas locales, las comunidades locales podrán determinar la mejor manera de resistir y adaptarse a futuras crisis.
A pesar de la centralización de la banca, la medicina, el gobierno municipal y otros ámbitos, siguen existiendo miles de cooperativas de crédito, cooperativas, pequeños hospitales y comités de barrio dedicados a ofrecer los recursos responsables y asequibles necesarios para ayudar a las comunidades marginadas estadounidenses a integrarse en la corriente principal.
Tenemos la oportunidad de dar la vuelta a los sistemas centralizados para que funcionen para todas nuestras comunidades y no solo para unos pocos afortunados. Garantizar un acceso equitativo al capital financiero, a los datos y al capital social, como las habilidades y los conocimientos prácticos, es esencial para crear una economía justa que funcione para todos.




