Músicos callejeros, artistas callejeros y personas sin hogar que aceptan pagos sin contacto. Tiendas, cafeterías y restaurantes que ya no aceptan efectivo. Feligreses que hacen donaciones digitales a sus iglesias en lugar de depositar billetes o monedas en el cestillo de la colecta.
Estos escenarios se están convirtiendo rápidamente en realidad en los países que lideran el cambio hacia un futuro sin efectivo. Sin embargo, un informe independiente sobre el uso del efectivo publicado en el Reino Unido concluye que la prisa por adoptar los pagos digitales corre el riesgo de dejar a algunas personas atrás, especialmente a las más vulnerables de la sociedad.
Para elaborar el informe, los investigadores hablaron con banqueros centrales, grupos de consumidores y una comisión multipartidista de Suecia, considerada la sociedad con menos uso de efectivo del mundo. Destacaron la importancia de planificar desde ahora para incluir a todos en la economía digital.
La mitad de los comercios minoristas de Suecia espera dejar de manejar efectivo para 2025. Y el año pasado IKEA probó su primera tienda sin efectivo. El efectivo en circulación ha caído al 1% del PIB.
Una quinta parte de los suecos ya no retira efectivo y solo el 13% declaró haberlo usado en una compra reciente, frente al 40% en 2010.
Alrededor del 85% de las transacciones en Suecia se realizan con tarjeta, por internet o mediante Swish, una aplicación de pago para teléfonos inteligentes. El uso del efectivo ha caído tan rápido que Cecilia Skingsley, vicegobernadora del Banco Central de Suecia (Sveriges Riksbank), ha pronosticado que probablemente el país prescindirá del efectivo en un plazo de tres a cinco años.
Costes sociales
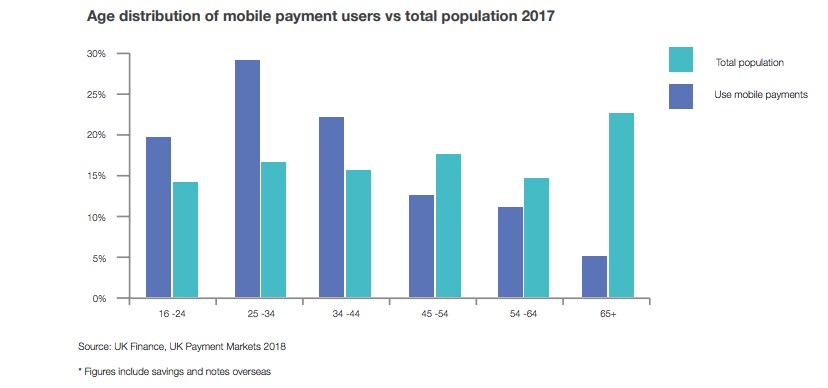
En medio de las numerosas ventajas de los pagos digitales —su facilidad de uso, su potencial para reducir los costes de las empresas y disminuir la evasión fiscal, la corrupción y la delincuencia organizada—, crece la preocupación por quienes no tienen tarjetas de crédito ni cuentas bancarias, tienen dificultades para usar teléfonos inteligentes y ordenadores para las operaciones bancarias y los pagos, o carecen de conexión de banda ancha y móvil.
Los jubilados, los inmigrantes recientes, las personas con discapacidad y quienes viven en zonas rurales son especialmente vulnerables. Por eso, mientras busca soluciones, el banco central de Suecia ha ordenado a todos los bancos que sigan ofreciendo servicios de efectivo.
El informe, titulado Access to Cash Review, afirma que la experiencia de Suecia “pone de manifiesto los peligros de avanzar como sonámbulos hacia una sociedad sin efectivo: millones de personas podrían quedar excluidas de la economía y afrontar mayores riesgos de aislamiento, explotación, endeudamiento y aumento de los costes”.
Una posible opción para Suecia es la e-krona, dice Skingsley, que sería una moneda digital convertible a razón de uno por uno con una corona tradicional, depositada en una cuenta del Riksbank o almacenada localmente, en una tarjeta o en una aplicación móvil. La tecnología ya está disponible.
Planificar un mundo sin efectivo
Según una investigación de PwC, en 2017 casi la mitad de los pagos digitales del mundo se realizaron en China, donde aplicaciones como Alipay y WeChat Pay permiten a los consumidores pagar casi todo con sus teléfonos inteligentes. La adopción de códigos QR y el auge del comercio electrónico han provocado una caída del uso del efectivo, especialmente en las zonas urbanas de China.
En Estados Unidos empiezan a surgir preocupaciones por la desaparición del efectivo. Filadelfia, donde casi el 13% de la población no tiene cuenta bancaria ni cuenta de ahorro, aprobó una nueva ley que obliga a los comercios minoristas, con algunas excepciones, a aceptar efectivo, y Nueva Jersey ha seguido sus pasos con un proyecto de ley que prohíbe las tiendas sin efectivo en todo el estado. Nueva York, Washington, San Francisco y Chicago están estudiando leyes similares.
Pero en otras partes del mundo, como India, el gobierno ha tomado medidas drásticas para limitar el efectivo con el fin de combatir la evasión fiscal y la corrupción. En 2016, el primer ministro Narendra Modi invalidó de la noche a la mañana los billetes de 1.000 y 500 rupias para hacer aflorar reservas de «dinero negro» libre de impuestos.
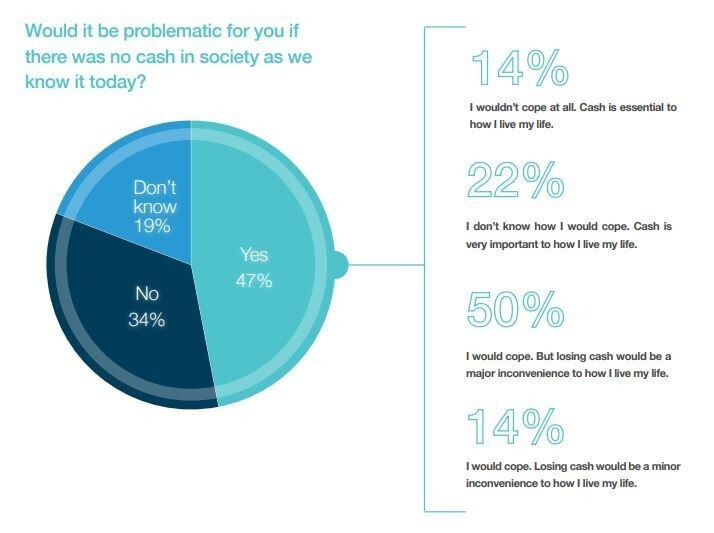
Hace una década, el efectivo se usaba en seis de cada diez pagos en el Reino Unido. Ahora se usa en tres de cada diez. El informe Access to Cash Review concluye que el Reino Unido podría alcanzar el nivel de Suecia en cuanto a la desaparición del efectivo en un plazo de 10 a 15 años, pero advierte que el país no está preparado: el 17% de la población —más de 8 millones de adultos— tendría dificultades para desenvolverse sin acceso al efectivo.
El informe formula cinco recomendaciones para apoyar a las personas que dependen del efectivo:
1. Garantizar el acceso al efectivo durante todo el tiempo que las personas lo necesiten
2. Asegurarse de que los consumidores puedan seguir usando efectivo
3. Crear una infraestructura mayorista de efectivo más eficiente, eficaz y resiliente
4. Ofrecer los pagos digitales como una opción para todos
5. Garantizar una supervisión y regulación coordinadas del efectivo.
“Una vez que la infraestructura ha desaparecido o las comunidades han sufrido daños, reconstruir es muy difícil”, afirma el informe. “Pero si actuamos ahora, podemos tomar medidas para evitar que se produzcan daños y prepararnos para un mundo con menos efectivo, sin perjuicios sociales ni económicos”.




