El COVID-19 representa un poderoso momento decisivo en la alineación de las palabras con los hechos, tanto para los inversores como para las empresas receptoras de inversión.
La demanda debe provenir de nuevas fuentes: nuevas comunidades, nuevas regiones y nuevos mercados. Como resultado, la inclusión se convierte en un motor estratégico del crecimiento.
Los rendimientos de las inversiones deben provenir de nuevas clases de activos, y aquellas que aún no se han sumado a la corriente del capitalismo de partes interesadas y las finanzas sostenibles corren el riesgo de quedarse atrás.
Para citar al ministro principal de Singapur, Tharman Shanmugaratnam, en su discurso nacional del mes pasado: “El futuro comienza ahora”. Ese futuro será radicalmente distinto no solo para los gobiernos y las personas, sino también para las grandes empresas y las grandes finanzas. Un aspecto positivo en medio de la devastación del COVID-19 podría ser el inicio de una nueva era tanto para el capitalismo de partes interesadas como para la inversión sostenible.
La economía del futuro, el futuro del empleo, la educación, las finanzas y la energía (en efecto, el futuro de todo) han sido títulos de conferencias y comités a nivel nacional e internacional durante más de medio lustro. Lo que ha hecho el COVID-19 es acelerar la disrupción ya anunciada por la Cuarta Revolución Industrial y las tendencias demográficas, y subrayar la urgencia necesaria para abordar las vulnerabilidades sistémicas.
La respuesta macroeconómica inmediata en materia de políticas fue rápida y decidida en todo el mundo. Tanto es así que parecen haber derribado varios tabúes.
Cambiar las mentalidades, desafiar las «vacas sagradas» y los hábitos establecidos, y asumir funciones fundamentalmente distintas son las señas de identidad del mundo posterior a la pandemia. Esto aplica no solo a los gobiernos y a las personas, sino que incluye al sector privado y su papel en el proceso de recuperación. A medida que las medidas de apoyo de emergencia vayan terminando en los próximos meses, el capitalismo de partes interesadas tendrá que demostrar su relevancia y su potencia.
Capitalismo de partes interesadas e inclusión
Ha pasado casi un año desde que la Business Roundtable, cuyos miembros son directores ejecutivos de grandes empresas estadounidenses, emitió una innovadora declaración sobre el propósito de una corporación: servir a todas las partes interesadas, alejándose de la primacía de los accionistas. En los meses siguientes, el Pacto Mundial de la ONU, el Programa de Medio Ambiente de la ONU, el Foro Económico Mundial, OCDE, varios bancos centrales y las principales multinacionales intensificaron su compromiso de movilizar recursos del sector privado en pro de los objetivos de desarrollo sostenible (ODS). Sin embargo, existía un escepticismo legítimo sobre la sinceridad con que las empresas respaldarían su retórica con acciones. ¿Cuánto de esto es maquillaje, simbolismo, o lavado de impacto?
El COVID-19 representa un poderoso momento decisivo en la alineación de las palabras con los hechos. Para citar dos ejemplos de Singapur, tanto DBS como UBS han asumido compromisos en materia de empleo y competencias. A través del Programa de Empleabilidad y Resiliencia de Singapur de UBS (SUPER), el banco suizo creará 300 nuevos empleos, lo que equivale al 10% de su plantilla en el país. Al mismo tiempo, el mayor banco del Sudeste Asiático, DBS, anunció su compromiso de contratar a 2.000 personas, al menos la mitad de las cuales ocuparán puestos nuevos.
¿Cómo se justifican estas medidas desde la perspectiva de la rentabilidad sobre el capital cuando las perspectivas de beneficios son tan inciertas? Los miembros de la alta dirección admitirán que, en el entorno económico actual, el primer impulso es recortar la contratación y los costes en general. Sin embargo, si una cohorte completa de recién graduados sale de la educación superior sin empleo, eso simplemente no puede ser bueno para los negocios. La comprensión lúcida es que una economía es un flujo circular de ingresos, y que ese flujo no funciona sin una demanda adecuada. A su debido tiempo, responder a la necesidad social del momento es simplemente un buen negocio: los intereses de las partes interesadas y de los accionistas convergen.
De manera más general, las empresas deben contribuir a sostener la demanda de sus productos. En un mundo de desigualdad creciente, los ingresos fluyen hacia quienes consumen menos y ahorran más. La demanda debe provenir de nuevas fuentes: nuevas comunidades, nuevas regiones y nuevos mercados. Como resultado, la inclusión se convierte en un motor estratégico del crecimiento.
Por ejemplo, el grupo educativo Pearson emitió recientemente lo que afirma ser el primer bono social vinculado a la educación del mundo. Los ingresos de £350 millones ($458 millones) solo pueden destinarse a ofrecer educación en línea a «alumnos y comunidades desfavorecidos, incluidos los de entornos de bajos ingresos, con discapacidades y los desempleados».
Inversión sostenible e inclusión
Lo que es cierto para las empresas receptoras de inversión también lo es para los inversores de capital. Los activos existentes y clases de activos enteras están saturados, las perspectivas de rentabilidad son bajas y se espera que los tipos de interés se mantengan bajos durante un período prolongado. La avalancha de dinero liberada por la flexibilización cuantitativa necesita nuevos destinos. Una vez más, la inclusión es la salida. Habrá que crear nuevos valores y clases de activos. La industria financiera tiene ahora un impulso comercial y existencial para llevar rápidamente a la corriente principal el ámbito de la «inversión responsable», las finanzas verdes, los bonos sociales, etc.
Debería fluir más dinero hacia sectores anteriormente excluidos con un impacto significativo en la economía real. Por ejemplo, en algunas economías emergentes, esto podría significar mercados de capitales más profundos y amplios, que a su vez fomentarían los servicios locales de seguros y pensiones. En otros lugares, el apoyo gubernamental a las microempresas y pequeñas empresas locales podría amplificarse atrayendo a inversores privados que buscan nuevas vías donde desplegar sus fondos.
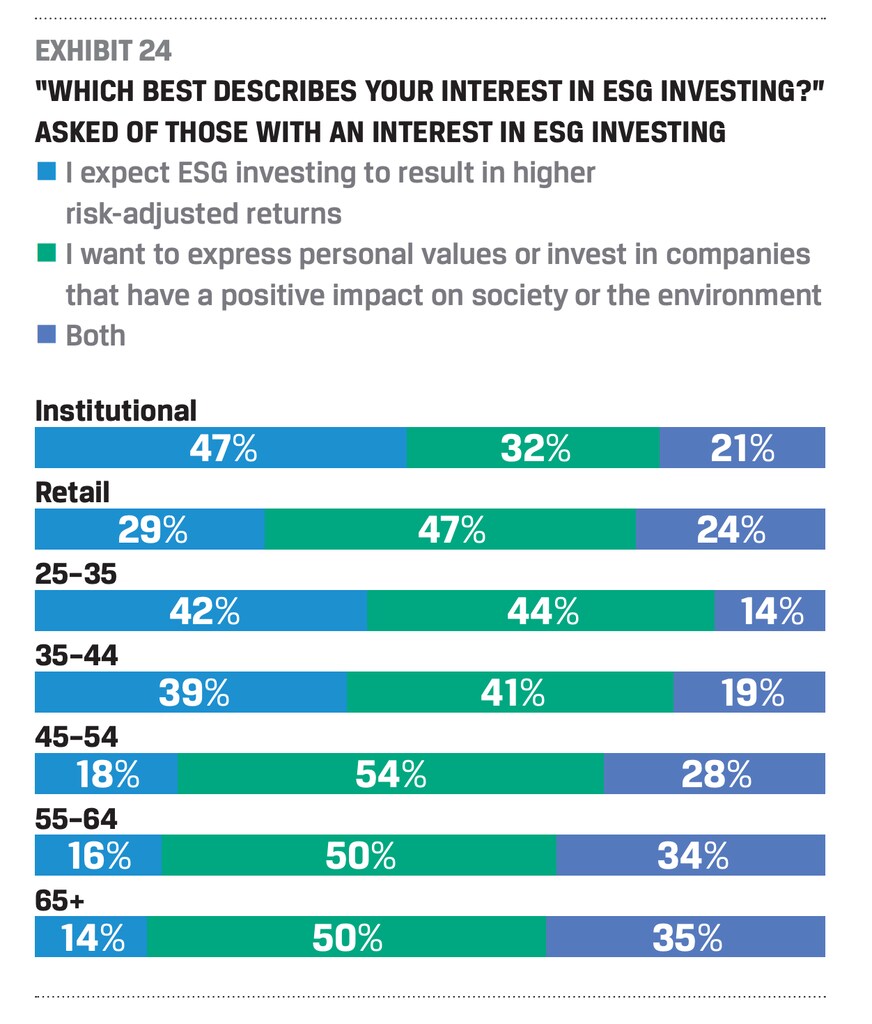
Los grandes inversores influyentes, como los fondos soberanos de inversión, pueden marcar el camino. En las últimas semanas, el GIC de Singapur ha subrayado temas a largo plazo como los factores ambientales, sociales y de gobernanza (ESG), así como la importancia de las oportunidades de abajo arriba frente a las perspectivas de arriba abajo.
El mayor fondo de pensiones del mundo, el GPIF de Japón, también adopta una «visión de sistemas» del panorama de inversiones, exige conciencia ESG a todos sus gestores de activos y cataliza la inclusión. El hecho de que el GPIF registrara pérdidas récord de 164.000 millones de dólares en el primer trimestre de 2020 podría sugerir que los inversores de su tamaño simplemente se han quedado sin oportunidades en el universo actual de activos. Les interesa a ellos mismos ayudar a ampliar ese universo.
La corriente ya está en marcha
La profesión inversora también está moldeada por las preferencias de los clientes. La reciente encuesta de confianza realizada por el CFA Institute muestra que, cada vez más, los titulares beneficiarios de los fondos desean ver cómo se generan sus rendimientos. Buscan mayor información, innovación e influencia para asegurarse de que la búsqueda de valor económico sea coherente con sus valores. Los asesores financieros y los gestores de inversiones deben ser honestos sobre la perspectiva a largo plazo de las inversiones, para no erosionar la confianza si el rendimiento de la inversión se queda por debajo de las expectativas. Ese diálogo debe incluir los factores ESG y las fuentes de riesgo material, como el cambio climático.
Por último, los reguladores también están empujando en la dirección correcta. Las directivas de divulgación en Europa, las pruebas de resistencia exigidas por bancos centrales como el Banco de Inglaterra y el debate activo y continuo sobre las normas de información apuntan todas a un punto de inflexión. La presidenta del BCE Christine Lagarde también ha indicado que la compra directa de activos por parte del banco central podría utilizarse para perseguir objetivos ecológicos, algo inédito en cualquier autoridad monetaria.
El COVID-19 y sus consecuencias deberían afianzar la convergencia de intereses entre los proveedores de capital, los emprendedores y la sociedad en su conjunto. La corriente del capitalismo de partes interesadas y de las finanzas sostenibles ya está plenamente en marcha. A medida que el futuro se despliega, quienes aún no se han sumado, de forma auténtica y material, corren el riesgo de quedarse atrás.
Esta entrada de blog expresa las opiniones de su autor, no la posición de LSE Business Review ni de la London School of Economics.




