Suecia, Brasil y China se encuentran entre los pocos países donde la digitalización del dinero está dando lugar a una sociedad cada vez más alejada del efectivo.
Los análisis apuntan a una correlación general entre los tipos de interés altos y una menor cantidad de efectivo en circulación.
Las monedas digitales de bancos centrales (CBDC) son inevitables: el 90% de los bancos centrales está desarrollando una, y el porcentaje de países que desarrolla o prueba una CBDC se duplicó en un año.
El 1 de noviembre de 1976, ABBA grabó la icónica canción «Money, Money, Money», que quizá podría servir de mantra para cualquier economista monetario en tiempos de la alta inflación actual.
Sin embargo, Björn Ulvaeus, del grupo sueco de pop, impulsado por el robo en el apartamento de su hijo en 2008, se convirtió irónicamente en un firme defensor de eliminar el efectivo y sustituirlo por otras formas de pago, pues creía que esos delitos no se producirían en una sociedad sin efectivo.
¿Podría estar haciéndose realidad ahora la visión de Ulvaeus?
Suecia: dinero, dinero, dinero, pero nada de efectivo
Ulvaeus no era el único sueco preocupado por la seguridad del dinero, especialmente a mediados y finales de la década de 2000, tras una serie de robos de gran repercusión, como el espectacular atraco en helicóptero de Västberga en 2009. Como resultado, el Gobierno sueco puso en marcha campañas de marketing e información pública para fomentar la reducción del uso del efectivo. Por ejemplo, lanzó Swish, un sistema de pagos móviles mediante una aplicación, en colaboración con el banco central.
El Gobierno también introdujo una ley sobre cajas registradoras en 2010, según la cual toda persona que aceptara pagos en efectivo debía usar una caja registradora homologada y entregar un recibo al comprador. En 2013 y 2016, el Riksbank llevó a cabo un cambio gradual de billetes y monedas.
El impacto de estas medidas sobre el efectivo en circulación ha sido considerable. Desde 2007, el uso de efectivo físico ha disminuido constantemente en Suecia. En 2022, el efectivo en circulación representaba solo el 1,1% del producto interior bruto (PIB), frente al 2,6% de 2012. Según una encuesta de 2020 del Riksbank, entre 2010 y 2020, la proporción de personas en Suecia que usaban efectivo cayó de alrededor del 40% a menos del 10%.
La pandemia aceleró la tendencia hacia la digitalización del dinero en Suecia. Una encuesta de 2021 del Orgio Group y Payments Investigation concluyó que solo el 8% de los suecos había usado efectivo en su compra más reciente, frente al 77% que había utilizado una tarjeta bancaria. Al mismo tiempo, en 2020 se produjo un aumento de los límites para pagos sin contacto, de 200 SEK a 400 SEK.
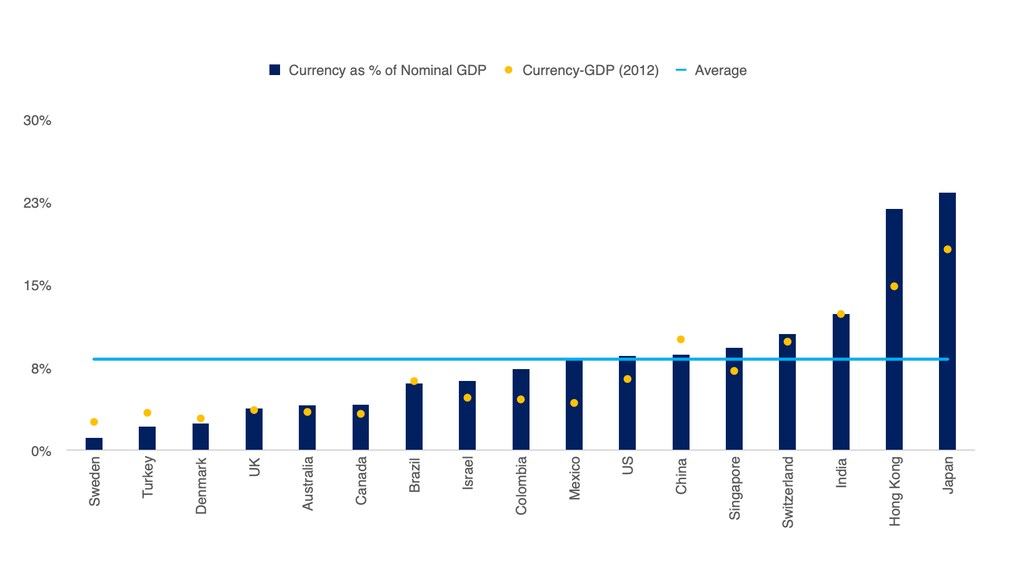
Brasil y China se encuentran entre los pocos países que se han sumado a esta tendencia junto con Suecia. Por ejemplo, en China, el efectivo en circulación disminuyó del 11% del PIB en 2012 a poco más del 8,2% en 2022.
China es el mayor mercado de pagos móviles del mundo y líder en pagos entre particulares; según una investigación de Deutsche Bank, más de tres cuartas partes de la población china usan pagos digitales en lugar de efectivo. El uso generalizado de códigos QR también ha impulsado la digitalización en China a través de Alipay y WeChat Pay; su sencillez y seguridad los han hecho cada vez más populares.
¿Provocarán los tipos de interés más altos el fin del efectivo?
Los tipos de interés altos, como los que vemos hoy, incentivan a los consumidores a depositar o ahorrar dinero. En Deutsche Bank analizamos el historial de los ciclos de subida de tipos de interés en Estados Unidos y el Reino Unido entre 1960 y 1983, y hallamos una fuerte asociación negativa entre el nivel de los tipos de interés de los bancos centrales y el efectivo en circulación.
Para demostrar que existe una relación causal entre el efectivo en circulación y los tipos de interés se necesita investigar más. Aun así, históricamente, los tipos de interés altos de los bancos centrales desempeñan sin duda un papel en la reducción de la cantidad de efectivo en circulación.
En la mayoría de las principales economías desarrolladas, la última década se ha caracterizado por una inflación baja y tipos de interés bajos de los bancos centrales, asociados a un aumento del efectivo en circulación. Sin embargo, el repunte de la inflación mundial de los últimos 18 meses ha llevado a los bancos centrales a subir sus respectivos tipos de interés.
A su vez, algunas economías ya empiezan a registrar una disminución del efectivo. Por ejemplo, el efectivo en circulación cayó del 10,4% del PIB en Estados Unidos en 2021 al 8,6% en 2022; en la eurozona, bajó del 10,1% del PIB en 2021 al 9,8% en 2022.
El Banco Central Europeo ha advertido que la inflación alta constituye un desafío a largo plazo. Hay indicios de que, históricamente, cuando la inflación supera el 8%, tarda dos años en caer por debajo del 6%.
Es probable que la inflación se mantenga persistente y que los tipos de interés sigan elevados durante el próximo año, mientras los bancos centrales intentan devolver la inflación a su objetivo. Por tanto, es probable que los tipos de interés altos contribuyan a una reducción considerable del efectivo en circulación en el futuro e impulsen la transición a los pagos digitales. De hecho, los bancos centrales ya están desarrollando alternativas al efectivo físico.
Hacia una sociedad sin efectivo
La pregunta ya no es si llegará el dinero digital, sino cuándo y cómo. Actualmente, el 90% de los bancos centrales está desarrollando una moneda digital de banco central (CBDC), y el 62% está realizando pruebas de concepto: entre 2020 y 2021, la proporción de países que desarrollaban una CBDC o llevaban a cabo un programa piloto se duplicó, del 14% al 26%.
Curiosamente, el 76% de los países que trabajan en una CBDC minorista están explorando la interoperabilidad con los sistemas de pago existentes. Esto fomentaría la coexistencia del dinero de los bancos centrales y de los bancos comerciales, y aceleraría la adopción generalizada de las CBDC.
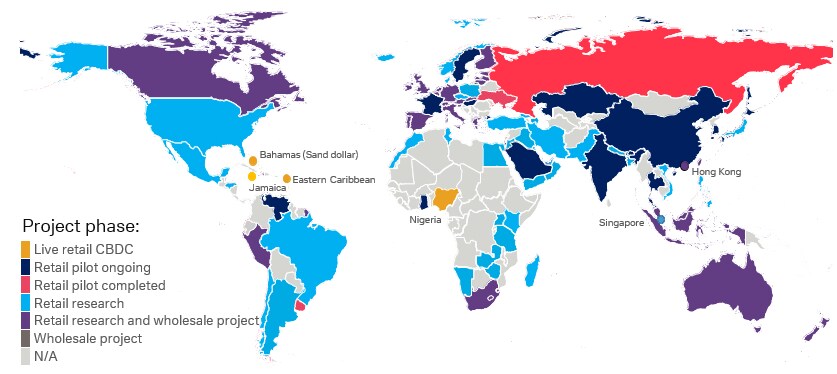
Es probable que los bancos centrales de países que representan alrededor de una quinta parte de la población mundial emitan CBDC de uso general en los próximos dos años. Las Bahamas, el Caribe Oriental, Nigeria y Jamaica ya cuentan con CBDC minoristas en funcionamiento. China trabaja en una CBDC desde 2014 y comenzó a probar su yuan digital en 2020; incluso se puso a disposición de extranjeros durante los Juegos Olímpicos de Invierno de febrero de 2022.
¿Es el fin del efectivo?
Pese a la tendencia hacia una sociedad sin efectivo y al avance de las CBDC, el fin del efectivo aún está lejos: seguirá utilizándose como reserva de valor y medio de pago durante algún tiempo.
Como reserva de valor, el uso del efectivo como porcentaje del PIB está aumentando en la eurozona, Estados Unidos y Japón. El efectivo es el rey cuando hay una crisis, como una perturbación financiera o una pandemia. Por ejemplo, en la eurozona, el uso de billetes aumentó durante los tres meses posteriores al colapso de Lehman Brothers a finales de 2008, hasta alcanzar un máximo histórico en aquel momento.
Como medio de pago, el efectivo sigue siendo esencial. A escala mundial, debemos recordar que:
1.400 millones de personas (más del 20% de la población mundial) no tienen cuenta bancaria.
Muchas personas de todo el mundo siguen dependiendo en gran medida del efectivo, en particular las personas mayores y quienes lo usan para pagos pequeños.
El efectivo es necesario durante una catástrofe natural, porque quizá no se disponga de acceso en línea a la moneda digital (aunque la Cash Product Office trabaja para garantizar el acceso al efectivo durante una catástrofe).
Los sistemas de pago digitales también son vulnerables a la piratería y los ciberataques. Probablemente Ulvaeus no tuvo en cuenta que también pueden robar la moneda digital; los ladrones ni siquiera necesitan entrar en un apartamento.
El efectivo también sigue siendo popular entre los consumidores. Según una encuesta propia de Deutsche Bank realizada en diciembre de 2022 a 3.600 personas del Reino Unido, Estados Unidos, China, Alemania, Francia e Italia, el 21% de los estadounidenses y el 28% de los europeos consideran el efectivo su método de pago favorito.
Además, más de la mitad de las personas que viven en países desarrollados creen que el efectivo siempre seguirá existiendo, una opinión constante antes y después de la pandemia de COVID-19, lo que indica que, por ahora, el efectivo seguirá entre nosotros durante algún tiempo.




