La adopción de la nube y SaaS es un factor clave para el éxito futuro de la banca inclusiva.
La banca inclusiva se enfrenta a un entorno desafiante, pero las ventajas que la nube y SaaS aportan a las comunidades con servicios financieros deficientes compensan en gran medida muchas de sus dificultades.
La vulnerabilidad financiera, agravada por la crisis de la COVID-19, hace que la tecnología de la nube y SaaS también resulte atractiva para los países desarrollados.
En una entrada reciente del blog para Agenda, el FMI destacó el impacto «transformador» que la tecnología digital podría tener en la inclusión financiera. Señaló que el aumento de la penetración de los teléfonos móviles representa una oportunidad para ampliar el acceso a los servicios financieros y llegar a comunidades desatendidas.
De hecho, se prevé que el uso de teléfonos inteligentes alcance el 74 % en Oriente Medio y África para 2025, según un informe reciente de Temenos elaborado junto con la Economist Intelligence Unit; y el 78 % en América Latina.
Los bancos inclusivos son aquellos que se centran en la inclusión financiera y ofrecen servicios financieros a precios asequibles a los sectores desfavorecidos y de bajos ingresos de la sociedad. Temenos los cuenta entre sus clientes desde hace más de 20 años, y nuestra solución de inclusión financiera fue el primer sistema bancario central que se implementó en una nube pública.
El papel de la tecnología
Los bancos inclusivos necesitarán tecnología bancaria avanzada para aprovechar estas nuevas oportunidades de inclusión financiera. La computación en la nube y el modelo de prestación de software como servicio (SaaS) son especialmente importantes.
La nube y SaaS ofrecen una forma alternativa de gestionar la infraestructura de TI de un banco. La banca central y/o la oficina digital operan en una nube pública o privada, en lugar de hacerlo sobre infraestructura física en las instalaciones del banco. Los bancos pagan una suscripción para acceder a las soluciones.
Tanto la nube como SaaS reducen los costos de infraestructura, permiten crear, ofrecer y modificar productos con mayor rapidez, y ofrecen una gran resiliencia, escalabilidad y seguridad. Las plataformas SaaS basadas en la nube también se actualizan continuamente, por lo que los bancos se benefician de las últimas innovaciones.
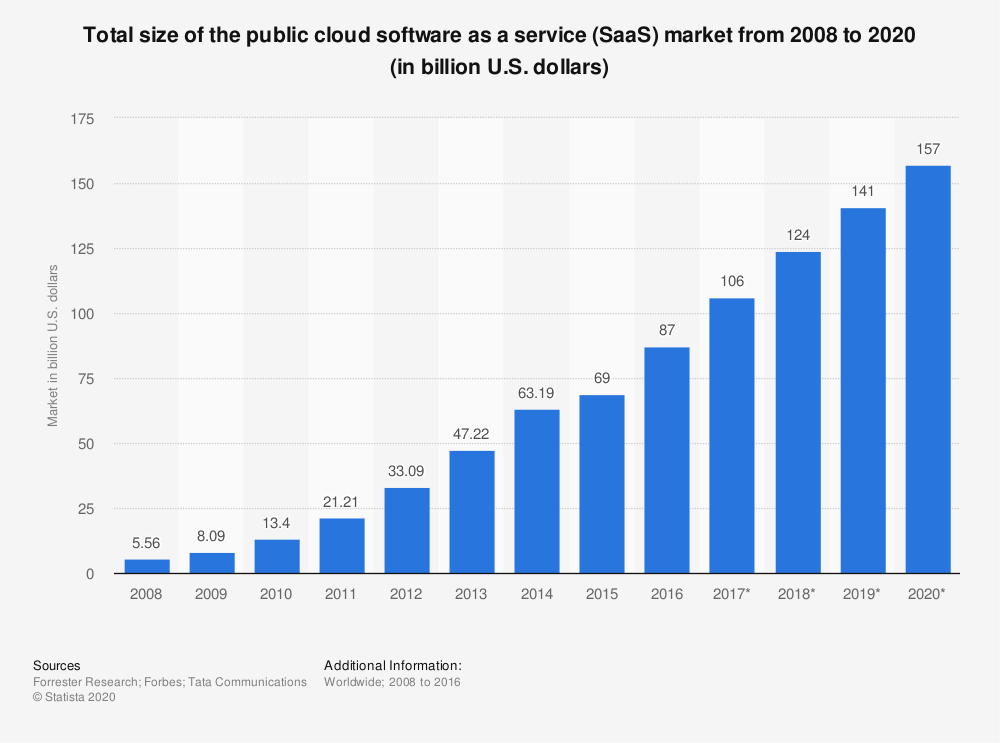
Y es un sector que crece rápidamente, como muestra el siguiente gráfico:
La adopción de la nube y SaaS será clave para el éxito futuro de la banca inclusiva por estas tres razones principales:
1) Es un modelo muy eficiente, sobre todo en términos de costos
La nube y SaaS ofrecen un modelo de costos muy eficiente que permite a los bancos dejar atrás los grandes gastos de capital (CapEx), que requieren costosas inversiones iniciales en TI. También evita los elevados costos recurrentes asociados al mantenimiento de una infraestructura obsoleta de «software espagueti» o al funcionamiento de centros de datos propios.
La nube y SaaS se basan en un modelo de gastos operativos (OpEx) que requiere una suscripción mensual mucho menor.
Esto es muy importante dado el entorno excepcionalmente desafiante en el que operan actualmente los bancos. Las bajas tasas de interés afectan la rentabilidad y alimentan la necesidad de nuevos productos. Al mismo tiempo, la competencia es intensa: crecen las empresas de tecnología financiera (FinTech) y los bancos tradicionales lanzan marcas exclusivamente digitales.
Los bancos inclusivos sienten estas presiones aún más. Por su propia naturaleza, los productos de banca inclusiva deben ofrecerse a bajo costo para el cliente. El Banco Mundial estima que alrededor del 60 % de las personas no bancarizadas de América Latina citan el costo como motivo para no tener cuentas.
Los montos atendidos también son bajos, y es necesario llegar a zonas remotas y escasamente pobladas del planeta. Sin altos niveles de automatización y prestación de servicios móviles, esto puede dar lugar a márgenes de ganancia insosteniblemente bajos.
Además, la competencia se está intensificando especialmente para los bancos inclusivos en ámbitos como el dinero móvil, en particular por parte de actores no financieros. Algo más de la mitad de quienes participan en el mercado mundial del dinero móvil se encuentran en África subsahariana.
Los bancos inclusivos pueden trasladar los ahorros derivados de la nube y SaaS a sus clientes en forma de servicios bancarios asequibles. También pueden dedicar una mayor parte de su presupuesto limitado a crear experiencias personalizadas y servicios ágiles para sus clientes.
2) Su escalabilidad elástica hace que la banca inclusiva sea manejable y eficiente
En la banca inclusiva, no es necesario mantener todo el tiempo una infraestructura con capacidad para cubrir la máxima demanda posible.
La banca móvil es un ejemplo de por qué esto es importante. Ofrece a los bancos inclusivos la oportunidad de crecer rápidamente. Orange Bank en África Occidental —una alianza entre Orange y la compañía de bancaseguros NSIA— aspira a captar 10 millones de clientes en Senegal, Malí, Burkina Faso y Costa de Marfil durante los próximos cinco años.
Hacer realidad estas ambiciones mediante la actualización de la infraestructura de TI local exigiría una gran inversión de capital, probablemente prohibitiva. La tecnología de la nube y SaaS es «escalable»: su capacidad crece junto con el negocio. Y los precios basados en el consumo significan que solo se paga por lo que se utiliza.
Además, mientras otros canales bancarios suelen registrar «picos» en ciertos momentos del día, nuestros teléfonos móviles nos acompañan las 24 horas del día, los 7 días de la semana. La nube y SaaS se adaptan especialmente bien a este modelo gracias a su «elasticidad»: pueden ampliar su capacidad para atender los períodos de máxima demanda y reducirla en los períodos de menor actividad. Cubrir esta capacidad mediante sistemas tradicionales instalados en las propias instalaciones requeriría un costoso exceso de aprovisionamiento.
Hasta hace poco, el potencial de la nube y SaaS en América Latina y África se veía limitado por la falta de servicios locales. La buena noticia es que los principales proveedores de nube ya están estableciendo su presencia en África, y la capacidad se ha duplicado en los últimos tres años.
3) También contribuye a la inclusión financiera en los países desarrollados
Dado que la exclusión financiera no se limita en absoluto a las regiones emergentes, alrededor del 6,5 % de los hogares de Estados Unidos no están bancarizados y el 16 % lo están de forma insuficiente; la nube y SaaS también pueden contribuir en gran medida a apoyar a los bancos inclusivos en los países desarrollados.
La actual crisis económica ha aumentado la vulnerabilidad financiera de millones de personas. Y como las soluciones de la nube y SaaS permiten adaptar nuevos productos a las necesidades de los clientes y llevarlos rápidamente al mercado, han ayudado a los bancos a responder a sus clientes en estos tiempos difíciles.
Cuando la crisis se intensificó, Temenos puso a disposición de los bancos un conjunto de soluciones de la nube y SaaS contra la COVID-19. Atlantic Union Bank, en Estados Unidos, utilizó una de ellas para conceder préstamos del Programa de Protección de Nóminas del Gobierno de Estados Unidos por más de 1.400 millones de dólares estadounidenses a 6.500 empresas en menos de dos semanas. Otra solución permitió a los bancos usar tecnología basada en inteligencia artificial para identificar empresas vulnerables y asignarles el producto que les brindaría la mejor asistencia.
La nube y SaaS también pueden impulsar soluciones a más largo plazo para la exclusión financiera en los países desarrollados.
Varo, en Estados Unidos, es pionero en este ámbito. Es un nuevo tipo de banco que se centra en utilizar tecnología avanzada para combatir la exclusión financiera y la desigualdad. Aprovecha la gran eficiencia de la nube y SaaS y su capacidad para innovar con rapidez, a fin de ofrecer a los clientes servicios de bajo costo y en constante evolución.
Los avances actuales en tecnología digital representan una oportunidad única en una generación para el sector bancario.
Max Chuard
¿El resultado? Soluciones como los descubiertos sin comisiones —que ya han ahorrado más de 100 millones de dólares estadounidenses a los estadounidenses— y las herramientas de ahorro automático. Varo también ofrece a sus usuarios un ecosistema de productos y servicios de socios, como seguros de automóvil, reducción de facturas y conexión de trabajadores por turnos con empleadores.
La empresa también se convirtió recientemente en la primera compañía de tecnología financiera (FinTech) de consumo de la historia de Estados Unidos en obtener una licencia bancaria; la tecnología de la nube y SaaS fue importante para demostrar la viabilidad de su modelo de negocio. Fue un hito importante en la trayectoria de la banca digital estadounidense y un testimonio de lo que se puede lograr con la tecnología de la nube y SaaS en el ámbito de la banca inclusiva.
La nube despeja el camino
En el pasado, los bancos se mostraban reacios a migrar a la nube por preocupaciones relacionadas con la seguridad y la privacidad. Los reguladores también se mostraban escépticos ante el riesgo agregado potencial que planteaba la nube. Sin embargo, estos problemas se han abordado en los últimos años.
Ahora se considera que la nube es tan segura, o incluso más, que los sistemas instalados en las propias instalaciones. También ofrece el mismo nivel de resiliencia.
Los avances actuales en tecnología digital representan una oportunidad única en una generación para el sector bancario. Como señala el FMI, esto incluye la posibilidad de que los bancos inclusivos amplíen la inclusión financiera a una escala extraordinaria. El entorno es desafiante para los bancos inclusivos, pero tecnologías como la nube y SaaS pueden ayudarles a lograr un cambio enorme.