Enciende la televisión, abre un periódico, escucha un panel de Davos: la inteligencia artificial y el aprendizaje automático están destinados a cambiar el mundo. Sin embargo, ya hemos estado aquí antes. Cualquiera con canas recordará el revuelo y las promesas de la IA durante los años 70 y 80. Recordemos: HAL 9000 (2001: Odisea del espacio), SkyNet (Terminator), C-3PO (La guerra de las galaxias) y Pensamiento Profundo (Guía del autoestopista galáctico).
Pero los primeros intentos de replicar la conciencia humana (conocida como IA fuerte) no dieron resultados, lo que llevó al «invierno de la IA» de los años 80. Uno de los fracasos más infames de la IA fue de carácter bíblico: Mateo 26:41 «el espíritu está dispuesto, pero la carne es débil» se tradujo automáticamente como «el vodka es fuerte, pero la carne está blanda» al revertirlo desde el ruso.
Sin embargo, en las últimas décadas se ha producido una revolución silenciosa en la IA aplicada, impulsada por ingenieros que intentan resolver problemas prácticos.
La IA sale del frío: del «invierno de la IA» al «lavado de IA»
Se están produciendo enormes avances en miles de aplicaciones. Pensemos en los motores de búsqueda, el proyecto del genoma, la robótica espacial y militar, el marketing predictivo, el reconocimiento facial, el diagnóstico médico, los asesores robotizados (finanzas), el trading electrónico, la detección de fraudes y el procesamiento del lenguaje natural.
Los mejores jugadores del mundo de damas, ajedrez, Jeopardy!, go y póker Texas Hold’em son todos ordenadores.
Aunque la historia completa es mucho más matizada que los titulares, la IA está, en efecto, sustentando una auténtica revolución, aunque una que no se comprende bien.
En los mercados de inversión, la opinión convencional sostiene que la IA y el trading automatizado ya dominan:
“Solo el 10 % del trading es selección de acciones tradicional,” JP Morgan, 13 de junio de 2017
“El mercado de valores estadounidense pertenece a los bots,” Bloomberg, 15 de junio de 2017
“Los cuantitativos dirigen ahora Wall Street,” Wall Street Journal, 21 de mayo de 2017
“Son las máquinas, no los humanos, las que impulsan la montaña rusa de Wall Street,” CNN Money, 6 de febrero de 2018
“El trading informatizado «sin duda» contribuyó a provocar los grandes altibajos del mercado de esta semana,” Secretario del Tesoro Mnuchin, 6 de febrero de 2018 (presentando el Informe de Supervisión de la Estabilidad Financiera)
“Volatilidad del mercado: las noticias falsas asustan a los algoritmos de trading,” ZDNet.com, 10 de diciembre de 2018
“Las caídas podrían deberse a las máquinas que controlan el 80 % del mercado de valores estadounidense, según un gestor de fondos,” CNBC, miércoles 5 de diciembre de 2018
¿Siguen siendo humanos los mercados?
Los mercados, pilar central del capitalismo, han recorrido, en efecto, un largo camino desde que se fundó la primera bolsa financiera en Amberes (Bélgica) en 1531. Ofrecieron a las empresas un medio para captar capital para sus proyectos futuros, al tiempo que proporcionaban liquidez a los inversores a un precio transparente.
Los mercados han estado caracterizados desde hace mucho tiempo por las emociones humanas: pánico, euforia y codicia. Pero ¿no han cambiado los mercados modernos? ¿No están hoy impulsados por máquinas sin emociones? Eso parece ser, sin duda, el consenso. Pero las cifras simplemente no cuadran. De hecho, es muy fácil encontrar ejemplos de cómo los humanos dominan las decisiones de mercado; el más reciente, la burbuja de Bitcoin de 2017-18.
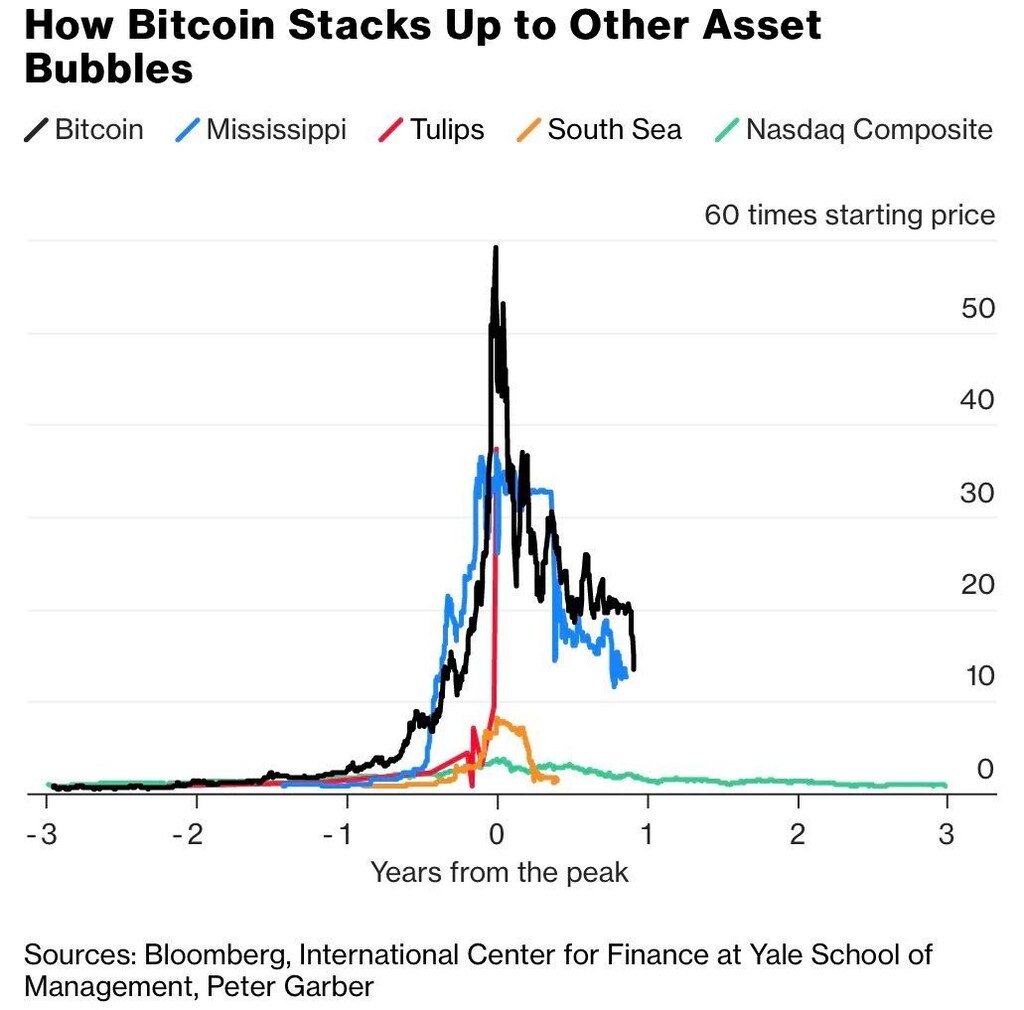
Mucho antes del gran crac de 1929, de la burbuja tecnológica de 1999-2000 y de Bitcoin, estuvo la Burbuja de los Mares del Sur de 1720: un frenesí especulativo que implicó un aumento de casi diez veces el precio de las acciones en un solo año. Ni siquiera el físico más grande del mundo fue inmune:
En la primavera de 1720, sir Isaac Newton poseía acciones de la South Sea Company, la acción más cotizada de Inglaterra. Al percibir que el mercado se estaba descontrolando, el gran físico murmuró que él «podía calcular los movimientos de los cuerpos celestes, pero no la locura de la gente». Newton vendió sus acciones de los Mares del Sur, obteniendo un beneficio del 100 % por un total de 7.000 libras. Pero solo unos meses después, arrastrado por el entusiasmo desbordado del mercado, Newton volvió a entrar a un precio mucho más alto y perdió 20.000 libras (o más de 3 millones de dólares [en dinero de 2002-2003]). Durante el resto de su vida, prohibió que nadie pronunciara en su presencia las palabras «Mares del Sur».
Del texto anotado del clásico de Benjamin Graham El inversor inteligente
El error que cometen muchos comentaristas, incluido Stephen Mnuchin, es que confunden la decisión fundamental de comprar o vender acciones (descubrimiento de precios, en su mayoría humano) con la ejecución de operaciones, el trading de alta frecuencia y la creación de mercado (en su mayoría algorítmicos).
Un ejemplo sencillo: si quisiera comprar acciones de GE, llamaría a mi corredor, quien ejecutaría la operación (de forma algorítmica). La decisión de «comprar» es humana; el acto de comprar es mecánico. Otra forma de verlo es de arriba abajo. Algunas decisiones las toman máquinas, sobre todo las estrategias cuantitativas de fondos de cobertura. Según HFR, Inc., los fondos «cuantitativos» gestionan 932.000 millones de dólares a nivel mundial. Es un aumento notable frente a hace 10 años, pero representa solo el 1,3 % del mercado mundial de renta variable invertible (72 billones de dólares) y alrededor del 1,2 % del valor total de las acciones negociadas, 77,6 billones de dólares (fuente: Banco Mundial). Esto no incluye derivados, divisas ni renta fija.
Así, mientras los fondos de cobertura cuantitativos gestionan el 1,3 % del capital mundial de renta variable, los seres humanos siguen gestionando el 98,7 % restante (es decir: fondos de inversión, fondos soberanos y de pensiones, directivos de empresas e inversores minoristas).
Aunque el apalancamiento y la rotación aumentan el impacto de las estrategias cuantitativas, especialmente en términos de la acción de precios a corto plazo, está claro que el descubrimiento de precios y los rendimientos de las acciones a largo plazo siguen estando gobernados en gran medida por los inversores humanos.
Y, en efecto, siguen tomando decisiones a la antigua usanza: preguntando a otros humanos. BCA Research, una consultora independiente, calcula que el gasto mundial en investigación de inversiones ronda los 16.000 millones de dólares anuales. Mientras tanto, la plantilla de renta variable de los 12 principales bancos de inversión, aunque en descenso, todavía se sitúa en torno a 17.000 personas (investigación de Coalition). De ellas, alrededor de 5.000 analistas de investigación de renta variable («sell-side») producen miles de publicaciones semanales… para consumo humano.
Por tanto, decir que el trading informático «domina» los mercados es simplemente un reflejo de los tiempos; es como observar cuántas llamadas telefónicas se hacen con teléfonos móviles. La persona que hace la llamada sigue siendo muy humana.
Y afirmar que la reciente volatilidad del mercado está impulsada por algoritmos es una pobre excusa para una mala gestión del riesgo, por parte de los humanos. Subyacen a esta afirmación dos supuestos relacionados: primero, que los humanos no podrían haberse comportado así. Pero Isaac Newton no estaba usando algoritmos cuando perdió su fortuna, junto con muchos otros, en la Burbuja de los Mares del Sur, y no fueron algoritmos descontrolados los que impulsaron la manía de los tulipanes, el gran crac de 1929… ni siquiera Bitcoin.
El segundo supuesto es que los movimientos no son racionales, es decir, que la volatilidad no está justificada por los fundamentales. Pues bien, si ese es el caso, los gestores humanos deberían alegrarse. Citando a Warren Buffett: «El mercado de valores es un dispositivo para transferir dinero de los impacientes a los pacientes». Si esta volatilidad a corto plazo es injustificada, por definición está ofreciendo a los compradores «pacientes» excelentes oportunidades de compra frente a los vendedores «impacientes» que entran en pánico.
Los robots están llegando
El mercado sigue dominado por humanos, pero no nos engañemos: el aprendizaje automático está llegando, y rápido. La IA avanza por la curva en S de la difusión tecnológica. Sustituirá gran parte de la profesión de análisis bursátil (las primeras en la lista de ajustes son los analistas tradicionales de renta variable «sell-side», pero el rentable «buy-side» será el siguiente, empezando por los gestores de fondos de inversión).
Siempre sobrestimamos el cambio que se producirá en los próximos dos años y subestimamos el que se producirá en los próximos diez. Así lo dijo Bill Gates, famosamente. Lo que a menudo se olvida es lo que dijo a continuación: no te dejes adormecer por la inacción.
Las empresas innovadoras ya están liderando la aplicación del aprendizaje automático a la inversión fundamental, encontrando patrones persistentes en los datos de las empresas. Las dos revoluciones gemelas en la ciencia de datos y la computación en la nube respaldan esto. Algunas empresas han desarrollado lo que llamamos «analistas virtuales». Otras están construyendo potentes herramientas de procesamiento del lenguaje natural para automatizar las funciones básicas de investigación e informes.
Y no olvidemos que las máquinas aportan una serie de otras ventajas (menos atractivas) que transformarán el sector de la gestión de inversiones, como la automatización, que reduce drásticamente los costes operativos (y, por tanto, las comisiones). Además, la IA no puede operar con información privilegiada ni malversar, defraudar, demandar, acosar sexualmente o robar propiedad intelectual. Al menos, todavía no…




