Financiar los Objetivos de Desarrollo Sostenible de la ONU (ODS) es una de las principales prioridades de la comunidad internacional. Sin embargo, mientras los principales actores acuerdan trabajar juntos para alcanzar los objetivos para 2030, crece la preocupación de que la financiación sea insuficiente para respaldar el enorme esfuerzo necesario. De hecho, la existencia de los ODS es una prueba de que la financiación no está fluyendo hacia las áreas más necesarias para lograr la prosperidad.
La brecha de infraestructura de los ODS
A nivel mundial, existe una brecha sustancial de infraestructura para los ODS. Esta es más pronunciada en lo que respecta al ODS 11 – «Ciudades y comunidades sostenibles» –, especialmente en los países en desarrollo.
En primer lugar, el Foro Económico Mundial estima que se requerirán 5 billones de dólares anuales de inversiones en infraestructura en un escenario de continuidad de los negocios para alcanzar los ODS, mientras que el Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) de la ONU ha exhortado a los países desarrollados a aportar 100.000 millones de dólares anuales para ayudar a los países en desarrollo a mitigar el cambio climático, así como a adaptarse a sus impactos, como las sequías, el aumento del nivel del mar y las inundaciones.
La Iniciativa Financiera del Programa de las Naciones Unidas para el Medio Ambiente indica que en los países en desarrollo, la brecha anual de inversión para cumplir los ODS es de alrededor de 2,5 billones de dólares, mientras que en África por sí sola asciende a unos 1,3 billones de dólares. Actualmente, solo se cubre el 48 % de las necesidades de inversión en ODS en los mercados emergentes y los países en desarrollo, y en África la cifra desciende al 15 %.
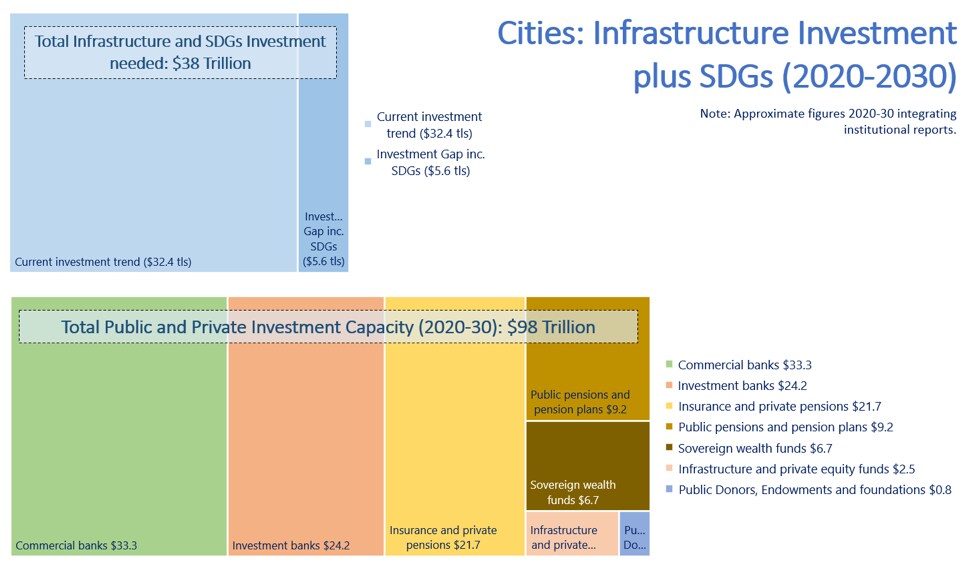
ONU-Hábitat estima que entre 2020 y 2030 la inversión total necesaria para infraestructura en todo el mundo, incluido el costo de alcanzar los ODS, asciende a unos 38 billones de dólares.
El dato llamativo es que los fondos están disponibles, pero no se dirigen a donde se necesitan. La inversión total disponible es de aproximadamente 98 billones de dólares, incluidos los bancos comerciales, los bancos de inversión, las aseguradoras y los fondos de pensiones públicos, los fondos soberanos de inversión, los fondos de capital y los fondos mundiales públicos, como donantes, fundaciones y dotaciones.
Esta creciente brecha de financiación es especialmente profunda en las ciudades. Las zonas urbanas ya albergan al 50 % de la población mundial, generan alrededor del 80 % de la producción económica mundial y representan el 70 % de los gases de efecto invernadero.
La creciente urbanización hace que cada vez más personas dependan de los sistemas de infraestructura urbana. Ante la falta de financiación suficiente para la inversión en infraestructura, especialmente durante la Cuarta Revolución Industrial, las poblaciones urbanas se ven impedidas de alcanzar su pleno potencial de productividad, lo que incrementa los costos generales de los municipios.
Lo alentador es que la innovación derivada de la economía digital y las «ciudades inteligentes» puede reducir tanto el costo como el impacto ambiental en las zonas urbanas.
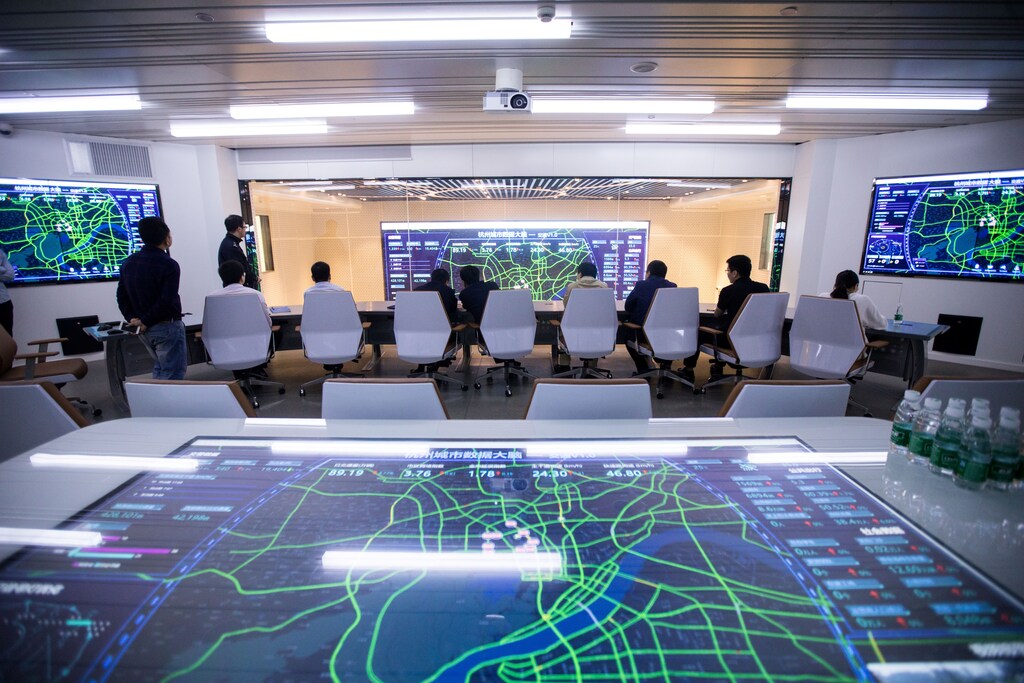
Un ejemplo es la ciudad de Hangzhou, China, que utiliza un sistema de gestión del transporte basado en inteligencia artificial, denominado «Cerebro de la Ciudad», para recopilar información sobre el tráfico a través de vídeos y datos GPS. Luego utiliza la inteligencia artificial para analizar los datos y coordinar más de 1.000 semáforos y señales viales clave para orientar el flujo de tráfico en tiempo real. Hangzhou, una megaciudad de 7 millones de habitantes, que en su día ocupó el quinto lugar entre las ciudades más congestionadas de China, ocupa el puesto 57 de la lista a 2019.
Sin embargo, el mundo no puede depender únicamente de las ganancias de productividad para subsanar la grave brecha de financiación de la infraestructura, los ODS y la resiliencia climática. Existe una necesidad urgente de encontrar nuevas herramientas de financiación para los países y las ciudades, y una fuente crucial serán los fondos soberanos de inversión.
Los fondos soberanos de inversión como fuente de financiación
Si bien no existe una definición única de fondo soberano de inversión (FSI), puede entenderse simplemente como un vehículo de inversión vinculado al gobierno que gestiona un volumen sustancial de activos. Este nuevo grupo de inversores soberanos –que incluye algunos de los mayores fondos de pensiones gubernamentales del mundo (federales y estatales), fondos soberanos de inversión tradicionales, fondos de reserva de bancos centrales, empresas estatales y diversos fondos de inversión de orientación política respaldados por capital vinculado al gobierno– se han convertido en los actores más influyentes de los mercados de capitales y en los propietarios de activos de inversión más relevantes.
El monto total de los FSI asciende a unos 40 billones de dólares, suficiente para cubrir la brecha de financiación de infraestructura, incluido el costo de alcanzar los ODS.
Los FSI suelen financiarse con cualquier recurso: desde reservas de divisas o superávits fiscales en poder de los bancos centrales, hasta ahorros de pensiones o recursos naturales como el petróleo. Recientemente, tanto el tamaño como el número de fondos soberanos de inversión han aumentado, lo que significa que son cada vez más poderosos en el escenario financiero mundial.
La comunidad de FSI constituye, por tanto, un fuerte contribuyente para cerrar la actual brecha de financiación de la infraestructura, los ODS y la construcción de resiliencia climática. Orientar solo una parte de las inversiones de los fondos soberanos hacia la financiación de infraestructura y de los ODS podría tener un impacto significativo.
Una característica común de los fondos soberanos de inversión es la maximización de los rendimientos a largo plazo, lo que da lugar a una mayor tolerancia al riesgo que las reservas tradicionales de divisas. Esto significa que la inversión en, por ejemplo, infraestructura resiliente al clima no debe considerarse únicamente una opción de inversión equitativa para los fondos, sino también proyectos de inversión adecuados con un perfil de riesgo-rendimiento apropiado.
Financiación del desarrollo urbano
Existen dos métodos principales en los que los gobiernos locales suelen basarse para financiar la infraestructura: pago por adelantado (pay-as-you-go, pay-go) y pago por uso (pay-as-you-use, pay-use). La financiación de capital pay-go se refiere al uso de efectivo u otros activos corrientes en lugar de la emisión de deuda para financiar proyectos de capital. Por lo general, depende de los impuestos locales y de las tarifas a los usuarios, y se utiliza con mayor frecuencia cuando los proyectos de capital son de pequeña escala, los promotores tienen acceso limitado a la deuda, los gobiernos locales se acercan a sus límites de endeudamiento o existen prohibiciones al uso de deuda.
La financiación de capital pay-use implica emitir deuda a largo plazo en forma de bonos de obligaciones generales o bonos de ingresos para financiar proyectos de capital. La infraestructura suele implicar inversiones grandes o indivisibles y beneficia tanto a los contribuyentes actuales como a las generaciones futuras. Los proyectos de infraestructura locales también dependen de las transferencias del gobierno nacional, ya que a menudo tienen beneficios intermunicipales.
Sin embargo, las ciudades utilizan una serie de instrumentos de financiación pública y herramientas de apalancamiento para apoyar la infraestructura sostenible. Una de las más importantes son las asociaciones público-privadas para infraestructura sostenible con uso intensivo de capital. El perfil de riesgo-rendimiento de los proyectos de infraestructura determina en gran medida el potencial de «invertibilidad» y, por tanto, el atractivo para los inversores de financiación privada. Un flujo de proyectos susceptibles de inversión suele permitir que los grandes inversores destinen una mayor proporción de sus recursos a la infraestructura.
En este contexto, el capital privado movilizado, procedente de fuentes nacionales e internacionales (como los fondos FSI extranjeros), deberá complementar una asignación eficiente de la financiación pública. También requerirá un flujo constante de proyectos que ayuden a los países a cumplir sus objetivos de desarrollo sostenible.
Los países siguen teniendo una capacidad limitada para pasar de un enfoque de financiación basado en fondos a uno basado en la financiación, debido a restricciones de capacidad y a un despliegue incompleto de herramientas o mecanismos de apoyo. No están totalmente en condiciones de presentar un flujo de proyectos que contribuyan a los objetivos de desarrollo sostenible del país y que sean aptos para la financiación privada.
Recomendaciones clave de política
En todo el mundo, todos los mercados enfrentan una necesidad aguda de infraestructura nueva o modernizada. El déficit estimado de inversión en infraestructura a nivel mundial asciende a billones de dólares al año, y esa cifra podría multiplicarse si se consideran las últimas necesidades de infraestructura derivadas de la revolución digital.
Los fondos soberanos de inversión, con su capital a largo plazo, están en la mejor posición para destinar más capital a inversiones en ciudades inteligentes, que son probablemente la infraestructura central para el crecimiento sostenible futuro a nivel mundial.
Mientras tanto, los mercados emergentes deben comprender la perspectiva de los inversores, quienes evalúan los proyectos de infraestructura frente a una multitud de opciones en otras clases de activos y países. En este contexto, los países con entornos regulatorios más eficaces y flujos de proyectos creíbles atraerán más inversión a un costo menor. Las acciones recomendadas pueden clasificarse en tres aspectos:
1. Visión estratégica de la infraestructura, que incluye un flujo de proyectos, un papel viable para los inversores y una estrategia de comunicación.
2. Facilitadores de política y regulación, que mitigan el riesgo de renegociación y aumentan la eficiencia de los procesos clave.
3. Propuesta de valor para los inversores a nivel de proyecto individual, que se centra en maximizar el valor para los gobiernos y garantizar un rendimiento ajustado al riesgo competitivo para los inversores.
Vincular el capital de inversión soberano con las necesidades de infraestructura de las ciudades inteligentes puede requerir un largo proceso de construcción de consenso entre las partes interesadas. Pero las recompensas son altas: los gobiernos de los países en desarrollo pueden hacer mucho para atraer financiación de calidad a largo plazo y sentar las bases de la prosperidad futura, mientras que los inversores soberanos obtienen los atractivos rendimientos de los proyectos de inversión a largo plazo.
Este artículo no implica el respaldo a las opiniones de ONU-Hábitat, de las agencias de las Naciones Unidas, de China Investment Corporation ni del Foro Económico Mundial.




