Los sistemas tributarios son una poderosa herramienta para ayudar a financiar el avance de los ODS mediante la movilización de recursos, la redistribución de la riqueza y la promoción de pautas sostenibles de consumo y producción.
El informe de la ONU de 2021, «Nuestra agenda común», destaca la necesidad de reforzar el sistema de cooperación tributaria internacional para impulsar el desarrollo sostenible y mejorar la cooperación digital.
El modelo de Bizkaia incorpora principios de diseño en un conjunto de políticas y regulaciones sobre responsabilidad corporativa, clima y ODS.
La fiscalidad desempeña un papel fundamental en el avance de los Objetivos de Desarrollo Sostenible (ODS). Los sistemas tributarios modernizados y progresivos, una política y una administración tributarias estables, y procedimientos más eficientes de recaudación —especialmente en un mundo digitalizado y globalizado— podrían ayudar a las economías a fomentar el comercio y la inversión, promover la igualdad de género, conservar la biodiversidad y aliviar la pobreza, al tiempo que movilizan ingresos internos.
Las políticas fiscales pueden contribuir a reducir las desigualdades y al objetivo más amplio de no dejar a nadie atrás. Por ejemplo, los incentivos fiscales para sectores económicos en los que las mujeres tienen un papel destacado, como las pequeñas y medianas empresas, podrían dar lugar a resultados más sensibles a las cuestiones de género. Al incentivar la inversión nacional y extranjera en la producción de energía renovable, podrían propiciar una energía limpia más asequible y la regeneración del entorno local. Por tanto, las políticas fiscales podrían alcanzar simultáneamente el objetivo de movilizar recursos y promover pautas sostenibles de producción y consumo en una economía.
Modernizar los sistemas tributarios mediante la innovación gubernamental
Mejorar la fiscalidad exige voluntad política para adoptar la combinación adecuada de políticas tributarias y desarrollar la capacidad administrativa necesaria para aplicarlas. Se está instando a los responsables de formular políticas a evaluar y diseñar políticas tributarias que respalden objetivos económicos específicos y permitan a las economías modernas mejorar su competitividad y productividad. La Iniciativa Fiscal de Addis (ATI) reúne en su Declaración de 2025 a 65 países asociados, socios para el desarrollo y organizaciones para promover sistemas tributarios que impulsen los ODS y declarar su firme compromiso político de aplicar la Agenda de Acción de Addis Abeba (AAAA), que busca armonizar los flujos de financiación y las políticas con las prioridades económicas, sociales y medioambientales.
Las autoridades tributarias deben reforzar las normas de divulgación y transparencia y comprometerse a reducir y, finalmente, eliminar los flujos financieros ilícitos, así como a reducir las oportunidades de evasión fiscal. Es importante reconocer la interconexión entre la fiscalidad y los objetivos establecidos en la Agenda 2030 de las Naciones Unidas. Dado que estas reformas afectan al valor de los bienes y servicios, por lo general con efectos regresivos, la fiscalidad no puede impulsar un desarrollo inclusivo y sostenible sin una participación y consulta deliberadas del sector privado para alcanzar estos objetivos. El ritmo sostenido de la innovación tecnológica también podría plantear mayores retos a los sistemas tributarios actuales, debido a las dificultades para definir y medir el valor de los activos intangibles y el lugar donde se crea valor.
El modelo de Bizkaia: un laboratorio vivo para replantear la fiscalidad
Las competencias tributarias de la provincia de Bizkaia, en el País Vasco, España, le permiten hacer algo revolucionario: convertirse en la primera autoridad local o regional en aplicar políticas fiscales alineadas con los ODS. Gracias a su trabajo con el Instituto de Innovación y Propósito Público de la UCL (IIPP), Bizkaia se ha convertido en un «laboratorio vivo» para una nueva forma de concebir la fiscalidad y la sostenibilidad. Esta aspiración concuerda con el papel de la región, a la vanguardia de los esfuerzos por lograr un crecimiento sostenible y equitativo y el bienestar de sus habitantes, algo que es posible gracias a su alto grado de autonomía, su historia singular, su capacidad para recaudar todos los impuestos y establecer leyes tributarias, y su firme compromiso regional con la innovación y la igualdad.
Sin embargo, la región afronta una serie de retos específicos, y el Gobierno de Bizkaia ha identificado tres áreas prioritarias que constituyen el foco y la motivación del modelo de Bizkaia para armonizar los ODS y la fiscalidad. Son las siguientes:
Cambios demográficos: El envejecimiento de la población y los cuidados, la equidad de género, las bajas tasas de natalidad y la migración son áreas de interés para el gobierno regional.
Crisis climática: En Bizkaia, es necesario tanto proteger y restaurar los espacios naturales como abordar los riesgos climáticos reorientando la economía hacia una producción más sostenible.
Resiliencia económica: El gobierno trabaja para que la economía de Bizkaia sea más ecológica e inclusiva y se centre en la innovación y el emprendimiento con el fin de impulsar el crecimiento económico.
El modelo recompensa las contribuciones a los ODS —en lugar de penalizar comportamientos— y está diseñado para ser sencillo e inclusivo; reconoce específicamente la importancia de las microempresas y las pequeñas empresas, y no solo la de las grandes empresas. Profundizamos en este modelo con la Dra. Kate Roll, profesora adjunta de Innovación, Desarrollo y Valor del Instituto de Innovación y Propósito Público de la UCL, quien explica cómo el modelo se centra en la interacción entre los sectores público y privado y en una concepción más amplia del «valor público», y cómo este modelo fue posible gracias a cambios más amplios en el gobierno y la sociedad en favor del desarrollo sostenible.
¿Cómo es un sistema tributario orientado a los ODS? ¿Cómo impulsa la Agenda 2030 de las Naciones Unidas?
Dra. Kate Roll: Hemos trabajado estrechamente con las autoridades tributarias de Bizkaia, España, tanto para analizar el papel de la fiscalidad en la construcción de una economía más ecológica y justa como para crear las herramientas necesarias para evaluar el desempeño respecto a los ODS.
Hasta la fecha, académicos y responsables de formular políticas interesados en la fiscalidad y los ODS se han centrado en dos áreas principales. En primer lugar, en los países de ingresos bajos, la cuestión es si los ingresos tributarios bastan para financiar funciones esenciales del Estado vinculadas a los ODS. Esto incluye la inversión en salud (ODS 3) y educación (ODS 4), así como los vínculos con instituciones sólidas (ODS 16) y la capacidad del Estado para invertir en innovación e industrias sostenibles (ODS 9). Esto conecta los ODS con el trabajo fundamental sobre erosión de la base imponible y traslado de beneficios (BEPS).
Otros han relacionado los desincentivos y los «impuestos al pecado» con los ODS; por ejemplo, gravar el tabaco puede considerarse una medida alineada con los ODS. Por consiguiente, existe la oportunidad de examinar un sistema tributario en su conjunto y evaluar hasta qué punto sus incentivos y desincentivos fiscales están alineados con los ODS. Esto plantea preguntas como: ¿Son progresivos los impuestos sobre la renta (ODS 1)? ¿Qué se puede cambiar para reducir las desigualdades (ODS 10)?
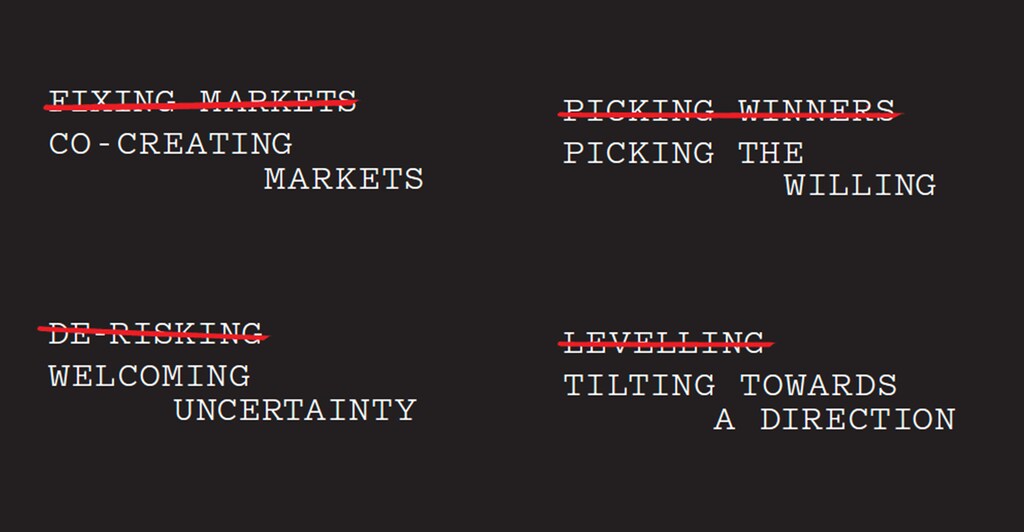
Si bien reconoce este trabajo, el IIPP ha adoptado un enfoque diferente, centrado en cómo la fiscalidad y otras políticas fiscales pueden construir mercados más ecológicos y justos. Esto concuerda con el innovador trabajo de la profesora Mariana Mazzucato sobre la orientación: el Estado tiene un papel vital no solo en corregir los mercados, sino también en construirlos y marcar el rumbo del crecimiento y la innovación.
El modelo de Bizkaia ofrece un enfoque para armonizar la fiscalidad y los ODS así como marcos preliminares para medir el desempeño de las empresas respecto a los ODS. Nuestra visión de un sistema tributario alineado con los ODS combina las tres perspectivas mencionadas: los impuestos bastan para financiar las funciones del Estado; los incentivos y desincentivos refuerzan los principios de los ODS; y los impuestos y otros instrumentos de política fiscal se utilizan para orientar la inversión y el crecimiento hacia una dirección más ecológica y justa.
Crear valor público mediante la política fiscal
¿Cómo configura la política fiscal los mercados? ¿Cómo puede un sistema tributario orientado a los ODS incentivar actividades de mercado que creen «valor público» y, al mismo tiempo, mantengan la innovación y unos ingresos estables?
Como sostienen Miedzinski, Mazzucato y Ekins: «Es necesario reorientar y racionalizar las políticas e inversiones públicas para aprovechar con mayor eficacia los beneficios de la ciencia, la tecnología y la innovación (CTI) en favor de los ODS». Los instrumentos de política fiscal van desde el apoyo financiero indirecto, como las desgravaciones fiscales para empresas, hasta el apoyo financiero directo mediante la contratación pública o la inversión estatal; los gobiernos también respaldan la innovación y la creación de mercados con instrumentos como servicios de asesoramiento, marcos de gobernanza y regulación, y plataformas de colaboración.
Durante mucho tiempo se ha considerado que los responsables de formular políticas son quienes «corrigen los mercados». En cambio, nos centramos en reconocer su papel activo en la construcción de mercados, lo que nos recuerda la importancia fundamental del Estado en la creación de tecnologías esenciales y destaca la importancia de instrumentos como la contratación pública, la fiscalidad, la inversión pública paciente y las condiciones para crear valor público. Estos instrumentos son fundamentales para vincular la inversión en innovación con la creación de valor público.
¿Cómo podría un sistema como el modelo de Bizkaia propiciar una «transición justa» para los trabajadores y las comunidades?
Consideramos que el trabajo para vincular los incentivos fiscales empresariales al desempeño respecto a los ODS es uno de los muchos instrumentos de política fiscal importantes para que los Estados construyan economías más ecológicas y justas y manifiesten su compromiso con las transiciones justas. Por ejemplo, los Estados pueden apoyar el desarrollo de un ecosistema sólido de energías renovables mediante instrumentos fiscales que reconozcan la transición hacia el uso de energías renovables.
Sin embargo, también se puede apoyar esta transición mediante la introducción de financiación paciente, el replanteamiento de la contratación pública y el establecimiento de condiciones para los contratos o las inversiones estatales. Estas iniciativas deben coordinarse para crear nuevos empleos e industrias que puedan apoyar a los trabajadores y las comunidades. La fiscalidad sigue siendo, además, un instrumento en gran medida vertical; debe complementarse con una participación sustancial de las personas afectadas por el cambio climático y por la eliminación gradual de las industrias con altas emisiones de carbono. ¿Qué significa para ellas una transición justa?
Fomentar la cooperación público-privada para aumentar la participación significativa en la reforma fiscal
Dado que las estrategias de los inversores buscan incorporar toda la gama de dimensiones ESG de la inversión responsable, ¿qué incentivos propone para aumentar la participación del sector privado en un modelo así?
Las autoridades tributarias regionales y nacionales están en una posición privilegiada tanto para exigir divulgaciones como para ofrecer incentivos y desincentivos financieros. Disponen de un poderoso conjunto de estímulos y sanciones para fomentar la participación. Hay numerosos ejemplos de programas de incentivos fiscales a los que las empresas pueden acogerse, como los incentivos para la investigación y el desarrollo ecológicos.
Sin embargo, además de un incentivo directo, la medición fiable del desempeño de las empresas respecto a los ODS puede tener otros efectos indirectos positivos. Como se ha señalado, el modelo de Bizkaia proporciona un marco para que el Estado mida y evalúe los avances en los ODS. Las empresas con un desempeño sólido respecto a los ODS pueden resultar atractivas para quienes buscan inversiones responsables. El desempeño empresarial respecto a los ODS también puede utilizarse como criterio de selección para la contratación pública y la inversión estatal. De este modo, crear una norma creíble aporta mayor certidumbre y permite que surjan nuevos ecosistemas.
Las empresas con un desempeño sólido respecto a los ODS pueden resultar atractivas para quienes buscan inversiones responsables.
Dra. Kate Roll, @IIPP_UCL
El modelo de Bizkaia muestra lo que una región puede lograr cuando las interacciones mutuamente beneficiosas entre los sectores público y privado se diseñan de forma estratégica. ¿Cómo pueden los gobiernos de todo el mundo actuar con mayor iniciativa y ampliar su visión de los instrumentos disponibles para impulsar el desarrollo sostenible?
En nuestra investigación, labor de formulación de políticas y docencia insistimos reiteradamente en el papel decisivo del sector público en la innovación y la creación de valor público. Para que los gobiernos adopten un enfoque más proactivo e integral respecto a los ODS, deben empezar por reexaminar el papel del propio gobierno y su inversión en las capacidades correspondientes. Esta perspectiva se refleja en la figura siguiente: el cambio exige pasar de corregir los mercados a construirlos, de elegir a los ganadores a elegir a quienes están dispuestos a actuar, de reducir los riesgos a aceptar la incertidumbre, y de igualar las oportunidades a inclinar el terreno de juego y marcar el rumbo. El modelo de Bizkaia representa esta nueva forma de pensar.