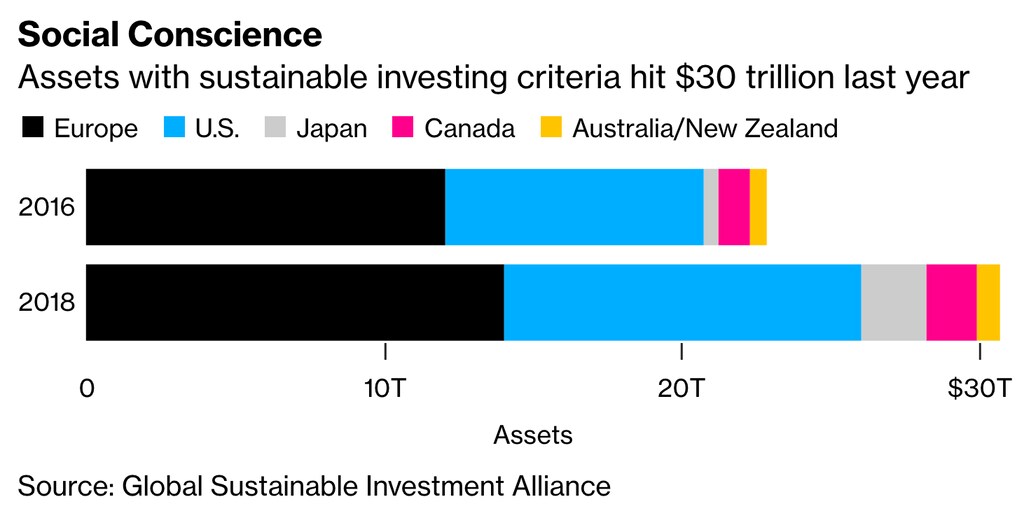
A principios del año pasado, las inversiones sostenibles ascendían a 31 billones de dólares.
Los estudios muestran que, en igualdad de condiciones, las empresas con menores emisiones de carbono tienen valoraciones más altas que aquellas con las emisiones más elevadas.
Los líderes empresariales están tomando conciencia de sus responsabilidades con la sociedad en general.
Sin duda, todas las sociedades representadas en Davos este año tienen un dicho equivalente a la expresión estadounidense «Que tus actos respalden tus palabras». El significado debería estar claro: no basta con hablar favorablemente de la necesidad de resolver los problemas de la sociedad; hay que tomárselo en serio e invertir en soluciones.
Para gran mérito de muchos inversores y líderes empresariales de todo el mundo, parece que eso está ocurriendo. La inversión sostenible ha pasado a ser la norma, no solo en el discurso, como oímos en la Cumbre de Acción Climática de la ONU y en la Cumbre de los Objetivos de Desarrollo Sostenible de la ONU en septiembre pasado, sino también, como volvimos a ver en el Foro Económico Mundial y en los datos financieros de todo el mundo.
Con unos 31 billones de dólares en inversiones sostenibles a principios del año pasado, según la Alianza Global de Inversión Sostenible, ahora hay pruebas claras de que un número cada vez mayor de grandes inversores institucionales incorpora consideraciones fundamentales ambientales, sociales y de gobernanza (ASG) en la asignación de capital y en sus criterios de gestión responsable.
Además de lo «correcto» de estas acciones, también hay otros buenos motivos para realizar este tipo de inversiones. Un análisis reciente de varios colegas míos de BCG, centrado en las emisiones de carbono de tres industrias fundamentales —la química, la energética y la minera—, concluyó que, en igualdad de condiciones, las empresas con menores emisiones de carbono tenían valoraciones entre un 12 % y un 13 % superiores a las de las empresas con emisiones promedio, y entre un 22 % y un 25 % superiores a las de aquellas con las emisiones más elevadas.
Un análisis más detallado reveló que la magnitud y la importancia de las diferencias de valoración aumentaron sustancialmente durante los últimos 10 años. En los últimos cinco años, más inversores tomaron medidas en relación con las prácticas climáticas —excluyendo de sus carteras a las empresas con altas emisiones de carbono— que en los primeros años de la década. Esperamos que esta tendencia continúe y probablemente también se acelere en la nueva década.
En términos más generales, está claro que los líderes empresariales son cada vez más conscientes de ello. Esto quedó patente en agosto pasado, cuando Business Roundtable, que representa a muchas de las mayores empresas estadounidenses, reconoció que las empresas que cotizan en bolsa tienen obligaciones no solo con sus accionistas, sino también con otras partes interesadas, incluidos los empleados, los clientes, los proveedores, las comunidades en las que operan y la sociedad en general.
Esto debería ser de sentido común. Al fin y al cabo, cualquier empresa que no tenga presentes los mejores intereses de sus clientes, empleados, proveedores y del público probablemente esté rindiendo por debajo de sus posibilidades y perjudicando a sus inversores. Ambas cosas —como ha revelado la investigación en curso de BCG sobre el impacto social total— están estrechamente relacionadas.
Incluso la revista Forbes, firme defensora de las políticas de libre mercado, ha reconocido que lo que más desean los estadounidenses de las grandes empresas son empleos, salarios justos para los trabajadores, un trato justo para los clientes, productos de calidad, una sólida gestión ambiental y contribuir a las comunidades. En su clasificación de las mejores empresas ciudadanas de Estados Unidos, la revista afirmó que las empresas que cumplen esos valores y «asumen por iniciativa propia la defensa del interés público» pueden obtener mejores resultados para sí mismas y, al mismo tiempo, mejorar la sociedad.
Tradicionalmente, las empresas han intentado cumplir sus responsabilidades sociales, algo difusas, principalmente mediante donaciones benéficas. Más recientemente, han ido más allá e incorporado la sostenibilidad y prácticas socialmente responsables a sus operaciones centrales de maneras que también resultan rentables.
Muchos inversores ya lo exigen. Robert Eccles, de la Universidad de Oxford, declaró a Harvard Business Review: «Cuando el director ejecutivo y el director financiero oyen hablar de temas de sostenibilidad a las personas que compran y venden sus acciones, eso hace que el asunto se vuelva muy real».
Ante estas nuevas realidades, los líderes empresariales de la década de 2020 deberán replantearse su imaginación directiva y su toma de decisiones, centrándose en una nueva definición del valor corporativo que vaya más allá de márgenes de beneficio previsibles y flujos constantes de dividendos.
El público, los responsables políticos, los clientes, los empleados y un número cada vez mayor de inversores lo esperan. Y, si las tendencias actuales continúan, pronto lo exigirán.
Se necesitarán industrias enteras para contribuir a resolver los mayores desafíos de la sociedad. Los líderes con visión de futuro verán la necesidad de afrontar estos desafíos como oportunidades de reinvención y expansión. En lugar de ignorar los riesgos que se avecinan o movilizar a sus grupos de presión y abogados para bloquear el cambio, ejercerán un liderazgo estratégico y formarán coaliciones para la acción colectiva dentro y fuera de sus industrias.
A largo plazo, como confirman claramente las tendencias de inversión, recibirán una recompensa adecuada por sus esfuerzos.




