La encuesta Findex del Banco Mundial revela que 1.400 millones de adultos no tienen acceso a servicios bancarios.
La tecnología móvil ha reducido el número de personas «sin acceso a servicios bancarios» en el mundo en desarrollo, pero aún queda mucho por hacer.
Se ha demostrado que la «inclusión financiera» reduce la pobreza y mejora vidas, especialmente las de las mujeres más pobres.
Escuche el pódcast Radio Davos y suscríbase aquí.
En el mundo, 1.400 millones de adultos no tienen acceso a servicios bancarios. Eso significa que les resulta más difícil ahorrar, pedir préstamos, enviar dinero o emprender un negocio que a quienes sí tenemos acceso.
Nuestra invitada en este episodio de Radio Davos es experta en la situación mundial del acceso de las personas a los servicios financieros y ayudó a crear la base de datos Global Findex, una enorme encuesta sobre inclusión financiera.
Leora Klapper, economista jefa del equipo de Investigación sobre Finanzas y Sector Privado del Grupo de Investigación sobre el Desarrollo del Banco Mundial, tiene una perspectiva verdaderamente global de este tema y explicó por qué la inclusión financiera —que, por fortuna, va en aumento— puede ser fundamental para erradicar la pobreza y mejorar vidas.
¿Qué está haciendo el Foro para mejorar el sistema bancario mundial?
Inclusión financiera: transcripción del pódcast
Robin Pomeroy: Estamos aquí para hablar de inclusión financiera. ¿Qué es la inclusión financiera?
Leora Klapper: La inclusión financiera significa que los hogares y las empresas tienen acceso a servicios financieros adecuados y pueden utilizarlos de manera eficaz; servicios que deben prestarse de forma responsable y sostenible, en un entorno bien regulado.
En la práctica, significa que las mujeres tienen un lugar seguro fuera de casa donde guardar su dinero. El salario de su trabajo se deposita en una cuenta y no tienen que volver a casa con un fajo de billetes en el bolsillo. Pueden enviar dinero a sus familias en zonas rurales o en el extranjero de forma más cómoda y económica, directamente desde el teléfono.
Además, los comerciantes que pagan a sus proveedores y aceptan pagos de clientes con una tarjeta o un teléfono pueden crear un historial crediticio para acceder a préstamos en mejores condiciones y aumentar sus existencias.
La inclusión financiera, incluido el acceso a servicios financieros digitales, es un objetivo importante de las políticas públicas porque ayuda a las personas a gestionar mejor su dinero. Las cuentas les dan más control sobre su dinero y su vida financiera.
Las investigaciones muestran que, cuando una mujer obtiene una cuenta, aumenta sus ahorros, gasta más en la educación de sus hijos e invierte en oportunidades de negocio. En otras palabras, tener una cuenta puede ofrecer a las mujeres más privacidad, seguridad y control sobre su dinero.
Por ejemplo, un estudio reciente de un programa gubernamental de empleo temporal en India, que llegó a más de 100 millones de personas, concluyó que pagar las prestaciones directamente en la cuenta de una institución financiera de las mujeres —y no en la de su marido u otro hombre cabeza de familia— aumentó el control financiero de las mujeres sobre su dinero, influyó en las normas de género que les impedían trabajar y las incentivó a buscar empleo, en comparación con las mujeres que cobraban en efectivo. El mayor impacto se observó en las mujeres cuyos maridos se habían opuesto más a que trabajaran.
Robin Pomeroy: Entonces, ¿hablamos exclusivamente del acceso de las mujeres a los servicios bancarios y financieros, o a veces también de los hombres?
Leora Klapper: Hablamos, en términos más generales, de que todos los adultos tengan acceso a una cuenta: mujeres, hombres, jóvenes, personas mayores y, desde luego, adultos más pobres.
Y de los beneficios del acceso a servicios financieros, incluidas cuentas, crédito y pagos digitales. Sin embargo, además de los muchos beneficios de tener una cuenta para todos los adultos, buena parte de las investigaciones indica que disponer de un lugar seguro fuera de casa para guardar el dinero puede beneficiar especialmente a las mujeres.
Robin Pomeroy: Quisiera preguntar cuántas personas están excluidas cuando hablamos de inclusión financiera. Pero antes, hablemos de Findex. En su biografía dice que es fundadora de la base de datos Global Findex. Es muy importante para esta conversación. Cuéntenos qué es.
Leora Klapper: Desde 2011, la base de datos Findex mide cómo ahorran, piden préstamos, hacen pagos y gestionan sus riesgos financieros los adultos de todo el mundo. Nuestro indicador principal —la titularidad individual de una cuenta en un banco u otra institución financiera regulada, incluidas las cuentas de dinero móvil— ha aumentado hasta llegar al 76% de los adultos del mundo, frente a apenas la mitad hace una década, y se reconoce como una Meta 8.1 de los Objetivos de Desarrollo Sostenible de la ONU.
La edición de 2021, basada en encuestas representativas a nivel nacional, reunió a 128.000 adultos de 123 economías durante la pandemia de COVID-19 y midió el acceso y el uso de servicios financieros formales e informales. Incluyó el uso de tarjetas, teléfonos móviles e internet para hacer y recibir pagos digitales, incluida la adopción de pagos digitales a comerciantes —cómo se compran alimentos— y el pago de servicios públicos —cómo se pagaban las facturas de electricidad durante la pandemia—, además de preguntas sobre las preocupaciones financieras de las personas y su capacidad para conseguir dinero en caso de emergencia.
Empezamos a recopilar los datos porque nos frustraba que la información sobre aspectos como la titularidad de cuentas, obtenida directamente de los bancos, fuera una caja negra. No sabíamos cuántas mujeres tenían cuentas en comparación con los hombres, cuántos adultos pobres hacían pagos digitales en comparación con los más ricos ni cuántos jóvenes ahorraban. Pero ahora sí lo sabemos. Al visibilizar estas brechas en la titularidad de cuentas, ayudamos a los responsables de formular políticas y a los profesionales del sector a diseñar mejores políticas y productos.
Robin Pomeroy: Repítanos algunas de esas estadísticas. Parece que ha habido un aumento increíble de la proporción de personas que ahora están incluidas en algún tipo de servicio financiero. ¿Cuáles son las cifras principales sobre la situación actual del mundo?
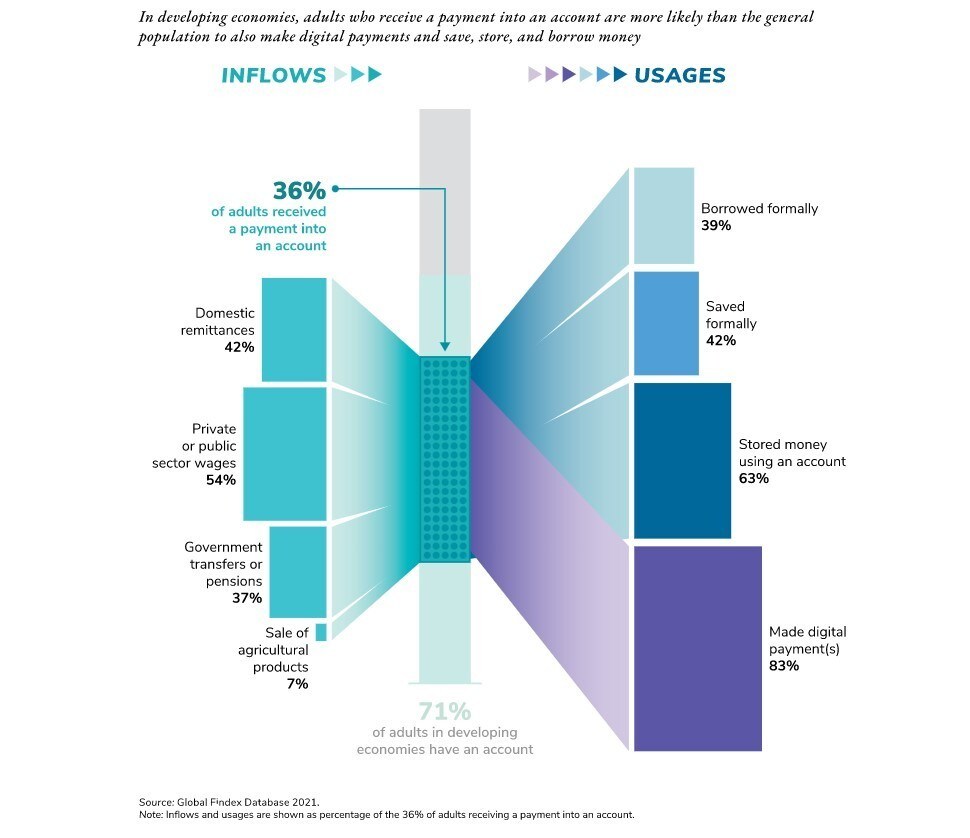
Leora Klapper: Descubrimos que el 76% de los adultos del mundo tiene una cuenta en un banco o un proveedor de servicios financieros, incluidas las cuentas de dinero móvil. Son cuentas en el teléfono ofrecidas por una empresa de tecnología financiera o un proveedor de servicios de dinero móvil. En los países en desarrollo, el 71% de los adultos tiene una cuenta: un aumento de más de 30 puntos porcentuales desde que empezamos a recopilar los datos hace una década.
Robin Pomeroy: ¿Qué impulsa esa tendencia, ese aumento?
Leora Klapper: Los gobiernos han hecho muchas cosas para apoyar la inclusión financiera, entre ellas, aprobar normativas que permiten la competencia de las empresas de tecnología financiera y de proveedores no bancarios, como los proveedores de servicios de dinero móvil. También han invertido en infraestructura, tecnología móvil y electrificación, lo que permite ampliar las redes de agentes bancarios y de dinero móvil para que las personas accedan a servicios cerca de casa, en sus propias comunidades.
Robin Pomeroy: ¿Ese crecimiento se está dando en los países más pobres del mundo?
Leora Klapper: Sí. En los últimos diez años, observamos un auge de las cuentas en algunos países grandes, sin duda en China e India. Pero, en esta ronda de datos, el crecimiento fue más inclusivo. Vimos avances en todo el mundo, en América Latina, África y Asia.
Robin Pomeroy: ¿Cuáles son las medidas más sencillas que se pueden tomar para mejorar la inclusión financiera?
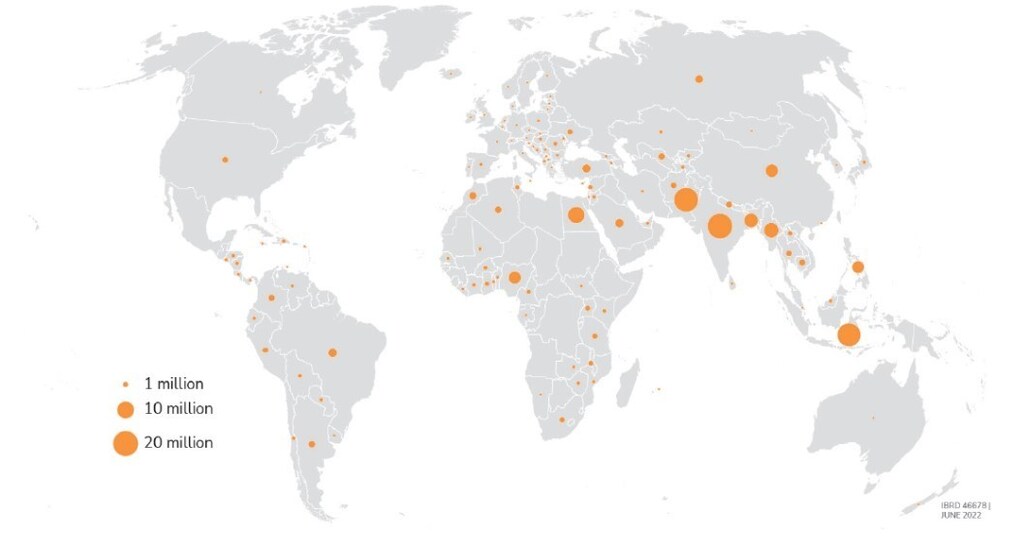
Leora Klapper: Está claro que aún queda mucho camino por recorrer: 1.400 millones de adultos siguen sin acceso a servicios bancarios, y muchos de los que sí tienen una cuenta no la usan. No será fácil llegar al 30% restante.
Una característica especial de los datos de Findex es que podemos preguntar a quienes no tienen acceso a servicios bancarios por qué no tienen una cuenta. En una encuesta preguntamos a las personas por qué no tenían cuenta. Solo el 3% de los adultos dice que la única razón por la que no tiene una es que no la necesita. Esto pone de manifiesto la enorme demanda insatisfecha de servicios financieros entre quienes no tienen acceso. Si se les ofrece un producto adecuado, asequible y que responda a sus necesidades, es muy posible que lo acepten.
«1.400 millones de adultos siguen sin acceso a servicios bancarios, y muchos de los que sí tienen una cuenta no la usan. No será fácil llegar al 30% restante».
Leora Klapper, Banco Mundial
Además, muchos países carecen de infraestructura, como electricidad fiable para procesar pagos, y a menudo no hay sucursales bancarias en las zonas donde vive la población sin acceso a servicios bancarios. Demasiados servicios financieros están mal diseñados y son difíciles de usar para los clientes más necesitados.
Muchos adultos sin acceso a servicios bancarios nos dicen que estos servicios son sencillamente demasiado caros y quedan demasiado lejos.
Una solución son los servicios financieros digitales, incluidos los que ofrecen las empresas de tecnología financiera y los proveedores de servicios de dinero móvil. Estos aprovechan la tecnología móvil y pueden ayudar a reducir el problema de la distancia física entre las instituciones financieras y sus clientes.
Por ejemplo, puede que no haya sucursales bancarias ni cajeros automáticos en zonas remotas de Asia o en aldeas de África. Actualmente, en la mayoría de las zonas hay un comerciante local —un agente que vende minutos para el teléfono móvil y que cada vez ofrece más servicios financieros—. Así, los habitantes de las aldeas ya no tienen que invertir tiempo ni dinero en transporte para acceder a servicios financieros formales.
Por ejemplo, en Asia meridional, observamos que 240 millones de adultos sin acceso a servicios bancarios tienen un teléfono móvil. Es más de la mitad de los 430 millones de personas sin acceso en la región. Sin embargo, a menudo carecen de las herramientas básicas que necesitan para obtener servicios financieros y móviles.
Una gran barrera es la falta de identificación oficial, algo que mencionan a menudo las personas sin acceso a servicios bancarios, especialmente en África subsahariana, donde el 37% de los adultos de este grupo señala que la falta de documentación es un motivo por el que no tiene una cuenta en una institución financiera. Además, el 30% se enfrenta a obstáculos para abrir una cuenta de dinero móvil.
«El 30% de las personas sin acceso a servicios bancarios se enfrenta a obstáculos para abrir una cuenta de dinero móvil».
Leora Klapper, Banco Mundial
La base de datos Findex también incluye datos que recopilamos conjuntamente con el equipo de Tecnología de la Información para el Desarrollo del Banco Mundial. Observamos que, en África subsahariana, más de 100 millones de adultos —el 16% de la población adulta— no tienen acceso a servicios bancarios ni identificación oficial.
Otra medida muy sencilla que pueden tomar los gobiernos es dar ejemplo digitalizando algunos de sus propios pagos. Según los datos de Findex, unos 85 millones de adultos sin acceso a servicios bancarios reciben pagos del gobierno en efectivo. Esto incluye salarios, pensiones y transferencias de ayuda gubernamental. Las investigaciones muestran que, para los gobiernos, trasladar algunos de estos pagos a cuentas cuesta menos y puede reducir las filtraciones y la corrupción. Trasladarlos a cuentas puede abrir una vía para aumentar la titularidad de cuentas entre quienes no tienen acceso a servicios bancarios.
Permítanme dar un ejemplo. Tuvimos el placer de probar el cuestionario Findex en más de 30 países del mundo. Mi colega habló con una mujer de Zambia que era maestra en una zona rural. Ella le contó que cada mes tenía que cerrar las escuelas de las aldeas durante dos días para viajar a la capital y cobrar su salario. Se quejaba del coste del transporte y del riesgo para su seguridad de volver a casa con un fajo de dinero en el bolsillo.
Imaginen que el gobierno digitalizara esos pagos a la maestra. Las investigaciones muestran que eso beneficia al gobierno: cuesta menos, es más seguro, aumenta la probabilidad de que el dinero llegue realmente a sus manos y puede reducir la corrupción. También le ahorra a la maestra los gastos de transporte. Pero, en última instancia, el mayor impacto sería que pudiera mantener las escuelas abiertas uno o dos días más al mes. Por eso creemos que la inclusión financiera y la digitalización de los pagos contribuyen a objetivos de desarrollo más amplios que pueden ayudar a las sociedades.
Robin Pomeroy: ¿Podría explicarnos cómo funcionan esas tecnologías móviles? Porque quizá la gente del mundo occidental, de los países más ricos, tenga una cuenta bancaria del tipo que existe desde hace generaciones. Tal vez ahora tenga banca en línea, pero básicamente tiene una cuenta en un banco. En algunos de estos países más pobres, donde habla de servicios financieros móviles, no se trata exactamente de eso. ¿Podría darnos un ejemplo de cómo sería un servicio financiero que pudiera utilizar esa mujer de Zambia?
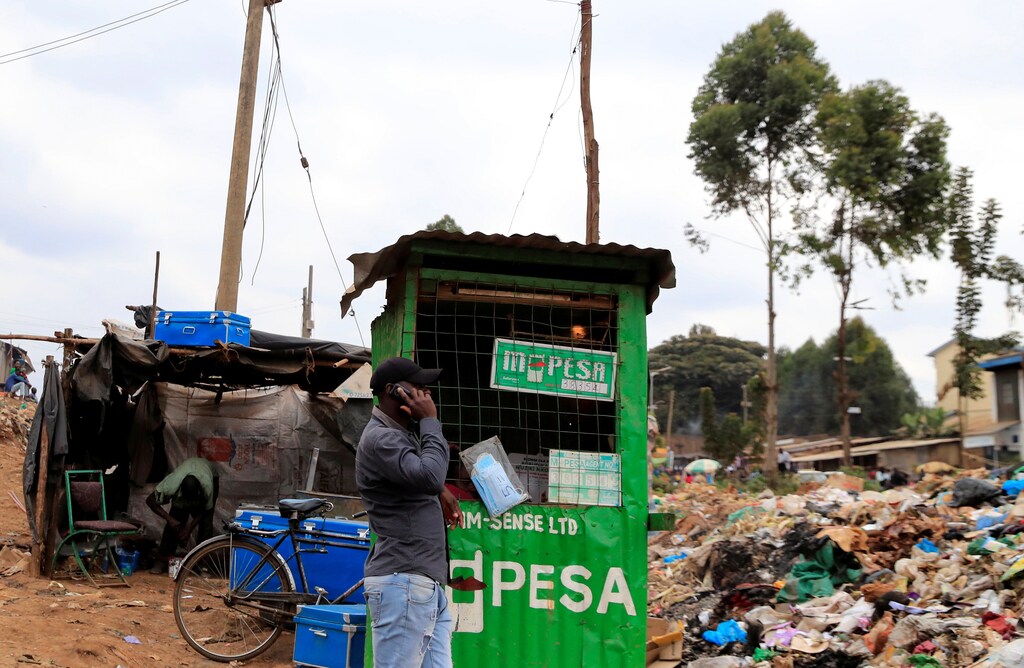
Leora Klapper: En África subsahariana, es común que las empresas de telecomunicaciones ofrezcan servicios financieros. Por ejemplo, Orange, M-PESA son ejemplos de empresas líderes en Kenia. Las compañías de telecomunicaciones ofrecen una cuenta, a menudo mediante un teléfono sencillo que solo permite enviar mensajes de texto. Las personas pueden depositar y retirar dinero usando los mismos agentes móviles que les venden minutos para el teléfono.
Pensemos en una aldea rural sin banco ni cajero automático. Hay un agente móvil, a menudo una persona conocida por el cliente. Puede ser alguien de la comunidad o un familiar de confianza. Allí pueden depositar y retirar dinero.
También vemos que en toda África aumenta el uso de cuentas de dinero móvil para ahorrar. Estas cuentas se diseñaron para pagos entre personas, a menudo como una forma más económica, segura y cómoda de enviar dinero a casa a la familia en zonas rurales, para quienes trabajan en la ciudad. Y su uso se ha ampliado mucho más.
A menudo, los bancos no están diseñados para el tipo de pagos frecuentes y de bajo importe que hacen las personas pobres. Pensemos en una mujer que quiere ahorrar un dólar al día para pagar las facturas mensuales y guardar ese dólar fuera de casa.
Por ejemplo, en África occidental existe un modelo llamado sousous. Son hombres que quizá llegan en ciclomotor y van de casa en casa para recoger, normalmente de una mujer, un dólar al día y guardarlo en un lugar seguro. Luego se lo devuelven al final del mes, menos el ahorro de un día. Así, estas mujeres pagan por guardar su dinero en un lugar seguro fuera de casa. Les preguntamos por qué no usan su cuenta bancaria para ahorrar y dicen que tendrían que tomar un autobús hasta el otro lado de la ciudad y hacer cola, algo inviable a diario.
Sin embargo, ahora pueden usar a un agente móvil de su barrio. Así les resulta más fácil y no les cuesta nada depositar un dólar al día en su cuenta de dinero móvil asociada al teléfono. A fin de mes, pueden retirar fácilmente el dinero para pagar sus facturas mensuales.
Robin Pomeroy: Parece que la expansión de este tipo de tecnología ofrece muchas ventajas. ¿También tiene inconvenientes? Algunas personas a las que entrevistaron en su investigación no quieren conectarse a estos servicios. ¿Tienen motivos para sentirse algo inquietas?
Leora Klapper: En primer lugar, las personas solo se benefician de tener una cuenta si cuentan con la capacidad y la confianza necesarias para usarla por sí mismas. Los datos de Findex indican que alrededor de un tercio de los titulares de cuentas de dinero móvil en África subsahariana nos dice que no puede usar su cuenta sin la ayuda de un familiar o un agente.
Es importante reconocer que los usuarios pobres y sin experiencia financiera quizá no puedan beneficiarse de tener una cuenta si no entienden cómo usarla para aprovechar sus ventajas y evitar los numerosos riesgos para la protección del consumidor, como las comisiones ocultas excesivas, el sobreendeudamiento, el fraude y la discriminación. Por eso, los responsables de formular políticas deben asegurarse de que la regulación avance al ritmo de estas innovaciones digitales y evitar que ocurran estos problemas. De lo contrario, la gente desconfiará de los servicios financieros digitales y podrían perderse estas oportunidades de desarrollo.
Robin Pomeroy: En cuanto a los costes: habla de personas que cruzan la ciudad y hacen cola para depositar dinero en una sucursal bancaria física, pero los bancos cobran comisiones y supongo que los operadores móviles también. ¿Tiene una idea de cuánto le costaría a esa mujer de Zambia recibir su salario mediante algún tipo de servicio financiero, o cuánto le costaría acceder a él? ¿Es también una barrera importante?
Leora Klapper: Los costes varían mucho según el país y el producto. A menudo, abrir y mantener una cuenta bancaria tiene un coste. Los servicios de dinero móvil se crearon y diseñaron para hacer pagos. Por eso, normalmente se cobra una comisión por el pago o por retirar dinero, pero mantener y utilizar una cuenta de dinero móvil suele costar menos que una cuenta bancaria.
Además, estos servicios ofrecen una enorme comodidad al estar disponibles cerca. Por ejemplo, hemos estudiado el uso de empresas de tecnología financiera para enviar remesas internacionales a casa. Los trabajadores de países de renta alta envían dinero a países en desarrollo, por ejemplo, de Asia. Muchas investigaciones muestran que a menudo cuesta mucho menos enviar el dinero directamente desde la propia empresa que hacerlo a través de un banco o una empresa de transferencias de dinero.
Robin Pomeroy: Una última pregunta sobre la tecnología. Si tienes dinero de alguna manera en el teléfono, ¿hay forma de retirarlo en efectivo si, por ejemplo, vives en una zona rural de África? ¿O se queda en el teléfono y haces los pagos desde allí?
Leora Klapper: Sí, por supuesto. El operador de dinero móvil mantiene todo el dinero en una cuenta de depósito en una institución financiera regulada, y se puede retirar en cualquier momento a través de un agente móvil local. En la práctica, los agentes móviles que venden minutos para hacer llamadas y enviar mensajes de texto también ofrecen ahora servicios financieros, aceptando depósitos y permitiendo retiros.
Robin Pomeroy: La tecnología móvil lleva bastante tiempo entre nosotros, ¿verdad? ¿Podría decirnos cuándo empezó a extenderse? ¿Y hay tecnologías nuevas? Todo el mundo habla de la cadena de bloques y cosas por el estilo. ¿Servirá algo de eso o es mejor confiar en una solución ya bastante consolidada y relativamente sencilla?
Leora Klapper: En Findex hacemos preguntas sobre tecnologías que ni siquiera se habían inventado o imaginado hace diez años, cuando empezamos la encuesta. Sin duda, ha habido muchas innovaciones tecnológicas, especialmente para mantener el dinero más seguro. Pero en África subsahariana estamos viendo que el sector de la tecnología móvil está creciendo enormemente, sobre todo durante la pandemia de COVID-19.
Ahora observamos que el 33% de los adultos de África subsahariana tiene una cuenta de dinero móvil y la utiliza para algo más que hacer pagos: también para ahorrar y pedir préstamos. Además, cada vez más adultos tienen teléfonos inteligentes con acceso a internet, lo que les permite acceder a una mayor variedad de servicios financieros.
Robin Pomeroy: ¿Qué impacto podemos decir que ha tenido la COVID-19? Lo ha mencionado un par de veces.
Leora Klapper: Es importante recordar que 2021, cuando recopilamos los datos, no fue un año normal. Durante el primer año de la pandemia oímos hablar mucho de cómo la tecnología digital permitió a las personas, sobre todo en los países más ricos, pasar rápidamente al trabajo híbrido y utilizar canales digitales para sus actividades cotidianas, por ejemplo, pedir alimentos a domicilio o recibirlos en la acera.
Las numerosas restricciones a la movilidad y al distanciamiento social, junto con la percepción de que el efectivo no era higiénico, aceleraron mucho el paso a los pagos digitales.
Los datos de Findex nos permitieron cuantificar cómo se produjo esa aceleración digital para las personas de los países en desarrollo. Pudieron utilizar servicios financieros digitales por primera vez.
Por ejemplo, en América Latina y el Caribe, los países ya contaban antes de la pandemia con la infraestructura digital y la preparación necesarias para acelerar este cambio, pero afrontaban dificultades relacionadas con los costes de los servicios financieros digitales, la formalización de las empresas y los impuestos. Descubrimos que durante la pandemia el 40% de los adultos nos dijo que había hecho pagos digitales a comerciantes. Entre ellos, el 14% hizo su primer pago a un comerciante y compró alimentos con una tarjeta o un teléfono por primera vez durante la pandemia.
La sorpresa no es que ocurriera, sino lo rápido que ocurrió.
También supimos que alrededor de un tercio de los adultos de países en desarrollo que pagaron directamente desde su cuenta una factura de servicios —de agua, basura o electricidad— lo hicieron por primera vez después del inicio de la pandemia de COVID-19. Esto aporta más pruebas del papel de la pandemia en la aceleración de la adopción de pagos digitales.
¿Por qué importa esto? Por ejemplo, hablé con una mujer de una zona periurbana de India que cada mes pagaba 50 rupias por el autobús hasta la ciudad para abonar una factura de electricidad de 300 rupias. Los servicios financieros digitales podrían ahorrarle tiempo y dinero.
Robin Pomeroy: Hemos hablado mucho aquí del mundo en desarrollo. ¿Su investigación también abarca los países más ricos? ¿Podemos hablar un poco de lo que descubrieron allí?
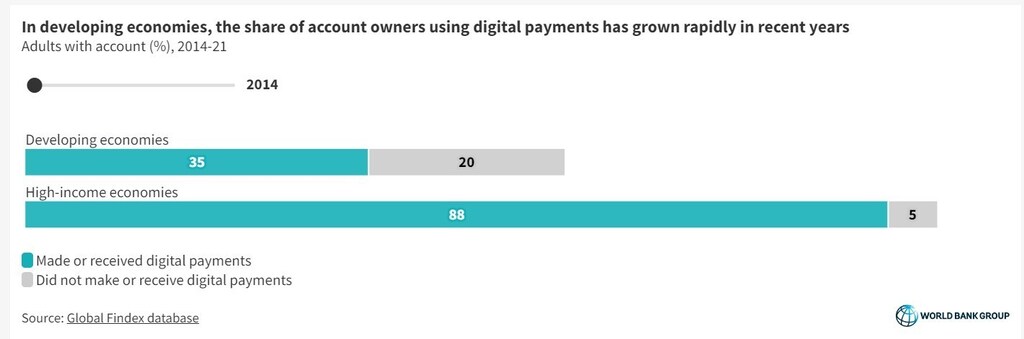
Leora Klapper: Sí. En los países de renta alta, casi todos los adultos dicen que hacen y reciben pagos digitales. Son algo omnipresente en nuestra sociedad. Donde vimos una adopción y un crecimiento enormes fue en los países en desarrollo, que se pusieron al día durante la COVID-19. Sin embargo, también observamos brechas en los países desarrollados, sobre todo en la frecuencia del ahorro y en las dificultades que afrontan los adultos más pobres para acceder a servicios financieros.
Robin Pomeroy: ¿Está mejorando entonces el acceso deficiente a los servicios financieros en las comunidades más pobres? ¿Vemos también en esas partes del mundo la tendencia positiva que observa a escala mundial?
Leora Klapper: Sí, hemos visto que muchas de las brechas se han reducido, pero aún observamos, por ejemplo, que en países con antecedentes de hiperinflación los adultos desconfían de mantener su dinero en el banco. También vemos en algunos países problemas de confianza en el sector bancario, en aquellos que han atravesado crisis bancarias.
La gente solo utilizará los servicios bancarios si confía en que su dinero está seguro en el banco y en que, cuando haga un pago, el dinero llegará a su destinatario. Por eso es tan importante aplicar con firmeza la protección del consumidor, para garantizar que no haya fraude ni abusos financieros y que la confianza en los bancos siga siendo alta, incluso en los países de ingresos altos.
Robin Pomeroy: ¿Podría contarnos algo sobre usted? ¿Por qué es un tema tan importante para usted personalmente?
Leora Klapper: He viajado por el mundo hablando con la gente sobre su vida financiera, asegurándome de que hacemos las preguntas adecuadas, y una y otra vez se oye lo importante que es que todos los adultos tengan un lugar seguro donde guardar su dinero.
Por ejemplo, nunca olvidaré una experiencia en la India rural, donde conocimos a un pequeño grupo de mujeres que se habían unido para reunir sus muy modestos ahorros y consiguieron un pequeño microcrédito para comprar una pequeña picadora de carne manual, parecida a una cafetera, un molinillo de café. Cobraban a la gente de las zonas vecinas por usarla. Y habían ahorrado una pequeña parte de sus ganancias, muy escasas, para contratar al primer maestro que viajara hasta su aldea y enseñara a leer a sus hijas.
Y este es el tipo de acceso a servicios financieros básicos, como cuentas de ahorro y crédito, que puede apoyar a los millones de mujeres de todo el mundo que tienen estas ideas y sueños para ayudar a sus familias y comunidades.
La mayor parte de mi investigación analiza cuáles son los beneficios reales de los pagos digitales para los usuarios. ¿Son algo más que una simple comodidad?
Por ejemplo, diseñamos un estudio para medir el impacto de pagar directamente en una cuenta a los trabajadores de fábricas de Bangladesh, en su mayoría mujeres, en comparación con los trabajadores que abrieron cuentas, pero recibían sus salarios en efectivo. Al hablar con una trabajadora, nos contó que, cuando le pagaban en efectivo, su suegra la esperaba literalmente a la salida de la fábrica el día de pago. Pero ahora ya no puede hacerlo. Pagarle directamente en una cuenta le da privacidad, seguridad y más control sobre su dinero.
Las investigaciones muestran que los trabajadores de fábricas a quienes se les paga en una cuenta tienen más probabilidades de ahorrar y menos de hacer compras impulsivas. También estaban mejor preparados para afrontar emergencias de salud y otros gastos imprevistos. Y, algo muy importante, con el tiempo aprendieron a utilizar mejor los servicios financieros por su cuenta, evitando cargos adicionales de los agentes. En otras palabras, se convirtieron en clientes financieros más avezados.
Esto concuerda con investigaciones que muestran, por ejemplo, que las mujeres con cuentas tienen más voz en las decisiones sobre el presupuesto y los gastos del hogar. Así, un estudio en Filipinas muestra que los hogares donde las mujeres tienen sus propias cuentas tienen más probabilidades de comprar una lavadora y otros artículos para el hogar que podrían beneficiarlas más.
Robin Pomeroy: Esta encuesta se realizó en 2021. ¿Cuándo será la próxima y qué espera ver cuando la vuelvan a realizar?
Leora Klapper: Uno de los hallazgos más alentadores y sorprendentes de los datos fue la amplia adopción de los pagos digitales. Pero el mundo ha vuelto a abrirse. En mi propio barrio, donde crecí, en Queens, la panadería italiana, que en julio de 2020 solo aceptaba efectivo, instaló su primer terminal de punto de venta para aceptar pagos digitales, porque la gente tenía miedo de usar efectivo. Y luego, cuando estuve en casa este verano, vi un gran letrero en la ventana: «¡Solo aceptamos efectivo!»
Así que la pregunta será: ¿continuará esta adopción, esta rápida digitalización de los pagos, cuando el mundo vuelva a abrirse? Y así será si tanto los vendedores como los usuarios ven los beneficios, y si los comerciantes que aceptan pagos digitales tienen la oportunidad de utilizar su historial de pagos para acceder a mejores condiciones de crédito. ¿Superan los beneficios a los costos? Y eso solo ocurrirá si estos servicios se prestan en un entorno seguro.
Esperamos que nuestra próxima encuesta se realice en 2024.
Robin Pomeroy: ¿Adónde puede acudir la gente si quiere saber más sobre este tema y sobre la base de datos Findex?
Leora Klapper: Hay muchos datos en globalfindex.worldbank.org. Tenemos datos de 123 países, además de todos nuestros análisis.
Encuentra todos nuestros pódcast aquí.
Suscríbete: Radio Davos; Meet the Leader; Book Club; Agenda Dialogues.
Únete al World Economic Forum Podcast Club en Facebook.