• En un mundo de convulsiones cada vez mayores, los inversores ESG también deben poder evaluar la resiliencia.
• Están empezando a surgir marcos fragmentarios para medir la resiliencia.
• La experiencia en resiliencia debería establecerse a nivel de consejo de administración y de supervisión sectorial.
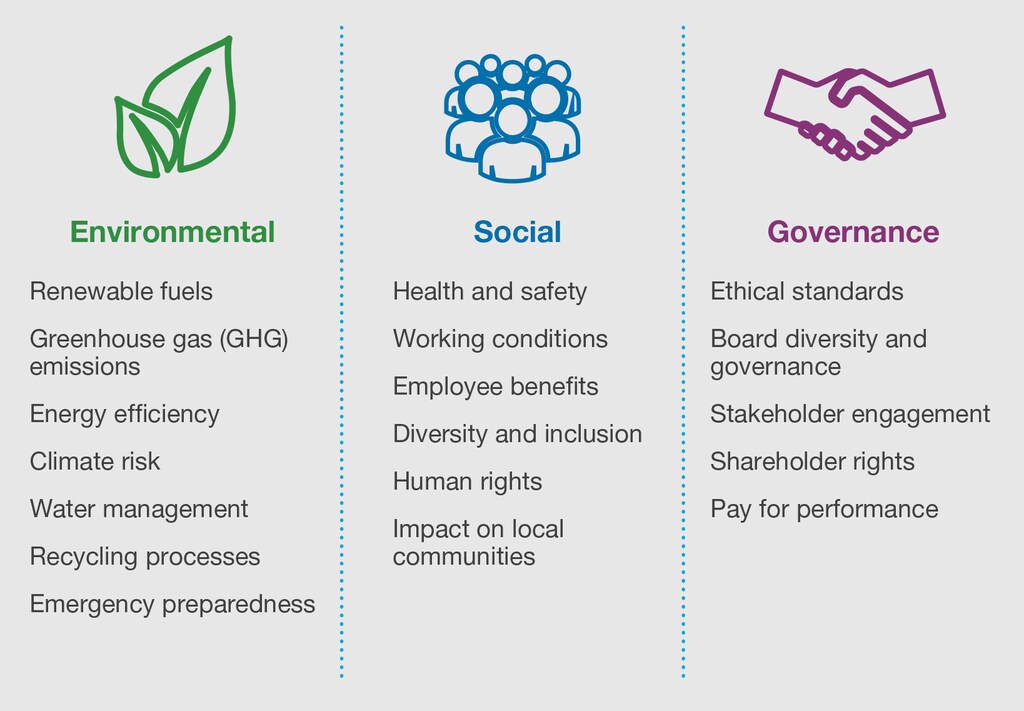
Al reunir a los principales líderes mundiales en la Cumbre del Día de la Tierra sobre el Clima del mes pasado, la administración Biden ha devuelto a Estados Unidos un renovado enfoque y compromiso con el urgente desafío de abordar el cambio climático mundial. El eje central de la cumbre no fue solo un debate sobre la preservación de la naturaleza y la necesidad de innovaciones tecnológicas para reducir las emisiones de carbono, sino también el papel fundamental de los mercados financieros en la respuesta a la crisis climática. De hecho, en los primeros 100 días en el cargo, la administración Biden ha dado varios pasos para allanar el camino hacia una inversión más sostenible y ESG. El ESG, que se ha convertido en un conjunto de métricas ampliamente utilizado, implica analizar factores ambientales, sociales y de gobernanza al determinar en qué programas, fondos y empresas invertir.
Con este enfoque en la transformación, es probable que aumente el uso de los marcos ESG, ya que muchas empresas actuales y emergentes, así como nuevos proyectos, experimentarán un aluvión de inversiones incrementales, tanto de capital privado como de gobiernos de todo el mundo: por ejemplo, el Pacto Verde Europeo de 1 billón de dólares y el plan de infraestructura sostenible de Estados Unidos de 2 billones de dólares.
¿Serán suficientes las métricas y los marcos ESG actuales para evaluar y lograr el impacto total que persiguen estas inversiones? Creemos que no.
De hecho, desde la pandemia y los devastadores fenómenos meteorológicos del año pasado hasta un conjunto de movimientos sociales inquieto y dividido, el ritmo creciente de las convulsiones indica que la medición ESG no solo necesita más uniformidad, rigor y amplitud. También necesita una variable adicional para evaluar la capacidad de las empresas para recuperarse, adaptarse y crecer de manera eficaz frente a las crisis y las tensiones: la resiliencia.
En pocas palabras, cada vez está más claro que los inversores ya no pueden ignorar ni eludir los problemas sociales y ambientales. Todas las evidencias apuntan a que las perturbaciones empresariales y financieras continuarán en los próximos años. McKinsey & Company predijo recientemente que las empresas podrían enfrentarse a interrupciones en la cadena de suministro que durarían al menos un mes, muchas de las cuales pasarían factura a los beneficios – cada 3,7 años.
Aquí es donde vemos las carencias. Si bien la «E» evalúa factores como la huella de carbono y la gestión del agua y los residuos, no mide la exposición de una empresa a desastres relacionados con el cambio climático. Cuando la ubicación hace que las líneas de suministro eléctrico y las opciones de transporte sean vulnerables a los riesgos climáticos, o si las cadenas de suministro podrían colapsar ante desastres, muchos planes existentes de continuidad de negocio resultan insuficientes. La mayoría de las evaluaciones ambientales actuales en la métrica “E” no tienen en cuenta los desafíos del mañana.
De manera similar, la «S» no evalúa los riesgos empresariales de la vulnerabilidad de la fuerza laboral en una crisis de salud pública como la pandemia. Tanto si los inversores evalúan una empresa como un proyecto de infraestructura, la resiliencia de todas las partes interesadas será cada vez más importante para determinar si las protecciones sanitarias y sociales pueden resistir futuras crisis.
Pero ¿qué significa esto en términos prácticos para los inversores, muchos de los cuales apenas están aprendiendo a incorporar las consideraciones ambientales y sociales en las decisiones de inversión y la gestión de carteras? ¿Qué deberían considerar, dónde encuentran los datos y cómo se aseguran de que las empresas en las que invierten cuentan con la experiencia adecuada?
La buena noticia es que están surgiendo nuevos marcos de medición y prácticas del sector. Por ejemplo, la consultora global Boston Consulting Group ha desarrollado un marco “source, make, deliver” para ayudar a las empresas a integrar la resiliencia en las cadenas de suministro globales. Para mitigar el riesgo y aumentar la capacidad de responder rápidamente a nuevas crisis, este enfoque requiere establecer más opciones para diversificar y regionalizar las redes de fabricación y suministro, añadir más capacidad de producción y distribución de respaldo y reoptimizar el inventario. El Informe Global de Resiliencia 2021 de Deloitte explora otros atributos de resiliencia y las prácticas que ayudan a las organizaciones a gestionar eficazmente las interrupciones.
Cuando estábamos en la Fundación Rockefeller, apoyamos el desarrollo de herramientas de resiliencia como el Índice de Resiliencia Urbana, que identifica 52 métricas que contribuyen a ciudades más resilientes. Hoy en día se utiliza para ayudar a los gobiernos de todo el mundo a medir y gestionar programas, operaciones e inversiones, y podría adaptarse fácilmente a empresas e inversores. Y nuestro trabajo con el Grupo Banco Mundial dio lugar a la creación de un «filtro de resiliencia» que ayuda a los inversores a evaluar la resiliencia de un proyecto de infraestructura, analizando su capacidad para resistir crisis y tensiones prolongadas, al tiempo que mejora la salud pública y el bienestar de la comunidad.
En segundo lugar, las nuevas tecnologías basadas en inteligencia, como el aprendizaje automático y las imágenes satelitales, permiten la recopilación rápida (incluso en tiempo real) de datos que ayudan a medir mejor la resiliencia. Por ejemplo, S&P Global Ratings utilizó recientemente información recopilada por satélites de la NASA para evaluar cómo la ubicación de las empresas públicas de abastecimiento de agua afectaría a su solidez financiera. Según Bloomberg, S&P encontró una correlación entre mejores métricas de deuda y la ubicación de las empresas de servicios públicos en ecosistemas mejor situados, por ejemplo bosques perennifolios que aumentan la calidad del agua. La calidad crediticia de las empresas de agua también se ve influida por factores como el riesgo de sequías o la ubicación en zonas de alto crecimiento y alta demanda, que son fácilmente visibles mediante tecnología geoespacial, y mejores métricas de deuda. También están surgiendo excelentes herramientas de minería de datos basadas en IA, como la plataforma de evaluación de riesgos de One Concern.
En tercer lugar, debemos mejorar la experiencia de los consejos de administración tanto de los inversores como de las empresas, y establecer normas de buenas prácticas sectoriales que puedan orientarlos. Por ejemplo, el gobierno del Reino Unido ha impulsado el Asset Management Taskforce ha propuesto crear un consejo para promover normas de buena gestión e inversión responsable entre los planes de pensiones. Recomendamos incluir la evaluación de la resiliencia en dichas directrices.
Financiación del Desarrollo Sostenible
En un momento en que volvemos a un mundo de decisiones basadas en la ciencia y los hechos, no desperdiciemos esta oportunidad. Para comprender plenamente qué inversiones y carteras pueden resistir las perturbaciones del sistema, los inversores deben examinar todos los hechos pertinentes, no solo aquellos con los que están familiarizados. La pieza que falta del rompecabezas es la resiliencia. Mientras las empresas y los inversores no adopten un enfoque en el que la resiliencia sea un hilo conductor constante en el ESG, seguirán mal preparados para recuperarse con la mayor eficacia de las crisis que inevitablemente nos esperan en el futuro.




