La tecnología digital está impulsando la inclusión financiera en todo el mundo y permite que millones de personas y empresas más se incorporen por primera vez a la economía global. Sin embargo, queda mucho por hacer.
Ese es el mensaje clave de la nueva base de datos del Banco Mundial, Global Findex, un retrato innovador de cómo las personas de más de 140 países usan tarjetas, teléfonos móviles e internet para hacer pagos y gestionar su dinero.
El acceso a los servicios financieros es fundamental para el desarrollo global, ya que facilita la inversión en salud, educación y empresas. Las tecnologías digitales ofrecen una vía poderosa para ampliar el acceso financiero.
A medida que avanza la revolución fintech, los servicios financieros habilitados digitalmente están ampliando drásticamente las formas en que las personas realizan transacciones más allá de la banca tradicional. También están cambiando la manera en que operan los bancos establecidos, que a su vez digitalizan cada vez más sus canales tradicionales.
Las características principales de los servicios financieros digitales —su facilidad de uso, por ejemplo, a través de teléfonos móviles, su escalabilidad y un diseño centrado en el cliente— favorecen la asequibilidad y la comodidad. Esto, a su vez, sustenta su adopción y promueve el acceso y la inclusión financieros.
Los servicios financieros habilitados digitalmente facilitan la vida cotidiana, ayudan a las familias y las empresas a planificar desde objetivos a largo plazo hasta emergencias imprevistas, y contribuyen a su prosperidad y resiliencia.
Global Findex muestra que la inclusión financiera está aumentando en todo el mundo
La base de datos Global Findex —aquí se puede consultar la metodología— muestra que, desde 2011, 1.200 millones de adultos (de 15 años o más) han abierto una cuenta. Lo extraordinario es que 515 millones lo hicieron en los últimos tres años. Como resultado, un asombroso 69 % de los adultos dispone ahora de canales digitales para transferir dinero, ahorrar y gestionar riesgos financieros.
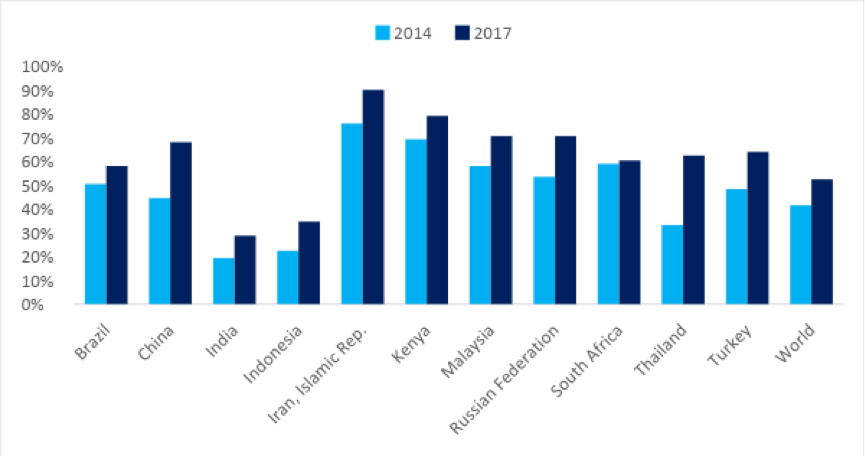
Vemos que, por primera vez, la mayoría de los adultos de todo el mundo afirma utilizar pagos digitales: el 52 % de los adultos —o el 76 % de los titulares de cuentas— realiza o recibe pagos digitales. Esto representa un gran crecimiento: desde 2014, la proporción de adultos que realiza o recibe pagos digitales aumentó 10 puntos porcentuales o más en países como China, Indonesia, Kenia, Malasia, la Federación de Rusia, Tailandia y Turquía.
Hace falta avanzar más
Sin embargo, hay margen para crecer mucho más. Los datos señalan numerosas oportunidades para ampliar la oferta digital en los países en desarrollo. El acceso a la tecnología digital es elevado entre los titulares de cuentas: en todo el mundo, casi el 90 % de las personas tiene su propio teléfono móvil, mientras que el 58 % tiene acceso a internet además de poseer un teléfono móvil.
Un obstáculo clave es que los adultos que tienen teléfono y acceso a internet a menudo carecen de opciones atractivas para usar estas tecnologías en sus transacciones. Pensemos en las facturas de servicios públicos. Es posible que muchas personas que leen esto no recuerden la última vez que extendieron un cheque o retiraron efectivo para pagar el agua o la electricidad; en su lugar, usan pagos automáticos. Esa opción no siempre está disponible en los países más pobres.
En todo el mundo, 1.000 millones de adultos con cuenta todavía pagan en efectivo las facturas de servicios públicos. Y muchos de ellos tienen acceso a tecnología digital que podría ofrecerles mejores opciones. En Vietnam, por ejemplo, casi el 70 % de los titulares de cuentas paga esas facturas únicamente en efectivo, aunque tres cuartas partes también tienen teléfono móvil e internet. En todo el mundo, alrededor de 500 millones de adultos pertenecen a esta categoría. Si los proveedores de servicios públicos ofrecieran alternativas digitales buenas y asequibles, sus clientes podrían ingresar en sus cuentas el dinero que hoy destinan a los pagos en efectivo, lo que mejoraría la eficiencia para ambas partes.
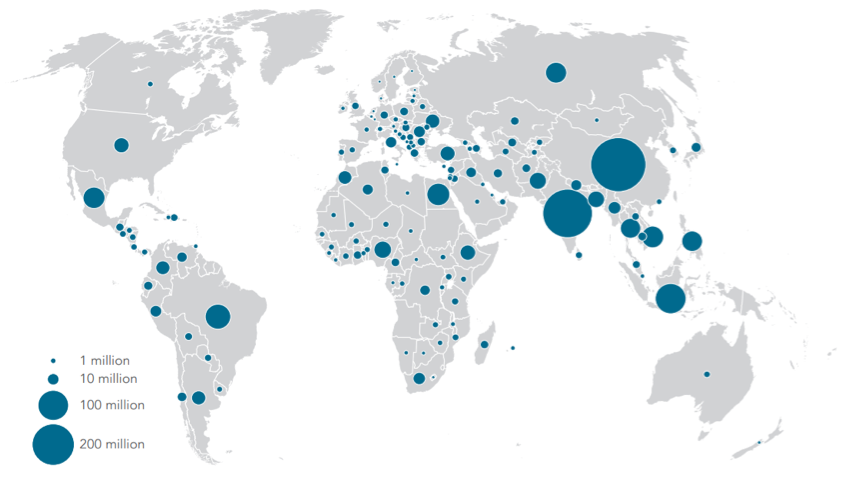
Los comerciantes y las pequeñas empresas pueden beneficiarse enormemente de los servicios financieros digitales, sobre todo en los países donde es más probable que los titulares de cuentas tengan teléfonos móviles que tarjetas de débito. En India, 240 millones de adultos tienen teléfono móvil, pero no usan su cuenta bancaria. A menudo, las cuentas están inactivas debido a una combinación de acceso poco práctico, escasos conocimientos financieros de los usuarios y una falta de correspondencia entre la demanda de los clientes y el diseño de los productos. Ampliar el acceso a los servicios financieros al permitir transacciones por teléfono móvil, junto con la expansión de las redes de aceptación mediante comercios minoristas, puede ayudar a aumentar su uso.
Los éxitos del pasado ofrecen lecciones para el futuro
¿Cómo podemos aprender de nuestra experiencia para hacer más? Podemos recurrir a las lecciones de los casos de éxito que hemos observado en todo el mundo. Consideremos los siguientes ejemplos de China, Brasil y varios países de África.
La capacidad de aprovechar la tecnología está impulsando su uso en China y otros mercados de todo el mundo. La base de datos Global Findex confirma la aparición de China como innovador fintech, en gran medida gracias a las soluciones de pago para el comercio electrónico, altamente escalables y diseñadas por el sector privado. Impulsada por el auge de proveedores de pagos no bancarios seguros, asequibles y prácticos, que aprovechan la penetración existente de las cuentas bancarias formales, la proporción de adultos que realiza pagos digitales en China pasó rápidamente del 44 % en 2014 al 68 % en 2017. Los bancos de China también han digitalizado cada vez más sus procesos para impulsar la adopción y el uso.
El ejemplo de Brasil demuestra la importancia de controlar los costos. En Brasil, los pagos por internet son poco frecuentes, pero están creciendo a medida que nuevos proveedores de servicios financieros digitales desafían al pequeño grupo de entidades establecidas que domina la banca minorista. Desde 2014, casi se ha duplicado la proporción de titulares de cuentas que usan internet para pagar facturas o comprar. Los menores costos de los servicios financieros digitales podrían resultar especialmente atractivos en Brasil, donde los adultos sin cuenta bancaria tienen el doble de probabilidades que el promedio mundial de afirmar que los servicios financieros son demasiado caros.
Otros ejemplos de África muestran cómo se puede lograr rentabilidad a escala. Los modelos de pago capaces de ofrecer transacciones de bajo valor a un costo asequible suelen generar un alto volumen de operaciones, lo que les permite alcanzar escala en muchos mercados emergentes. África subsahariana comprende las 10 economías del mundo donde la proporción de personas que poseen dinero móvil supera la de quienes tienen una cuenta en una institución financiera: Burkina Faso, Chad, Côte d’Ivoire, Gabón, Kenia, Malí, Senegal, Tanzania, Uganda y Zimbabue.
Como reflejo de la alta penetración del dinero móvil, el 97 % de los titulares de cuentas en Kenia utiliza pagos digitales, una proporción tan elevada como la de las economías de ingresos altos. El célebre y sólido crecimiento de M-Pesa suele atribuirse, en parte, a la demanda de remesas nacionales en Kenia. Esto demuestra que el producto M-Pesa atendió una necesidad concreta de los clientes: ofrecer una herramienta útil para gestionar de manera eficiente una parte de su vida financiera. Adaptar los productos financieros a las necesidades específicas de los clientes es clave para alcanzar escala. Además, las alianzas pueden ampliar el acceso. Por ejemplo, M-Pesa se asoció recientemente con PayPal para que los 27,8 millones de clientes de M-Pesa en Kenia pudieran realizar transacciones con los 227 millones de usuarios de PayPal en todo el mundo, combinando proveedores de dinero móvil y soluciones de pago por internet.
Las remesas también son un ejemplo destacado de cómo la tecnología financiera puede ofrecer opciones de menor costo. Un estudio de GSMA (Asociación del Sistema Global para las Comunicaciones Móviles) concluyó que las remesas enviadas entre redes móviles en África costaban la mitad que los servicios tradicionales de remesas. Otro estudio de Xoom llegó a una conclusión similar: las remesas digitales costaban, en promedio, apenas el 3,93 % del monto enviado, frente al costo promedio del 7,42 % para todos los tipos de remesas, según datos del Banco Mundial. Las remesas digitales avanzan con paso firme hacia el cumplimiento del Objetivo de Desarrollo Sostenible de la ONU de reducir su costo a menos del 3 %.
Los servicios financieros habilitados digitalmente tienen un futuro prometedor
Estos servicios pueden servir de puerta de entrada a la economía mundial, cada vez más digital, al ampliar el acceso a la información y la transparencia, y generar crecimiento mediante una interacción más eficiente y específica con los clientes de los países en desarrollo. A partir de las conclusiones de la nueva base de datos Global Findex, los líderes de los sectores público y privado deben empezar a colaborar de nuevas maneras y en nuevos contextos para hacer realidad nuestra visión colectiva de un acceso financiero universal y una mejor salud financiera para todos.
Este blog es el primero de una breve serie que explora los hallazgos más recientes de la base de datos Global Findex 2017. Las publicaciones analizarán distintos casos de países y examinarán los desafíos para ampliar la inclusión financiera, como reducir las brechas entre hombres y mujeres.




