El cambio de siglo marcó un periodo de rápida migración: el número total de migrantes internacionales ha aumentado un 60 % desde el año 2000. Más de 250 millones de inmigrantes y trabajadores migrantes necesitan enviar dinero a sus familias en sus países de origen, por lo que sigue creciendo la necesidad de transferencias de dinero más sencillas, rápidas y económicas.
Sin embargo, el sector de los pagos transfronterizos sigue siendo un sector heredado y fragmentado, plagado de ineficiencias, largos plazos de liquidación —los pagos pueden tardar días en llegar a la cuenta de destino— y comisiones por transacción elevadas. Además, el panorama de los pagos carece de una competencia significativa. Western Union y los otros tres mayores operadores de transferencias de dinero (MTO, por sus siglas en inglés) representan aproximadamente el 25 % delos volúmenes mundiales de remesas. El 75 % restante lo procesan miles de MTO pequeños y medianos, cuya capacidad para crecer se ve limitada por las restricciones de recursos y latencia, la falta de liquidez y la creciente reticencia de los bancos a prestar servicio a los MTO más pequeños, debido a los costes de cumplimiento normativo y a las medidas para reducir el riesgo de sus carteras.
El Banco Mundialestimó que, a finales de 2017, las remesas registradas oficialmente (excluidos los pagos empresariales) a los países en desarrollo crecerían casi un 5 % respecto del año anterior y sumarían aproximadamente 450.000 millones de dólares enviados al extranjero. Además, se esperaba que las remesas mundiales —que incluyen el dinero enviado a países desarrollados de ingresos altos— aumentaran casi un 4 %, hasta alcanzar los 596.000 millones de dólares.
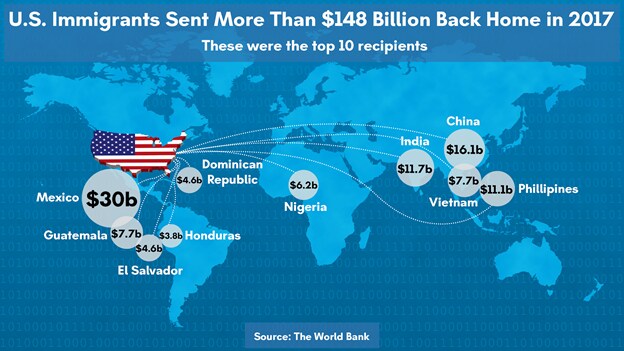
A medida que la economía mundial sigue mejorando, el Banco Mundial informa de que en 2018 se espera que las remesas a países en desarrollo de ingresos bajos y medios crezcan a un ritmo moderado del 3,5 %, hasta alcanzar los 466.000 millones de dólares, mientras que se prevé que las remesas mundiales aumenten un 3,4 %, hasta los 616.000 millones de dólares.
Estas cifras ponen de relieve la importancia de las remesas para los países de ingresos bajos y medianos bajos: estos flujos contribuyen de manera significativa al PIB de los países en desarrollo y representan el 75 % del total de las remesas mundiales.
Bill Gates, defensor de la regulación del sector, señaló en 2011 que, si los costes de transacción de las remesas en todo el mundo se redujeran del promedio del 10 % al 5 %, se podrían liberar 15.000 millones de dólares al año para los países en desarrollo.
Los problemas de escalabilidad han impedido que los MTO más pequeños compitan con los «cuatro grandes» del sector. Esta falta de competencia y la persistente incapacidad para desafiar a los grandes MTO son directamente responsables de que las comisiones por remesas sigan siendo tan elevadas, alrededor del 8 %: un nivel abusivo que perjudica a millones de inmigrantes y expatriados sin acceso a servicios bancarios que, aun así, necesitan enviar dinero a casa para mantener a sus familias.
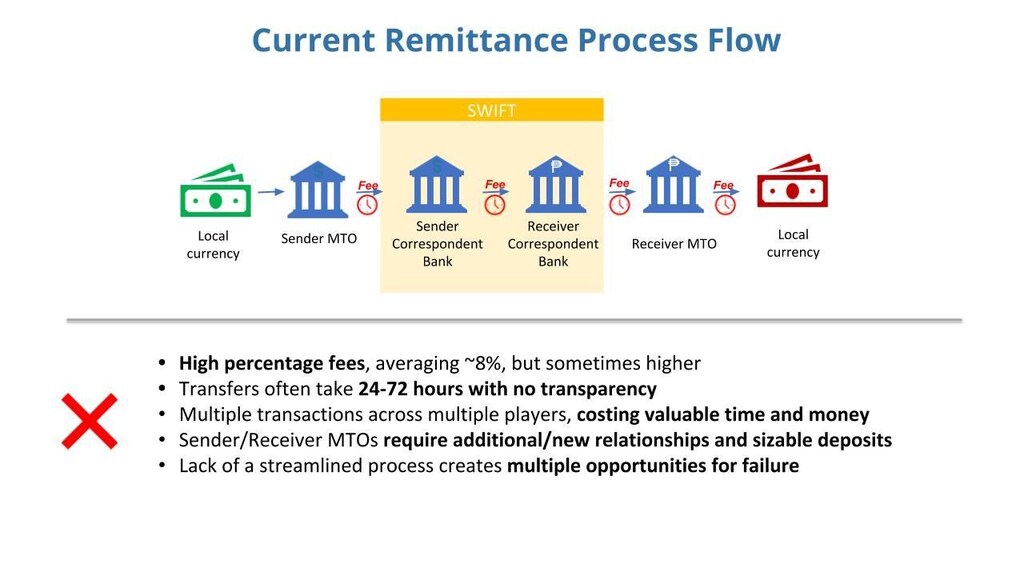
En el tercer trimestre de 2017, el coste medio mundial de enviar 200 dólares se mantuvo sin cambios en el 7,2 %. Esta cifra es significativamente superior al objetivo fijado en el Objetivo de Desarrollo Sostenible 10, que era del 3 % en 2017. Estas elevadas comisiones por transacción afectan de manera desproporcionada a quienes menos pueden permitírselas. El África subsahariana es una de las regiones más afectadas por las altas comisiones de las remesas: el coste medio regional es del 9,1 % por transacción.
En los países menos desarrollados, afectados por el subempleo, la inflación galopante o la inestabilidad política, las remesas constituyen una inyección de ingresos vital para sus economías. En estos países, muchas familias sin acceso a servicios bancarios se ven obligadas a enviar dinero a casa por medios no seguros —como enviar efectivo por correo— o a depender de los procesadores de remesas como salvavidas, lo que hace que las comisiones desorbitadas resulten aún más frustrantes para quienes las pagan.
Entonces, ¿qué impide que los MTO pequeños y medianos crezcan con éxito? ZED Network ha identificado tres factores principales: el cumplimiento normativo bancario, las restricciones de flujo de caja y los desafíos tecnológicos:
1) Banca: El apoyo de la infraestructura bancaria y los mecanismos de cumplimiento normativo son esenciales para las operaciones de la mayoría de los MTO transfronterizos. Sin embargo, cada vez más bancos se niegan a patrocinar a operadores pequeños y medianos debido a los elevados costes de supervisión y cumplimiento destinados a reducir el blanqueo de capitales y los delitos financieros. Además, preocupa la tendencia de los bancos a cerrar las cuentas de los MTO para reducir el riesgo de sus carteras.
2) Flujo de caja: Mantener fondos inmovilizados en distintas divisas y ubicaciones conlleva un coste de oportunidad. Esta necesidad de flujo de caja constituye un obstáculo importante para el crecimiento de los MTO, ya que inmoviliza grandes cantidades de capital que podrían reinvertirse.
3) Tecnología:La mayoría de los MTO cuenta con equipos de TI reducidos y presupuestos aún más limitados. Aunque sus clientes lo demandan, la mayoría no puede desarrollar la infraestructura tecnológica necesaria para ampliar significativamente sus operaciones, pues destina la mayor parte de sus recursos a los costes de cumplimiento normativo.
Para superar estos obstáculos de escalabilidad y crecer, los MTO necesitan un sistema de pagos globales fácil de integrar y compatible con el cumplimiento normativo, que reduzca las ineficiencias, los costes y las comisiones por transacción y, al mismo tiempo, cumpla las regulaciones KYC y AML. Por eso ZED Network considera que los MTO pequeños y medianos deben adoptar la cadena de bloques o la tecnología de registros distribuidos, que mejorará la transparencia, la rapidez y el cumplimiento normativo, a la vez que reducirá las comisiones de las remesas para el usuario final. Sin esta adopción, los MTO pequeños y medianos quedarán excluidos del mercado de forma permanente por sus costes.
Las soluciones de remesas basadas en la cadena de bloques eliminarán rápida y eficazmente la dependencia de los MTO más pequeños respecto de los bancos y reducirán los gastos operativos, liberando el capital necesario para que puedan ampliar aún más sus operaciones. Esto permitirá a estos MTO bajar las comisiones por transacción y aumentar la competencia en el sector. Más aún, entre los beneficios sociales estará la inclusión financiera de los miles de millones de personas que actualmente ignoran los proveedores de pagos tradicionales.




