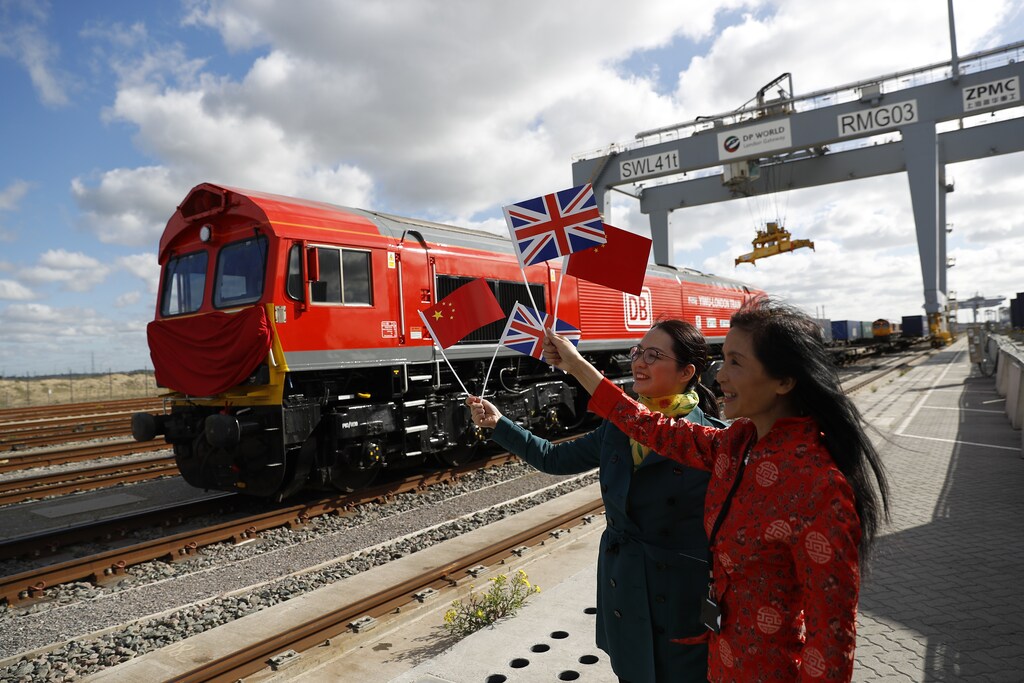
Un acontecimiento notable de la década de 2010 ha sido el establecimiento de servicios de transporte ferroviario de mercancías por tierra entre la UE y Asia Oriental. La cobertura de este fenómeno ha tendido a centrarse en los «primeros» hitos (el primer tren de China a España, a Francia, a Inglaterra), y el debate académico ha situado el Landbridge en el contexto de la iniciativa china «Un Cinturón, Una Ruta», como instrumento para aumentar la influencia china. Este enfoque ignora las fuerzas económicas subyacentes y la importancia del Landbridge para comprender la naturaleza de las cadenas de valor globales (CVG) y el papel de los proveedores de servicios.
Un hallazgo común es que la mayoría de las CVG son regionales, con tres centros en América del Norte, Europa y Asia Oriental (Baldwin, 2016). El catalizador del puente terrestre euroasiático fue la demanda de empresas globales que buscaban vincular sus cadenas de valor europeas y asiáticas. Las compañías ferroviarias nacionales y otros proveedores de servicios respondieron reduciendo los costes de conectar las cadenas por ferrocarril, que es más rápido y ofrece plazos de entrega más precisos que el transporte marítimo. Se requirió poca inversión en capital físico porque la vía ya existía antes del siglo XXI. Una vez creado el Landbridge, el crecimiento fue impulsado por transitarios, empresas de mensajería y otras compañías que prestaban servicios que hacían atractiva la ruta ferroviaria para un mayor número de usuarios potenciales. Los efectos de escala dinámicos generaron un círculo virtuoso de reducción de costes, servicios más frecuentes y mayor elección de rutas, lo que atrajo a clientes adicionales e hizo rentables nuevas innovaciones en los servicios.
Enlaces ferroviarios China-Europa antes y después de 2011
El comercio terrestre entre China y Europa se remonta a más de dos milenios, hasta que el descubrimiento de las rutas marítimas de Europa a Asia, hacia 1500, acabó con el comercio terrestre. Tras las reformas de «puertas abiertas» de China en 1978/79, el transporte de exportaciones desde el este de China se realizaba por mar y, en mucha menor medida, por vía aérea. En 2015, los mayores buques podían transportar más de 20.000 contenedores equivalentes a veinte pies (TEU) a través del canal de Suez.
En el siglo XX se construyeron varios enlaces ferroviarios, pero ninguno fue un transportista significativo de mercancías entre China y Europa antes de 2011. Ocasionalmente, se operaron trenes de bloque de plataformas que transportaban contenedores a lo largo del ferrocarril Transiberiano, de forma puntual, para empresas automovilísticas alemanas que buscaban enviar componentes a sus fábricas de montaje en empresa conjunta en el noreste de China (VW/Audi en Changchun y BMW en Shenyang). Trenes de bloque similares transportaban componentes de automóviles coreanos desde Lianyungang hasta la fábrica de la empresa conjunta UzDaewoo en Uzbekistán (ahora GM Uzbekistán). Estos trayectos hacia y a través de China demostraron que los servicios ferroviarios internacionales de larga distancia para atender las CVG eran viables, pero habían sido encargados por empresas como servicios a medida para su propio uso y no eran utilizados por otros posibles usuarios.
El catalizador de los nuevos servicios ferroviarios fue la política «Go West» de China, lanzada en 2001 para ofrecer incentivos a las empresas que produjeran en las provincias del interior del país. El impacto de la política fue reducido, hasta que en 2010 se inauguró un enlace ferroviario con tránsito aduanero bajo precinto entre Shenzhen y Chongqing. El tren con tránsito aduanero llevó componentes importados desde el sudeste asiático y otros lugares hasta la puerta de la fábrica en Chongqing sin problemas en los cruces fronterizos, lo que puso de manifiesto la naturaleza de las instalaciones de montaje que Foxconn, Hewlett-Packard y otras empresas construyeron en Chongqing como etapa final de las CVG de los portátiles de Apple o las impresoras de HP.
Los nuevos inversores pueden haber planeado exportar por el río Yangtsé hasta Shanghái, pero el aumento del tráfico marítimo por el Yangtsé provocó congestión. HP animó a las compañías ferroviarias de Alemania, Polonia, Bielorrusia, Rusia, Kazajistán y China a aportar una solución en forma de un tren de bloque Chongqing-Duisburgo. Deutsche Bahn y China Railway Corporation proporcionaban presupuestos globales a los clientes y organizaban la carga y descarga en las terminales, mientras que las compañías ferroviarias polacas, bielorrusas y kazajas cobraban las tasas de tránsito y organizaban el cambio de ancho de vía en las fronteras China-Kazajistán y Bielorrusia-Polonia. Fue necesaria la coordinación de políticas entre los gobiernos de los seis países para garantizar un paso fluido, básicamente un sencillo acuerdo de tránsito para respetar los precintos de los contenedores con tránsito aduanero. Los contenedores regresaban con componentes destinados a las fábricas de automóviles alemanas en China.
Figura 1 La ruta del Ferrocarril Internacional Chongqing-Xinjiang-Europa
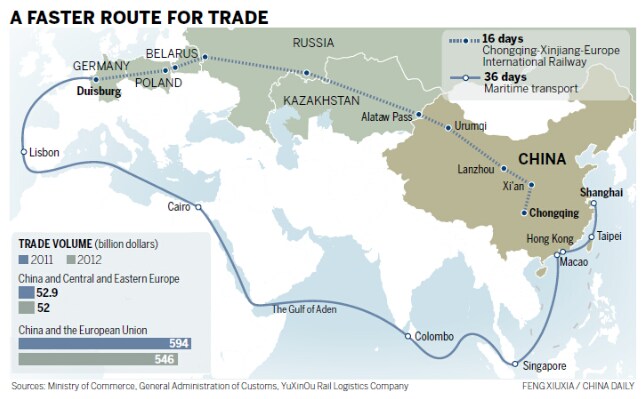
El tren de bloque Chongqing-Duisburgo fue una respuesta comercial de los proveedores de servicios a las demandas de dos de los principales sectores de las CVG: automóviles y electrónica. Tuvo éxito porque, aunque el ferrocarril era más caro que el mar, tardaba menos de la mitad del tiempo (16 días entre Chongqing y Duisburgo, frente a un mínimo de 36 días y, por lo general, más de 40 días por mar desde Shanghái hasta Rotterdam) y prometía plazos de entrega fiables, dos consideraciones importantes para los participantes en las CVG.
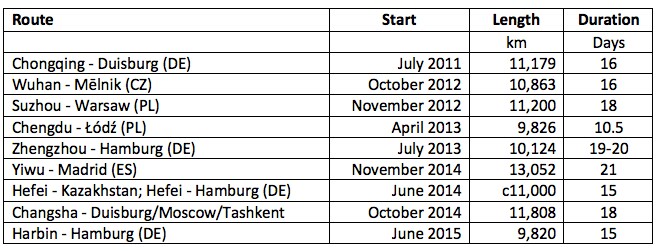
El éxito del tren Chongqing-Duisburgo dio lugar a un torneo clásico. Entre 2011 y 2015 se probaron al menos nueve rutas diferentes (Tabla 1). Algunas de estas rutas utilizaron el ferrocarril Transiberiano (por ejemplo, Harbin-Hamburgo o Suzhou-Varsovia), pero la mayoría tomó la ruta a través de Kazajistán, como en la Figura 1. El proceso de ensayo y error fue un ejercicio de descubrimiento de mercado para encontrar rutas en las que los clientes estuvieran dispuestos a pagar por el servicio ferroviario entre China y Europa. La iniciativa del lado europeo procedió de Deutsche Bahn (y de su filial logística, DB Shenker, y de la empresa conjunta Trans Eurasian Logistics entre DB y la compañía ferroviaria rusa), así como de transitarios como Far Eastern Landbridge, con sede en Viena, e Interrail Group, con sede en Suiza. Por el lado chino, los gobiernos locales tomaron la iniciativa, ya fuera directamente o impulsando a una empresa local, como Yiwu Timex, a establecer los servicios.
Tabla 1 Rutas ferroviarias desde China a la UE, hasta finales de 2015
El proceso de ensayo continuó después de 2015 y se establecieron servicios regulares en las rutas exitosas. En abril de 2016, el primer tren China-Francia partió de Wuhan hacia Lyon en 15 días. En enero de 2017, el primer tren China-Reino Unido partió de Yiwu hacia Londres. A finales de 2017, el Landbridge había conectado por ferrocarril 35 ciudades chinas y 34 ciudades europeas. Algunas conexiones fueron pruebas puntuales, mientras que otras rutas prosperaron. En 2018, la ruta Duisburgo-Chongqing-Duisburgo operaba con un horario diario.
El papel de los proveedores de servicios
Los impulsores originales (las CVG de automóviles y electrónica) siguen siendo importantes, ya que desean transformar lo que en gran medida han sido cadenas de valor regionales en Asia o en Europa en cadenas de valor euroasiáticas. También se benefician de una mayor escala y de costes reducidos, a medida que los horarios se vuelven más frecuentes y las rutas competidoras tienen incentivos para ser más eficientes en la reducción de los tiempos de tránsito y en la ampliación de la gama de servicios.
Un motivo importante del éxito más amplio de las rutas posteriores a 2011 ha sido la participación temprana y creciente de intermediarios. Los transitarios y las empresas de mensajería organizaron conexiones multimodales, consolidaron cargas de contenedores parciales y ofrecieron servicios adicionales, como contenedores refrigerados. Gracias a este tipo de prestación de servicios, centros como Duisburgo, Łódź y Yiwu se han convertido en terminales populares. Más de 300 transitarios y otros facilitadores tienen oficinas en el centro de Duisburgo, que ofrece acceso al transporte ferroviario, fluvial, por carretera y aéreo, y se encuentra a poca distancia de decenas de millones de personas en Alemania, Francia, Bélgica, Luxemburgo y los Países Bajos. Polonia es un centro para la logística de comercio electrónico, y Łódź se ha convertido en un centro de Europa del Este. Yiwu, en la provincia de Zhejiang, famosa por ser el mayor mercado del mundo de artículos pequeños, se ha convertido en un centro ferroviario del delta del Yangtsé.
Los centros multimodales con una mayor gama de proveedores de servicios especializados son lugares de origen o destino convenientes para muchos clientes. Los servicios adicionales resultan atractivos para las CVG, como la agroindustria, donde las mercancías pueden ser perecederas y requerir refrigeración, o para el tráfico no vinculado a las CVG con cargas de contenedores parciales.
El papel de los gobiernos
La aparición del Landbridge después de 2011 reflejó una coyuntura de demanda, respuesta de los proveedores de servicios y gobiernos dispuestos a facilitar el comercio de tránsito. El coste del tiempo y la previsibilidad de los cruces fronterizos son fundamentales, y todos los países a lo largo de una ruta deben acordar procedimientos de tránsito sencillos. En este contexto, el Landbridge ha sido impulsado en gran medida por empresas públicas y privadas con motivaciones comerciales.1
Un rasgo llamativo de la historia hasta ahora es la ausencia de grandes inversiones. El Landbridge funciona sobre vías ferroviarias del siglo XX. La principal inversión en infraestructura se ha realizado en instalaciones donde es necesario cambiar el ancho de vía entre China y Kazajistán y entre Bielorrusia y Polonia. Las transferencias de contenedores en la frontera de cambio de ancho de vía son procedimientos sencillos: el tren entrante y el saliente se colocan uno junto a otro, y una grúa traslada los contenedores de uno a otro. En Khorgos, en la frontera entre Kazajistán y China, la transferencia de un tren de más de 40 contenedores puede realizarse en 47 minutos. Esta inversión ha contribuido a reducir el tiempo (por ejemplo, el trayecto Chongqing-Duisburgo tardó 16 días en 2011 y 12 días en 2017), pero la mayor parte del ahorro de tiempo está asociada a una mejor logística y a la priorización del servicio rentable.
La reducción de los costes de transporte tiene beneficios netos, pero, como ocurre con la mayoría de los cambios económicos, existen posibles perdedores además de ganadores. La reducción de los costes comerciales hace que los exportadores sean más competitivos en los mercados extranjeros, pero somete a las empresas competidoras de las importaciones a una mayor competencia. Si las cadenas de valor euroasiáticas desplazan a las cadenas de valor regionales en Asia Oriental y Europa, entonces los participantes exitosos en las CVG de Europa y Asia pueden encontrar nuevas oportunidades en las CVG euroasiáticas más amplias, pero también enfrentarse a más competidores por las tareas de las CVG.
Conclusiones
A medida que el fenómeno de las CVG se ha desarrollado, las cadenas de valor se vuelven más largas y complejas. Tras las zonas subregionales como Sijori o el delta del río de las Perlas en las décadas de 1980 y 1990, y el «Factory Asia» de los años 2000 (Pomfret, 2011), el siguiente paso es vincular las cadenas de valor regionales de Asia Oriental y Europa. Esto requiere bajos costes comerciales (en tiempo, dinero e incertidumbre) en toda Eurasia.
El catalizador de los servicios ferroviarios del Landbridge fue la necesidad de las empresas de automóviles y electrónica de reducir sus costes comerciales entre los proveedores alemanes de componentes y las plantas de montaje de VW, Audi y BMW en China, y entre los ensambladores de Apple, HP y Acer en China y los centros de distribución para los consumidores de sus productos electrónicos en la UE. La producción a lo largo de estas CVG depende de minimizar la necesidad de inventarios, asegurando la entrega justo a tiempo de componentes al productor de la siguiente etapa y la entrega rápida del producto final a los centros de distribución y a los minoristas finales. Con los costes de transporte actuales, los componentes de automóviles y los portátiles/impresoras encajan en una categoría intermedia de mercancías para la que un enlace ferroviario entre China y Europa ofrece un nicho útil: las mercancías son demasiado voluminosas para el transporte aéreo, pero las empresas quieren una entrega más rápida y fiable que la que puede ofrecer el transporte marítimo intercontinental, y están dispuestas a pagar por el ahorro de tiempo que el transporte ferroviario ofrece frente al marítimo. Como beneficio social adicional, por tonelada de carga, el ferrocarril es mucho más respetuoso con el medio ambiente que la carretera o el transporte aéreo.
Los proveedores de servicios han respondido reduciendo los costes comerciales. Desde 2011, el número de trayectos a lo largo del Landbridge se ha disparado hasta 6.235 en diciembre de 2017, y más de la mitad de ellos se realizaron en 2017. La carga se ha diversificado, incluido el comercio en ambos sentidos.[2] Para poner esto en perspectiva, el tráfico del Landbridge ferroviario sigue siendo pequeño en comparación con el comercio marítimo China-UE. En 2016, 42.000 contenedores atravesaron Kazajistán, un gran aumento frente a los 2.000 de 2011, pero cabrían en cuatro buques portacontenedores que pueden atravesar el canal de Suez. No obstante, el Landbridge ferroviario parece estar firmemente consolidado, con potencial para seguir mejorando los servicios y con implicaciones para las CVG en toda Eurasia.
Nota del autor: Esta columna se basa en un artículo más extenso, «The Eurasian Landbridge: The role of service providers in linking the regional value chains in East Asia and the European Union», presentado en el taller de servicios y CVG de ERIA los días 2 y 3 de marzo en Yakarta, y difundido en la serie de documentos de trabajo de ERIA como REITI Working Paper ERIA-DP-FY2018-01. Recoge material del capítulo 11 de Pomfret (de próxima publicación).




