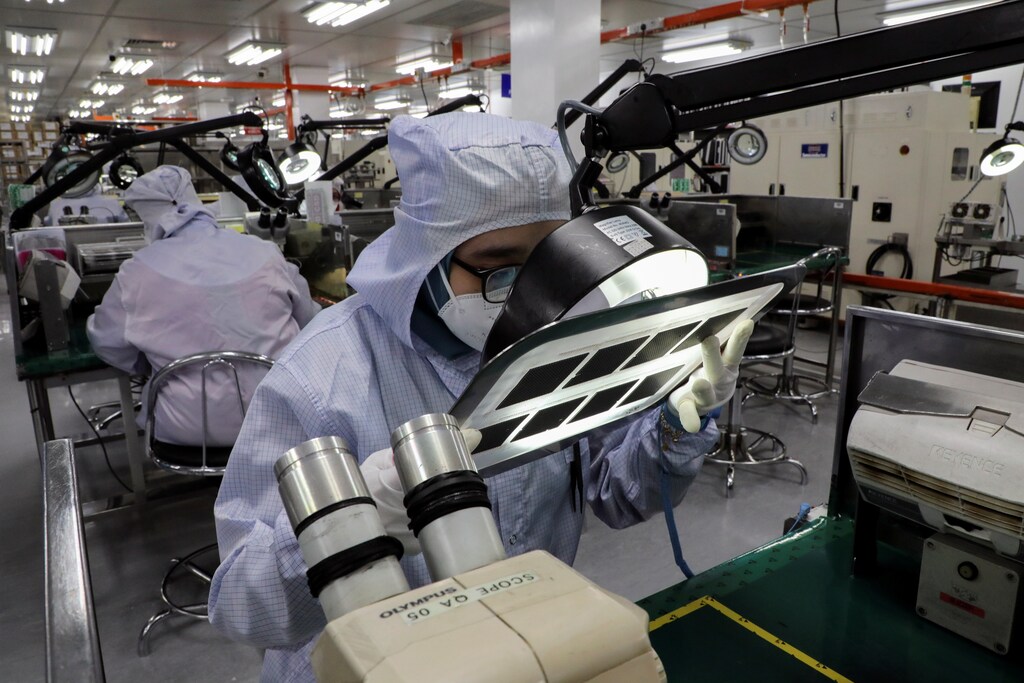
La pandemia ha agravado la escasez de chips semiconductores.
Los fabricantes están aumentando la producción de chips, pero la escasez no se resolverá de inmediato.
A pesar de los problemas actuales, la industria sigue siendo muy rentable.
Cuando la escasez de chips paralizó por primera vez las líneas de producción automotriz en 2021, la industria de los semiconductores se encontró bajo unos focos poco habituales. De repente, todo el mundo hablaba de los diminutos chips que hacen posibles tantas funciones distintas de los automóviles, desde la iluminación interior hasta el control de los asientos y la detección del ángulo muerto. Cuando algunas empresas de alta tecnología y electrónica de consumo empezaron a sufrir escasez de chips o expresaron su preocupación por las cadenas de suministro, la atención se intensificó. Ahora está claro para todos: vivimos en un mundo de semiconductores.
Pero ¿qué condujo al dilema actual? ¿Y qué le espera al sector de los semiconductores y al importante valor económico que genera?
Escasez de chips: menos oferta, más demanda
La escasez de semiconductores fue consecuencia de una confluencia de problemas. Además de los problemas de larga data de la industria, como la capacidad insuficiente de las fábricas de semiconductores, la pandemia de COVID-19 planteó desafíos sin precedentes. Por ejemplo, los fabricantes de automóviles redujeron sus pedidos de chips a principios de 2020 al desplomarse las ventas de vehículos. Cuando la demanda se recuperó más rápido de lo previsto en el segundo semestre de 2020, la industria de los semiconductores ya había reorientado las líneas de producción para satisfacer la demanda de otras aplicaciones.
Las empresas de semiconductores han aumentado su producción, lo que contribuirá al crecimiento previsto de los ingresos, de alrededor del 9% en 2021, frente al aproximadamente 5% registrado en 2019, el último año anterior a la pandemia. Algunos gobiernos también están aumentando sus inversiones en tecnología de semiconductores para reducir el impacto de las disrupciones en las cadenas de suministro mundiales.
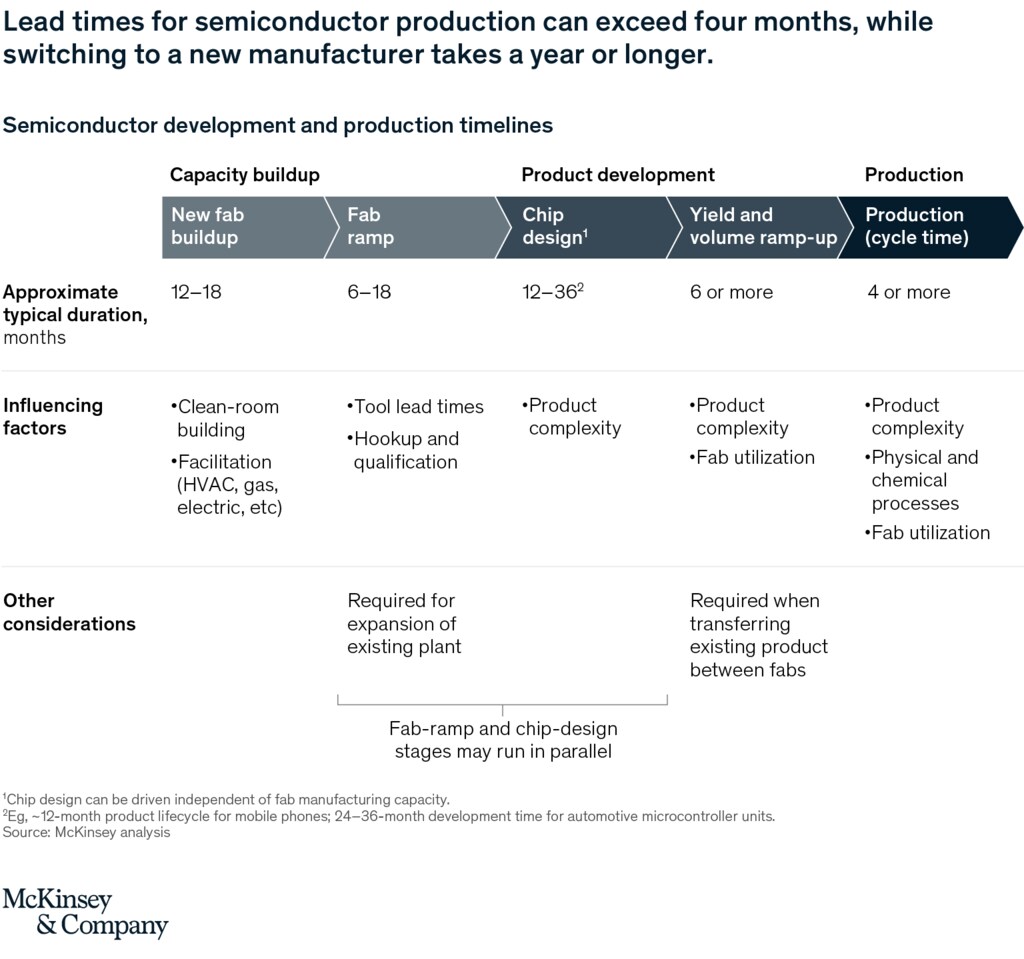
Es poco probable que la escasez actual de chips se resuelva en un futuro próximo, en parte debido a la complejidad del proceso de producción de semiconductores. Los plazos habituales pueden superar los cuatro meses para productos que ya están bien establecidos en una línea de fabricación (véase más abajo). Aumentar la capacidad trasladando un producto a otra planta de fabricación suele añadir otros seis meses (incluso en plantas existentes). Cambiar a otro fabricante suele añadir un año o más, porque el diseño del chip requiere modificaciones para adaptarse a los procesos de fabricación específicos del nuevo socio. Además, algunos chips pueden contener propiedad intelectual específica del fabricante que quizá requiera modificaciones o licencias.
El valor económico en juego en todo el mundo
Muchas empresas que necesitan semiconductores ya están reconsiderando sus estrategias de aprovisionamiento a largo plazo. Algunas, por ejemplo, podrían pasar de un modelo de pedidos «justo a tiempo», que ayuda a minimizar los costes de inventario, a otro en el que encarguen semiconductores con mucha antelación. Por su parte, muchas empresas de semiconductores están adaptando sus estrategias de larga data para mantener su solidez.
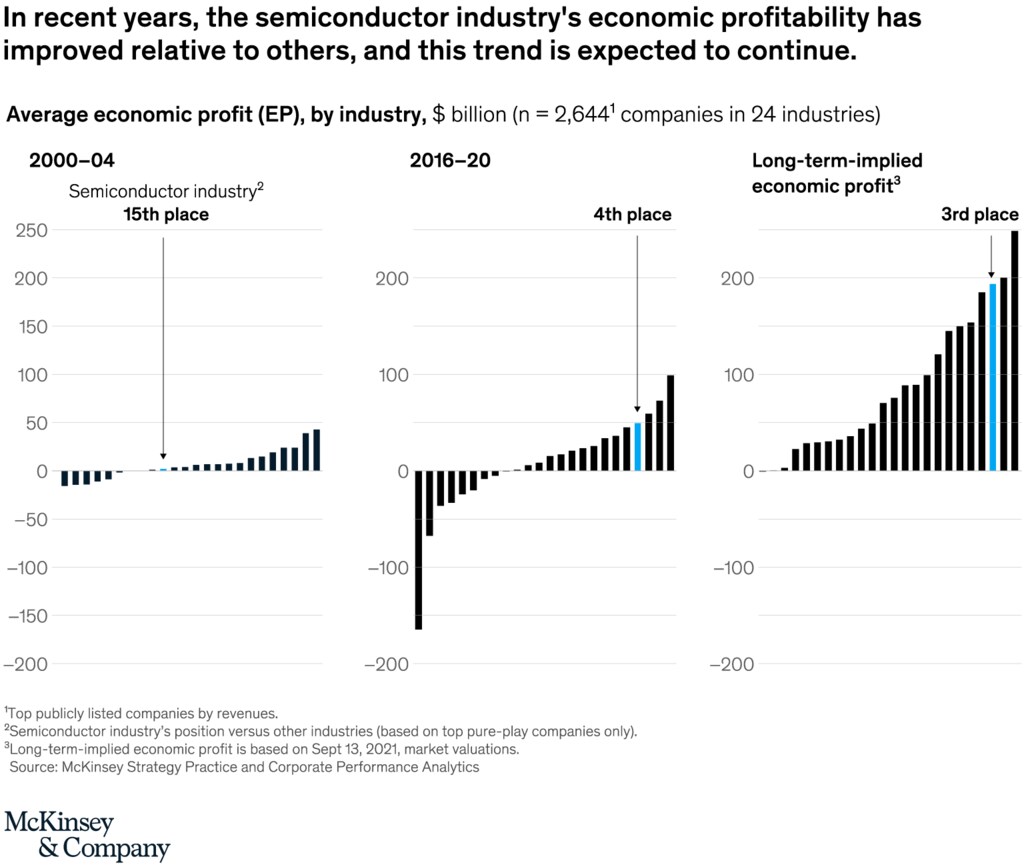
Las decisiones de las empresas de semiconductores podrían tener una enorme importancia económica, tanto para su industria como para la economía en su conjunto. Y lo que está en juego nunca había sido tanto. A principios de la década de 2000, los márgenes de beneficio de las empresas de semiconductores eran bajos, y la mayoría obtenía rendimientos inferiores al coste del capital. Sin embargo, la rentabilidad mejoró durante la década pasada, impulsada por la creciente demanda de microchips en la mayoría de las industrias, el rápido crecimiento del sector tecnológico y el mayor uso de la nube, así como por la consolidación en curso en muchos subsegmentos. Como consecuencia, la rentabilidad de la industria de los semiconductores ha mejorado significativamente en comparación con otras industrias, y se prevé que esta tendencia continúe (véase más abajo).
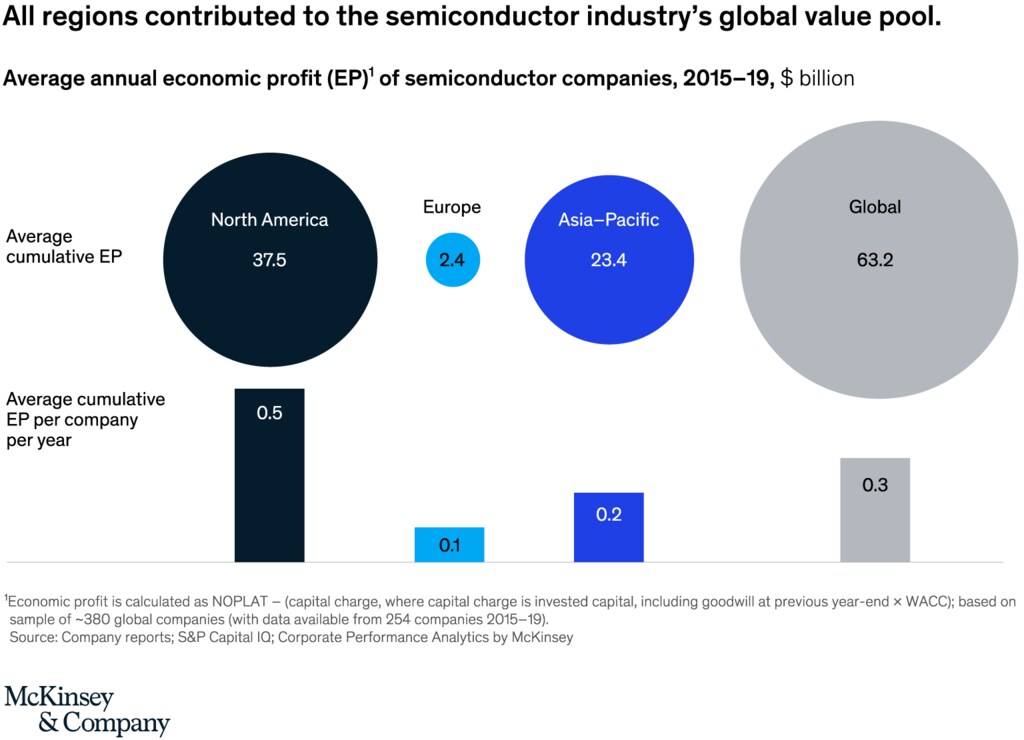
Como ocurre en cualquier industria, la creación de valor varía según la categoría de producto, por lo que los cambios en algunos segmentos podrían tener más repercusión que en otros. Por ejemplo, la memoria ha sido el segmento más rentable, seguida de las empresas sin fábrica propia que diseñan sus chips, pero encargan su fabricación a terceros. También son evidentes algunas diferencias regionales. América del Norte, sede de algunos de los mayores actores sin fábrica propia, representó aproximadamente el 60% del fondo de valor mundial de los semiconductores durante el período 2015-19. Europa representó el 4% del beneficio económico total de la industria, que correspondió principalmente a las empresas de equipos de capital. Asia, que sigue siendo el centro de la fabricación de chips por contrato, representó el 36% restante. Con esta distribución geográfica, la creación de valor dentro de la industria de los semiconductores puede afectar a las economías de todo el mundo (véase más abajo).
Próximos pasos para una industria crucial
Los mercados de capitales han recompensado la creciente rentabilidad de la industria de los semiconductores: entre finales de 2015 y finales de 2019, las empresas del sector ofrecieron a sus accionistas una rentabilidad total media anual del 25%. El año pasado, los accionistas obtuvieron rendimientos aún mayores, con un promedio del 50% anual, mientras consumidores y empresas aumentaban sus compras de todo tipo de equipos digitales, en parte como respuesta a la pandemia de COVID-19. La cuestión es si la industria de los semiconductores podrá seguir ofreciendo rendimientos tan elevados, especialmente mientras la pandemia continúa generando incertidumbre sobre los patrones de demanda, las cadenas de suministro y otras cuestiones.
Además de aumentar la capacidad de producción, las empresas de semiconductores podrían considerar varias medidas para seguir creciendo y satisfacer la demanda de los clientes. Podrían realizar más operaciones de fusiones y adquisiciones y establecer alianzas para obtener ventaja en segmentos rentables y ampliar su base de clientes. También podrían aumentar las inversiones en tecnologías innovadoras que les ayuden a desarrollar chips de vanguardia para automóviles autónomos, la internet de las cosas, la inteligencia artificial y otros ámbitos de rápido crecimiento. Sobre todo, unas estrategias más ágiles podrían ser importantes en estos tiempos de incertidumbre.
¿Qué está haciendo el Foro Económico Mundial en relación con la Cuarta Revolución Industrial?
El Centro de Tecnologías de Frontera e Innovaciónreúne a científicos, responsables de políticas públicas y líderes empresariales para comprender las tecnologías emergentes y sus repercusiones en el mundo real.
Al facilitar la colaboración y la experimentación, el Centro ayuda a sus socios a convertir la innovación surgida de la investigación en aplicaciones prácticas que aborden desafíos mundiales compartidos.
Sean cuales sean las tácticas que apliquen, las decisiones de las empresas de semiconductores tendrán repercusiones mucho más allá de su industria y afectarán a las empresas de alta tecnología, bienes de consumo y automoción que dependen de ellas.