La Compañía Neerlandesa de las Indias Orientales fue probablemente la mayor corporación de la historia y con frecuencia pagó dividendos a sus accionistas – a veces en forma de clavos de olor. Esa generosidad duradera, incluso a expensas de invertir en su extenso negocio comercial, es una razón citada para la caída de la empresa a finales del siglo XVIII.
Avancemos algo más de un par de siglos. La tendencia de las empresas a anteponer a los accionistas con dividendos y recompras de acciones, en lugar de invertir ese dinero en más capacidad de almacenamiento o conductores de camiones para facilitar el flujo del comercio, está siendo señalada por contribuir a las penurias de la cadena de suministro.
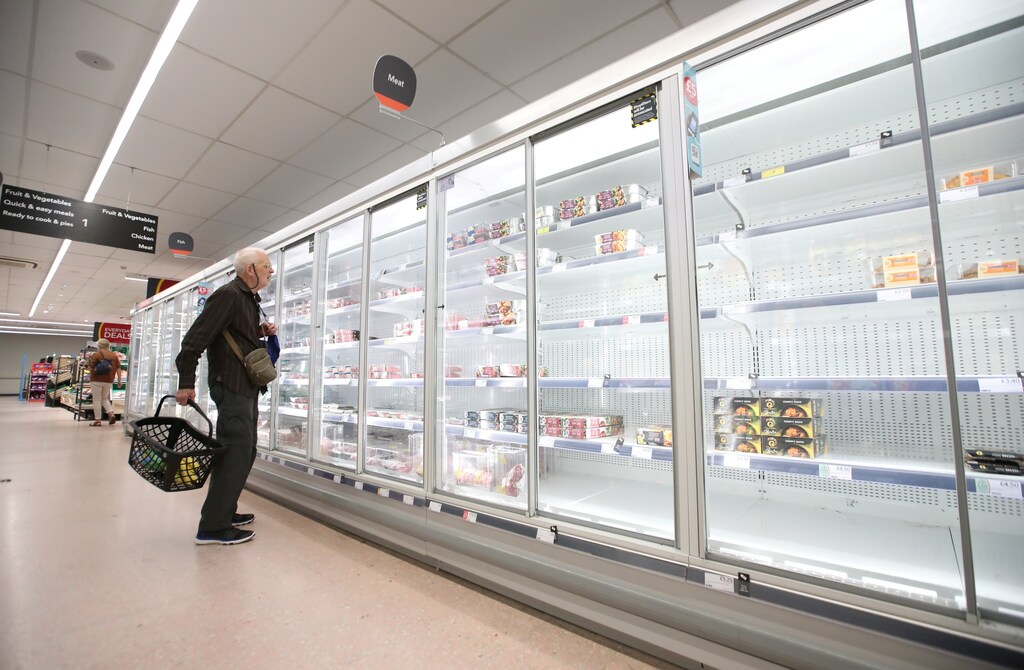
Los atascos en la cadena de suministro en todo el mundo han dejado vacías las estanterías de los supermercados de EE. UU., escasez de análisis de sangre en Gran Bretaña y una inminente falta de regalos navideños en Australia. Los expertos afirman que es poco probable que la situación mejore en breve.
Priorizar las necesidades de los accionistas por encima de las de los clientes, los empleados o la sociedad en su conjunto va en contra de los cada vez más adoptados principios del capitalismo de partes interesadas. También podría estar obstaculizando el regreso de la economía mundial a la “normalidad,” mientras la COVID-19 se vuelve endémica.
En Estados Unidos, el gasto de las empresas en recompras de acciones en relación con los beneficios se disparó hasta el 50 % en 1998, frente al 5 % de 1980, en vísperas de un cambio regulatorio de la era de Ronald Reagan cambio que abrió las compuertas de las recompras.
La práctica se ha acelerado este año; las recompras entre las empresas del índice S&P 500 se acercaron a los 199 000 millones de dólares en el segundo trimestre, un aumento de casi el 12 % con respecto al periodo anterior.
Europa también ha registrado un repunte recientemente. En Japón, que empezó a permitir esta práctica en 1994, Sony anunció su primera recompra importante de la historia en 2019. Sus acciones inmediatamente aumentaron un 5 % de valor.
Esta tendencia a las recompras es una de las muchas sospechosas que ahora se señalan como causantes de la persistente escasez, y las antiguas peticiones de restringirlas o gravarlas se han vuelto más insistentes.
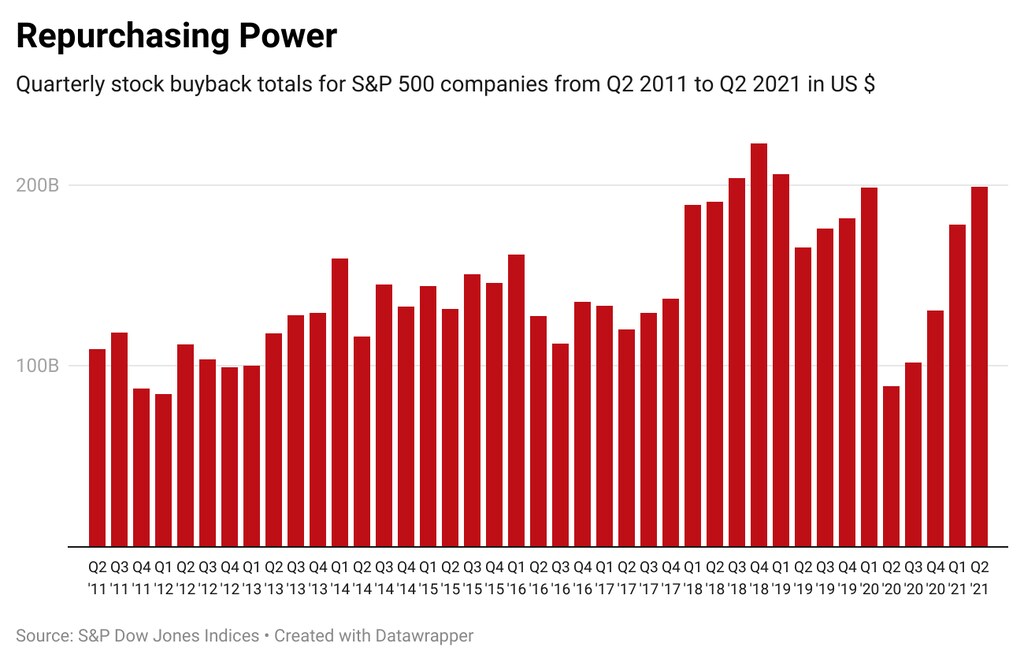
Las recompras hace tiempo que igualaron e incluso superaron a los dividendos como principal medio para recompensar a los accionistas. Las empresas simplemente compran sus propias acciones en el mercado abierto, reduciendo la oferta y aumentando el valor de lo que queda para los inversores. La práctica tiene muchos defensores.
Al fin y al cabo, los accionistas, incluidos quienes tienen acciones que respaldan sus cuentas de jubilación, tienen algo real en juego. Recompensar su confianza parece lógico.
El inversor estadounidense Warren Buffett ha defendido durante mucho tiempo las recompras, y su uso combinado con los dividendos puede interpretarse como optimismo sobre las perspectivas de una economía. Un estudio halló que se correlacionan con mayores rendimientos a largo plazo, pese a las frecuentes críticas según las cuales son un ejemplo de cortoplacismo.
Incluso si las empresas quisieran usar fondos destinados a recompras para invertir en sus negocios, podrían encontrar eso difícil en este momento, debido a los mismos problemas de la cadena de suministro que afectan a todos los demás.
También existe una desconfianza general hacia la toma de decisiones corporativas, que se remonta al menos a cientos de años, y que ha influido en parte de la lógica de las recompras. Es preferible destinar los excedentes a los accionistas, según se argumenta, que verlos malgastados por malas conductas y una estrategia deficiente.
El riesgo también es un factor: si una empresa cree de verdad que el dinero que invierte en un nuevo almacén en una economía incierta podría malgastarse, ¿tiene la obligación de hacerlo igualmente?
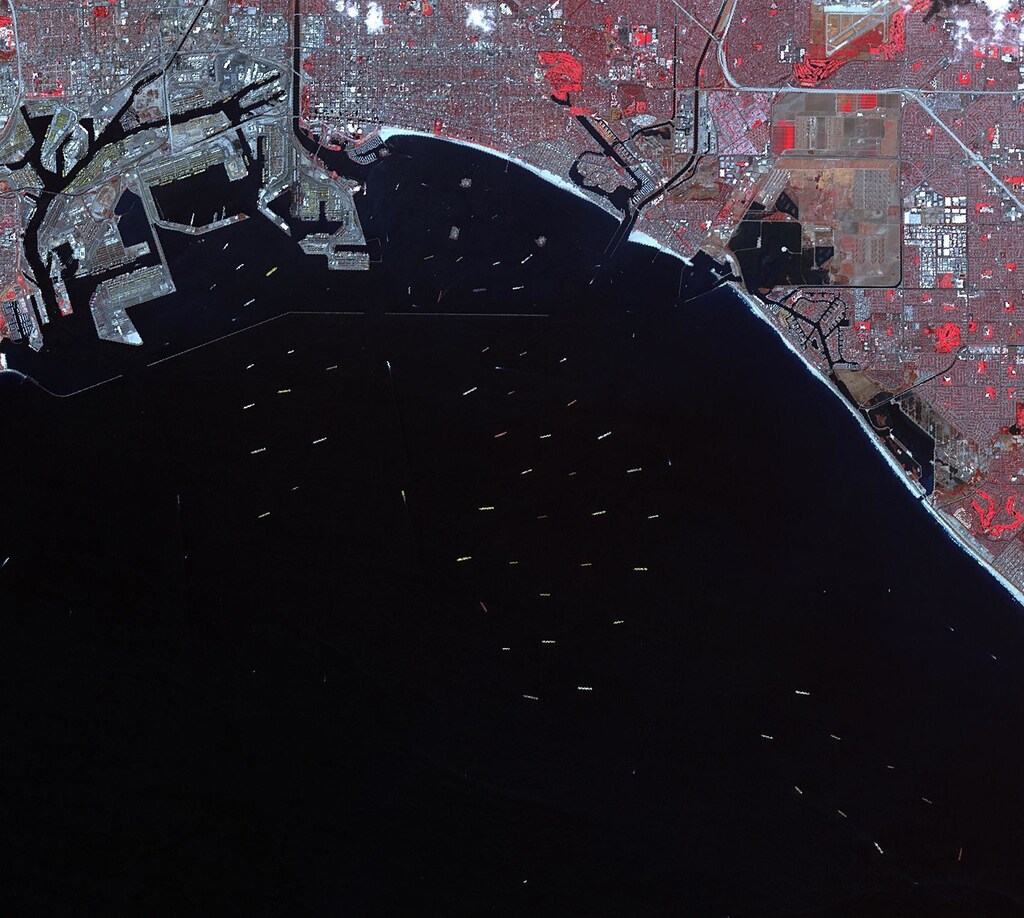
Aun así, mientras los barcos incapaces de descargar mercancía sigan acumulándose fuera de los puertos, las preguntas sobre cómo las empresas responsables de trasladar los bienes de un lugar a otro usan su efectivo son probablemente inevitables.
Para más contexto, estos son enlaces a lecturas adicionales de la plataforma de Inteligencia Estratégica del Foro Económico Mundial:
¿Cuál es la diferencia entre una recompra de acciones “buena” y una “mala”? Según este análisis, tiene mucho que ver con la confianza que se haya ganado cada director general. (INSEAD Knowledge)
Antes de que la industria estadounidense de semiconductores reciba miles de millones de dólares en subvenciones como parte de la legislación pendiente, este artículo sostiene que el Congreso debería exigir compromisos para cesar las recompras de acciones durante una década. (Institute for New Economic Thinking)
Este catedrático de finanzas sostiene que no es un juego de suma cero entre el valor para los accionistas y el valor para las partes interesadas. (VoxEU)
Prioridades farmacéuticas: según este artículo, entre 2009 y 2018 las 18 principales empresas farmacéuticas del S&P 500 destinaron 1,14 veces más a la recompra de sus propias acciones que a I+D. (STAT)
Los beneficios que retiene una empresa pueden contribuir a garantizar un nivel de vida de clase media, según este artículo, que sostiene que, para combatir la desigualdad en Estados Unidos, deberían prohibirse las recompras de acciones. (Business and Human Rights Resource Centre)
Elefantes y ratones: este artículo reflexiona sobre qué puede hacerse para que los consejos de administración se involucren de verdad con las personas afectadas directa o indirectamente por su actividad empresarial. (Institute for Human Rights and Business)
Cuando un grupo influyente de directores ejecutivos con sede en Estados Unidos abandonó en 2019 la idea de la primacía de los accionistas en favor del capitalismo de partes interesadas, muchos afirmaron que era algo que se esperaba desde hacía mucho tiempo. (Project Syndicate)
En la plataforma Strategic Intelligence, encontrará fuentes de análisis de expertos relacionados con Supply Chains, Corporate Governance y con cientos de temas adicionales. Deberá registrarse para poder verlos.





