Cuando amaine la pandemia, el proteccionismo comercial se convertirá en la mayor amenaza para las cadenas de suministro mundiales.
Esto hará subir los precios y dificultará alcanzar la resiliencia.
La digitalización acelerada y la adopción de nuevas tecnologías pueden ayudar a las empresas a encontrar un equilibrio entre la resiliencia y la eficiencia de las cadenas de suministro.
Siete meses después del inicio de la pandemia de COVID-19, empresas de todo tipo están ideando formas de protegerse frente a futuras crisis haciendo más resilientes sus cadenas de suministro. Al hacerlo, deben evitar el error de prepararse para la batalla pasada en lugar de para la que se avecina.
En algún momento, esperemos que pronto, la respuesta mundial sin precedentes a la COVID-19 reducirá la amenaza a un nivel manejable y nos permitirá volver a una situación parecida a la normalidad en nuestra vida personal y profesional.
Cuando eso ocurra, el mayor riesgo inmediato y a largo plazo para las cadenas de suministro no será un virus. Será el proteccionismo comercial, que ya resurgía antes de la crisis de la COVID-19 y que ahora amenaza con cortar el flujo vital que necesitamos para acelerar la recuperación.
Todavía en 2016, las naciones comerciantes levantaban nuevas barreras —subvenciones, aranceles, cuotas, requisitos de licencias y otros obstáculos— al doble del ritmo al que adoptaban medidas para liberalizar el comercio, según Global Trade Alert. En 2018, los nuevos obstáculos superaban las medidas liberalizadoras en una proporción de tres a uno. El año pasado, la proporción fue de cuatro a uno, y el valor del comercio mundial de mercancías cayó un 3%, el primer descenso desde 2015.
Desde el inicio de la crisis de la COVID-19, hemos visto intensificarse el proteccionismo. Algunas medidas de emergencia son claramente temporales. Los gobiernos las adoptaron para garantizar el acceso a los medicamentos, las máquinas y los equipos de protección necesarios para contener o tratar el virus. En otros casos, el objetivo era garantizar un suministro adecuado de alimentos para la población local.
Sin embargo, estas nuevas medidas y otras se han adoptado en un contexto de tensiones comerciales latentes entre las dos mayores economías del mundo, Estados Unidos y China, y de un coro creciente de voces en Estados Unidos, Alemania y otros países que piden trasladar la producción de vuelta al país, nacionalizarla o buscar fuentes alternativas para productos e industrias clave, como los equipos inalámbricos 5G, los semiconductores, el acero, los equipos para redes eléctricas, las grúas móviles, los minerales de tierras raras y otros bienes.
La Organización Mundial del Comercio (OMC), integrada por 164 naciones y normalmente encargada de frenar las guerras comerciales y reforzar el consenso mundial a favor del libre comercio, se ha debilitado, quizá de forma fatal, por la pérdida de confianza en su sistema de resolución de disputas y la aparente retirada del apoyo de Estados Unidos.
«En el universo alternativo en el que vivimos actualmente, el comercio mundial se está desplomando y la OMC, así como el propio orden liberal, atraviesan una verdadera crisis existencial», señaló Bloomberg en junio.
A medida que las economías de todo el mundo salgan de la pandemia, aunque a ritmos desiguales, podemos esperar que la demanda empiece a fortalecerse. Conforme lo haga, los flujos comerciales, los calendarios de los transportistas y los niveles de inventario empezarán a normalizarse, y la oferta y la demanda encontrarán un nuevo equilibrio.
Pero la normalización no significará volver a la normalidad. El Banco Mundial prevé una contracción del 5,2% del PIB mundial en 2020. Según el organismo, las economías avanzadas podrían contraerse hasta un 7%, aunque probablemente se recuperen más rápido que las economías de países emergentes o en desarrollo.
El comercio, que ha representado entre el 54% y el 60% de la actividad económica mundial en los últimos años, está a punto de retroceder aún más. La OMC prevé que los flujos comerciales mundiales caigan entre un 13% y un 32% en 2020. La UNCTAD espera que el comercio disminuya un 20%. A modo de contexto, el mayor descenso trimestral del volumen comercial durante la crisis financiera de 2008 fue del 5%.
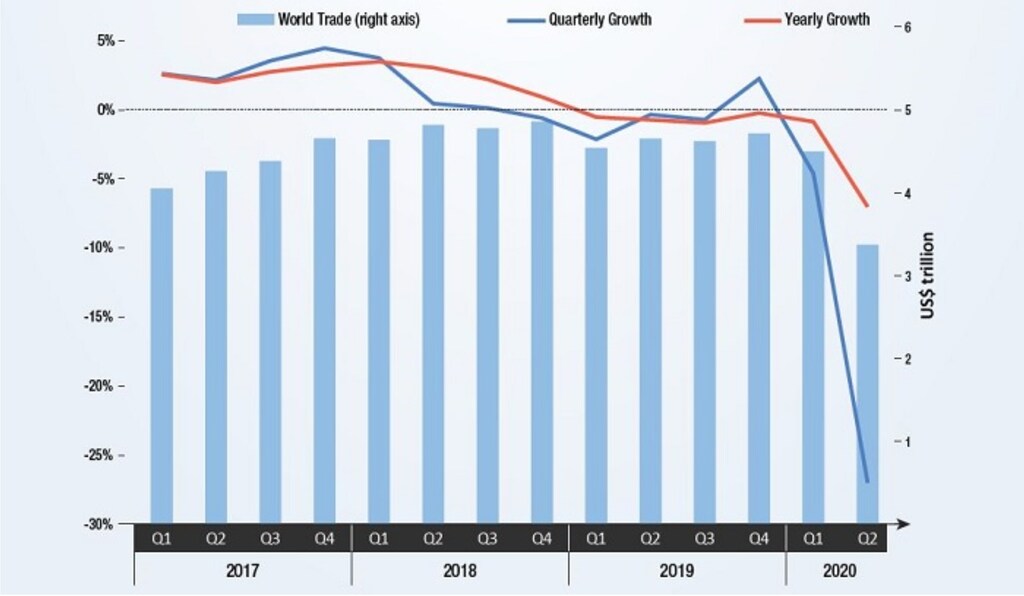
La nueva ola de proteccionismo, que incluye un fuerte aumento del uso de sanciones y penalizaciones económicas internacionales, incrementará significativamente el costo de los bienes en un momento en que vivimos niveles históricos de desempleo, pobreza y quiebras empresariales en todos los continentes.
Es probable que el proteccionismo dificulte alcanzar la resiliencia de las cadenas de suministro, además de encarecerla.
El primer paso hacia la resiliencia es diversificar las fuentes y los proveedores. Para muchos, eso significa reducir la dependencia de China, que representa el 28% de la fabricación mundial.
Sin embargo, el trauma económico causado por la COVID-19 reducirá el universo de proveedores en lugar de ampliarlo. Y las nuevas capas de proteccionismo dejarán a las empresas con aún menos opciones de suministro, pues restarán competitividad a los productores eficientes —en China y en otros lugares— y harán que sus productos sean demasiado caros.
Desarraigarse de China no es tan fácil como parece. Cuarenta años después de iniciar su modernización, China cuenta hoy con ventajas que no existen en ningún otro lugar: una escala sin parangón; abundante mano de obra cualificada y no cualificada; automatización, ingeniería y ciencias sofisticadas; infraestructuras y logística de primer nivel; y redes de proveedores estrechamente coordinadas e integradas tanto dentro del país como en toda Asia. Hace veinticinco años, dejar China significaba abandonar un centro de fabricación de bajo costo. Hoy supondría renunciar al mayor mercado de consumo del mundo y a una economía que crecía al doble del ritmo de la estadounidense antes de la crisis de la COVID-19.
Otros intentos de crear resiliencia tampoco tienen respuestas sencillas. Por ejemplo, las empresas que consideran la pandemia un motivo para aumentar sus inventarios futuros añadiendo «existencias de seguridad» probablemente lo verán de otra manera cuando empiece a subir el costo del capital, históricamente bajo.
Cuando remita la amenaza de la COVID-19, las empresas de prácticamente todos los sectores tendrán que encontrar un nuevo equilibrio entre eficiencia y resiliencia, porque esta última tiene un costo. En lugar de intentar «desglobalizarse» o acortar la extensión física de las cadenas de suministro dispersas, deberían considerar la resiliencia que ofrecen la digitalización acelerada y una integración más profunda de la tecnología.
Desde los primeros días de la pandemia, esta separó a los líderes digitales de quienes iban rezagados. Los líderes disponían de herramientas que les daban una visión precisa del estado de los proveedores, los pedidos, los envíos y el inventario. Podían tomar rápidamente decisiones basadas en datos porque contaban con socios de confianza en la cadena de suministro —en especial, transitarios y proveedores de servicios de logística de terceros (3PL)— que compartían información actualizada casi en tiempo real y buscaban capacidad de producción y transporte disponible. Quienes iban rezagados quedaron a la deriva y siguen estándolo.
Una lección evidente de la pandemia es que las capacidades digitales, como el modelado predictivo, los macrodatos y la integración de socios, impulsan la flexibilidad empresarial. Cuando las cosas son relativamente estables, esas capacidades digitales ofrecen una ventaja competitiva. En momentos de alteración, permiten a las empresas optimizar calendarios, puertos, modos de transporte, proveedores y otras variables, adaptándose sobre la marcha a acontecimientos que, de otro modo, podrían resultar catastróficos e incluso ruinosos.
La verdadera resiliencia significa estar preparado para cualquier tipo de alteración: política, económica, cibernética, relacionada con conflictos o, sí, con pandemias. Saber dónde encontrarla distinguirá a los líderes del mañana de quienes se queden rezagados.




