Las consecuencias inmediatas de los desastres naturales para las cadenas de valor mundiales están bien documentadas.
Pero se sabe poco sobre sus consecuencias a más largo plazo.
Cuatro economistas analizan el impacto a largo plazo del terremoto de 2011 en Japón sobre las cadenas de suministro de automóviles y electrónica: datos de importaciones.
Constataron que las importaciones se desplazaron hacia nuevos proveedores, especialmente en productos en los que la dependencia de Japón era mayor.
Predicen que este patrón de cambio de proveedores puede ser relevante para la pandemia de COVID-19.
La COVID-19 ha perturbado las cadenas de valor mundiales (CVM). Algunos observadores prevén que las empresas respondan renunciando a la búsqueda de menores costes de producción a favor de crear una mayor resiliencia productiva, mediante la relocalización en el país de origen (reshoring), la relocalización en países cercanos (nearshoring) y/o la diversificación de las fuentes de producción (p. ej., Javorcik 2020, Kilic y Marin 2020, Lund et al. 2020, UNCTAD 2020). En cambio, otros sostienen que los mismos factores tecnológicos e institucionales que han sustentado la fragmentación internacional de la producción en las últimas décadas harían improbable un retroceso de las CVM tras la COVID-19, salvo que se produzca un cambio radical en el entorno normativo (Antràs 2021, Baldwin 2020).
El impacto a largo plazo de los desastres naturales en las cadenas de valor mundiales y en su organización es, en última instancia, una cuestión empírica. Para entender cómo se comportan las empresas ante nuevos riesgos, examinamos en un artículo reciente cómo se ajustaron los patrones comerciales a largo plazo tras el terremoto de 2011 en Japón (Freund et al. 2021). Nuestros resultados sugieren que la relocalización en el país de origen, la relocalización en países cercanos y la diversificación son poco probables, pero es probable que la producción se desplace de los países de riesgo, de los que los importadores dependen en gran medida, hacia productores de bajo coste y países grandes.
La mayor parte de la literatura existente sobre comercio y desastres naturales se centra en cómo las CVM transmiten las perturbaciones a corto plazo, en el ámbito nacional (Carvalho et al. 2016) e internacional (Boehm et al. 2019). La literatura sobre el terremoto de Japón muestra que los efectos inmediatos fueron muy disruptivos porque había pocos sustitutos de los proveedores japoneses. Boehm et al. (2019) constatan que las multinacionales japonesas en Estados Unidos perdieron el acceso a insumos intermedios y, como consecuencia, sufrieron fuertes reducciones de producción. La escasez de más de 100 piezas obligó a las operaciones de Toyota en Norteamérica a funcionar al 30 % de su capacidad durante varias semanas (Canis 2011).
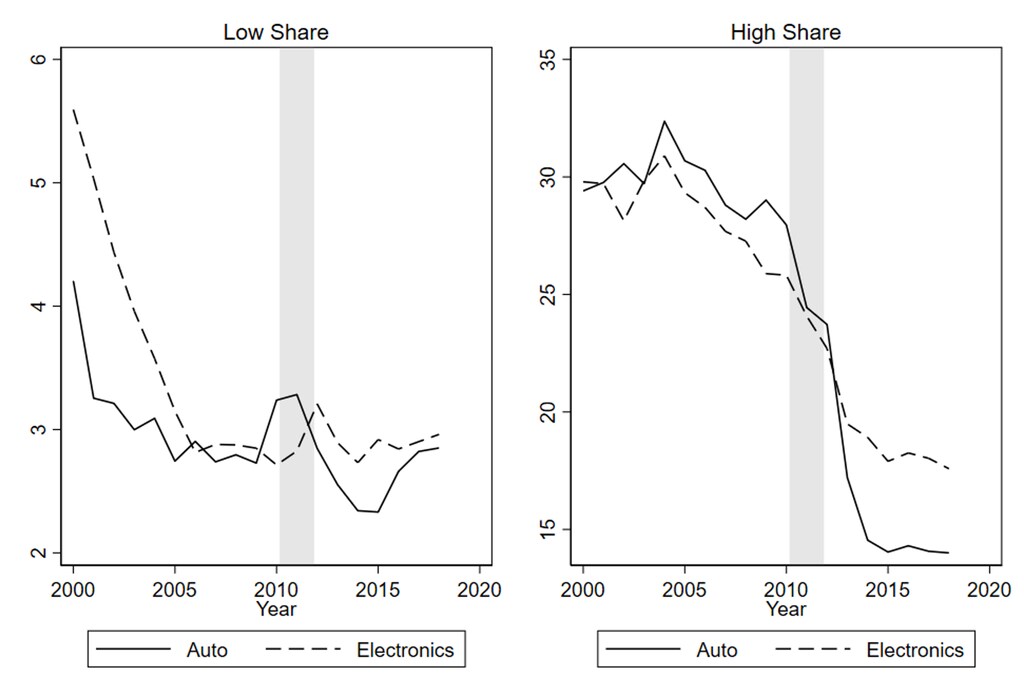
Nos centramos, en cambio, en los efectos a largo plazo del choque de Japón sobre los patrones comerciales, utilizando datos de dos industrias muy intensivas en CVM: automóviles y electrónica. El principal resultado es que los países importadores se alejaron de los proveedores japoneses de bienes en los que dependían especialmente de ellos. La Figura 1 muestra las cuotas medias de productos de automóviles y electrónica importados desde Japón por un grupo de países importadores que eran grandes productores de automóviles y exportadores de electrónica. El panel izquierdo muestra las cuotas de importaciones desde Japón para productos en los que Japón no era un proveedor destacado antes del choque (es decir, representaban menos del 15 % del total de importaciones de ese producto por el país). El panel derecho se centra en los productos importados en los que había una mayor dependencia de los proveedores japoneses (es decir, representaban más del 15 % del total de importaciones de una línea de productos). La figura muestra que la dependencia de los proveedores japoneses cayó bruscamente tras el terremoto de 2011 en los pares importador-producto más dependientes de Japón. En ambas industrias, el terremoto pareció acelerar tendencias descendentes preexistentes, pero la caída fue precipitada (más del 10 %) en el caso de la industria automotriz. Estos descensos persistentes muestran que las grandes perturbaciones sí provocan una reconfiguración parcial de las cadenas de suministro: mientras que los importadores menos expuestos regresan a niveles cercanos a los previos a la crisis tras el choque, son los productores más dependientes los que tienden a modificar sus estructuras de producción. Los resultados complementan los de Zhu et al. (2016), quienes utilizan datos de inversión a nivel de empresa japonesa de 2010 a 2013 para mostrar que el terremoto aumentó la deslocalización de la fabricación desde Japón entre las empresas de las prefecturas más afectadas por el desastre.
Además del cambio en las importaciones desde Japón, también investigamos si el terremoto de 2011 dio lugar a una diversificación de las importaciones y a la relocalización en el país de origen o en países cercanos de la producción. Constatamos, algo sorprendentemente, que los importadores más expuestos a Japón antes del terremoto de 2011 no aumentaron la diversificación de importaciones ni en automóviles ni en electrónica. Tampoco hay indicios de que los países relocalizaran su producción. De hecho, los importadores más expuestos a Japón antes del terremoto de 2011 aumentaron sus importaciones totales en mayor medida que los demás importadores, lo que es coherente con una intensificación de la deslocalización en lugar de una relocalización.
Una cuestión importante es qué países ocuparon el hueco a medida que las cadenas de suministro salían de Japón tras el terremoto de 2011. Realizamos un análisis de diferencias en diferencias, comparando los cambios en los patrones comerciales de los productos muy dependientes de Japón con los de otros productos, controlando los choques variables en el tiempo específicos de importador y de producto. Constatamos que en los años posteriores al choque, las decisiones de reubicación de la producción vinieron determinadas en gran medida por los fundamentos económicos y no por la política. Los países en desarrollo, y no los principales exportadores, fueron los principales beneficiarios de la reubicación, y la producción tendió a trasladarse a países más grandes, lo que sugiere que los importadores buscaban proveedores de bajo coste capaces de producir a escala. No hay indicios de que las cadenas de suministro se regionalizaran cada vez más ni de que los importadores buscaran proveedores cercanos, salvo en el caso de los automóviles terminados, donde los costes de transporte son especialmente elevados.
Tanto en automóviles como en electrónica, las importaciones de bienes intermedios se vieron significativamente menos afectadas por el choque que las importaciones de bienes finales, en consonancia con el trabajo de Martin et al. (2021) sobre la persistencia del comercio de bienes intermedios. Este hallazgo sugiere que los vínculos de las CVM unen a los países de formas difíciles de desenredar tras una crisis.
La COVID-19 y la reconfiguración de las cadenas de valor mundiales
Aunque los resultados de esta investigación no pueden aplicarse de forma mecánica a la crisis de la COVID-19, proporcionan cierta evidencia sobre cómo reaccionan las empresas ante las perturbaciones de las importaciones. En primer lugar, las empresas no necesariamente relocalizan en el país de origen ni en países cercanos para reducir el riesgo. Aunque una producción más próxima puede facilitar una supervisión gerencial más sencilla, no protege necesariamente frente a las perturbaciones y podría resultar prohibitivamente costosa. En segundo lugar, una mayor diversificación de proveedores puede no ser viable. Aunque la diversificación podría ofrecer más protección frente a choques en un único lugar, también implica renunciar a las economías de escala en la producción y asumir el coste de encontrar y establecer relaciones con muchos proveedores capaces de producir a bajo coste y de cumplir las normas y los requisitos de personalización. En tercer lugar, puede resultar más difícil desenredar las CVM que el comercio convencional, porque los insumos intermedios son menos fáciles de sustituir por nuevos proveedores que los bienes finales, lo que da lugar a una mayor persistencia de las redes existentes.
Una diferencia importante entre el choque de Japón y la crisis de la COVID-19 es que las fábricas fueron destruidas en el primer caso, pero no en el segundo. La pérdida de capacidad productiva puede haber acelerado y ampliado el desplazamiento desde Japón, ya que las pequeñas diferencias en los costes variables de producción pesarían más en la decisión de una empresa de trasladarse a una nueva ubicación productiva. En el contexto actual, las fábricas intactas favorecen quedarse donde se está: los costes de producción en las instalaciones existentes siguen siendo relativamente bajos en comparación con los costes de producción que incluyen la inversión necesaria en una nueva instalación. Las proyecciones de producción pesimistas o inciertas en algunos sectores debidas a la pandemia también podrían reforzar el statu quo al reducir las ganancias derivadas de trasladarse a ubicaciones con menores costes variables de producción. Esta inercia estructural reforzará aún más la persistencia de los patrones comerciales actuales en comparación con la respuesta al terremoto de Japón.
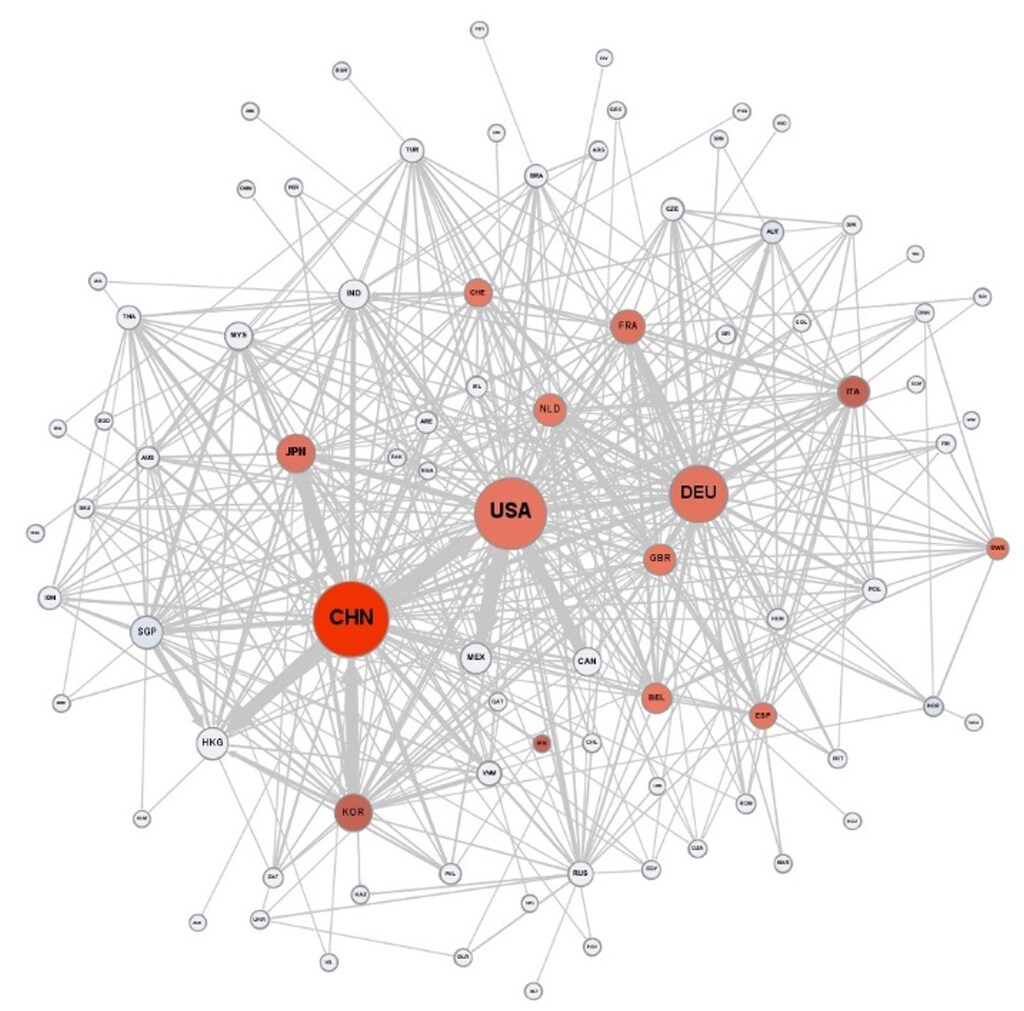
La gran incógnita es la política. Los gobiernos podrían no esperar a que las empresas tomen decisiones en respuesta a la COVID-19, debido a preocupaciones geopolíticas, así como a un supuesto fallo de coordinación: priorizar la eficiencia frente a la resiliencia puede ser óptimo para una empresa de un país, pero no para todas las empresas, si conduce a una dependencia nacional excesiva de una única fuente. El resultado podría ser subvenciones para la relocalización en el país de origen y subidas de aranceles para evitar una dependencia excesiva de un solo país. En particular, China se ha convertido en el principal centro del comercio y de las CVM de muchos productos (Figura 2). Los grandes cambios de política, o incluso la amenaza de ellos, podrían inducir a las empresas a buscar otras fuentes en productos donde la dependencia nacional o mundial es elevada. Muchos países en desarrollo ven este cambio como una oportunidad para aumentar su participación en la producción manufacturera mundial.
¿Cómo ha contribuido el Foro Económico Mundial a impulsar una respuesta más eficaz ante los desastres naturales y las crisis humanitarias?
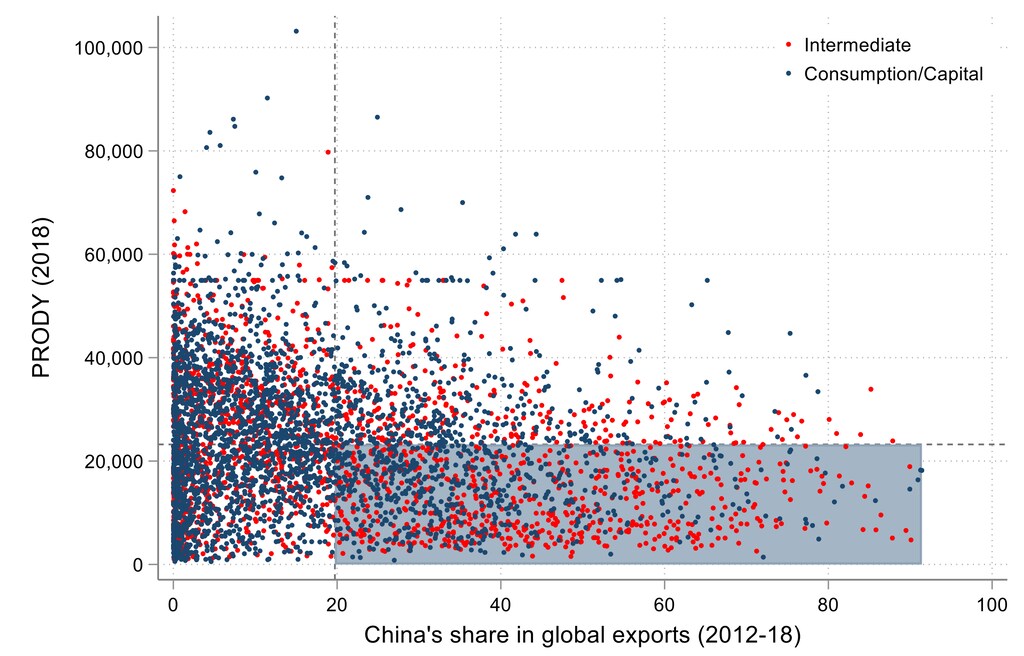
¿Qué productos son más susceptibles de trasladarse a países en desarrollo? La Figura 3 muestra la cuota de China en las exportaciones mundiales para todos los productos a 6 dígitos del SA y el nivel de renta del exportador típico del producto (el denominado índice PRODY). Los productos del cuadrante inferior derecho son aquellos en los que China es el principal exportador y cuya producción podría trasladarse con relativa facilidad a otros países en desarrollo. Los más de 1000 productos de este grupo incluyen tanto bienes intermedios como bienes finales. En general, las cuotas más altas de China y los índices PRODY bajos tienden a corresponder a manufacturas sencillas y, en su mayoría, a bienes finales. Dentro de automóviles y electrónica, los productos de esta categoría son principalmente insumos para radios y televisores. Una advertencia importante es que es probable que los gobiernos dirijan sus intervenciones políticas a sectores estratégicos, como los bienes de alta tecnología y los productos sanitarios. Dado que muchos de los productos en los que el mundo es más dependiente de las exportaciones chinas son manufacturas sencillas (como paraguas, luces para árboles de Navidad, tostadoras eléctricas y flores artificiales), la posibilidad de que los países en desarrollo se beneficien de la reconfiguración derivada de la intervención política puede ser limitada.
Referencias
Antràs, P (2021). “De-Globalisation? Global Value Chains in the Post-COVID-19 Age”, 2021 ECB Forum: Central Banks in a Shifting World, Conference Proceedings.
Baldwin, R (2020), “Thinking Ahead on COVID-19 and GVCs”, World Bank Lecture, 22 de abril.
Boehm, C E, A Flaaen y N Pandalai-Nayar (2019), “Input Linkages and the Transmission of Shocks: Firm-Level Evidence from the 2011 Tohoku Earthquake”, Review of Economics and Statistics 101(1): 60-75.
Canis, B (2011), The Motor Vehicle Supply Chain: Effects of the Japanese Earthquake and Tsunami, Congressional Research Service.
Carvalho, V M, M Nirei, Y U Saito y A Tahbaz-Salehi (2016), “Supply Chain Disruptions: Evidence from the Great East Japan Earthquake”, CWPE1670.
Freund, C, A Mattoo, A Mulabdic, M Ruta (2021), “Natural Disasters and the Reconfiguration of Global Value Chains”, World Bank Policy Research Working Paper n.º 9719.
Javorcik, B (2020), “Global supply chains will not be the same in the post-COVID-19 world”, en Baldwin R y S Evenett, COVID-19 and Trade Policy: Why Turning Inward Won’t Work, CEPR Press.
Kilic, K y D Marin (2020), “How COVID-19 is transforming the world economy”, VoxEU.org, 20 de mayo.
Lund, S, J Manyika, J Woetzel, E Barriball, M Krishnan, K Alicke, M Birshan, K George, S Smit y D Swan (2020), “Risk, resilience, and rebalancing in global value chains”, McKinsey Global Institute.
Martin J, I Mejean y M Parenti, (2021), “Relationship Stickiness, International Trade, and Economic Uncertainty”, Working Papers ECARES 2021-03, ULB -- Universite Libre de Bruxelles.
Taglioni D y A Mattoo (2020), “COVID-19: An unusual shock in the age of GVCs”, World Bank, mimeo.
UNCTAD (2020), World Investment Report 2020: International Production Beyond the Pandemic, Nueva York y Ginebra: Naciones Unidas.
Zhu L, K Ito y E Tomiura (2016), “Global Sourcing in the Wake of Disaster: Evidence from the Great East Japan Earthquake”, RIETI Working Papers 2016.




