• La crisis del coronavirus ha puesto de manifiesto la fragilidad de la cadena de suministro moderna.
• Los datos recientes muestran el devastador impacto económico: el comercio semanal en China, Estados Unidos y Europa se redujo a la mitad a causa de la crisis.
• La diversificación del abastecimiento y la digitalización serán clave para construir cadenas de suministro más sólidas e inteligentes y garantizar una recuperación duradera.
La pandemia de COVID-19 ha afectado al comercio y la inversión mundiales a una velocidad y escala sin precedentes. Las empresas multinacionales sufrieron primero un choque de oferta y, después, un choque de demanda, a medida que cada vez más países ordenaban a su población permanecer en casa. Los gobiernos, las empresas y los consumidores particulares tuvieron de pronto dificultades para adquirir productos y materiales básicos, y se vieron obligados a enfrentarse a la fragilidad de la cadena de suministro moderna. La necesidad urgente de diseñar cadenas de suministro más inteligentes, sólidas y diversificadas ha sido una de las principales lecciones de esta crisis.
Lo que nos dicen los datos
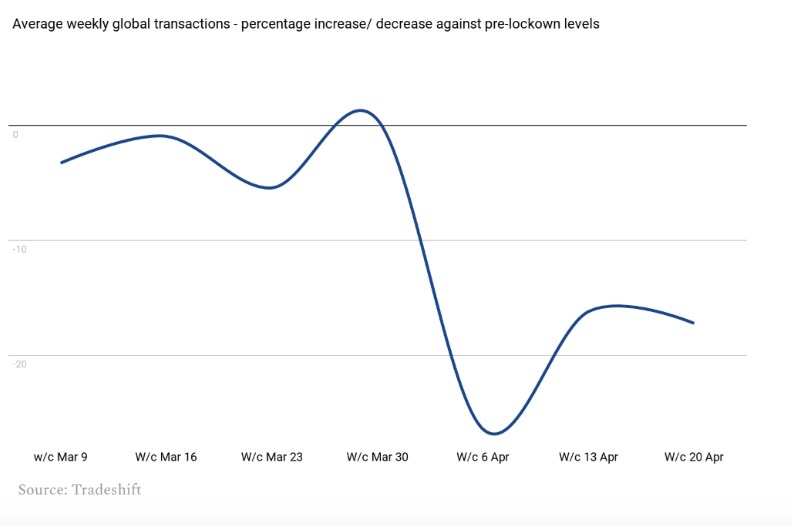
Los datos recientes de Tradeshift, una plataforma mundial de gestión de la cadena de suministro, revelan la magnitud del impacto en el comercio y la demanda. Sugieren que los efectos del choque inicial podrían prolongarse durante los próximos meses. En China, las transacciones comerciales nacionales e internacionales registraron a mediados de febrero una caída semanal del 56 %. Estados Unidos, el Reino Unido y Europa siguieron la misma tendencia, con una caída inicial combinada del 26 % a principios de abril y un descenso continuado del 17 % a finales de abril.
Además, el comercio se ha estancado en todas las regiones afectadas por el confinamiento. Las transacciones semanales totales en la plataforma de Tradeshift desde el 9 de marzo han disminuido un 9,8 % de media en comparación con las cifras previas al confinamiento, con un descenso pronunciado de las facturas y los pedidos desde finales de marzo.

Han surgido dos efectos secundarios de la contracción del comercio mundial. El primero es que liquidar una factura lleva más tiempo, lo que invierte una tendencia anterior de pagos más rápidos. Según los datos de Tradeshift, las empresas tardaron de media 36,7 días en liquidar una factura en 2019, frente a 36,8 días en 2018. En el primer trimestre de 2020, los plazos medios de pago aumentaron un 1,7 % hasta 37,4 días.
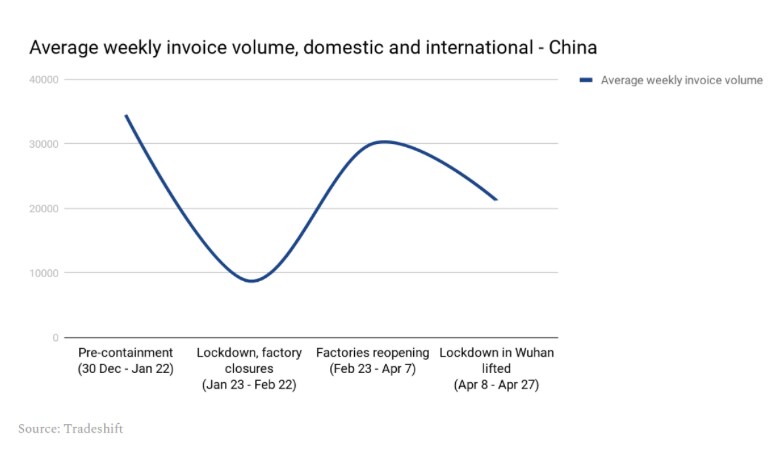
En segundo lugar, la falta de pedidos que atraviesan la cadena de suministro está generando otra ola con la ralentización de los nuevos pedidos y la caída de las facturas. El volumen medio semanal de pedidos en la plataforma de Tradeshift ha descendido un 15,9 % desde el 9 de marzo. Las facturas han caído un 16,7 % en el mismo periodo. Por ahora, las empresas siguen recibiendo el pago de pedidos realizados antes del confinamiento, pero esos ingresos se están agotando. Los próximos meses podrían ser muy difíciles para los proveedores de todo el mundo.
A pesar de los esfuerzos recientes por reabrir las fábricas y flexibilizar las restricciones del confinamiento, China sigue sufriendo los efectos de la desaceleración general. Las fábricas pueden estar reabriendo, pero los consumidores no compran.
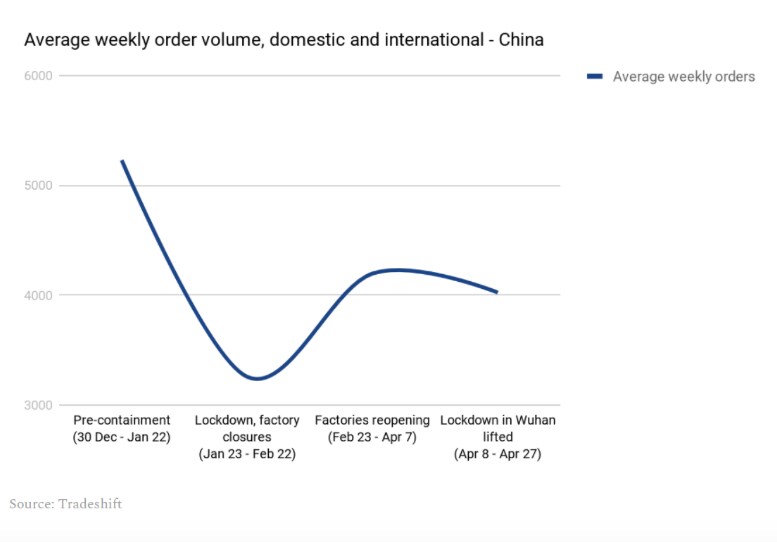
La actividad comercial de China repuntó brevemente tras la reapertura de las fábricas, pero esa actividad se está estancando ahora, incluso después de que se flexibilizaran las medidas de confinamiento en Wuhan. La tasa de reincorporación al trabajo en China ha aumentado poco a poco a medida que más empresas reanudan la producción, pero el panorama interno sigue alterado de forma drástica.
La reputación de China como la «fábrica del mundo» también está causando problemas, ya que muchos de los socios comerciales del país siguen confinados. Las exportaciones representan una quinta parte del PIB de China. Dado que los pedidos se estancan en Estados Unidos y en otros socios comerciales clave, resulta dudoso que China pueda impulsar por sí sola una recuperación en sus propios términos.
Con una parte considerable de la economía mundial todavía confinada, el optimismo sobre una denominada recuperación en forma de «V» comienza a debilitarse entre los líderes empresariales. Según la «April CFO Pulse survey» de PwC, el flujo de caja es la principal preocupación, y el 77 % de los directores financieros aplica medidas de contención de costes. El 56 % de los encuestados creía que podría volver a la «normalidad empresarial» en tres meses, frente al April CFO Pulse survey, cash flow is the primary concern, with 77% of CFO’s implementing cost containment measures. 56% of respondents thought they could get back to ‘business as usual’ in three months, down from 90 % cuando se realizó la encuesta a mediados de marzo.
Aunque los gobiernos y los bancos centrales han reaccionado con una rapidez impresionante para inyectar liquidez al sistema, la eficacia de tales medidas se está desvaneciendo. Para un número creciente de empresas multinacionales, la realidad de la crisis plantea una elección cada vez más drástica entre la autoprotección y la solvencia de los proveedores.
Las pequeñas empresas de tamaño mediano disponen de suficiente efectivo en reserva para mantenerse solventes durante 27 días. Si el flujo de caja se agota, podría tener un impacto devastador en las cadenas de suministro y prolongar drásticamente cualquier periodo de recuperación. Empresas como Unilever ya han acordado pagar a los proveedores antes. Sin embargo, estas medidas no serán posibles en todos los casos. Los mecanismos de financiación deberán adaptarse para facilitar a los proveedores más pequeños un mejor acceso al capital circulante.
Dar forma al futuro
La COVID-19 ha expuesto las vulnerabilidades de las complejas cadenas de suministro mundiales construidas según los principios de la producción ajustada. Esto es especialmente cierto en el sector sanitario, donde la carrera por obtener equipos de protección ha puesto al descubierto los riesgos inherentes de los modelos de inventario y de abastecimiento único impulsados exclusivamente por el control de costes.
El impacto del confinamiento de China y su predominio en áreas clave de la fabricación han puesto aún más de relieve el problema de las cadenas de suministro modernas. Cuando las fábricas chinas cerraron, los fabricantes tuvieron dificultades para reorientarse debido a la falta de flexibilidad de su base de proveedores. Una consecuencia probable es que las empresas globales diversifiquen sus cadenas de suministro en el futuro, en lugar de depender solo de China. Es probable que centros de fabricación como Vietnam, México e India se beneficien de este cambio.
También veremos una descentralización de la capacidad de fabricación, ya que las empresas buscan trasladar la producción a su país de origen. Esta tendencia ha crecido con la llegada de la automatización y la producción en lotes pequeños, que se ha abaratado tanto que varios países han empezado a trasladar partes de su cadena de suministro de vuelta a casa. Es posible que los responsables políticos se vean cada vez más presionados para considerar si ciertos productos deben fabricarse en el país o en la región.
La transición a un nuevo modelo para las cadenas de suministro se apoyará en una digitalización rápida y generalizada de la documentación que acompaña al comercio mundial.
A pesar de los rápidos avances tecnológicos, la relación entre compradores y proveedores sigue basándose predominantemente en el papel. Digitalizar la relación entre compradores y proveedores es un elemento fundamental para construir cadenas de suministro sólidas y hará que identificar y contratar nuevos proveedores requiera mucho menos tiempo. Con tecnologías como la inteligencia artificial y el Internet de las cosas, las cadenas de suministro podrían cambiar rápidamente a proveedores alternativos cuando los proveedores habituales sufran alteraciones.
La crisis actual es una oportunidad para reiniciar un sistema que ha dependido de procesos obsoletos. Crear cadenas de suministro inteligentes y ágiles es la clave para construir una red de comercio e inversión mundial capaz de resistir las tormentas futuras.




