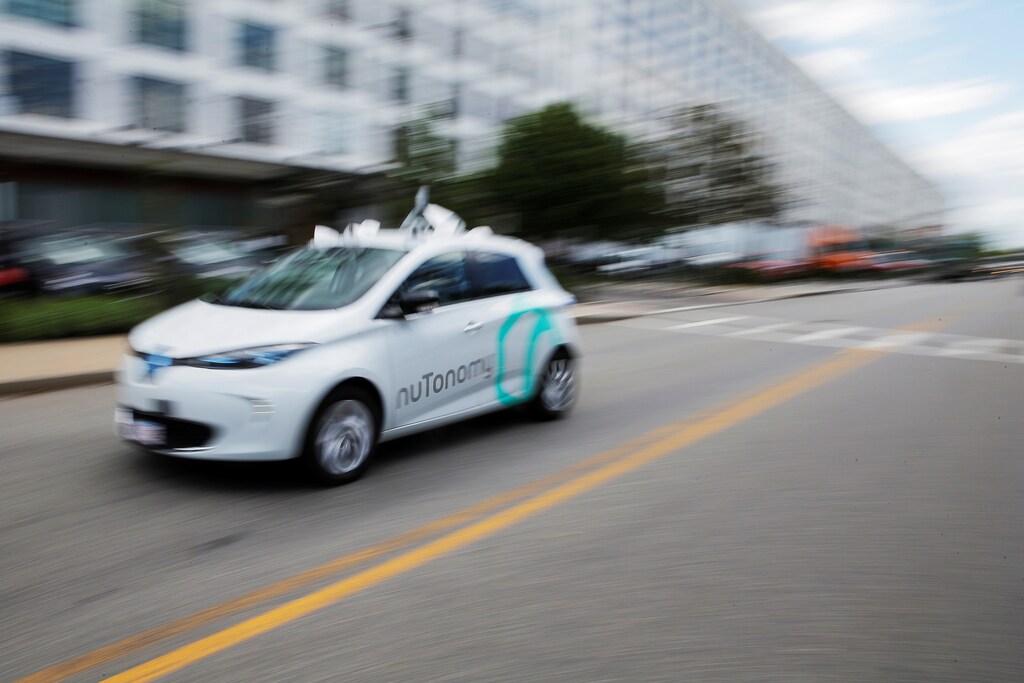
Durante la próxima década, se espera que plataformas de transporte bajo demanda como Uber, Lyft y Didi pasen de los coches con conductor y motor de combustión interna a vehículos eléctricos autónomos, incluidos millones de coches sin conductor y, potencialmente, miles de aeronaves sin piloto de despegue y aterrizaje vertical.
Según algunas estimaciones, los vehículos autónomos compartidos no dominarán el transporte terrestre hasta 2050. Sin embargo, si suponemos una curva de adopción más acelerada en forma de S, similar a la de los teléfonos inteligentes durante la última década, para 2030 los vehículos eléctricos autónomos bajo demanda propiedad de flotas, y no de particulares, podrían cubrir hasta el 95% de los kilómetros recorridos por pasajeros en Estados Unidos.
El horizonte de 2030 presupone que se aprobará una amplia normativa a principios de la década de 2020 y que habrá fuertes incentivos económicos para las partes interesadas clave.
Para los operadores de flotas, los vehículos eléctricos autónomos podrían ofrecer tasas de utilización de los vehículos hasta diez veces superiores y reducir considerablemente los costes de mantenimiento, energía, financiación y seguros. Para los consumidores, esto podría traducirse en un coste total del transporte por kilómetro en 2030 de aproximadamente la mitad de lo que pagan hoy los propietarios de coches, además de una reducción del 80% en las tasas de accidentes.
Según un estudio del centro de Boston realizado en 2017 por el Foro Económico Mundial, BCG y el MIT Media Lab, una transición más rápida de los vehículos de propiedad privada a flotas de vehículos eléctricos autónomos bajo demanda reduciría en un 28% el número de coches en circulación, en un 30% los tiempos medios de viaje, en un 66% las emisiones de CO2 y en un 48% las plazas de aparcamiento necesarias.
Cabe señalar que una transición acelerada a los vehículos autónomos no está ni mucho menos garantizada, y que el progreso tampoco será uniforme entre regiones, países o incluso ciudades. Para que se produzca esa transición, será necesario contar con apoyo político y normativo en varios niveles, así como con estabilidad. Esto determinará en gran medida la inversión disponible para proporcionar elementos de infraestructura clave, como la carga de vehículos en todas partes y conectividad 5G que ofrezca comunicaciones inalámbricas de gran ancho de banda y ultrafiables entre vehículos, infraestructura de transporte y pasajeros.
El camino hacia el 5G
Al principio, el 5G coexistirá con las redes 4G existentes y empezará a alcanzar una escala y cobertura significativas a principios de la década de 2020. Los operadores de redes 5G tendrán que crear nuevas fuentes de ingresos basadas en datos.
El principal reto para ampliar la infraestructura 5G de apoyo es que su despliegue será costoso y exigirá nuevas ideas sobre financiación, modelos de negocio y regulación. ¿Quién pagará la infraestructura 5G? ¿Qué alcance tendrá? ¿Podrá ser de propiedad compartida? ¿Hay margen para colaboraciones público-privadas eficaces en su construcción y operación?
Sin duda, los proveedores de transporte autónomo buscarán formas de optimizar una combinación de procesamiento a bordo y guía externa para garantizar cierto grado de autonomía funcional que no dependa por completo de la conectividad a redes celulares. Aun así, la propia IA que impulsa los sistemas sin conductor mejorará al procesar volúmenes cada vez mayores de datos en tiempo real generados por vehículos, infraestructura y pasajeros.
Al poner a disposición en tiempo real datos de conducción, mapas y vídeo, el 5G ampliará la capacidad de los vehículos para percibir su entorno más allá de su línea de visión, mediante una conectividad sólida entre vehículos y entre vehículos e infraestructura, con la que podrán coordinarse para mejorar la seguridad, la eficiencia y la fluidez del tráfico.
El auge de la «economía del pasajero»
Un informe de Intelprevé el auge de una «economía del pasajero» valorada en 800.000 millones de dólares en 2035, a medida que las personas tengan tiempo libre en los coches para consumir bienes y servicios, desde entretenimiento inmersivo hasta citas médicas.
Al menos en un principio, es probable que los operadores de flotas de transporte autónomo establezcan centros de control donde, en caso de condiciones de circulación desconocidas o difíciles, un operador humano pueda seguir los coches en la carretera, hacer clic en uno y trasladarse virtualmente a lo que ve el coche.
¿Quién desplegará y operará la infraestructura 5G?
Es probable que los operadores de telefonía móvil y los proveedores de equipos desplieguen las redes 5G, aprovechando una arquitectura abierta y centrada en el software, y utilizando una combinación de activos de infraestructura física públicos y privados.
IHS estima que el 19,6% del total calculado de 12,3 billones de dólares en ventas posibilitadas por el 5G en 2035corresponderá al ecosistema automovilístico y del transporte. Esto equivale a más de 2,4 billones de dólares de producción económica en los sectores automovilístico, del transporte y la logística, así como entre sus clientes.
La construcción de la infraestructura necesaria requerirá mucho tiempo y una inversión considerable para densificar las redes de acceso radioeléctrico y conectar a la fibra óptica las «celdas pequeñas» de alta capacidad. Esto se debe a que las conexiones 5G utilizarán ondas de radio de mayor frecuencia, que no llegan tan lejos como las ondas de baja frecuencia de 4G y 3G.
¿Qué modelos normativos atraerán inversión en los servicios 5G?
Los operadores de redes 5G necesitarán flexibilidad normativa para suscribir acuerdos de uso compartido del espectro y de la infraestructura. Será necesario agilizar las autorizaciones locales de emplazamiento y derechos de paso para instalar celdas pequeñas y la fibra óptica que las interconectará, y facilitar razonablemente el acceso a propiedades públicas en condiciones razonables.
Las consideraciones críticas de seguridad del transporte autónomo exigen incorporar la resiliencia desde el diseño al planificar la infraestructura de comunicaciones de red que lo sustenta, los sistemas de gestión del tráfico y, por supuesto, los propios vehículos.
Dado el volumen de datos potencialmente sensibles que podrían generar los sistemas de transporte autónomo, el ecosistema en su conjunto y las autoridades locales pertinentes deben acordar qué actores son propietarios de cada tipo de datos y cuáles deben actuar como custodios de datos, definiendo claramente las responsabilidades de cada uno.
Estas partes interesadas también podrían explorar la creación de bienes comunes de datos para incentivar el intercambio de datos. Esto podría permitir, por ejemplo, que las autoridades locales de transporte aprovechen los datos generados para optimizar el uso de las carreteras mediante precios diferenciados según las condiciones locales del tráfico, induciendo a los pasajeros a optimizar el medio de transporte, la ruta y la hora del viaje.
¿Qué implicaciones tendrá para la accesibilidad?
Las empresas de la economía colaborativa han afrontado diversos obstáculos al entrar en ciudades de todo el mundo y a menudo se han encontrado con la oposición de los modelos económicos existentes en las ciudades. La confianza sigue siendo un obstáculo clave. Una nueva encuesta de la Liga Nacional de Ciudadesrevela que el 33% de las ciudades de Estados Unidos mantiene una relación «muy mala» con las empresas colaborativas, aunque más de la mitad afirmó que esas relaciones eran «muy buenas» o «buenas» y el 7% las calificó de «precarias».
Cuando surjan lagunas en la cobertura 5G —por ejemplo, en zonas de menores ingresos o menos pobladas—, ¿cómo podrían las autoridades nacionales o locales incentivar adecuadamente a los operadores de redes para que desplieguen y operen los activos de infraestructura necesarios?
Debido a los elevados costes iniciales de despliegue, es probable que el 5G se concentre en zonas densamente pobladas y de altos ingresos, con una densidad especialmente elevada de tráfico de red, como distritos comerciales y de negocios del centro, aeropuertos, estaciones de tren y estadios.
Las autoridades locales tendrán que garantizar un acceso equitativo y universal a servicios de transporte autónomo de bajo coste. Esto solo será posible con una inversión sustancial para ampliar el acceso a una infraestructura integrada de carga de vehículos y comunicaciones.
La economía de red de los servicios actuales de taxi y transporte bajo demanda muestra que los conductores tienden a concentrarse en las zonas donde pueden recoger a más pasajeros y obtener más ingresos y rendimiento de la inversión. Los responsables de la planificación de políticas tendrán que abordar un reto específico de la economía de red: ¿hasta dónde debería llegar geográficamente la infraestructura de transporte, energía y comunicaciones de próxima generación?
¿Pueden las colaboraciones público-privadas contribuir a acelerar el despliegue y ampliar el alcance de la infraestructura 5G?
Los líderes económicos se preguntan actualmente qué modelos de copropiedad de la infraestructura 5G —y de los datos disponibles a través de ella— podrían imaginarse. Se plantean, por ejemplo, si es posible compartir la propiedad de la infraestructura.
Podrían idearse mecanismos basados en modelos anteriores de financiación de infraestructuras para que los actores públicos y privados compartan los beneficios de las inversiones en 5G. Por ejemplo, podrían constituirse vehículos de propósito especial (SPV) que permitan participar en contratos 5G y establecer estructuras financieras flexibles, con participación accionarial del sector privado y el público, así como ventas de tokens financiadas colectivamente a escala mundial.
El sector públicopodría aportar espectro, propiedades públicas y exenciones fiscales a cambio de participaciones o tokens en el SPV.
Las empresas del sector privado tendrían la tarea de aportar su experiencia y trayectoria en la operación y el mantenimiento de activos de infraestructura. Como todavía es pronto, empezarán a explorarse modelos de copropiedad de activos críticos. Las colaboraciones público-privadas seguirán siendo importantes en este ámbito porque, como hemos señalado, los datos 5G son un activo de importancia económica crítica; sin embargo, aunque la propiedad compartida pueda ser deseable, sigue suponiendo un reto.




