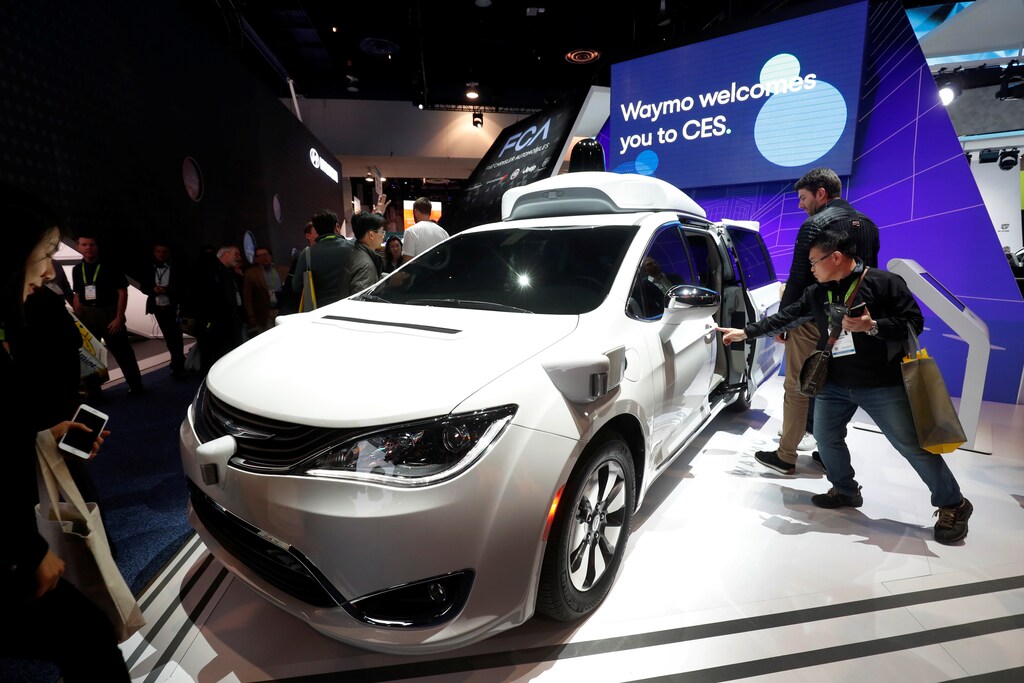
El año pasado fue un año excepcional para las tecnologías de vehículos autónomos y para las empresas que planean su comercialización. Y 2019 tiene el potencial de superar a 2018, con Waymo iniciando servicios públicos en Phoenix y Cruise Automation de GM planeando un lanzamiento público en San Francisco. Los servicios de taxi con vehículos autónomos acapararán los titulares el próximo año, pero hay más tendencias que sigo de cerca, y aquí tienen tres:
Cambios en el factor de forma de los vehículos
Una de las noticias más importantes que captó mi atención fue el anuncio, a principios de octubre, de que Cruise Automation, propiedad de General Motors, se ha asociado con Honda Motors para desarrollar un vehículo autónomo (AV) diseñado específicamente para ese fin. No hay razón para creer que estos AV diseñados a medida se parecerán a los vehículos que vemos actualmente en la carretera. Mientras que las flotas actuales de AV son minivans, SUV, carritos de golf, vehículos todoterreno y lanzaderas adaptadas y repletas de tecnologías de AV, los vehículos del futuro se diseñarán específicamente para satisfacer las necesidades de un segmento de mercado concreto.
En el caso del segmento de movilidad como servicio de los vehículos autónomos, podemos formular algunas suposiciones clave que apuntan a cómo será probablemente este vehículo y cómo estará equipado. Teniendo en cuenta la madurez tecnológica y las definiciones inciertas de responsabilidad y culpabilidad, los primeros vehículos autónomos que circularán en números significativos serán propiedad de proveedores de servicios que operen flotas en zonas urbanas y suburbanas. Centrándonos en el transporte de personas, no de mercancías, podemos suponer que el vehículo será compartido, con capacidad para cuatro personas, como un taxi tradicional, o hasta seis personas en formato de lanzadera. Cada vehículo tendrá una utilización muy alta, en torno al 70 %, frente a la tasa de utilización actual del 5 % de los vehículos de pasajeros ligeros tradicionales. Estos vehículos serán eléctricos, probablemente optimizados para velocidades más bajas, y estarán totalmente conectados de forma inalámbrica. La conectividad será de tipo celular y se utilizará para las actualizaciones de software por vía aérea, las operaciones remotas y la supervisión en tiempo real del habitáculo para la seguridad y las notificaciones.
Sabemos que los vehículos tendrán ruedas, faros, y necesitarán mantenimiento, limpieza y recarga. Los neumáticos deberán sustituirse con más frecuencia con tasas de utilización más altas. Los faros no serán necesarios para que el vehículo vea, lo que podría permitir instalar luces más suaves y agradables. No sabemos si los vehículos tendrán baterías intercambiables o si se cargarán de forma convencional, pero podemos suponer que utilizarán instalaciones de carga propiedad de la empresa y/o gestionadas por ella.
No espero que estos vehículos se integren con la infraestructura municipal desde el principio, pero tiene sentido que los vehículos tengan capacidad para integrarse. Esperaríamos que los AV informen sobre las condiciones del tráfico, la velocidad de desplazamiento, el número de paradas y el número de pasajeros. Con el tiempo, esperaremos que los AV obtengan datos directamente de la ciudad, incluidos los cierres de carreteras, los cambios de señales y los cambios de carril.
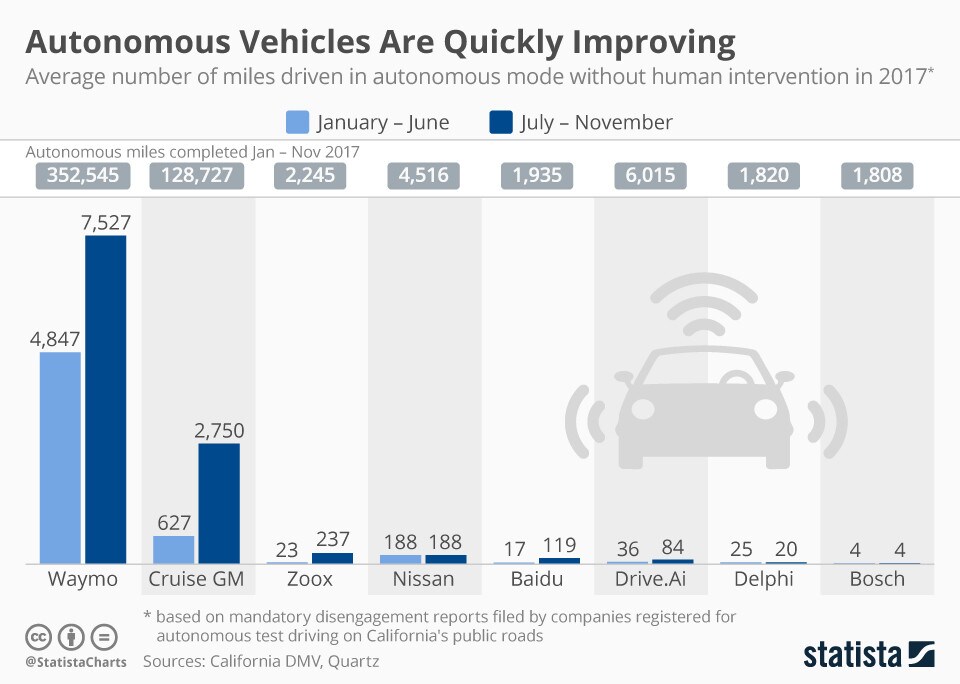
Puedo imaginar dos tipos de servicios de robotaxis que evolucionen: de lujo y utilitario. Cada segmento de mercado justificaría una forma de vehículo distinta. Un servicio de transporte de lujo podría ofrecer muchas opciones de entretenimiento y de networking, y su interior sería muy diferente al de un robotaxi de uso público y de menor coste. Es posible que un servicio de viajes con AV más lujoso tenga mayores restricciones para compartir viajes o que no se comparta en absoluto. Por otro lado, un AV más asequible y de alta utilización estaría diseñado para compartirse, sería más duradero y tendría menos probabilidades de contar con funciones de entretenimiento. Es posible que los proveedores de servicios de AV se centren en trayectos cortos en entornos urbanos y se desplacen a velocidades más bajas. Cualquier vehículo diseñado específicamente tendrá que apuntar a un segmento de mercado concreto.
En esta etapa del desarrollo del mercado, no se conoce el precio de equilibrio del mercado por viaje o por milla recorrida, y seguirá fluctuando durante algún tiempo. Los precios se segmentarán según la duración del trayecto, la ubicación y las comodidades a bordo. Los servicios de taxi con AV entrarán en el mercado con mucha competencia de los vehículos tradicionales, las empresas de red de transporte, el transporte público y las opciones de micromovilidad: patinetes, bicicletas y los buenos y viejos desplazamientos a pie para quienes estén dispuestos a caminar.
El año de los cambios regulatorios
El proyecto Cruise de GM y Honda están apostando 3.000 millones de dólares por el futuro de la movilidad como servicio. Para que los vehículos diseñados específicamente para AV sean legales en la calle en EE. UU., la normativa tendrá que cambiar más allá de permitir simplemente fabricar vehículos sin volante. El cambio regulatorio llevará tiempo, y los esfuerzos de cabildeo podrían ser un indicador interesante de los intereses comerciales que se están planificando. Las empresas presentarán peticiones y defenderán su solución técnica particular. Los cambios en proyectos de ley como AV Start y en las directrices que emita el Departamento de Transporte de EE. UU. podrían ofrecer pistas.
Merece la pena seguir la legislación y la normativa de otras partes del mundo. Hay al menos 47 ciudades de todo el mundo que están realizando pruebas piloto con AV. La normativa de todos estos lugares tendrá que cambiar para dar cabida a la fabricación, producción y operación de vehículos AV diseñados específicamente para ese fin.
A medida que los AV evolucionen más allá de los sistemas avanzados de asistencia al conductor de nivel 3 de la SAE y pasen plenamente a las funciones de conducción autónoma, se están actualizando las directrices internacionales para abordar posibles operaciones remotas, así como cambios en las licencias y los permisos. China, la UE, Nueva Zelanda, Canadá y otros muchos países están aprobando legislación o trabajando en marcos para ir más allá de permitir pruebas piloto de AV en zonas restringidas. Estas directrices incluyen normas sobre requisitos de ocupación, requisitos de información, electrificación y consideraciones sobre el uso del suelo y la planificación del transporte. Asimismo, será necesario revisar las normas de seguros para adaptarse al paso de los pilotos a la comercialización. Este año podría ser decisivo para la normativa y la legislación.
Colaboraciones y alianzas
Diseñar, probar y fabricar un nuevo vehículo es costoso. Los directores ejecutivos no tienen oportunidad de hacer muchas apuestas de 3.000 millones de dólares durante su mandato. Algunas empresas buscarán minimizar riesgos asociándose con otras, y esa es una de las razones por las que espero ver más fusiones, colaboraciones, alianzas y consolidaciones en la industria de los vehículos autónomos. Espero que algunas áreas clave cobren impulso a medida que las start-ups luchen por recaudar fondos. En la última comprobación, había unas 53 LiDar empresas en California. No estoy seguro de que el mercado pueda sostener 53 empresas de LiDar. En algún momento, las opciones de tecnología se reducirán y se tomarán decisiones claras. Del mismo modo, la elección entre crear una solución integrada e interna, frente a la estrategia más tradicional de integrar a múltiples proveedores de primer nivel, se sopesará.
Espero ver más colaboraciones y consolidaciones en 2019. Hemos oído rumores sobre la unión de fuerzas de VW y Ford para desarrollar soluciones de AV. Quizá ese anuncio llegue en los próximos meses.




