El capital privado podría crecer cinco veces en la próxima década.
Las grandes firmas crecerán más y las más pequeñas se especializarán.
Las firmas deberán alinearse con las expectativas en materia de medioambiente, social y gobernanza.
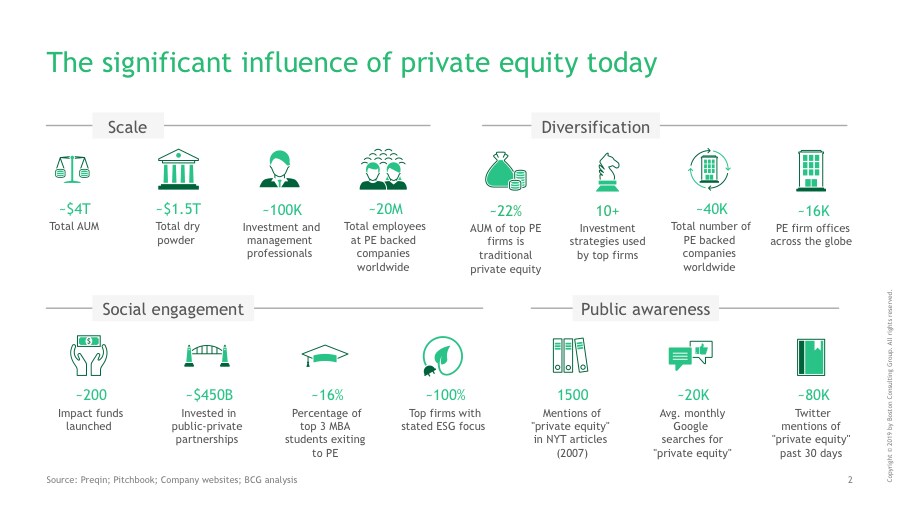
La industria moderna del capital privado (PE, por sus siglas en inglés) ha recorrido un largo camino desde la época de los bonos basura y las adquisiciones apalancadas que caracterizaron su formación inicial. En 1980, solo existían unas pocas firmas, ninguna de ellas conocida por el gran público, y las colocaciones privadas eran poco comprendidas. Desde entonces, la industria ha crecido de forma exponencial, hasta convertirse en un sector de 4 billones de dólares a escala mundial en el transcurso de cuatro décadas.
Aunque impresionante, este crecimiento podría palidecer en comparación con lo que podrían traer los próximos 10 años. No solo existe un enorme margen de crecimiento –el capital privado representa actualmente menos del 5 % de los activos totales gestionados a escala mundial (AuM, por sus siglas en inglés) y menos del 2 % del capital total invertible–, sino que varios factores podrían impulsar a la industria a un repunte espectacular.
El primero es el ritmo sin precedentes al que la industria está acumulando capital. Los AuM crecen al doble de la velocidad del resto del mercado. En segundo lugar, a medida que aumenta el tamaño de los fondos, la influencia del capital privado se extiende a casi todos los sectores importantes de la economía. Los “megafondos”, cada uno con más de 10 000 millones de dólares en AuM, y algunos con el doble de esa cantidad, se están convirtiendo en una característica habitual del entorno del capital privado.
En tercer lugar, el sentimiento de las empresas y los inversores se está inclinando a favor de las colocaciones privadas, a medida que la presión sobre los beneficios a corto plazo, la volatilidad del precio de las acciones y los desafíos de gobernanza perjudican a algunas empresas y patrocinadores en los mercados públicos. Por último, la perspectiva económica a corto plazo, aunque supone un perjuicio para algunos, podría ser un beneficio para el capital privado. Con empresas de bajo rendimiento obligadas a dedicar atención y recursos a reforzar sus balances, las firmas de capital privado y las empresas de sus carteras bien posicionadas pueden aprovechar la holgura para afianzar su posición en el mercado, abordar nuevas inversiones y acelerar las mejoras en sus modelos de negocio y operativos.
Pero, aunque el potencial de crecimiento de los próximos diez años es considerable, el capital privado tendrá que esforzarse mucho más que antes para aprovecharlo.
Si los AuM crecen cinco veces en el transcurso de 10 años, como sugieren nuestros análisis, los modelos actuales del capital privado sufrirán una presión enorme. Para impulsar los rendimientos en medio de la incertidumbre económica, geopolítica y de mercado persistente, los líderes deberán pensar, planificar e invertir de nuevas maneras, con un enfoque en el valor, un énfasis en la digitalización y un compromiso con la evolución de sus modelos organizativos internos y de las empresas de sus carteras.
La marea creciente no elevará a todas las embarcaciones. Es probable que veamos una mayor bifurcación entre los fondos enormes y los especialistas de nicho. Las grandes firmas crecerán más y las más pequeñas se especializarán. Los modelos organizativos se verán atrapados entre la necesidad de alcanzar escala, por un lado, y de diversificación, por otro. Mientras tanto, la tecnología sigue avanzando. Si el tiempo es dinero, ganarlo exigirá que las firmas y las empresas de sus carteras se pongan al día con los líderes digitales y adquieran herramientas y capacidades avanzadas.
Dada la velocidad del cambio, ya no bastará con mejorar de forma incremental. Las firmas deben accionar múltiples palancas de transformación en paralelo, tanto dentro de sus propias organizaciones como en sus empresas de cartera. Tendrán que pensar a fondo, y de forma más creativa, en cómo atraer y retener las habilidades necesarias y, de manera más fundamental, en quiénes quieren ser. ¿Se conformarán con convertirse en “gestores de activos aburridos” o podrán captar y escalar la energía inteligente y competitiva que definió su éxito inicial, de formas que se alineen con las crecientes expectativas en materia de medioambiente, social y gobernanza (ESG)?
Creemos que la respuesta es sí para quienes estén dispuestos a asumir los siguientes imperativos.
1. Crear una estrategia diferenciada de salida al mercado
Con los megafondos, los grandes fondos soberanos y de pensiones, y determinados fondos de capital privado que asignan sumas de capital que transforman el panorama, la brecha entre los grandes actores y el resto del sector se ampliará. Las mismas estrategias que funcionaron durante la última década no funcionarán en el futuro. Los grandes fondos necesitarán una diversificación más profunda, no solo entre sectores, sino también entre geografías y clases de activos. Las firmas más pequeñas deberán resistirse a intentar atender toda la cadena de valor y, en cambio, buscar dominar nichos de alto crecimiento.
2. Diseñar la firma del futuro
A medida que los fondos crecen y las inversiones se diversifican, el capital privado requerirá experiencia en múltiples ámbitos. La integración entre equipos de operaciones en torno a activos con características complementarias será fundamental. Las organizaciones también deben gestionar la tensión entre los periodos de tenencia más largos y la creación de valor a corto plazo. Ese equilibrio exige construir los procesos y la cultura necesarios para habilitar entornos de “fracasar rápido y aprender deprisa”, al tiempo que se sigue respaldando las capacidades transformadoras dentro de la firma y en sus empresas de cartera.
3. Lograr la transformación digital a escala
Para ayudar a las empresas objetivo a incubar nuevos productos y servicios, alcanzar un rendimiento de costes competitivo y afinar sus estrategias comerciales, las firmas deben implementar con determinación capacidades digitales. Los líderes del capital privado están en una posición única para identificar oportunidades de alto valor. Lo que ahora deben hacer es escalar estos conocimientos en sus empresas objetivo, aprovechando avances como el aprendizaje automático, el procesamiento del lenguaje natural y la automatización de procesos, para alcanzar el alcance y la agilidad necesarios.
4. Adoptar el imperativo empresarial de la diversidad
Los próximos 10 años verán una guerra por el talento a medida que las grandes firmas crezcan y las más pequeñas se diversifiquen. La cultura ambiciosa y de “sí se puede” que atrajo a las mentes más brillantes durante las últimas dos décadas se volverá obsoleta si las firmas no encuentran la manera de revitalizarla y redefinirla para una nueva generación. Los líderes deben gestionar su crecimiento con cuidado para no perder el “impulso” cultural que atrajo a tantas personas jóvenes y brillantes a la industria. También deben pensar de forma creativa y desarrollar trayectorias profesionales que fortalezcan las competencias digitales de la firma y aporten la ventaja innovadora necesaria. Será fundamental construir equipos con mayor diversidad en cuanto a formación y experiencia.
5. Optimizar el valor social y empresarial
Como empleador directo e indirecto de millones de trabajadores en todo el mundo, las firmas deben asumir su papel como creadoras de valor integral y como pilares de la industria. Una buena gestión corporativa será esencial. El greenwashing sigue siendo una preocupación constante de los inversores. Para demostrar credibilidad, los gestores deben impulsar un esfuerzo concertado para incorporar métricas ESG en sus metodologías de inversión y demostrar el valor financiero que se deriva de este enfoque.
Los líderes que asuman los imperativos aquí expuestos pueden convertir el capital privado en una fuerza para el bien, con prácticamente ningún límite en cuanto a su crecimiento.