Las empresas necesitan normas de información relacionadas con la sostenibilidad para medir de forma más eficaz el impacto social y ambiental y alcanzar los objetivos climáticos de París.
Es probable que el mundo empresarial vea pronto algunas de las innovaciones más significativas en la contabilidad y los informes corporativos en décadas.
Una nueva investigación destaca cinco formas en que las empresas pueden prepararse.
Un número creciente de empresas está adoptando objetivos de sostenibilidad y buscando reducir su huella de carbono. Sin embargo, todavía carecemos de normas globales que permitan al público y a los inversores evaluar el grado de sostenibilidad de una empresa.
Un conjunto sólido de normas de información relacionadas con la sostenibilidad ayudará a canalizar la inversión hacia las empresas que tienen un impacto social y ambiental positivo. Esto respaldará los avances para prevenir una catástrofe climática, así como para abordar otros problemas sociales y políticos.
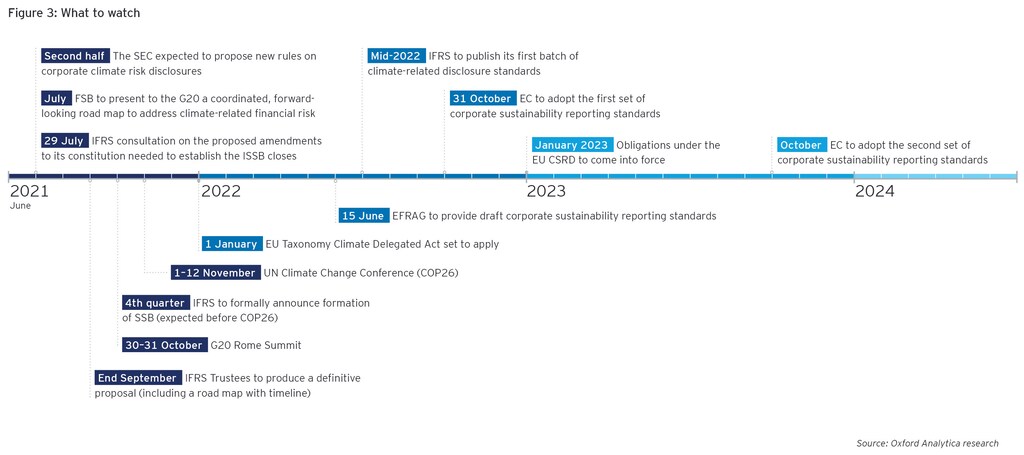
En los últimos 18 meses se han logrado avances importantes hacia el establecimiento de normas de sostenibilidad. La Fundación de Normas Internacionales de Información Financiera (IFRS) ha propuesto un Consejo Internacional de Normas de Sostenibilidad (ISSB), que se prevé lanzar en COP26 en noviembre. En un comunicado reciente, los ministros de Finanzas y los gobernadores de los bancos centrales del G7 expresaron su apoyo al ISSB y pidieron que la divulgación financiera relacionada con el clima fuera obligatoria.
Esto significa que, en los próximos años, es probable que el mundo empresarial vea algunas de las innovaciones más significativas en la contabilidad y los informes corporativos en décadas. ¿Qué pueden hacer las empresas para empezar a prepararse para estos cambios? Una nueva investigación de Oxford Analytica y EY, El futuro de las normas de información sobre sostenibilidad, formula las siguientes cinco recomendaciones:
1. No esperar a que la información sobre sostenibilidad sea obligatoria
Las empresas tienen ahora una gran oportunidad para prepararse para las nuevas normativas sobre información de sostenibilidad y comprometerse con la transparencia y la rendición de cuentas. Aunque se espera que las IFRS y otros esfuerzos regulatorios adopten un enfoque de “clima primero”, será importante que las empresas consideren la información sobre una serie de áreas ambientales, sociales y de gobernanza (ESG).
Esto implica proponerse recopilar información para fundamentar las estrategias empresariales, gestionar los riesgos y lograr un desempeño más sólido y sostenible a largo plazo.
Las empresas deben empezar por identificar las métricas más relevantes para su sector, estrategia y partes interesadas. Las Métricas de Capitalismo de Partes Interesadas, desarrolladas por el Consejo Empresarial Internacional del Foro Económico Mundial, son un buen punto de partida.
2. Incluir la gobernanza ambiental, social y corporativa y la información sobre sostenibilidad en la agenda del consejo
Para que las empresas sigan siendo competitivas, sus consejos deben comprender cómo las tendencias de la inversión ESG y de la gestión responsable están afectando al acceso al capital y a las relaciones con los inversores. También deben estar al tanto de las iniciativas del mercado privado y regulatorias relacionadas con las áreas ESG. Los consejos deben seguir la evolución internacional de la información sobre sostenibilidad y vigilar cómo ven los proveedores de datos ESG a su empresa. Además, deben evaluar qué áreas ESG son más relevantes para su empresa. Posteriormente, estas deberán integrarse en la estrategia general de la empresa y en su gestión integral de riesgos.
3. Priorizar la generación de confianza en la información sobre sostenibilidad
A medida que las organizaciones informan y divulgan más información ESG, deben esperar enfrentarse a más preguntas. Estas pueden referirse a la profundidad y fiabilidad de sus divulgaciones, a la exposición al riesgo y a la resiliencia, así como a las preocupaciones por el llamado “ecoblanqueo”. Las empresas tendrán que generar confianza asegurándose de que su información sobre sostenibilidad cuenta con procesos y controles sólidos, así como con una pista de auditoría de respaldo, similares a los de la información financiera.
Una parte importante de la preparación para las nuevas normativas será prepararse para una auditoría de sostenibilidad. La propuesta de la Comisión Europea de la Directiva sobre la información en materia de sostenibilidad de las empresas exigirá, por ejemplo, que las grandes empresas soliciten una “garantía limitada” sobre la información de sostenibilidad que informan, ya sea a su auditor legal o a un proveedor independiente de servicios de garantía.
4. Integrar la función financiera
Una empresa solo puede aportar valor a todas sus partes interesadas cuando recurre a las capacidades y aportaciones de toda la organización, bajo la visión compartida del liderazgo. Los departamentos financieros pueden desempeñar un papel clave en la preparación de la información sobre sostenibilidad. Deberán comprender lo que el público y los inversores necesitan saber sobre sostenibilidad y traducirlo en las métricas y divulgaciones más relevantes.
La información debe ser fiable, creíble y relevante para las partes interesadas, y establecer un vínculo claro entre la información financiera y la no financiera. Los directores financieros y los controllers financieros pueden utilizar su experiencia y conocimientos para dar forma a los procesos y controles de la información no financiera. La función financiera puede contribuir a establecer una gobernanza eficaz de la información sobre sostenibilidad y a obtener garantías independientes sobre los procesos no financieros.
5. Contribuir al proceso de definición de normas
Muchas de las principales empresas del mundo reconocen que los temas ESG son parte integral de la manera en que ellas y otras organizaciones generan valor a largo plazo. También saben que la forma en que se divulga la información podría marcar una gran diferencia en la manera en que se canalizará el capital de inversión en el futuro.
Las empresas no quieren limitarse a esperar al margen mientras el proceso de definición de normas avanza a su alrededor; preferirían participar activamente, contribuir y extraer valiosas lecciones de la experiencia. Las empresas que respondan a las consultas gubernamentales, participen en reuniones con los reguladores y empiecen a divulgar métricas de sostenibilidad desde ahora se beneficiarán de una mayor credibilidad en esos debates sobre definición de normas. Por ejemplo, las empresas que se han comprometido a informar sobre las métricas de Capitalismo de Partes Interesadas del Consejo Empresarial Internacional del Foro Económico Mundial están enviando un mensaje contundente de que el sector privado está preparado para involucrarse en estos temas al más alto nivel.
Todos juntos
Las empresas pueden demostrar que contribuyen a que el lugar sea un mejor lugar para vivir, trabajar y hacer negocios. Esto implica centrarse en los esfuerzos de sostenibilidad y comunicarlos al público y a los inversores. Ahora es el momento de que las empresas y sus líderes trabajen junto con los reguladores y la sociedad civil para lograr normas globales coherentes que ayuden a definir la información y la rendición de cuentas corporativas para la próxima generación. El planeta no puede esperar, y nosotros tampoco deberíamos.
Las opiniones expresadas en este artículo son las de los autores y no reflejan necesariamente las opiniones de la organización global EY ni de sus firmas miembro.