McKinsey ha descubierto que las principales startups de Europa han utilizado cuatro estrategias para triunfar en el conjunto de valor de la región: red, escala, producto o tecnología profunda.
Los jugadores de red se centran en dominar el mercado local antes de expandirse internacionalmente, y los jugadores de escala confían en el éxito comercial para impulsar un rápido crecimiento de las ventas.
Los jugadores de producto se centran en acertar con el producto y en ganarse el favor de sus clientes, y los jugadores de tecnología profunda se concentran en gran medida en I+D.
Estudiamos las 1.000 principales startups de Europa para conocer cómo triunfan en el fragmentado conjunto de valor de la región y descubrimos que las respuestas están en cuatro estrategias diferenciadas.
Las startups europeas se están creando y creciendo hoy a un ritmo sin precedentes, atrayendo la atención de inversores, clientes y socios corporativos de todo el mundo. Con ello, están demostrando que la sabiduría convencional es errónea: lanzar una startup en el fragmentado conjunto de valor del continente no tiene por qué ser una propuesta tan difícil.
Pese a la serie de obstáculos sistémicos a los que todavía se enfrentan las startups, incluidos los desafíos regulatorios y culturales, cada vez más nuevas empresas dinámicas prosperan. Estos audaces actores ofrecen valiosas lecciones para otros que aspiran a alcanzar cotas similares, y a un continente europeo que se esfuerza por seguir siendo competitivo económica y tecnológicamente frente al resto del mundo.
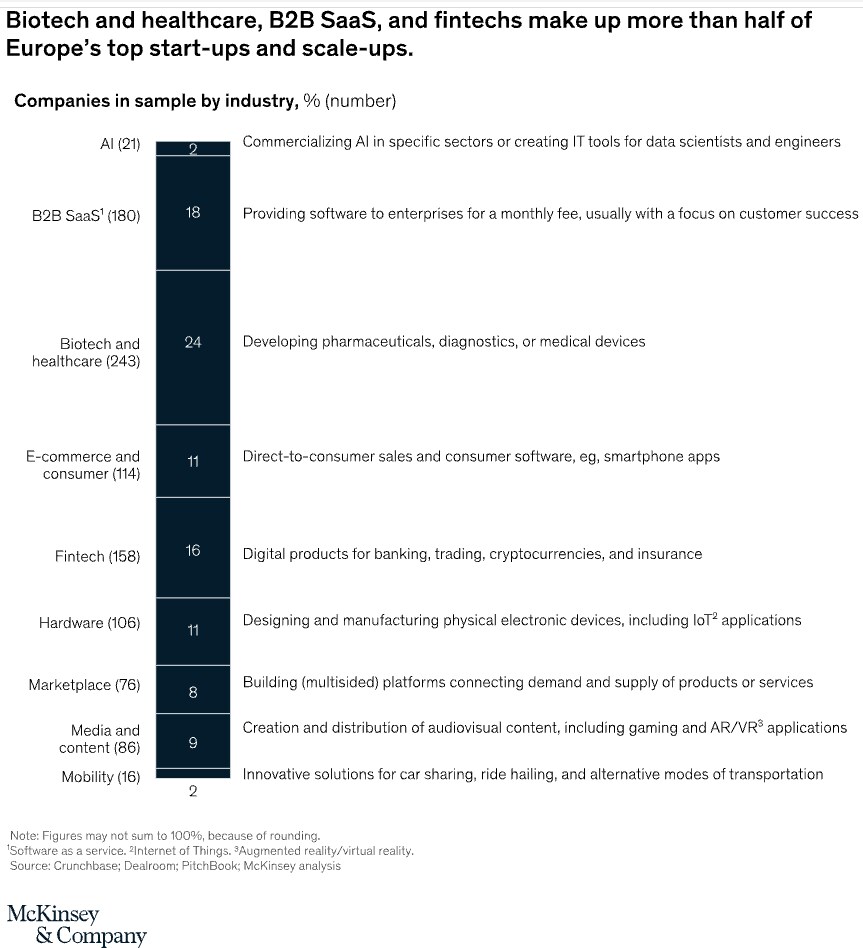
Para comprender mejor cómo triunfan estas empresas destacadas, estudiamos las 1.000 principales startups tecnológicas europeas fundadas después de 2000 en 33 países, entre las que figuran empresas del siglo XXI como Spotify, Adyen y BioNTech. Las analizamos en función de 15 dimensiones y variables de crecimiento críticas, como la geografía y el sector vertical, así como de los requisitos de tiempo, financiación e ingresos necesarios para alcanzar el estatus de unicornio (véanse los gráficos 1 y 2; véase también el recuadro «Acerca de nuestra investigación»). Nuestro análisis arrojó tres ideas clave:
Las startups tecnológicas europeas de éxito siguen uno de cuatro caminos distintos hacia el éxito: red, escala, producto o tecnología profunda, cada uno con sus propias características en cuanto a crecimiento de ingresos, empleados y otros indicadores similares.
Las distintas estrategias requieren distintos factores de éxito,como dar mayor peso a los roles comerciales en los jugadores de escala, centrarse en un gancho de producto inicial en los jugadores de producto o emprender actividades de fusiones y adquisiciones (F&A) en los jugadores de escala y de red.
Alcanzar el estatus de unicornio requiere, de media, entre 100 y 200 millones de euros en financiación, y entre el 70 y el 80 por ciento de las empresas que lo logran alcanzan una valoración de 1.000 millones de euros en un plazo de diez años desde su fundación.
Gráfico 1
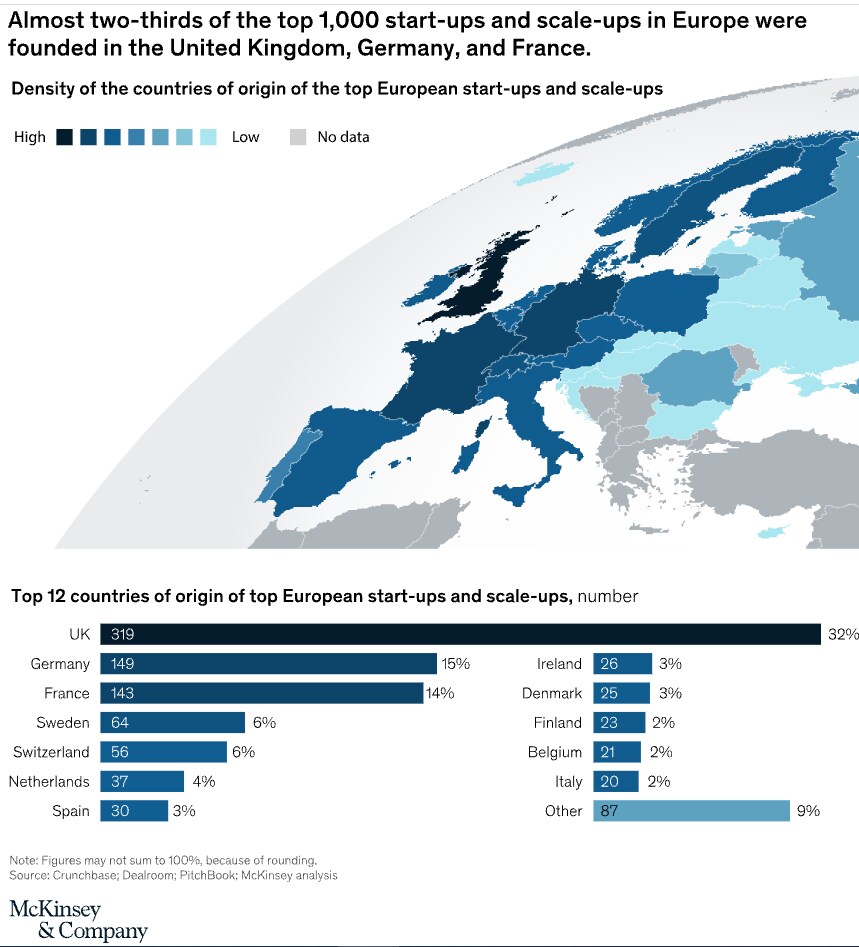
Gráfico 2
Cuatro estrategias ganadoras
Nuestra investigación sobre las 1.000 principales startups tecnológicas europeas mostró que estas empresas siguen uno de un pequeño número de caminos distintos hacia un escalado exitoso, basados en un enfoque estratégico central: red, escala, producto o tecnología profunda. Aunque estas categorías no son mutuamente excluyentes, cada una de ellas ofrece un camino hacia el escalado. Creemos que esta clasificación resulta de utilidad práctica para emprendedores, directivos e inversores a la hora de lanzar y tratar de escalar proyectos (gráfico 3).
Gráfico 3
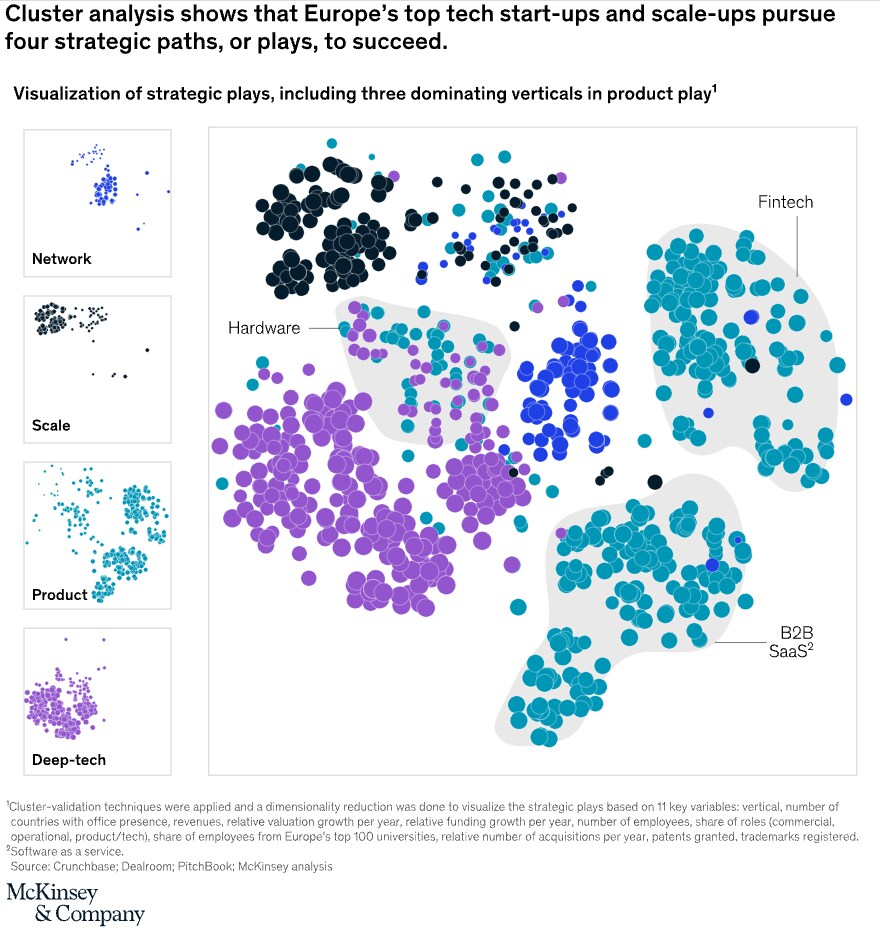
Al evaluarse con respecto a estas estrategias, las startups y scaleups europeas (y sus inversores) pueden dedicar menos tiempo y esfuerzo a tratar de averiguar en qué son mejores o cómo hacerlo a mayor escala, y, en cambio, tomar decisiones mejores y más rápidas y concentrar los recursos para lograr el mayor efecto. Sin embargo, saber qué enfoque estratégico adoptar es solo una parte de la ecuación. También es fundamental conocer qué movimientos tácticos tienden a conducir al éxito en cada una de las distintas estrategias (gráfico 4).
Gráfico 4
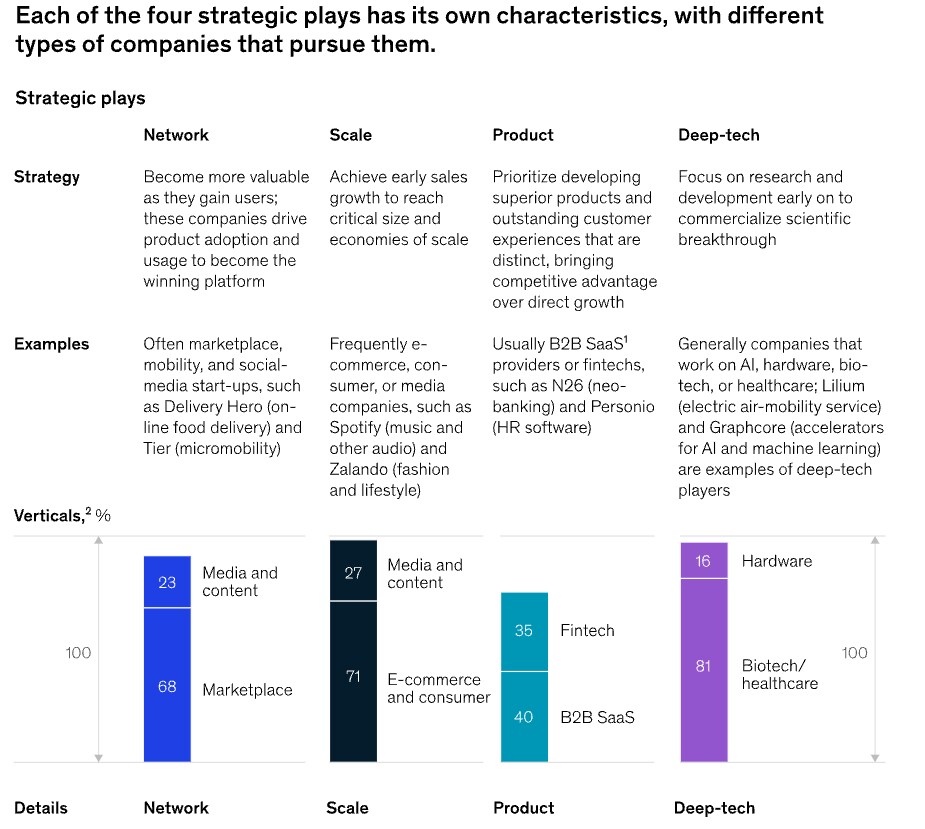
Nuestro análisis sugiere que intervienen cinco factores críticos de este tipo. Para los jugadores de red, es crucial conquistar los mercados locales uno a uno y no intentar crecer globalmente de una sola vez. Los jugadores de escala deben dar mayor peso a la construcción de sólidas capacidades comerciales. Tanto los jugadores de red como los de escala se benefician de las F&A. Las empresas de producto deben priorizar, en un primer momento, un producto atractivo y un caso de uso acotado, mientras que en el caso de las estrategias de tecnología profunda lo más importante es atraer al mejor talento en investigación y desarrollo.
Conquistar los mercados uno a uno: estrategias de red
Como ocurre a menudo en otras partes del mundo, los efectos de red pueden ser globales o locales. Los efectos de red en la economía colaborativa se producen a nivel de ciudad e incluso de barrio, mientras que los efectos de red de las empresas de redes sociales suelen ser más globales. Por ejemplo, las plataformas de intermediación pueden aprovechar los efectos de red en distintas zonas geográficas, mientras que las empresas de la economía colaborativa u otros servicios de consumo local pueden beneficiarse a escala local. Entre las empresas que estudiamos, aquellas que persiguen con éxito una estrategia de red se enfrentan a un equilibrio entre acertar y actuar con rapidez: necesitan expandirse internacionalmente para crecer, pero primero deben concentrar suficiente esfuerzo en mercados individuales para convertirse en la plataforma local dominante.
Este tipo de empresas tiende a ser startups de mercados en línea, movilidad y redes sociales, como Delivery Hero (entrega de comida a domicilio en línea) y Tier (micromovilidad). Requieren un mercado accesible concentrado en una zona geográfica relativamente pequeña, como una ciudad, es decir, un mercado «hiperlocal». Dado que los idiomas, las culturas y los gobiernos varían tanto entre las ciudades europeas, las startups de estrategia de red que triunfan entran en estos mercados uno a uno, adaptando su estrategia de salida al mercado a medida que avanzan, en lugar de hacerlo todas a la vez con un enfoque global, como podría ser posible en una región con características más uniformes entre sus ciudades.
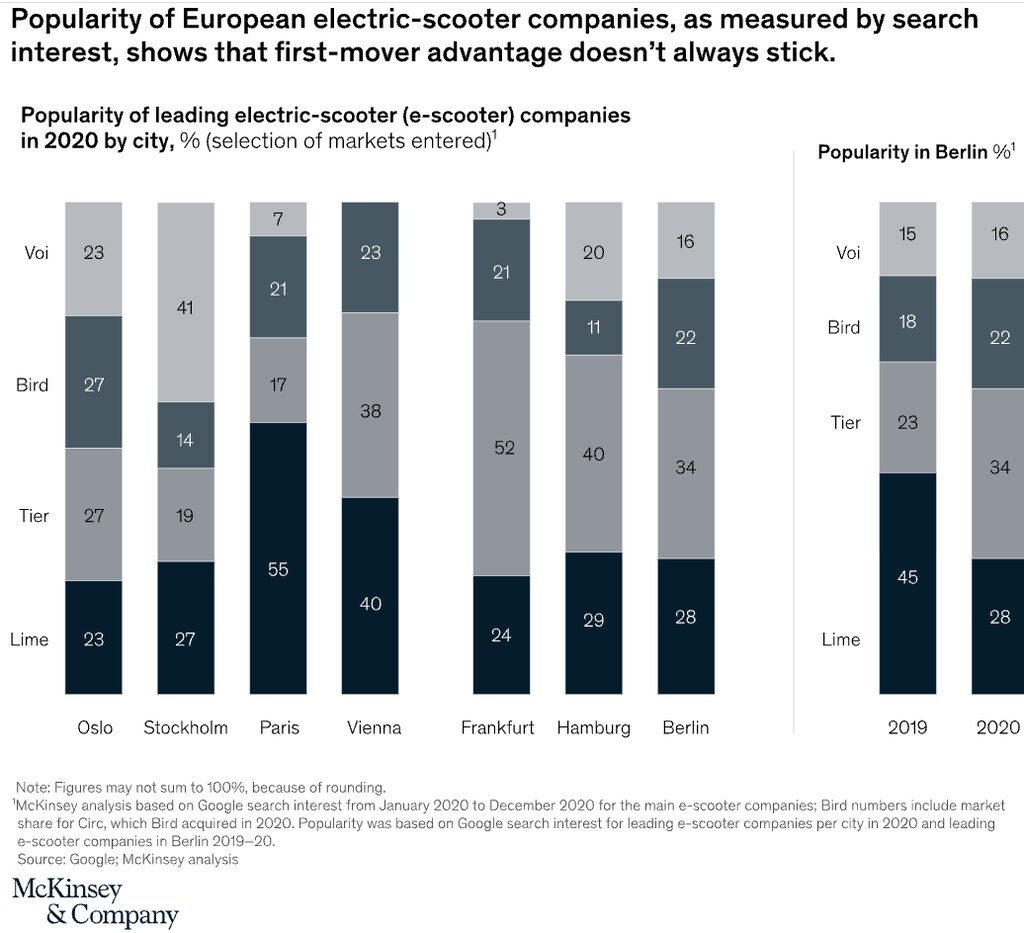
Este efecto de conquistar mercado a mercado es visible en las experiencias de los operadores de patinetes eléctricos compartidos, que operan en ciudades donde en realidad solo hay espacio para unos pocos competidores, y los primeros en llegar no siempre triunfan. En numerosas ciudades europeas, los competidores locales Tier y Voi han tomado la delantera sobre Lime a pesar de su inicio temprano (gráfico 5). Por ejemplo, en Berlín, Lime pudo ofrecer la mayor flota de patinetes eléctricos al entrar en el mercado en 2019, gracias a su escala global incomparable. Sin embargo, un año después, Tier lidera el mercado clave con una cuota estimada (basada en el interés de búsqueda en Google) del 34 por ciento, por delante de Lime (28 por ciento). Por ello, adaptar las estrategias de salida al mercado a cada nueva ciudad es fundamental no solo para triunfar desde el principio, sino también para mantener una posición ganadora. Por su parte, Tier ha logrado el éxito al obtener contratos con gobiernos locales y otras empresas locales de transporte público para ofrecer servicios de patinetes eléctricos.
Gráfico 5
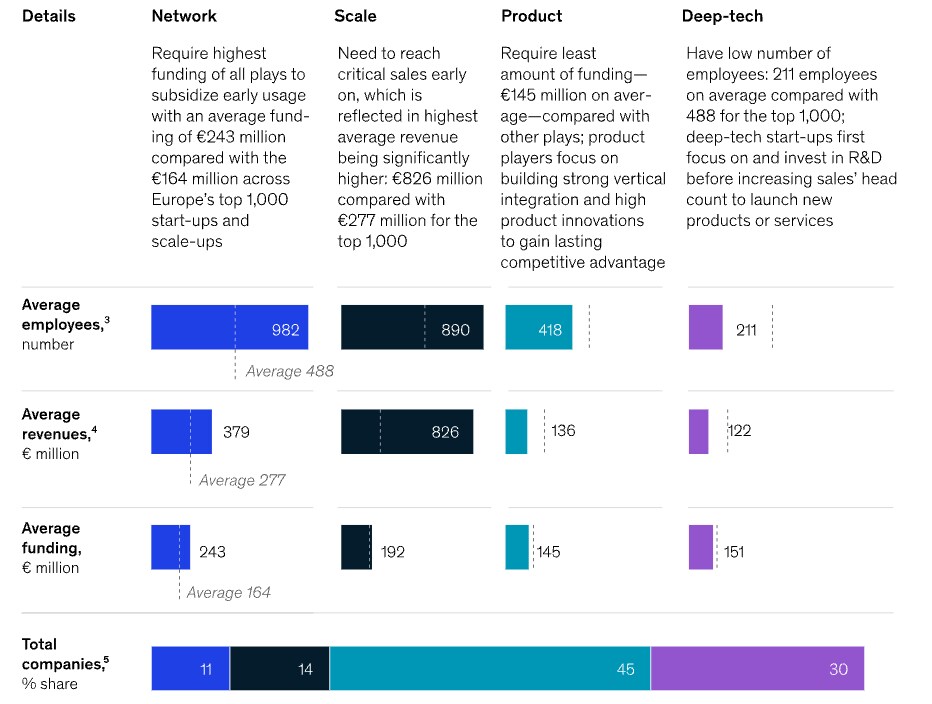
Ese enfoque puede seguir siendo costoso. Para subvencionar el uso temprano en un mercado local, las empresas centradas en la red requieren la financiación más alta de todas las estrategias, con una financiación media desde su fundación de 243 millones de euros, frente a 164 millones de euros para el conjunto de las 1.000 principales empresas que analizamos.
Dar mayor peso a los roles comerciales: estrategias de escala
Las startups que persiguen estrategias de escala buscan triunfar mediante un rápido crecimiento de las ventas desde el principio, confiando en el éxito comercial inicial para crear las economías de escala que necesitan para dominar un mercado.
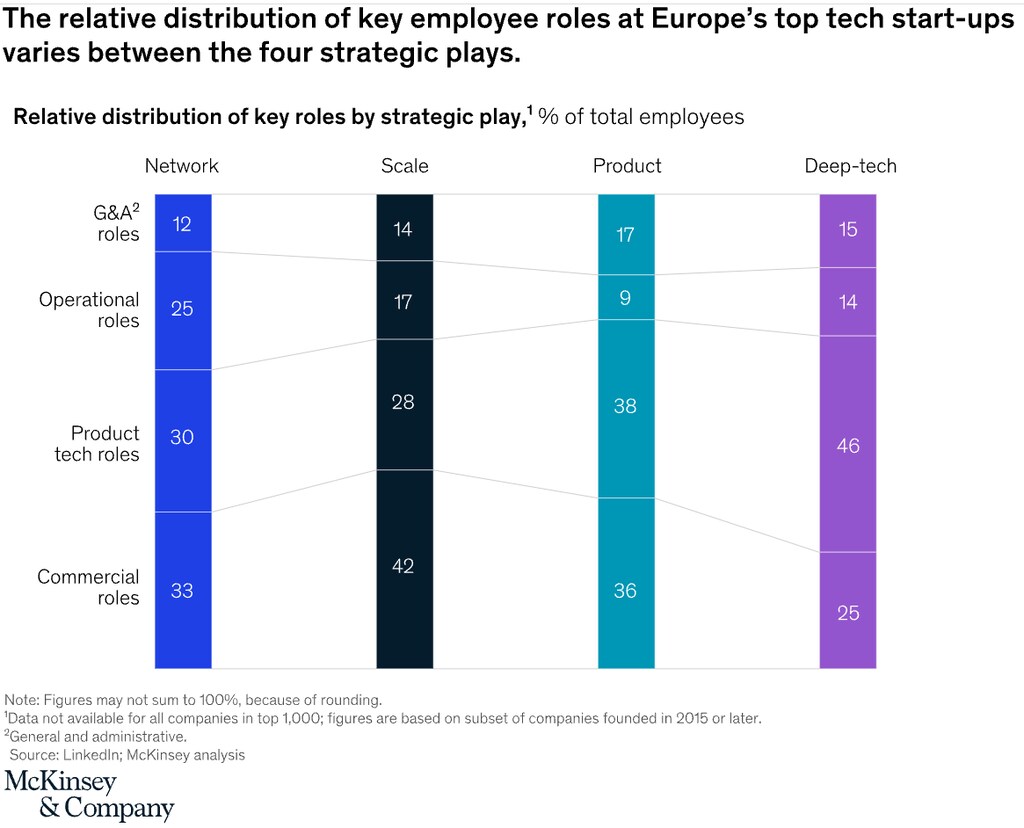
Para lograr este éxito comercial temprano, las startups de escala más destacadas invierten con más intensidad en puestos de ventas, marketing y desarrollo de negocio. De media, estos puestos representan el 42 por ciento de todos los empleados, frente a alrededor del 33 por ciento en las demás estrategias. Para apoyar las ventas, tienen un mayor enfoque en los roles operativos (17 por ciento) en comparación con los de producto (9 por ciento) y las estrategias de tecnología profunda (14 por ciento).
En conjunto, las empresas de escala exitosas tienden a tener más empleados, casi el doble que las de producto e incluso el triple que las de tecnología profunda exitosas (gráfico 6). Al mismo tiempo, las estrategias de escala suelen centrarse menos en los roles de producto (28 por ciento) en comparación con alrededor del 40 por ciento de las demás estrategias. Esto refleja el hecho de que el éxito se logra, por lo general, más a través de las ventas que mediante la diferenciación de producto.
Gráfico 6
Las empresas que siguen esta estrategia suelen ser de comercio electrónico, de consumo o de medios de comunicación, como Spotify (música y otros contenidos de audio) y Zalando (moda y estilo de vida). Esto se confirma en los ingresos medios desde la fundación de las empresas de escala, que son los más altos, con 826 millones de euros frente a 277 millones de euros de las empresas de las 1.000 principales que analizamos.
A medida que las empresas de escala maduran, el tamaño relativo de sus funciones comerciales disminuye, lo que aumenta la importancia de otros roles, especialmente los de producto y tecnología. En nuestra muestra de startups con menos de cinco años de antigüedad, la proporción de funciones comerciales es del 43 por ciento de media, que baja al 39 por ciento en las startups de entre seis y diez años y al 34 por ciento en las startups más antiguas. Un análisis más detallado de cinco de las estrategias de escala europeas más valiosas (Farfetch, HelloFresh, Spotify, The Hut Group y Zalando) muestra esta transición hacia roles de producto y tecnología: tras madurar en cierta medida, estas empresas tienen ahora alrededor del 35 por ciento de sus empleados en puestos comerciales.
Expandirse y consolidarse mediante F&A: estrategias de red y de escala
Las empresas que persiguen una estrategia de red o de escala suelen depender más de las F&A para expandirse a nuevas regiones y consolidar mercados, en lugar de lanzarse a nuevos mercados por su cuenta. Este enfoque resulta especialmente eficaz para las startups europeas, que necesitan entrar en más mercados de más países para alcanzar un mercado accesible lo suficientemente amplio.
Las startups de estrategia de red y de escala realizan entre 1,6 y 1,9 operaciones en todas las rondas de financiación, lo que duplica la media de nuestra muestra (gráfico 7). En cambio, la actividad de F&A entre las empresas que persiguen una estrategia de producto está por debajo de la media del grupo, con 0,7 operaciones, y la mayoría de las startups que optan por una estrategia de tecnología profunda es poco probable que realicen F&A en absoluto.
Gráfico 7
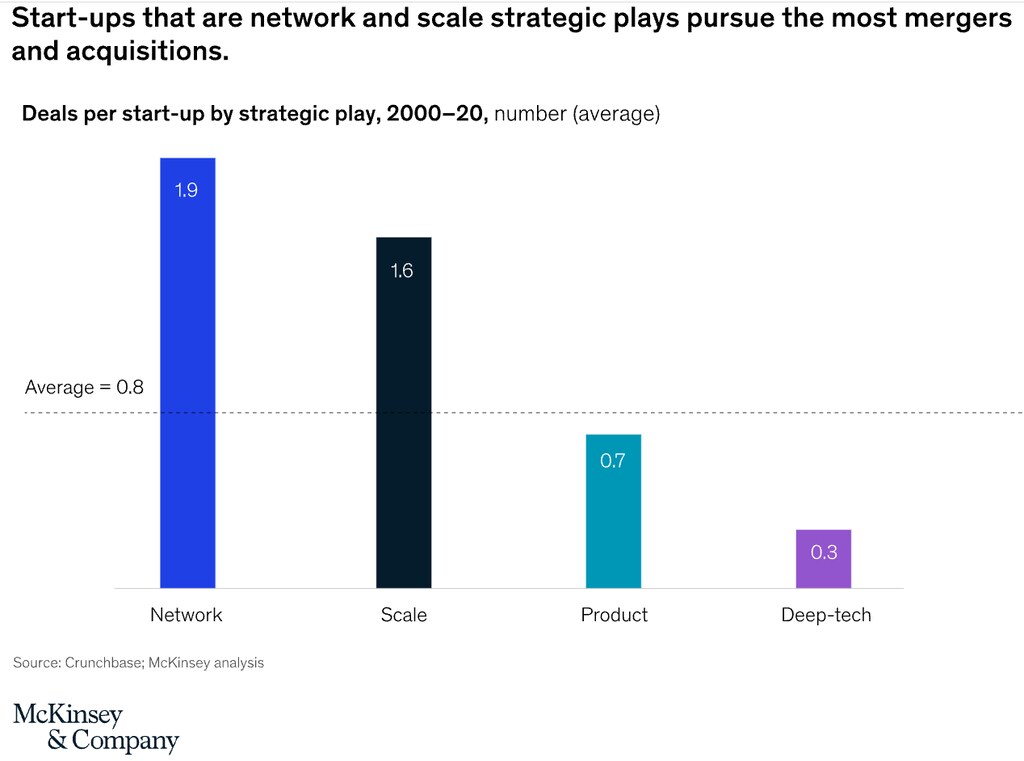
Las F&A brindan la oportunidad de acelerar el crecimiento y pueden generar efectos de arbitraje cuando una startup grande y exitosa adquiere una startup más pequeña valorada con un múltiplo más bajo. Por otro lado, una actividad intensa de F&A puede resultar una distracción costosa, especialmente para las startups en fase inicial, al ralentizar su crecimiento orgánico. Al decidir con qué intensidad perseguir las F&A, las startups que estudiamos consideran la capacidad organizativa y los recursos necesarios para integrar a la empresa adquirida.
Empezar con una oferta excelente y un caso de uso acotado: estrategias de producto
Las empresas de producto exitosas comienzan con un producto sobresaliente en un caso de uso acotado antes de pasar a una oferta de conjunto completo. Acertar con el producto (y con el ajuste al mercado) desde el principio es más importante para este tipo de startups, por lo que sus roles de producto y tecnología —I+D, ingeniería, gestión de producto y TI, por ejemplo— tienen mayor importancia. Al mismo tiempo, su enfoque en los roles comerciales y operativos es mucho menor que en las demás estrategias. Las empresas de producto suelen ser proveedores de software como servicio (SaaS) B2B o fintechs, como Personio (software de RR. HH.) y N26 (neobanca). Comprobamos que las empresas de producto requieren la menor cantidad de financiación, con 145 millones de euros, frente a una media de 164 millones de euros para el conjunto de las empresas que analizamos. También predominan en Europa, al ocupar alrededor del 45 por ciento de las 1.000 principales startups tecnológicas de la región.
El énfasis de estas empresas en la excelencia del producto también se refleja en las valoraciones de la App Store de Apple. Entre un subconjunto de empresas cuyas aplicaciones son fundamentales para la experiencia del producto, casi el 35 por ciento de las empresas de producto han desarrollado una aplicación con la máxima valoración, frente a una media de alrededor del 30 por ciento en las demás estrategias. La calidad del producto también se asocia más estrechamente con el crecimiento en las estrategias de producto: las empresas de producto con una valoración sobresaliente en la App Store crecen un 27 por ciento más rápido que sus homólogas con aplicaciones peor valoradas.1
Con recursos inicialmente limitados, las startups de producto se centran intensamente tanto en lograr una adopción rápida como en ofrecer una experiencia de cliente sólida. Para lograrlo, a menudo desarrollan su producto inicial para un caso de uso concreto y bien definido. Esto impulsa el uso temprano y la recopilación de opiniones detalladas de los clientes, algo esencial para el desarrollo posterior del producto y para escalar a una base de clientes más amplia. Por ejemplo, N26, la neobanca alemana, se centró en la adopción temprana y ofreció solo productos bancarios básicos, como cuentas corrientes y tarjetas de crédito. Solo más adelante la empresa amplió su oferta a categorías afines. Tras alcanzar escala, pasó a productos de mayor margen, como préstamos e inversiones. En ese momento, N26 estuvo preparada para explorar alianzas con otras fintechs, lo que ayudó a abrir oportunidades de venta cruzada.
Ganar con el mejor talento investigador: estrategias de tecnología profunda
Las empresas de tecnología profunda tienden a trabajar en IA, hardware, biotecnología o sanidad, por lo que se centran durante más tiempo y de forma más intensiva en la investigación y el desarrollo exploratorios que las empresas que persiguen otras estrategias. Lilium (servicio de movilidad aérea eléctrica) y Graphcore (aceleradores para IA y aprendizaje automático) son ejemplos. Las empresas de este grupo se caracterizan por tener un número relativamente bajo de empleados, con 211 de media, frente a una media de 488 empleados de las empresas que analizamos. Como era de esperar, presentan la mayor proporción de empleados en roles de I+D (46 por ciento); en comparación, las empresas de producto tienen el 38 por ciento de empleados en estos roles, y el porcentaje se acerca al 30 y al 28 por ciento en las estrategias de red y de escala, respectivamente. Como resultado, obtienen de media 1,87 patentes al año, significativamente más que las empresas de producto (0,19 patentes al año), las de escala (0,21 patentes al año) y las de red (0 patentes al año).
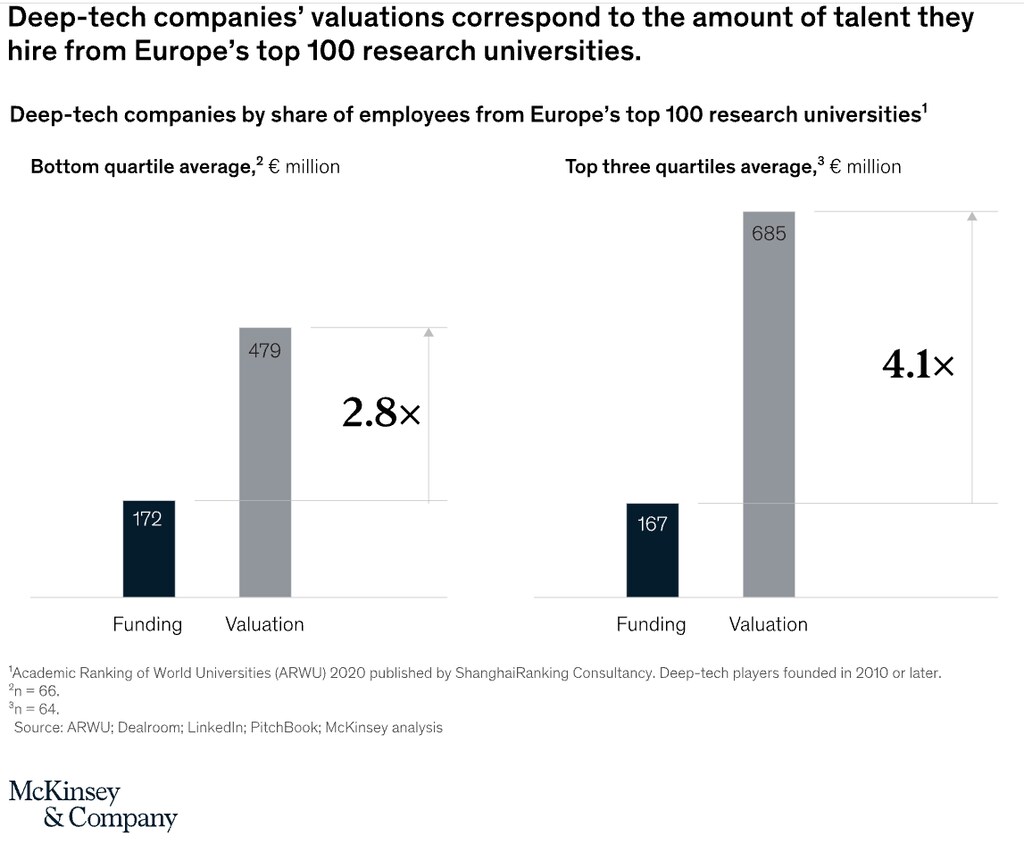
Una forma importante en que las startups líderes de tecnología profunda se diferencian del resto es contratando al mejor talento investigador de Europa. De media, el 27 por ciento de sus contrataciones procede de las 100 mejores universidades internacionales, lo que supera en un 51 por ciento la media de nuestro grupo de muestra (gráfico 8). Las valoraciones también se correlacionan con la cantidad y la calidad del equipo de I+D. Al comparar empresas de tecnología profunda con financiación similar, aquellas con una mayor proporción de investigadores de primer nivel alcanzan valoraciones un 43 por ciento superiores a las de las demás (gráfico 9).
Gráfico 8
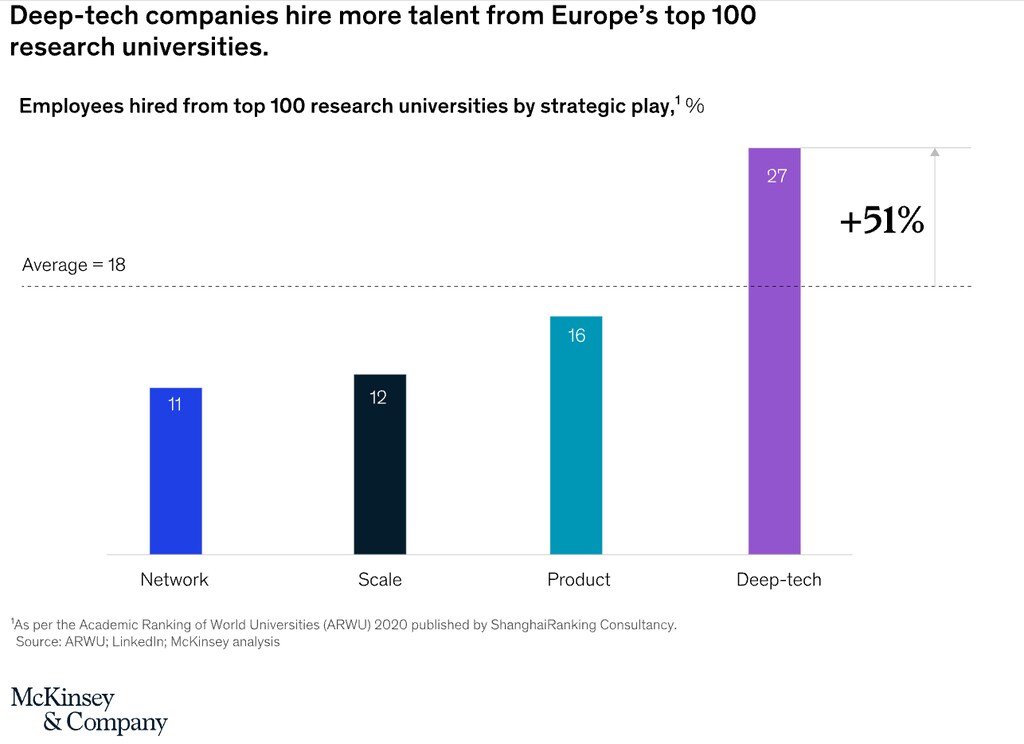
Gráfico 9
Las empresas que persiguen una estrategia de tecnología profunda requieren una financiación más amplia mucho antes de convertirse en ganadoras. Por ello, necesitan inversores con una visión a largo plazo similar y con disposición a financiar una fase larga de I+D. Por ejemplo, Lilium, que está desarrollando aeronaves personales de despegue y aterrizaje verticales, ha logrado atraer grandes inversiones años antes de llegar a la comercialización.
Lo que se necesita para construir un unicornio tecnológico europeo
En nuestro análisis de las startups tecnológicas europeas más exitosas, examinamos el tiempo, la financiación y los ingresos necesarios para construir un unicornio en cada una de las cuatro estrategias (gráficos 10 y 11).
Gráfico 10
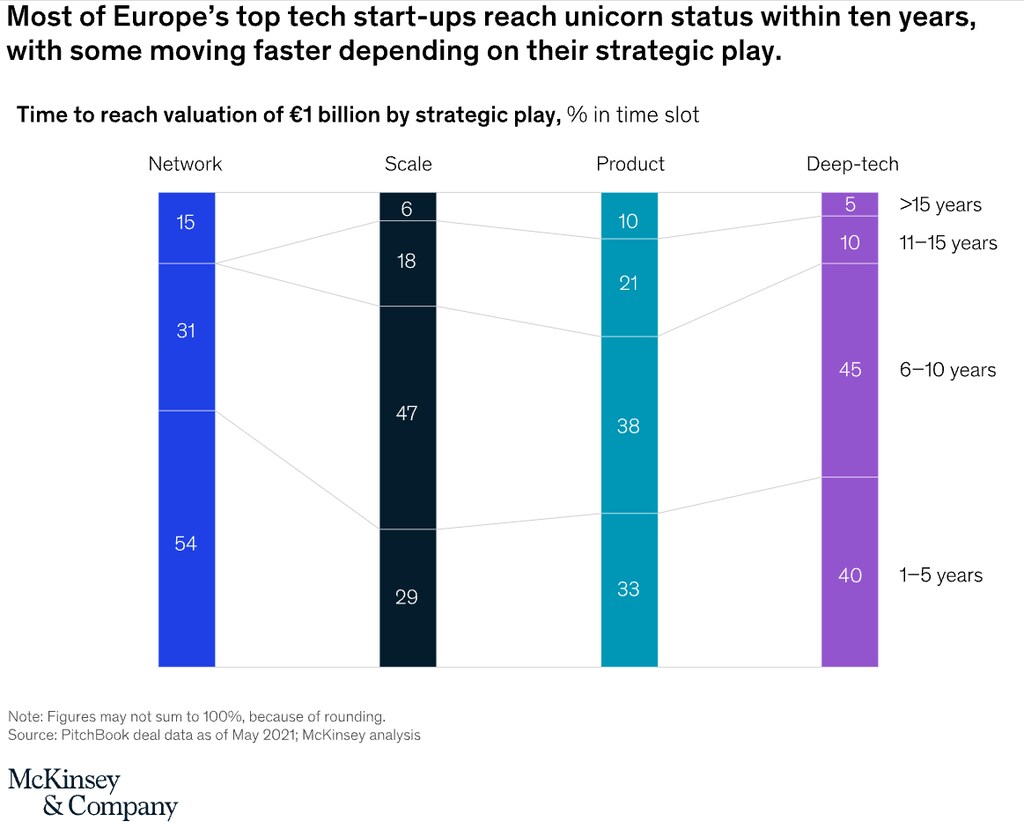
Gráfico 11
Tiempo necesario. La mayoría de las empresas que estudiamos alcanzaron el estatus de unicornio en un plazo de diez años desde su fundación. Las estrategias de red y de tecnología profunda, en particular, tienden a alcanzar el estatus de unicornio pronto, mientras que una proporción significativa de las estrategias de escala (24 por ciento) y de producto (31 por ciento) tarda más de diez años.
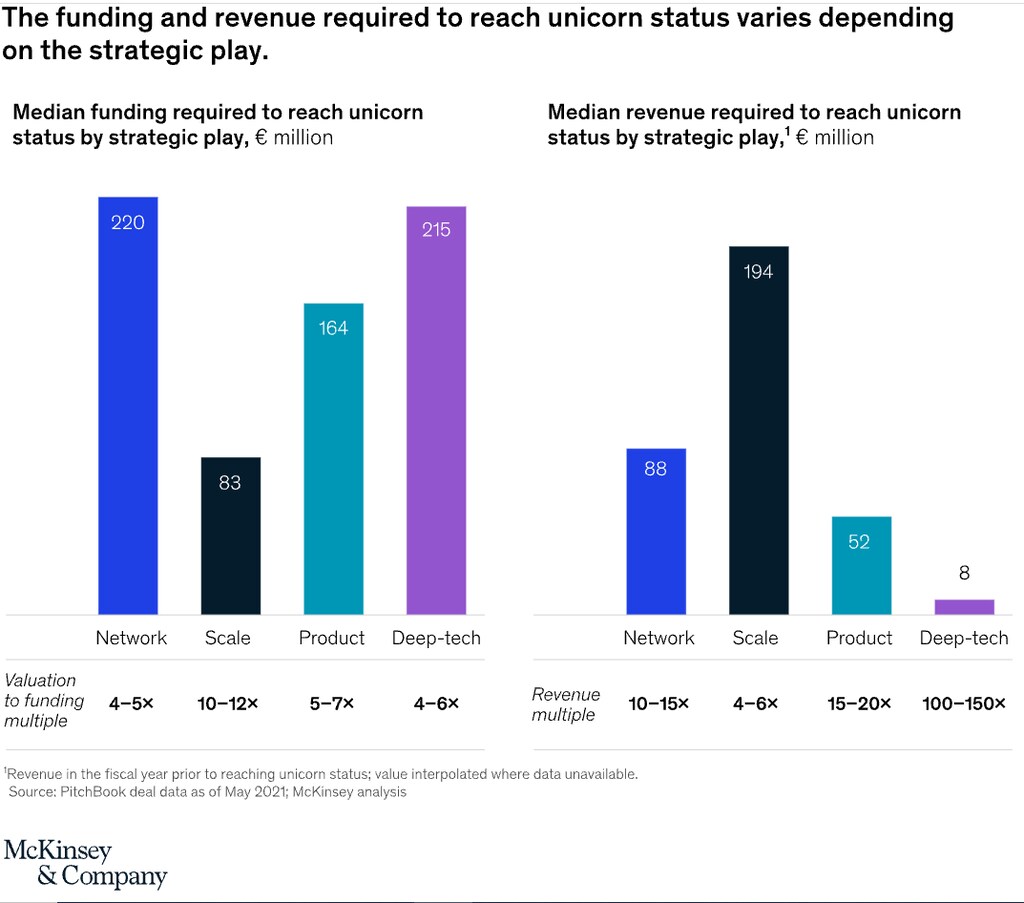
Financiación necesaria. Para alcanzar una valoración de 1.000 millones de euros, estas empresas requirieron de media entre 100 y 200 millones de euros en financiación, lo que implica una valoración de entre 5 y 10 veces el capital captado. Sin embargo, esta cifra difiere bastante entre las distintas estrategias. Las estrategias de red y de tecnología profunda requirieron el importe de financiación más alto, aproximadamente 200 millones de euros, para alcanzar una valoración de entre 4 y 6 veces el capital captado. Las estrategias de escala y de producto requirieron una financiación menor (aproximadamente 80 millones de euros para las de escala y 160 millones para las de producto) para alcanzar una valoración de entre 10 y 12 veces y de entre 5 y 7 veces el capital captado, respectivamente.
Ingresos necesarios. Encontramos una gran diferencia en los niveles típicos de ingresos entre las empresas que persiguen distintas estrategias y alcanzan el estatus de unicornio. Las estrategias de escala lograron aproximadamente 200 millones de euros en ingresos, lo que implica un múltiplo de ingresos de entre 4 y 6 veces su financiación, seguidas de las estrategias de red y de producto, con aproximadamente entre 50 y 90 millones de euros en ingresos, con múltiplos de entre 10 y 20 veces la financiación. Los unicornios de tecnología profunda son la principal excepción, con niveles típicos de ingresos de alrededor de 8 millones de euros, lo que implica un múltiplo de ingresos de entre 100 y 150 veces, lo que refleja la enorme promesa de ingresos futuros incluida en las valoraciones de tecnología profunda.
Las startups y scaleups europeas y sus inversores pueden utilizar estos hallazgos para evaluar su propio enfoque e identificar caminos más rápidos hacia el éxito concentrando sus recursos en los objetivos adecuados. Comprender el propio producto y enfoque en el contexto de estas estrategias y factores de éxito puede ayudar a las organizaciones y a los actores de todo el ecosistema de startups europeo a seguir los pasos de estos campeones tecnológicos europeos.