La industria bancaria debe caminar por la cuerda floja, equilibrando el alivio con la responsabilidad financiera.
Allí donde los inversores privados no están dispuestos a intervenir, los gobiernos están llenando el vacío.
Bien estructurados, los fondos de pensiones y otros inversores a largo plazo podrían constituir el “capital paciente” necesario para respaldar a las empresas comunitarias locales.
Las secuelas de la COVID-19 siguen desafiando y perturbando las economías de todo el mundo, pero los sectores bancario y de mercados de capitales pueden ayudar a estabilizar la situación. Mediante nuevas e innovadoras estrategias de liquidez, pueden apoyar a las pequeñas y medianas empresas (pymes), a las industrias en dificultades y a los mercados emergentes para garantizar que todos los sectores de la economía mundial salgan airosos al otro lado de esta crisis.
Los bancos y las firmas de mercados de capitales deben desempeñar un papel de liderazgo en las tres fases distintas de este esfuerzo de rescate: la fase soberana, la fase de deuda y la fase de capital. El apoyo gubernamental en muchos países probablemente disminuirá este otoño, momento en el que veremos cada vez más economías pasar a las fases 2 (deuda) y 3 (capital). Durante la fase de deuda, los bancos y los inversores en renta fija asumirán la carga principal de proporcionar capital y liquidez. Mientras que los inversores privados y el capital público serán los principales protagonistas en la fase de capital, cuando las empresas, incapaces de hacer frente a su deuda, necesitarán reestructurarse y recapitalizarse.
Las instituciones financieras que participen en las fases 2 y 3 deberán ir más allá de los rendimientos para los accionistas a corto plazo y adoptar un enfoque de «visión global», buscando oportunidades que puedan beneficiar a la economía en su conjunto, al tiempo que realizan apuestas inteligentes y responsables por el crecimiento a largo plazo.
Cómo abordar la deuda
Durante la fase de deuda, las instituciones financieras deberán, en primer lugar, evaluar el panorama revisando su cartera de crédito existente para comprender sus niveles de exposición en los distintos sectores e identificar de forma proactiva dónde se necesita nuevo crédito.
A medida que empiecen a conceder deuda, tendrán que diversificar su riesgo entre distintas líneas de crédito, al tiempo que verifican continuamente la viabilidad y evalúan su capacidad crediticia. Deberán establecer criterios para decidir quién debe recibir alivio y quién necesita reestructurarse, lo que evitará el auge de las «empresas zombi», que se mantienen a flote cuando, en aras del interés social general, sería mejor que incumplieran sus obligaciones y se reestructuraran. Esto requerirá un delicado ejercicio de equilibrio, ya que las instituciones financieras deberán identificar a los verdaderos afectados por dificultades, procurando al mismo tiempo ser justas y equitativas.
Durante la primera fase de estabilización económica, el sector bancario, además de ofrecer instrumentos de deuda estándar, ha actuado en gran medida como canal de los programas de préstamos garantizados de los bancos centrales para las pymes. Sin embargo, la concesión de préstamos bancarios se ha mantenido débil desde la crisis financiera de 2008 debido a la incertidumbre, la regulación y la política monetaria, lo que significa que no son la panacea del mercado a la hora de facilitar la concesión de préstamos, aunque estén respaldados por el gobierno. Ello ha abierto una oportunidad para la banca en la sombra (los agentes de los mercados de capitales, incluido el capital privado) de aumentar su financiación privada directa, ya sea en forma de reestructuración de deuda o de financiación puente. En mercados como el estadounidense, la financiación directa por parte de fondos de crédito institucionales se ha convertido en una fuerza poderosa en la concesión de préstamos a las pymes y, en algunos periodos recientes, la mayor parte del crédito concedido ha procedido de estas fuentes de capital.
En la fase 2, habrá menos préstamos respaldados por el gobierno, por lo que la industria tiene que caminar por la cuerda floja, equilibrando el alivio con la responsabilidad financiera. Esto será especialmente cierto en lo que respecta a la gestión de los sectores en dificultades. Es entonces cuando los agentes de la banca y de los mercados de capitales deberán estar especialmente atentos a los indicadores económicos para reevaluar constantemente la profundidad de la crisis y su capacidad para conceder nueva deuda a los prestatarios que se encuentran al borde de la viabilidad a medio plazo.
Las empresas de sectores como el turismo, la automoción y la energía buscan actualmente nuevas líneas de crédito y, una vez que los sectores público y bancario hayan alcanzado determinados umbrales, veremos cómo los agentes de los mercados de capitales intervienen para ofrecer financiación directa y otras formas de deuda. Ya estamos viendo una expansión de soluciones de balance completo para algunas de estas industrias en crisis, con innovadoras operaciones de venta con arrendamiento posterior o soluciones de ingeniería financiera que permiten a las empresas en dificultades acceder a toda su base de capital para generar el flujo de caja tan necesario.
Roger Bieri, responsable de clientes multinacionales de UBS, afirma: “Lo primero en lo que nos centramos es en tratar de entender si una empresa es un «superviviente designado», es decir, si la empresa ha tenido un buen desempeño antes de la crisis y si tiene un modelo de negocio preparado para el futuro. Si la respuesta es no, ayudamos a estas empresas, junto con asesores externos, a revisar su modelo de negocio y, en su caso, a reestructurar el negocio o encontrar nuevos inversores."
Se necesitan soluciones creativas de capital
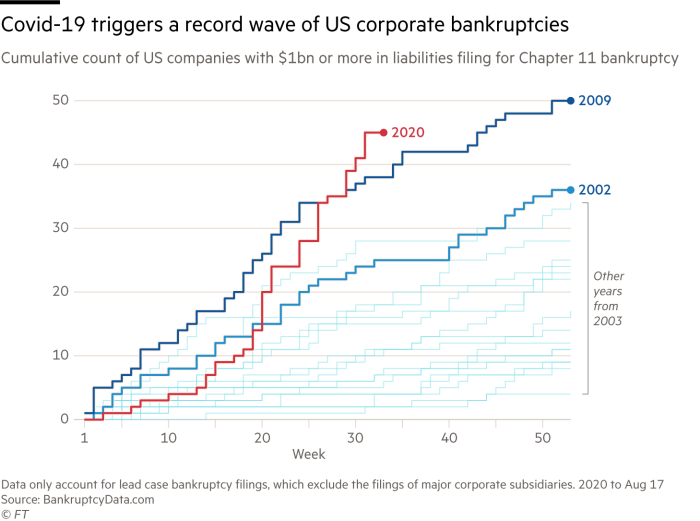
Para muchas empresas, superar esta pandemia requerirá algo más que crédito. En Estados Unidos, hasta ahora este año, 45 empresas, cada una con más de 1.000 millones de dólares en pasivos, ya se han declarado en quiebra. Esa cifra podría duplicarse a finales de año. En el sector de las pequeñas y medianas empresas, el 50 % de las empresas se consideran ahora sometidas a una tensión financiera grave y millones han indicado que podrían cerrar sus puertas definitivamente. Para ayudar a estas empresas en dificultades, la industria bancaria y de mercados de capitales tendrá que encontrar soluciones creativas y versátiles en la fase de capital. Estas soluciones deberán facilitar la transición de la fase 2 a la 3 y beneficiar a un amplio segmento de entidades en dificultades, desde grandes empresas y países desarrollados hasta pequeñas empresas y mercados emergentes.
Bernie Mensah, presidente del Banco Internacional de Bank of America, afirma: “Nuestros colegas de mercados de capitales están manteniendo multitud de conversaciones con prestatarios elegibles sobre estructuras que les den acceso a la liquidez que existe y, por lo general, verán estructuras innovadoras.”
Utilizarán tres vehículos de capital tradicionales. El más disruptivo es la quiebra y la recapitalización, en la que los accionistas existentes quedan anulados y el nuevo capital reorienta los activos. El segundo es la inyección de nuevo capital, procedente de fuentes privadas o públicas, normalmente en estructuras preferentes que otorgan a los nuevos inversores una mayor parte de las ganancias potenciales. La tercera opción es convertir la deuda existente en capital para reforzar los balances de las empresas y mejorar el flujo de caja disponible. Mediante este proceso, los acreedores (tanto públicos como privados) se convierten en propietarios.
Esta crisis presenta una oportunidad única para el sector de los mercados de capitales, especialmente teniendo en cuenta los 1,6 billones de dólares en liquidez disponible para el capital privado y la continua solidez de los balances de agentes como JP Morgan y Goldman Sachs. Allí donde los inversores privados no están dispuestos a intervenir, ya estamos viendo cómo el capital público ocupa el vacío. Por ejemplo, el gobierno alemán intervino con una inyección de capital para salvar a la aerolínea Lufthansa. Si bien estas intervenciones pueden proteger puestos de trabajo a corto plazo, sí ponen de manifiesto uno de los posibles riesgos de que el capital privado se mantenga al margen: el auge del nacionalismo económico para inclinar el terreno de juego a favor de las empresas en las que el Estado tiene participación.
Con la caída de las valoraciones y los bajos tipos de interés, las condiciones actuales presentan una oportunidad atractiva para los inversores privados. Sin embargo, para desempeñar un papel activo durante un periodo de reestructuración, las industrias bancaria y de mercados de capitales deberán innovar y encontrar nuevas formas de llegar más profundamente a los sectores gravemente afectados e ir más allá del sector de las grandes empresas, muy visible, para apoyar y transformar el sector de las pymes, que representa la gran mayoría del empleo en la mayoría de las economías.
Búsqueda de soluciones para las empresas más pequeñas
Los bancos y los mercados de capitales ya han diseñado soluciones de reestructuración de capital en el pasado, pero nunca se habían enfrentado a la magnitud del desafío que presenta esta crisis. Este momento exige la creación de nuevas clases de activos que puedan atraer capital, garantizando al mismo tiempo que el impacto de ese capital sea amplio. Por ejemplo, los inversores podrían tomar participaciones directas en grandes empresas que proporcionan liquidez a las pymes mediante crédito comercial. O podrían invertir directamente en fondos cotizados (ETF) centrados en las pymes. Además, los inversores privados y las firmas de capital privado podrían proporcionar liquidez de menor riesgo a las pymes mediante la toma de participaciones minoritarias en empresas, lo que reduce la sensibilidad a la valoración y disminuye el riesgo de propiedad al mantener el control de los accionistas existentes. El sector público también tiene un papel que desempeñar a la hora de hacer atractivas las inversiones de capital en pymes, modificando el tratamiento fiscal de los rendimientos o aportando fondos de contrapartida a través de programas de desarrollo empresarial.
En todos estos casos, los inversores deberán aportar la liquidez necesaria a corto plazo para mitigar el impacto de la crisis, aceptando al mismo tiempo que la rentabilidad de su capital podría requerir un horizonte largo. Pero, bien estructurados, los fondos de pensiones y otros vehículos de inversión a largo plazo podrían constituir el “capital paciente” necesario para respaldar a las empresas comunitarias locales.
Esta solución también podría respaldar a los sectores en dificultades. Por ejemplo, las empresas independientes que operan en el mismo sector podrían unir fuerzas para formar redes que refuercen su poder de compra y compartan funciones de apoyo administrativo. Los grupos intersectoriales podrían aprovechar fondos de inversión comunitarios que ofrecen experiencia sectorial para tomar decisiones de inversión inteligentes. La alternativa es un panorama solipsista y fragmentado de autooptimización estrecha que conduce a la quiebra de empresas y al cierre de comunidades.
Simi Siwisa, responsable de política pública del Grupo Absa, afirma: “Los bancos quieren financiar e impulsar el crecimiento porque entendemos la responsabilidad, pero incluso algunos de nuestros clientes dicen que las perspectivas no son positivas y que algunos no invertirán hasta que regrese la confianza. Es casi como un patrón circular: hubo COVID-19, hubo confinamientos, disminución del crecimiento económico, colapso del comercio mundial, colapso de la confianza, así que ¿quién parpadea primero? ¿Los bancos conceden crédito? ¿O la industria decide reinvertir? Creo que hay un equilibrio en algún punto y que comprenderlo y encontrarlo es clave.”
Ayuda en los mercados emergentes
Los agentes de la banca y de los mercados de capitales también necesitarán una estrategia para los mercados emergentes, donde, tradicionalmente, la única vía de reestructuración ha sido la quiebra. En la fase de capital, los inversores deberán desarrollar soluciones y productos que puedan respaldar sectores enteros en dificultades, y no solo empresas individuales, como un fondo cuasi patrimonial que invierta en empresas más pequeñas y que esté sujeto a menos regulación. O bien opciones de financiación mixta que proporcionen la financiación tan necesaria sin afectar a la estabilidad y la resiliencia del sector financiero.
Estas soluciones tendrán que mantener a raya la amenaza del nacionalismo económico, al tiempo que encuentran formas de fomentar una banca con propósito. Las soluciones aquí podrían reflejar las del sector de las pymes, incluida la inversión directa en ETF o en bonos corporativos extranjeros. Las firmas también podrían tomar participaciones directas en capital, siempre que tengan en cuenta el exigente entorno regulatorio al que podrían enfrentarse.
La comunidad de la banca y de los mercados de capitales no puede simplemente mantenerse al margen de esta situación. Mensah explica que el crecimiento mundial anémico de las dos últimas décadas es un síntoma del malestar de los mercados emergentes. Estados Unidos simplemente no puede crecer a un ritmo del 3-4 % si las economías del BRIC se tambalean. Las industrias bancaria y de mercados de capitales tienen un llamamiento a la acción: uno que pide el apoyo de la industria a las pymes, los mercados emergentes y los sectores en dificultades mediante operaciones de deuda y capital nuevas y renovadas. De este modo, no solo las grandes empresas y los mercados desarrollados superarán la tormenta y saldrán airosos, sino que habrá un apoyo económico lúcido, pero de base amplia.
Aún se desconoce si la crisis crediticia se convertirá en un problema de solvencia de pleno derecho para el sector bancario. Pero lo que sí sabemos es que las industrias bancaria y de mercados de capitales tienen la oportunidad de ser agentes de cambio en la forma en que el mundo puede reestructurarse para crecer.