La inversión ESG es un sector de las finanzas en rápido crecimiento y, según Bloomberg Intelligence, es probable que los activos ESG mundiales superen los 41 billones de dólares en 2022 y los 50 billones de dólares en 2025.
Desde la perspectiva de la mitigación de riesgos y la optimización de oportunidades, los criterios ESG son ahora un componente esencial de toda estrategia corporativa.
La creación de estándares reconocidos y cuantificables para la inversión ESG, cuyo incumplimiento conlleve sanciones, permite a los inversores evaluar mejor los compromisos ESG.
¿Son los criterios ESG una distracción de la lucha contra el cambio climático? Ese fue el tema de un debate en un panel durante la reciente New York Times Climate Forward conferencia. Los criterios ambientales, sociales y de gobernanza corporativa (ESG, por sus siglas en inglés) son una herramienta de gestión de riesgos para abordar los riesgos a largo plazo que probablemente afrontarán las organizaciones en el futuro. Es un sector de las finanzas en rápido crecimiento y, según Bloomberg Intelligence, es probable que los activos ESG mundiales superen los 41 billones de dólares en 2022 y los 50 billones de dólares en 2025.
Cada vez más inversores incorporan estas métricas ESG a las medidas financieras para evaluar los riesgos que quedan fuera del marco de la contabilidad financiera. Las variables ESG abarcan una amplia gama de temas que normalmente no se incluyen en el análisis financiero, pero que tienen relevancia financiera. Por consiguiente, la inclusión de criterios ESG se ha vuelto esencial en toda estrategia corporativa desde la perspectiva de la mitigación de riesgos y la optimización de oportunidades.
Hay más de 600 estándares de presentación de informes ESG
Sus defensores y partidarios aceptan que el marco actual de los criterios ESG es complejo e imperfecto, y que el problema se agrava por la falta de referencias estándar. Sus críticos lo consideran un «señuelo de marketing» o una «fantasía neoliberal» que convierte la responsabilidad social corporativa en un juego.
Hay más de 600 estándares de presentación de informes ESG. Algunas empresas utilizan marcos propios y seleccionan parámetros y estándares creados por sus propios sectores, sin supervisión regulatoria. Además, las empresas se comparan con sus pares del mismo sector, lo que explica por qué se incluyen algunas grandes petroleras, pero se excluyen de la lista empresas como Tesla. La diversidad de estándares genera ineficiencias y socava su integridad y utilidad.
Medidas para regular los criterios ESG
A pesar de sus imperfecciones, los criterios ESG llegaron para quedarse. Hay llamamientos para que el sector se regule y se haga cumplir mediante una política gubernamental sólida. En marzo de 2022, la SEC de EE. UU. anunció sus planes para formular «un marco integral de divulgación ESG», lo que probablemente dará lugar a divulgaciones más amplias y una mayor transparencia». Sin embargo, hasta que exista un marco regulatorio unificado, los criterios ESG constituyen un complemento que puede no solo mejorar la acción climática, sino también abordar otros problemas sociales y de gobernanza, como la diversidad y la inclusión, el trato justo a los trabajadores y la transparencia y los estándares de presentación de informes de las organizaciones. La idea es que los inversores puedan utilizar sus inversiones para impulsar la acción climática y abordar otros problemas sociales importantes, incentivando así a las empresas a actuar frente al cambio climático y otros problemas sociales importantes. Incluso sus críticos consideran que los criterios ESG tienen el potencial de desempeñar un papel fundamental, y cada vez se adoptan más como parte de la estrategia organizacional, incluso cuando no son un requisito.
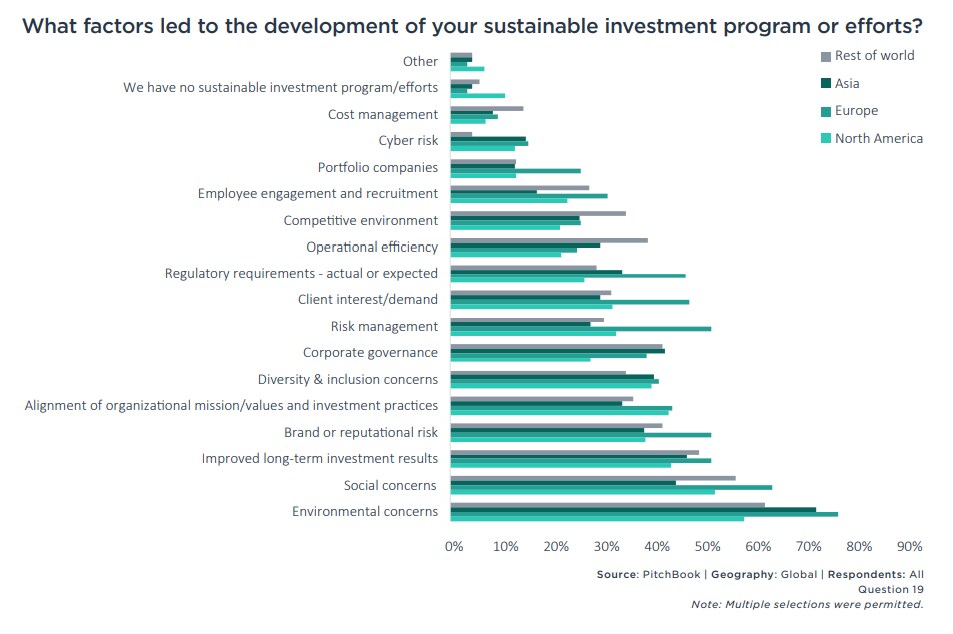
Las firmas de capital privado también están adoptando estrategias ESG para sus fondos y empresas de cartera; el 72 % de las grandes firmas de capital privado, con ingresos anuales de entre 50 millones y 1.000 millones de dólares, han incorporado estrategias ESG. Las preocupaciones ambientales son solo una parte de los motivos de esta adopción. Otros factores impulsores incluyen la regulación prevista, los riesgos para la reputación, la mejora de la gobernanza corporativa, las preocupaciones sociales, la atracción de talento, la marca y una mayor transparencia.
Cómo detectar inversiones ESG auténticas
En este marco fragmentado, ¿cómo pueden los inversores bienintencionados ir más allá del lavado verde y determinar si las promesas ESG son reales o una distracción? ¿Qué indicadores deberían utilizarse para evaluar los compromisos y el desempeño ESG de una empresa? ¿Hay métricas más importantes que otras? Aquí señalamos algunos aspectos positivos en los que se aborda el problema de manera que las herramientas ESG puedan contribuir de forma práctica y equitativa, destacando a las organizaciones que cumplen los objetivos declarados y a aquellas que no han estado a la altura de sus grandilocuentes afirmaciones y promesas.
Los bonos soberanos, como los de Chile, y los bonos corporativos, como los de Enel y Suzano, son buenos ejemplos de bonos ESG en los que el incumplimiento por parte del emisor de un estándar objetivo y cuantificable conlleva una sanción. Por ejemplo, si Suzano no avanza según lo previsto para alcanzar su objetivo de reducir en un 15 % sus emisiones de gases de efecto invernadero (GEI) para 2030, fijado para 2025, «se aplicará una subida única del cupón de 25 puntos básicos». De forma similar, la línea de crédito renovable de Enel está directamente vinculada a una reducción de sus emisiones de gases de efecto invernadero.
Chile marca la pauta de los criterios ESG en los bonos soberanos
En el ámbito de los bonos soberanos, se insta a más países a seguir el ejemplo de Chile. Con ventas por valor de 31.000 millones de dólares, el Gobierno de Chile es el mayor emisor de bonos ESG de América Latina y busca reforzar aún más sus credenciales ambientales. Recientemente elaboró su primer Marco de Bonos Vinculados a la Sostenibilidad, que sienta las bases para emitir bonos soberanos vinculados a la sostenibilidad en Chile.
Chile planea utilizar los ingresos de estos bonos para reducir las emisiones de GEI y promover la diversificación de su matriz energética. A diferencia de los bonos verdes y otros bonos con una etiqueta de sostenibilidad, estos instrumentos no están vinculados a proyectos o gastos específicos, sino que sus cupones están ligados a ciertos indicadores clave de desempeño (KPI, por sus siglas en inglés) y al cumplimiento de sus objetivos. Estos exigen que Chile reduzca sus emisiones de GEI y aumente la proporción de energías renovables en su matriz energética. Si no cumple estos objetivos de reducción de emisiones y generación de energía renovable, Chile tendrá que pagar una penalización establecida a los inversores.
Sanciones por incumplir los objetivos ESG
Vincular un bono ESG a objetivos cuantificables y verificables e imponer una sanción si el emisor no los cumple garantiza que este actúe con disciplina y ofrece un antídoto contra el lavado verde. Al mismo tiempo, los inversores pueden distinguir las «manzanas buenas» de las malas. No cabe esperar que las inversiones vinculadas a criterios ESG y los gestores de activos resuelvan el cambio climático y otros problemas sociales, pero, ojalá, esto genere un cambio por el que cada vez más inversores exijan una sanción al emisor si no cumple los objetivos indicados al vencimiento del bono. Los inversores también pueden evitar los bonos ESG cuyos fondos estén asignados a fines específicos, que fijen objetivos demasiado laxos o que no prometan métricas tangibles y verificables, como una reducción de los GEI o un aumento de las energías renovables.
El uso de objetivos ESG explícitos en bonos corporativos y soberanos, en lugar de objetivos teóricos e intangibles, debería permitir a los inversores saber qué esperar y establecer también un control disciplinario. Así podrán orientar sus inquietudes en la dirección adecuada y lograr un impacto real a través de sus carteras de inversión.