El sector de la inversión sostenible, en rápido crecimiento, está siendo objeto de escrutinio.
A muchos inversores les preocupa la posibilidad de que haya ecoblanqueo.
Se necesita una definición más precisa de los productos ESG, y los inversores deben exigir responsabilidades a las organizaciones.
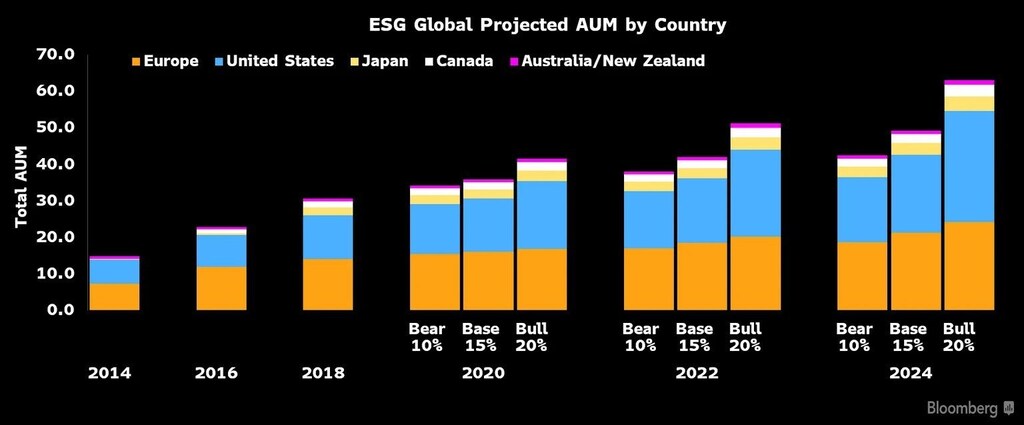
En un mensaje contundente tras la COP26, más de la mitad de los consumidores de 17 mercados creen que los inversores y las empresas de servicios financieros tienen la obligación de ayudar al medio ambiente y deberían hacer más. ¡Entra en escena la inversión sostenible! La inversión alineada con la sostenibilidad ha crecido rápidamente: Bloomberg estima que, para 2025, podrían invertirse más de 53 billones de dólares en todo el mundo en fondos y carteras sostenibles.
La inversión sostenible (o, como la llaman algunos, inversión responsable) no es nueva, pero ha experimentado cierta evolución. Lo que hace unas décadas comenzó como una evaluación ética relativamente básica de la actividad empresarial ha madurado hasta convertirse en una integración más exhaustiva de factores ambientales, sociales y de gobernanza (ESG, por sus siglas en inglés) mediante evaluaciones cuantitativas y cualitativas.
Esta evolución busca medir con mayor precisión los riesgos empresariales del siglo XXI que pueden tener consecuencias sociales o ambientales adversas o afectar al rendimiento financiero, e identificar las oportunidades correspondientes. También ha dado lugar a muchos productos financieros nuevos, como los fondos cotizados (ETF) especializados en ESG y los bonos verdes.
Sin embargo, recientemente ha surgido una buena dosis de escepticismo sobre la inversión sostenible. Los organismos reguladores (como la Comisión de Bolsa y Valores de Estados Unidos, la Autoridad de Conducta Financiera del Reino Unido y la Comisión Europea) están prestando mucha atención a las afirmaciones ecológicas y a la creación de productos financieros sostenibles. También hay otros críticos que afirman que la inversión sostenible podría causar más daño que beneficio. Entonces, ¿qué implica esta reacción para el sector?
Preocupaciones legítimas sobre ESG
Se ha debatido mucho sobre el cálculo de la inversión sostenible: ¿qué equilibrio hay entre las consideraciones ESG y la rentabilidad financiera? ¿En qué medida se ajusta la diligencia debida ambiental al deber fiduciario de un inversor (es decir, su obligación de velar por los mejores intereses financieros de sus clientes)? Cada vez hay más consenso en que incorporar factores ESG al proceso de toma de decisiones de inversión es de importancia fundamental para cumplir el deber fiduciario; pero el debate continúa.
Al mismo tiempo, a medida que la sostenibilidad ha pasado a ocupar un lugar prioritario en las agendas empresariales, también ha aumentado el riesgo de ecoblanqueo. De hecho, es una de las principales preocupaciones de los inversores institucionales de todo el mundo: seis de cada diez encuestados la señalaron como un problema al elegir inversiones sostenibles, según un estudio de Schroders sobre inversores institucionales. También se sabe que supone un problema para los inversores minoristas, a quienes en particular les cuesta descifrar las complejas inversiones ESG.
El reto del ecoblanqueo para los inversores tiene dos vertientes. En primer lugar, cuando toman decisiones sobre gestoras de fondos o productos de inversión (como los ETF). En algunos casos, los fondos y productos exageran sus credenciales ecológicas y presentan productos, actividades o políticas como generadores de resultados ambientales positivos (cuando no es así). Por ejemplo, como inversor minorista, podrías invertir en un ETF ESG y descubrir que no se diferencia demasiado de un ETF de marca que no sea ESG. En segundo lugar, existen riesgos de ecoblanqueo a nivel de empresa, que es donde acaban los préstamos y las asignaciones de capital, con casos de información engañosa sobre la huella de sostenibilidad o las vías de transición.
Los críticos también han planteado argumentos sólidos sobre la insuficiencia de las normas de información corporativa no financiera y la necesidad imperiosa de regulación gubernamental.
No existe una solución mágica ni una salida fácil para estos problemas. Pese a las críticas, la inversión sostenible ha llegado para quedarse y puede contribuir a asegurar un futuro sostenible. Eso no significa que no tenga que cambiar.
Cómo mejorar las normas de contabilidad y divulgación de información ESG
La contabilidad y las normas de divulgación de información ESG son actualmente inadecuadas. La divulgación corporativa de factores ESG está en una etapa incipiente en comparación con la información financiera tradicional, sobre todo porque actualmente no existe obligación legal de divulgarlos. El trabajo del Foro Económico Mundial sobre las Métricas del Capitalismo de las Partes Interesadas ha buscado abordar la proliferación de normas de divulgación ESG. Este trabajo, considerado un punto de partida que las empresas pueden utilizar desde ahora, está cobrando impulso para desarrollar una solución mundial bajo la recién creada Junta Internacional de Normas de Sostenibilidad. Esto no quiere decir que los datos y las calificaciones ESG deban estar perfectamente estandarizados: debe y debería seguir habiendo margen para distintos enfoques. Sin embargo, debería ser posible comparar una cartera con arreglo a un conjunto básico de métricas.
En la misma línea, también es necesario aclarar qué hace que una inversión o un producto financiero sea «sostenible». El CFA Institute concluyó recientemente que casi el 80 % de los profesionales encuestados cree necesario mejorar las normas aplicables a los productos ESG para mitigar el ecoblanqueo. Los organismos reguladores ya están examinando esta cuestión de cerca, y sin duda habrá más medidas.
Los inversores, que colectivamente tienen una de las mayores capacidades para exigir responsabilidades a las empresas, también deben alzar la voz. El sector debe exigir responsabilidades a las organizaciones (y a sí mismo) por los datos ESG que se divulgan y por cómo se están introduciendo mejoras.
También queda camino por recorrer para desarrollar la oferta de inversión sostenible. En los últimos años se han multiplicado las innovaciones financieras, como los bonos verdes, los préstamos verdes y los préstamos vinculados a la sostenibilidad (SLL, por sus siglas en inglés). Pero aún hay muchas oportunidades de innovación en instrumentos financieros y modelos de negocio capaces de generar impacto y aplicarse a gran escala.
Financiar el desarrollo sostenible
Por último, se necesita la intervención de los gobiernos para impulsar de verdad el mercado. Los críticos han sostenido que la inversión sostenible es una distracción peligrosa frente a soluciones eficaces al cambio climático, como un impuesto sobre el carbono o un precio al carbono. Sin embargo, no es un juego de suma cero. Un movimiento del sector que actúe junto con una política gubernamental ambiciosa transformará los mercados de forma mucho más radical que hasta ahora.