El 60% de las empresas del S&P 500 posee activos expuestos al cambio climático
Comprender y responder a estos riesgos requerirá una mayor transparencia
Cualquier demora de las empresas en adoptar medidas decisivas ahora podría ser desastrosa
Las empresas del índice de referencia S&P 500 poseen activos físicos en 68 países de todo el mundo, y el 60% tiene activos con alto riesgo de sufrir al menos un tipo de riesgo físico relacionado con el cambio climático. En este contexto, la necesidad de una acción decidida para reducir las emisiones de gases de efecto invernadero y limitar los efectos del cambio climático supone importantes riesgos de transición para las empresas y los inversores, a través de la regulación, la evolución de las dinámicas de mercado y la tecnología, entre otros factores.
Comprender el riesgo climático depende de la transparencia en torno a la exposición geográfica de los activos y las operaciones. Sin embargo, la exposición y la resiliencia de las empresas no siguen patrones claros, lo que pone de relieve la necesidad de un análisis en profundidad por parte de los inversores para evaluar el riesgo climático a nivel de activo y de empresa. Cabe señalar que la ubicación de los activos es el factor clave para determinar el alcance de estos riesgos, por encima del sector o la industria en la que opera una empresa.
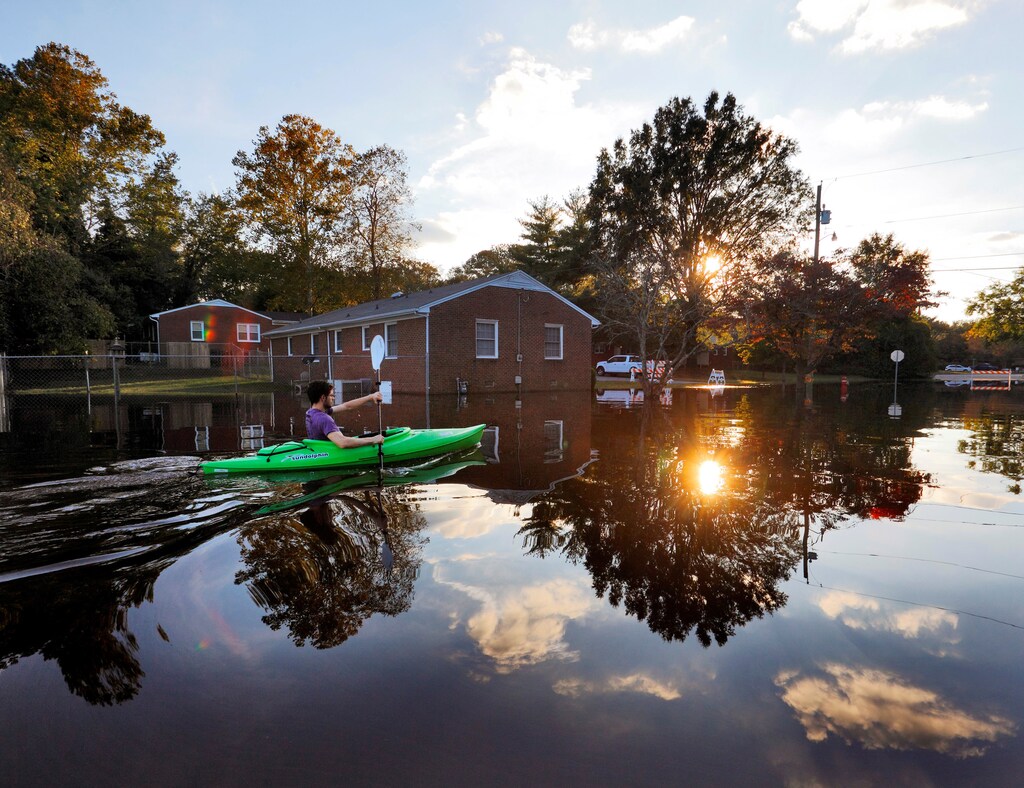
Es cierto que no es posible afirmar de manera concluyente que el cambio climático haya «causado» un evento concreto, pero la comunidad científica tiene un mayor nivel de confianza en determinados ámbitos, como las temperaturas extremas y las tasas de precipitación, dado que hay más datos que analizar. Los datos de S&P Global muestran que las olas de calor, los incendios forestales, el estrés hídrico y los huracanes vinculados al aumento de las temperaturas medias globales representan los mayores riesgos físicos para las empresas del S&P 500.
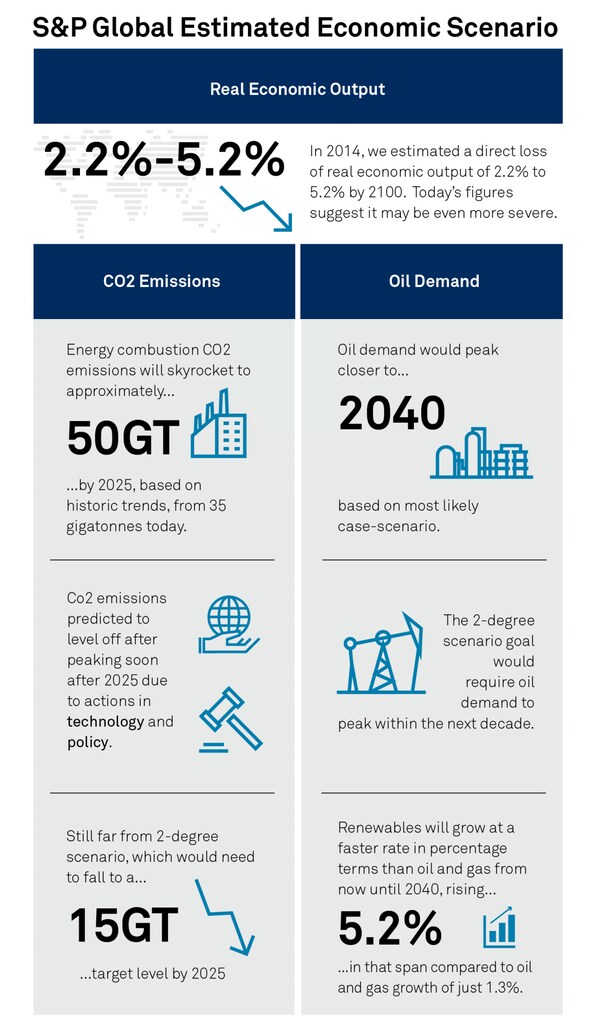
Los analistas de S&P Global Platts estiman que, si se mantienen las tendencias históricas, las emisiones de dióxido de carbono (CO2) derivadas de la combustión de energía se dispararían hasta aproximadamente 50 gigatoneladas en 2050, frente a las 35 gigatoneladas actuales. El escenario más probable de Platts prevé que las emisiones se estabilicen tras alcanzar su máximo poco después de 2025. Aun así, esta cifra sigue muy por encima de los objetivos necesarios.
Incluso una estabilización de nuestras emisiones de CO2 alimentaría un mayor cambio climático, ya que actualmente liberamos CO2 a la atmósfera a un ritmo más rápido del que procesos naturales como la fotosíntesis y la absorción oceánica pueden eliminarlo. Si no se produce un cambio significativo de esta tendencia, es casi seguro que el cambio climático seguirá causando importantes pérdidas en infraestructuras y bienes y, lo que es peor, un aumento de enfermedades y muertes. Según las estimaciones de la Organización Mundial de la Salud (OMS), el cambio climático antropogénico ya provocaba al menos 5 millones de casos de enfermedades y más de 150 000 muertes al año ya en 2000, hace 20 años. Teniendo en cuenta que la OMS prevé que las muertes anuales alcanzarán las 250 000 en el período 2030-2050, está claro que cualquier acción que no sea decisiva y generalizada supone un peligro inminente, no solo para las generaciones futuras, sino también para los casi 8000 millones de personas que viven hoy.
En conjunto, los riesgos físicos y de transición están aumentando y afectarán a las empresas de manera diferente según la distribución geográfica de sus activos. Trucost, parte de S&P Global, lanzó recientemente su herramienta de análisis de riesgos físicos del cambio climático, que ayuda a las empresas y a los inversores a comprender su exposición a una serie de riesgos físicos a nivel de activo, como inundaciones, sequías, incendios forestales, olas de calor y fenómenos meteorológicos extremos. Trucost pronosticó en marzo del año pasado que 2019 sería el año en que las empresas transformarían la forma de gestionar las cuestiones relacionadas con el clima; que las preocupaciones ambientales, sociales y de gobernanza (ESG) son fundamentales para captar la atención de los inversores convencionales; y que los temas ESG están remodelando los modelos de negocio en amplios sectores de la economía estadounidense. Dado todo el interés en los criterios ESG en los mercados financieros, con prestamistas e inversores, entre otros, que buscan una mayor claridad sobre las perspectivas de las finanzas sostenibles, esta previsión se está cumpliendo.
Por ahora, gran parte de los esfuerzos para abordar los riesgos del cambio climático se han centrado en la adaptación, es decir, en ajustarse a sus efectos en lugar de intentar prevenirlos (porque, en muchos casos, ya están ocurriendo). Desafortunadamente, algunas estimaciones sitúan las necesidades de financiación para la adaptación en 2030 en hasta nueve veces lo que se gasta actualmente. Y la brecha no es solo un problema de las economías emergentes. Aunque los países desarrollados son más resilientes a los fenómenos meteorológicos extremos, muchos necesitan inversiones sustanciales en adaptación para prepararse.
En particular, las empresas de generación de energía suelen estar expuestas a altos riesgos derivados del precio del carbono, pero los riesgos físicos varían significativamente según las operaciones geográficas de cada empresa. Por el contrario, las entidades financieras del S&P 500 con bajas emisiones suelen tener una menor exposición al riesgo del precio del carbono, pero en algunos casos poseen activos con alto riesgo físico derivado del cambio climático.
Otros sectores también se enfrentan a riesgos mayores. Por ejemplo, los fondos de inversión inmobiliaria (REIT) están expuestos a un riesgo moderado o alto de inundación debido a la subida del nivel del mar, lo que subraya la necesidad de una planificación eficaz y de medidas de mitigación de inundaciones para preservar el valor de los activos. Asimismo, las propiedades mineras de las empresas del S&P 500 están expuestas a un alto riesgo de estrés hídrico, con importantes efectos potenciales en la eficiencia operativa y en los costes de explotación.
En definitiva, para estos sectores, y para todos nosotros, el mayor riesgo puede ser la inacción.