A los CEO se les suele exigir que sean más racionales y objetivos que los demás, escribe el profesor de Wharton Marius Guenzel.
Pero los líderes son igual de vulnerables a los sesgos, señala su nuevo documento de investigación.
El documento cuestiona la idea de que la experiencia de los directivos en el cargo mejore con el tiempo su toma de decisiones y, en última instancia, los libere de sesgos.
Cuando un CEO famoso decide dejar el cargo, como hizo Jeff Bezos de Amazon Jeff Bezos al anunciar que lo haría más adelante este año, es una oportunidad para volver a examinar qué hace que las personas en esos puestos tengan éxito o fracasen, según el caso. Los CEO designados suelen contar con el impulso de un buen desempeño previo y se espera que sean más racionales y objetivos que los demás. Sin embargo, según un nuevo documento de investigación titulado «Behavioral Corporate Finance: The Life Cycle of a CEO Career», de la profesora de finanzas de Wharton Marius Guenzel y Ulrike Malmendier, profesora de finanzas y economía en la Universidad de California, Berkeley, los CEO son igual de vulnerables a los sesgos.
«Los sesgos conductuales y los errores que cometen las personas no se deben, digamos, a una falta de educación», afirmó Guenzel en una reciente entrevista en el programa Wharton Business Daily de SiriusXM. (Escuche el podcast anterior). «Son errores que incluso cometen las personas más sofisticadas y mejor formadas, así que esto refleja realmente la programación innata de los sesgos en las personas, y que los sesgos son elementos significativos de la toma de decisiones humanas.»
El «paradigma del gestor racional» presupone tres aspectos: a) la selección, b) el aprendizaje y c) la disciplina de mercado, indicó el documento. En el aspecto de la «selección», se presume que los directivos de las empresas «son inteligentes y muy cualificados» y, por tanto, no son susceptibles a los sesgos de consumidores e inversores. En el aspecto del «aprendizaje», se espera que aprendan de los «errores ocasionales» y que luego «actualicen racionalmente y optimicen» sus decisiones en el futuro. El aspecto de la «disciplina de mercado» es aquel en el que los directivos son supervisados de cerca por sus consejos de administración y el mercado, «manteniendo a raya los errores impulsados por sesgos».
Sin embargo, esa línea de razonamiento es errónea, según la investigación sobre finanzas corporativas conductuales de los últimos 15 años aproximadamente, escribieron los investigadores en su documento. «Un cuerpo de evidencia convincente documenta sesgos sistemáticos y persistentes en la toma de decisiones directivas, entre ellos el exceso de confianza, el pensamiento dependiente de referencias y la dependencia de atajos cognitivos, y revela que los rasgos de carácter y las experiencias pasadas de los directivos moldean sus decisiones.»
«Nos centramos en los sesgos directivos y en cómo estos sesgos desempeñan un papel en cada una de las distintas fases de la carrera: el nombramiento del CEO, la permanencia del CEO al frente de la empresa y, finalmente, su destitución», afirmó Guenzel. «Los argumentos tradicionales de por qué se considera que un CEO es racional son la selección de CEO, el aprendizaje y la disciplina de mercado. Nuestra contribución consiste en señalar que no está claro que estos argumentos sean suficientes para evitar la toma de decisiones sesgada en la cúspide de las organizaciones.»
En la primera fase, los autores examinaron por qué los mecanismos de selección no logran descartar a los candidatos sesgados o, peor aún, favorecen a candidatos con ciertos sesgos. En la segunda fase, en la que un CEO está al frente de una empresa, analizaron los «sesgos sistémicos que exhiben los CEO» y por qué no logran aprender de sus errores. En la tercera fase, se preguntaron si los consejos de administración y los mercados son conscientes de los sesgos de los CEO, cómo se incentiva a los CEO sesgados y cuándo son sustituidos.
Las investigaciones han demostrado que los responsables de decisiones sesgados (con exceso de confianza) tienen, de hecho, más probabilidades de ser nombrados CEO, afirmó Guenzel. Si las capacidades de un CEO no pueden observarse directamente, el desempeño pasado es una guía. «Pero un buen desempeño pasado puede deberse a muchas razones; por ejemplo, si la persona simplemente adoptó algunas decisiones arriesgadas y puso en marcha estrategias arriesgadas porque tiene exceso de confianza. Eso hace que las personas con exceso de confianza terminen siendo seleccionadas para los puestos más altos de las organizaciones, en lugar de ser descartadas.»
Como ejemplo de decisiones sesgadas de los CEO que podrían resultar costosas, el documento citó el anuncio de Airbus de 2019 de que discontinuaría su buque insignia, el avión A380, «tras años de persistentes explosiones de costes, fallos de desarrollo y pedidos cancelados». La decisión elevó de inmediato el valor para los accionistas en 1900 millones de dólares, pero también provocó 3500 recortes de empleo, señaló el documento.
Escollos en la selección de CEO
El documento analizó los criterios de selección de CEO en dos escenarios: cuando sus sesgos no son observables y cuando sí lo son. En los casos en los que los sesgos no son observables, los consejos de administración que consideran a un grupo de directivos reacios al riesgo, pero que buscan maximizar el valor, nombrarían «al directivo con la mayor recompensa como CEO, ya que la capacidad debe inferirse de las recompensas», escriben los autores. Los CEO con exceso de confianza tienden a elegir proyectos con un perfil de alto riesgo y alta recompensa, lo que hace más probable que sean nombrados CEO.
Las operaciones de fusiones y adquisiciones son ejemplos en los que el exceso de confianza de los CEO «puede tener efectos perjudiciales para el valor para los accionistas», afirmó Guenzel. Las cosas podrían salir mal «si un CEO sobrestima las sinergias que puede crear al adquirir otra empresa en la que, de hecho, hay un escaso potencial de sinergias, y el rendimiento a largo plazo de esa empresa combinada es negativo en comparación con si hubieran seguido funcionando como empresas independientes».
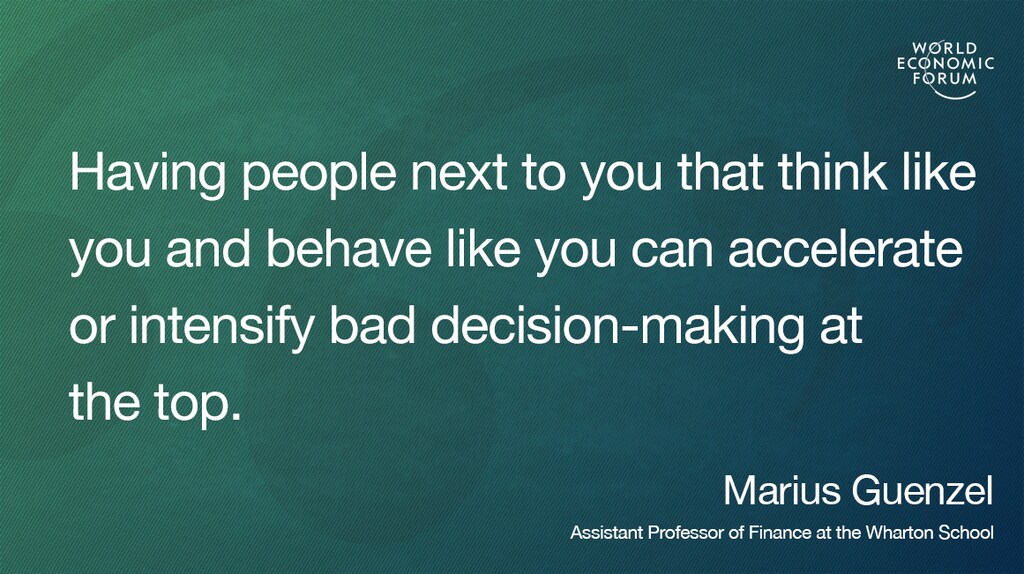
El exceso de confianza de los CEO también podría filtrarse en las decisiones sobre la contratación de otros miembros del equipo directivo. «Si soy un CEO con exceso de confianza, podría preferir a un director financiero que tenga puntos de vista similares a los míos», afirmó Guenzel. «Tener a personas a tu lado que piensan y se comportan como tú puede acelerar o intensificar las malas decisiones en la cúpula, cuando tenemos responsables de decisiones sesgados.»
Cuando los sesgos de los directivos son observables, y si tienen un «lado positivo» en el que los beneficios superan a los costes, «los consejos de administración que maximizan el valor pueden buscar deliberadamente directivos con sesgos y rasgos de carácter ventajosos observables», indicó el documento. El exceso de confianza es un sesgo que puede tener un «lado positivo» tan aparente, al menos en determinados sectores o entornos, que «contrarresta la aversión al riesgo e induce así a los CEO reacios al riesgo a elegir niveles de inversión más próximos al óptimo». Los sesgos entre los miembros del consejo pueden ser otra razón por la que el proceso de selección de CEO se distorsiona, señalaron los investigadores en su documento. Por ejemplo, los consejos sesgados podrían tender a nombrar CEO del mismo género, con un origen cultural similar u otras similitudes destacadas.
Por qué el aprendizaje no es un remedio suficiente
El documento cuestionó la idea de que la experiencia de los directivos en el cargo mejore con el tiempo su toma de decisiones y, en última instancia, los libere de sesgos. Ofreció cuatro razones por las que esa opción es limitada. En primer lugar, muchos eventos corporativos medibles, como las adquisiciones, «se producen con poca frecuencia» y son raros durante el mandato de un CEO. «Por tanto, las oportunidades de aprender de errores anteriores son escasas.»
En segundo lugar, el aprendizaje a partir de decisiones pasadas es limitado, ya que resulta difícil distinguir entre causalidad y correlación en las decisiones y resultados directivos. «Los resultados son difíciles de medir, difíciles de atribuir a desempeños individuales concretos y difíciles de separar de otros acontecimientos específicos de la empresa o de alcance general de la economía», explicó el documento.
En tercer lugar, las personas con un «sesgo de autoatribución» tienden a atribuir los éxitos a sus propias acciones, pero los fracasos a circunstancias externas, indicó el documento, citando investigaciones previas. «Incluso si las evaluaciones del desempeño fueran precisas, los directivos podrían extraer inferencias erróneas y descartar información que podría inducir el aprendizaje.»
Por último, ciertos sesgos incluso podrían reforzarse, en lugar de atenuarse, ya que los directivos de alto nivel sobrestiman el impacto causal de sus decisiones, indicó el documento. «Es probable que los CEO crean que tienen el control y que están personalmente implicados, ya que el desempeño de la empresa determina su reputación y su remuneración.»
«Siempre surge la pregunta: ¿podemos vincular [el desempeño de un CEO sesgado] directa y causalmente a algún resultado, o esto es solo correlación?»
–Marius Guenzel
Cuándo destituir a un CEO
En la tercera fase, los autores examinaron la cuestión de cuándo se destituye a los CEO sesgados. Todo depende en gran medida de si los consejos de administración vigilan los sesgos de los CEO, de si las intervenciones de gobierno corporativo funcionan junto con cambios en la remuneración o la destitución y de si los propios consejos están sesgados, afirmaron.
Los sesgos de los CEO no implican necesariamente una mayor tasa de destituciones, y mucho depende de si esos sesgos destruyen o mejoran el valor, según el documento. Los mecanismos de gobierno y si un consejo nombró deliberadamente a un CEO sesgado son otros factores que influyen en las decisiones de destitución de CEO. «Si los miembros del consejo están sesgados, podrían juzgar mal el desempeño de un CEO y tomar decisiones subóptimas de retención y destitución, independientemente de que el CEO esté sesgado o no», señalaron los autores.
Contrarrestar los sesgos
Guenzel y Malmendier identificaron algunas lecciones para las organizaciones en cada una de las tres fases del ciclo de vida de la carrera de un CEO. Para evitar que los sesgos influyan en las decisiones de contratación de CEO, un primer paso sería que tanto el candidato a directivo como el empleador tomaran mayor conciencia de los sesgos del otro.
Otra medida podría exigir que los candidatos a CEO sean sometidos a pruebas de sesgos en el proceso de selección. «Por ejemplo, en entornos de cambio rápido, como la industria de la moda o el sector de las energías renovables, seleccionar a un CEO que reaccione de forma sistemáticamente insuficiente o excesiva ante nueva información podría resultar especialmente costoso», escribieron. Curiosamente, señalaron que los directivos con formación financiera «parecen presentar menos sesgos, al menos en determinados contextos de inversión y financiación».
Para contrarrestar la toma de decisiones sesgada de los CEO, las organizaciones podrían intentar «reparaciones corporativas», indicó el documento. Estas incluirían acciones como identificar errores comunes, rediseñar la organización, introducir cambios de procedimiento o adoptar prácticas de contratación diferentes, recomendaron los autores, basándose en investigaciones anteriores. Señalaron que el exceso de confianza de los CEO podría ser especialmente perjudicial en empresas con abundantes flujos de caja. En estos casos, recomendaron procesos en los que, por ejemplo, las cinco suposiciones más críticas de los proyectos sean evaluadas por dos «directivos no involucrados». En entornos en los que una empresa quiera evitar los sesgos sociales de un CEO, podría exigir un proceso en dos etapas para las solicitudes de financiación de proyectos, anonimizando las propuestas de la primera ronda, añadió.
La remuneración es «una herramienta clave para alinear los intereses de los directivos y de los accionistas», y modificar el diseño de los contratos podría ayudar a controlar sesgos como el exceso de confianza o la aversión a las pérdidas, según el documento. Significativamente, los CEO con baja o nula aversión al riesgo tienden a recibir más remuneración vinculada al desempeño que los «muy reacios al riesgo», señalaron, citando documentos anteriores. Los mecanismos de gobierno, como la regulación, también podrían ayudar a frenar los sesgos. Tras la aprobación de la Ley Sarbanes-Oxley de 2002, que pretendía elevar las normas contables y aumentar la independencia de los consejos y el rigor del gobierno corporativo, las empresas con CEO con exceso de confianza mostraron un «mejor desempeño en adquisiciones», añadieron, citando investigaciones previas.
Dicho esto, los mecanismos tradicionales de gobierno para alinear los incentivos de los directivos y de los accionistas podrían ser en gran medida ineficaces para frenar los sesgos de los CEO, señaló el documento. Los investigadores encontraron más potencial en herramientas como «el uso estratégico del endeudamiento excesivo o los cambios de procedimiento» para domar los sesgos de los CEO. También pidieron a los miembros del consejo que «tengan en cuenta sus propios posibles sesgos y errores en su juicio y en la evaluación del desempeño del CEO, como los errores de atribución y el sesgo retrospectivo». Las reparaciones corporativas y la formación para quienes supervisan a los directivos también ayudarían, añadieron.
No es fácil construir un caso incontestable que vincule los sesgos de los CEO con resultados adversos y justifique su destitución. «Idealmente, cuando vemos a un CEO que está sesgado y toma malas decisiones, queremos destituirlo de inmediato», afirmó Guenzel. «Pero entonces siempre surge la pregunta: ¿podemos vincular su desempeño directa y causalmente a algún resultado, o esto es solo correlación? Y ese es un gran obstáculo para que no podamos simplemente destituir fácilmente a los responsables de decisiones sesgados.»