Hemos entrado en la era del capitalismo de las partes interesadas, en la que el «propósito» empresarial consiste en maximizar el valor a largo plazo para servir al interés de todas las partes interesadas.
La introducción de los criterios ambientales, sociales y de gobernanza (ESG) forma parte de ese paso hacia una filosofía empresarial más significativa.
Describimos tres cambios de la Responsabilidad Social Corporativa (RSC) a los criterios ESG que señalan el camino a seguir para los líderes progresistas.
De la Responsabilidad Social Corporativa (RSC) al Triple Balance (3 P: personas, beneficio, planeta), demasiados acrónimos corporativos quedan relegados a un segundo plano y no logran un impacto duradero en las empresas ni en el mundo. En el mejor de los casos, son iniciativas nobles; en el peor, se quedan en meras declaraciones de cara a la galería. El mayor escollo de los programas de sostenibilidad empresarial es que no están integrados en el núcleo del negocio para generar un valor significativo, sistémico y a largo plazo.
La evolución más reciente en el camino de la sostenibilidad empresarial son los criterios ESG: un conjunto de criterios ambientales, sociales y de gobernanza para medir y evaluar una empresa. Lo que distingue a los criterios ESG de los programas precedentes no es solo un cambio de acrónimos, sino el cambio de paradigma de una filosofía centrada en los accionistas a otra que, sin lugar a dudas, está centrada en todas las partes interesadas. La evolución de la RSC a los criterios ESG puede desglosarse en estos tres cambios fundamentales:
1. Del mensaje al significado
La RSC y otros programas precedentes son prácticas y políticas autorreguladas que reflejan el compromiso de una empresa con un impacto positivo. Aunque estos compromisos de RSC se comunican ampliamente a través de mensajes de marketing, carecen de datos cuantificables y comparables que validen sus resultados. Algunas empresas y sus programas de RSC incluso son criticados por lavado verde, lo que deja a los consumidores cada vez más escépticos ante las iniciativas de sostenibilidad empresarial.
La narrativa sigue siendo fundamental con los criterios ESG, pero se valida con métricas específicas que miden el desempeño global de una empresa. El grado de transparencia y de especificidad de las métricas ESG, así como la incorporación de marcos más amplios, como los Objetivos de Desarrollo Sostenible (ODS) aportan una nueva capa de significado.
Tomemos como ejemplo las cuestiones de diversidad, inclusión e igualdad (DEI). Si bien en el pasado las empresas han defendido las iniciativas DEI mediante gestos simbólicos, han eludido ser transparentes con sus métricas DEI. Salesforce es una de las muchas empresas que ahora aprovechan las métricas ESG para ir más allá de las afirmaciones superficiales. Desde 2017, Salesforce ha introducido un cuadro de mando de diversidad para exigir responsabilidades a los líderes, además de publicar sus informes anuales de igualdad que incluyen datos de representación, junto con las estrategias DEI de la empresa y testimonios de empleados.
¿Qué está haciendo el Foro Económico Mundial en materia de diversidad, igualdad e inclusión?
El Centro para la Nueva Economía y la Sociedad conecta a líderes para comprender cómo el cambio económico y tecnológico está transformando el empleo, las competencias y las oportunidades.
Mediante el intercambio de conocimientos y la colaboración, el Centro permite a los socios explorar modelos económicos inclusivos que apoyen a las personas y a las sociedades durante la transición.
2. De los silos a los sistemas
Los programas de RSC varían notablemente de una empresa a otra: cada uno incluye una variedad de actividades poco conectadas entre sí, que van desde causas filantrópicas hasta el voluntariado de los empleados. Debido a la diversidad de temas y actividades que abarca la RSC, la supervisión de estos programas suele estar fragmentada en silos dentro de la organización.
Los temas ESG, en cambio, están intrínsecamente interrelacionados. Las «E», las «S» y las «G» no son categorías separadas, sino que están interconectadas. Consideremos, por ejemplo, las cuestiones climáticas: los criterios ESG no solo analizan el impacto ambiental de una organización, sino también las cuestiones de justicia social en torno al impacto desproporcionado que el cambio climático tiene en las poblaciones de bajos ingresos. Este tipo de programa basado en sistemas requiere un enfoque de gestión integrado en el que todo el equipo directivo, incluido el Consejo de Administración, asume la responsabilidad.
UPS marca el camino en este ámbito al realizar cambios clave en su liderazgo para reflejar un enfoque integral de la gobernanza ESG. En concreto, UPS separó la presidencia del cargo de consejero delegado para crear el primer presidente independiente de la historia de la empresa y añadió cinco nuevos consejeros para aumentar la diversidad del consejo. Además, UPS incorporó dos nuevos cargos al equipo directivo ejecutivo: director de Sostenibilidad y director de Diversidad, Igualdad e Inclusión.
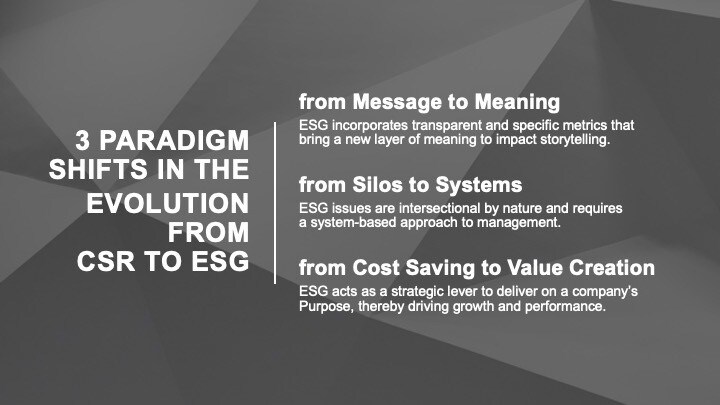
3. De la reducción de costes a la creación de valor
La diferencia final que cabe destacar en la evolución hacia los criterios ESG es la motivación que impulsa la sostenibilidad empresarial. Tradicionalmente, el argumento para que las partes interesadas se sumaran a las iniciativas de RSC era el beneficio de reducir los costes empresariales, como un menor consumo energético.
Hoy en día, esa narrativa ha cambiado profundamente. Los criterios ESG actúan como una palanca estratégica que impulsa nuevas oportunidades de crecimiento y mejora el desempeño. De hecho, según un estudio de BlackRock, el 81% de una muestra representativa a escala mundial de empresas con propósito y mejores perfiles ESG superó a sus homólogas en 2020, pese a una caída del mercado. Cuando se aplica con éxito, una estrategia ESG a medida se sustenta en el propósito de la empresa y se integra profundamente en las operaciones del negocio.
El 81% de una muestra representativa a escala mundial de empresas con propósito y mejores perfiles ESG superó a sus homólogas en 2020, pese a una caída del mercado.
Cifras de un estudio de BlackRock.
Unilever es reconocida como pionera en aprovechar la sostenibilidad empresarial para impulsar el rendimiento del negocio. Para cumplir su propósito, hacer que la vida sostenible sea algo habitual, Unilever puso en marcha un ambicioso Plan de Vida Sostenible de Unilever a 10 años (USLP) y convirtió un subconjunto de su cartera de marcas en marcas que siguen su métrica de marcas de vida sostenible. Desde que en 2014 se introdujo esta métrica, Unilever ha informado de que estas marcas seleccionadas crecieron un 69% más rápido que el resto del negocio y generaron el 75% del crecimiento de la empresa.
El cambio ha llegado para quedarse
Las consideraciones ESG ocupan los primeros puestos de la agenda de las partes interesadas clave: los millennials lideran la apuesta por la inversión sostenible, y los consumidores y los empleados buscan cada vez más empresas que compartan sus valores. Además, existe un movimiento hacia normas globales de información ESG tanto por parte del mundo empresarial como de los reguladores, que se prevé que se intensifique.
Con la demanda llegando desde todos los frentes, estamos al borde de un punto de inflexión en el mundo empresarial. De hecho, Bank of America y BofA Securities prevé que 20 billones de dólares en activos fluirán hacia fondos y estrategias sostenibles en las próximas dos décadas, una cifra casi igual al valor de mercado actual del S&P 500.
Las organizaciones que no adopten esta nueva era de la sostenibilidad empresarial corren el riesgo de quedarse atrás. Si usted es directivo de una empresa, ahora es el momento de evaluar la relación de su organización con los criterios ESG respondiendo a las siguientes preguntas y de volver a alinear a sus equipos directivos en un camino a seguir:
¿Cómo mide la eficacia de sus programas de sostenibilidad?
¿Quién toma las decisiones sobre estos programas?
¿Cómo sustenta su «propósito» su estrategia de sostenibilidad?
¿Cómo impulsa su programa de sostenibilidad el crecimiento y el desempeño de su negocio?