El reciente aumento en el tamaño y la frecuencia de las pérdidas del sector asegurador por disturbios y desórdenes civiles es alarmante, y la amenaza no ha disminuido.
Un tercio de las pérdidas del sector asegurador derivadas de las protestas en Estados Unidos procedió de solo tres minoristas.
Necesitamos entender cómo los picos de disturbios y desórdenes civiles pueden afectar a algunas de las mayores empresas del país.
Los disturbios civiles en Estados Unidos se convirtieron en un problema significativo para el sector asegurador en 2020, posiblemente por primera vez. Eventos de este tipo habían tenido impactos relativamente reducidos en las aseguradoras en el pasado, pero las protestas que comenzaron como respuesta al asesinato de George Floyd parecen haberlo cambiado todo, y las grandes cadenas minoristas podrían estar detrás de ello. De hecho, con la perspectiva que dan los hechos, podemos ver cómo los grandes actores comerciales han contribuido de forma cada vez más desproporcionada a las pérdidas del sector asegurador por violencia política desde 2016, un impacto que se acentúa al aplicarlo a algunos factores relacionados con el sector minorista.
Las protestas de 2020 en Estados Unidos fueron inusuales para el sector asegurador por dos razones. En primer lugar, el coste fue sin precedentes. Según datos propios de PCS, el equipo que dirigimos en la empresa de análisis de datos Verisk, entre 1950 y 2019 solo hubo 12 eventos catastróficos de disturbios y desórdenes civiles. El mayor fue el disturbio de Los Ángeles de 1992, con casi 800 millones de dólares en pérdidas aseguradas (sin ajustar por inflación). E incluso ese fue un caso atípico. La pérdida media del sector asegurador por catástrofes de disturbios y desórdenes civiles durante esos 70 años fue de solo unos 90 millones de dólares.
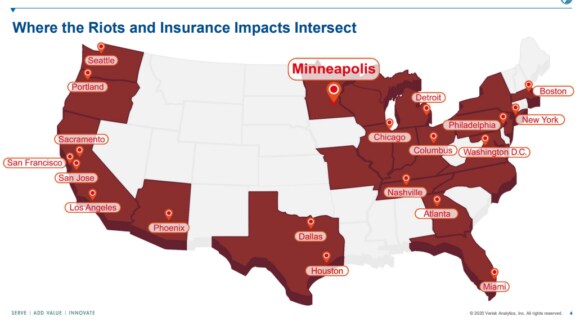
En 2020, las protestas por George Floyd se convirtieron en el primer evento catastrófico de desórdenes civiles que superó los 1.000 millones de dólares en pérdidas para el sector asegurador. De hecho, hasta ahora ha superado los 2.000 millones de dólares y podría seguir aumentando. Este «evento catastrófico» fue también el primero que afectó a más de un estado. PCS acabó identificando más de 20 estados con un impacto suficiente en el sector asegurador como para incluirlos en el evento. Entonces, ¿qué hizo posible una pérdida tan grande para el sector asegurador? No solo fueron la escala y la intensidad del evento. También contribuyeron las altas concentraciones de riesgo expuestas a los disturbios.
Según nuestras estimaciones, aproximadamente un tercio de la pérdida del sector asegurador procede de solo tres minoristas, y dos de ellos podrían registrar nuevas pérdidas aseguradas. Otros minoristas también podrían sufrir pérdidas aseguradas significativas. Llevará más tiempo que se aclare el alcance completo de esas pérdidas. Lo que sí es evidente es que las grandes cadenas minoristas pueden ser especialmente vulnerables a protestas generalizadas y simultáneas, y podrían acumular pérdidas con gran rapidez, gran parte de las cuales acabarían trasladándose al sector asegurador.
La contribución de las grandes cadenas minoristas a las pérdidas aseguradas por las protestas de 2020 en Estados Unidos puede haber sorprendido a muchos. Sin embargo, eventos recientes de disturbios y desórdenes civiles ofrecen algunas pistas. Un evento catastrófico de violencia política en 2016 en el sureste de Turquía, que presentaba más características de disturbios y desórdenes civiles que de terrorismo, dio lugar a una de las mayores pérdidas aseguradas de todo el sector en los últimos 20 años (periodo en el que PCS lleva registros en el país). El hecho de que aproximadamente el 10 % de la pérdida asegurada procediera de solo cuatro partes aseguradas resultó sorprendente en su momento.
La concentración de pérdidas en unas pocas compañías aseguradoras se ha intensificado desde entonces. Las protestas del cuarto trimestre de 2019 en Chile generaron una pérdida asegurada para todo el sector de algo menos de 3.000 millones de dólares (con esfuerzos de estimación adicionales en curso), y algo más de un tercio del total procedió de un puñado de minoristas. De hecho, uno de ellos representó casi el 20 % del impacto total en el sector asegurador.
El reciente aumento en el tamaño y la frecuencia de las pérdidas del sector asegurador por disturbios y desórdenes civiles es suficientemente alarmante, y la amenaza no ha disminuido. Desde principios de junio de 2020, ningún incidente individual de disturbios en Estados Unidos ha alcanzado una magnitud suficiente para calificar como catástrofe en el sector asegurador, pero la turbulencia social persistente, como la que vimos en el Capitolio de EE. UU. el 6 de enero de 2021, nos recuerda que el riesgo de pérdidas significativas sigue presente. Los resultados electorales ajustados en varios estados clave sugieren que la población local sigue dividida. Las protestas y contraprotestas han mostrado el potencial de escalada y de propagación a otras ciudades, lo que en el peor de los casos podría dar lugar a condiciones y resultados similares a los de junio de 2020.
Aunque la amenaza llegue a disminuir en el futuro próximo, la polarización en Estados Unidos podría prolongarse durante bastante tiempo. Por ello, el riesgo potencial de disturbios civiles podría persistir, y eso significa que necesitaremos comprender mejor cómo los picos de disturbios y desórdenes civiles en periodos de agitación pueden afectar a algunas de las empresas más grandes y accesibles de nuestra vida cotidiana. Las aseguradoras nos han demostrado que un impacto desproporcionado puede provenir de concentraciones entre sus clientes, una lección que puede adaptarse a prácticamente cualquier empresa.