En una serie de entradas de blog que anteceden al lanzamiento del Green Investment report 2013, el 21 de enero, por parte de la Green Growth Action Alliance, varias voces destacadas presentarán sus perspectivas particulares sobre el tema. En la siguiente entrada, Thomas Kerr, director de Iniciativas de Cambio Climático y Crecimiento Verde del Foro Económico Mundial, comparte los 10 mitos principales sobre el cambio climático y la inversión verde.
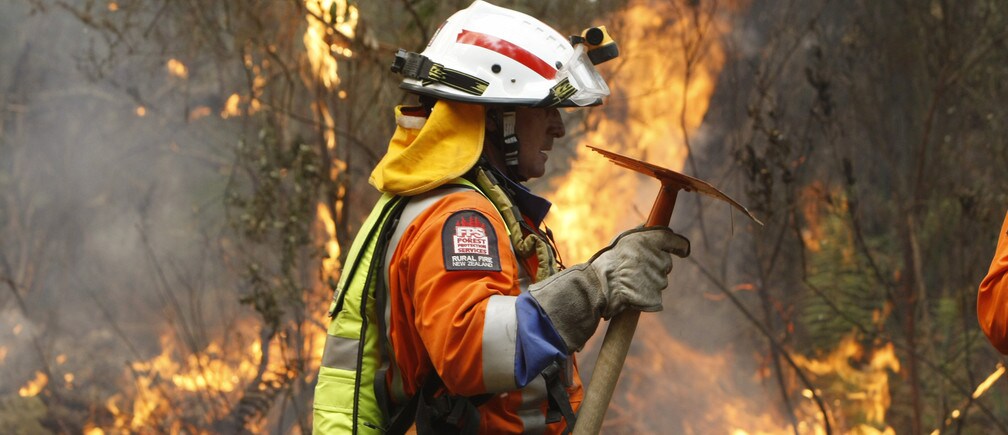
Comenzamos 2013 con incendios forestales y olas de calor récord en Australia, que continúan el patrón de fenómenos meteorológicos extremos que presenciamos el año pasado. Un número creciente de científicos coincide en que el clima extremo es la “nueva normalidad”. Estos fenómenos meteorológicos suponen un coste enorme, y creciente, para nuestro sistema económico mundial: el cambio climático contribuye a la muerte de casi 400.000 personas al año y le cuesta al mundo más de US$ 1,2 billones, lo que resta un 1,6 % anual al PIB mundial. Sin medidas adicionales, los científicos prevén un mundo cuatro grados Celsius más cálido a finales de siglo, lo que desencadenaría una cascada de efectos devastadores, como olas de calor extremas, tormentas tropicales más intensas, disminución de las reservas mundiales de alimentos y una subida del nivel del mar que afectaría a cientos de millones de personas. Para 2030, el coste del cambio climático y la contaminación atmosférica combinados ascenderá al 3,2 % del PIB mundial.
Dentro de la crisis climática hay una oportunidad. En las dos últimas décadas se han registrado avances considerables en la transición hacia el crecimiento verde, con un aumento significativo de la inversión mundial en energías renovables y con países en desarrollo que se han convertido rápidamente en inversores importantes. Sin embargo, estos avances no son suficientes. La inversión mundial en combustibles fósiles sigue siendo superior a la de las energías renovables, y las emisiones de gases de efecto invernadero continúan aumentando, lo que incrementa la probabilidad de un mundo cuatro grados más cálido.
Para abordar este problema, el Foro Económico Mundial publica hoy el Green Investment Report, primer resultado de la Green Growth Action Alliance, una coalición de casi 60 bancos, organismos de financiación pública, empresas líderes y ONG que se puso en marcha en el G20 de 2012, celebrado en México, con el objetivo de desbloquear la financiación privada para la inversión verde. El informe concluye que la financiación privada es clave para cubrir estas enormes necesidades de inversión. La inversión verde se está convirtiendo en un sector maduro: el informe documenta un crecimiento importante de la inversión. También concluye que los países en desarrollo son cada vez más una fuente importante de capital.
¿Son estas señales prometedoras suficientes para hacer frente a los impactos climáticos negativos? ¿Pueden los organismos de financiación pública ayudar a cubrir la brecha? ¿Y cuál es el papel de los inversores privados? Estos son 10 mitos —y realidades— del Green Investment Report.
Los 10 mitos principales sobre el cambio climático y la inversión verde
La actividad económica reducida debido a la crisis financiera ha provocado una reducción mundial de los gases de efecto invernadero. Falso – si bien algunos países han registrado reducciones de emisiones, el Programa de las Naciones Unidas para el Medio Ambiente estimó las emisiones mundiales de 2011 en 40.000 millones de toneladas de CO2, un 20 % más que los niveles de 2000.
El mercado de las energías renovables está en declive mundial. No es cierto: el mercado mundial de las energías renovables ha sido, de hecho, contracíclico respecto de la economía: la inversión mundial en energía renovable y combustibles aumentó un 17 % hasta alcanzar un nuevo récord de US$ 257.000 millones en 2011. La retirada o la reducción de las subvenciones gubernamentales ha hecho que algunas empresas tengan dificultades. Pero otras han mantenido un margen bruto positivo, y se espera que en 2013 se produzca una reestructuración y la aparición de un sector industrial más sólido y centrado.
Los países industrializados (miembros de la OCDE) son los principales inversores en energía limpia. No es cierto: en 2012, se prevé que la inversión procedente de países no pertenecientes a la OCDE supere a la de los países de la OCDE. De hecho, la inversión transfronteriza y nacional procedente de países no pertenecientes a la OCDE creció 15 veces entre 2004 y 2011, a un ritmo del 47 % anual. La mayor parte de esta financiación de países no pertenecientes a la OCDE se utiliza en el propio país.
El sector público es la principal fuente de fondos para las inversiones favorables al clima. Falso – mientras que las negociaciones internacionales sobre el clima se centran casi por completo en la financiación pública, lo cierto es que la Climate Policy Initiative documentó que en 2011 solo una cuarta parte de la inversión transfronteriza en mitigación del cambio climático y adaptación a él procedía de fuentes públicas (US$ 96.000 millones); nada menos que un 75 % (US$ 268.000 millones) procedía de inversores privados.
La inversión transfronteriza en energía limpia es una fuente de financiación mayor que la inversión nacional. De nuevo, no es cierto: en 2011, Bloomberg New Energy Finance informó de que el 70 % de la inversión mundial en energía limpia procedía de fuentes nacionales. Curiosamente, de esa cifra, más del 50 % procedía de países no pertenecientes a la OCDE.
No podemos afrontar el desafío climático debido a la austeridad fiscal y a los presupuestos gubernamentales limitados. Falso: si bien la Agencia Internacional de la Energía (AIE) estima que se necesitan US$ 700.000 millones anuales de inversión adicional para estabilizar el clima a dos grados Celsius, los correspondientes ahorros en combustible hacen que la transición sea mucho más fácil: entre 2010 y 2050, la AIE prevé un ahorro neto de US$ 5 billones. Además, los innovadores mecanismos de financiación público-privada han demostrado su eficacia para reducir y distribuir riesgos y atraer inversión privada.
Las energías renovables son el sector que requiere la mayor inversión. Esto es falso: la AIE estima que más de la mitad de la nueva inversión necesaria al año hasta 2030 para afrontar el desafío climático se destina a la eficiencia energética en los sectores de la edificación y de la industria; el 28 % se necesita para el transporte con bajas emisiones de carbono y el 21 % para la energía limpia.
Los inversores no disponen de las herramientas adecuadas para gestionar el riesgo político asociado a las inversiones en energía limpia en los mercados emergentes. Si bien los inversores tienen percepciones firmes de los riesgos, esto no es cierto. El Green Investment Report documenta una serie de productos y soluciones existentes que las instituciones financieras de desarrollo (IFD) utilizan para hacer frente al riesgo de los inversores, incluidas las garantías de préstamo, las garantías parciales de riesgo o crédito y los seguros contra el riesgo político y regulatorio. Estas herramientas se dirigen a nuevos mercados emergentes en los que los prestamistas privados no se sienten inicialmente cómodos o no están familiarizados con las tecnologías verdes.
Es difícil movilizar financiación para el crecimiento verde en un entorno económico incierto. Falso – el informe concluye que, a pesar de la desaceleración económica mundial, la nueva inversión mundial total en energía limpia creció hasta US$ 257.000 millones en 2011. Esto supuso un aumento seis veces superior al de 2004 y un 93 % más que en 2007, el año anterior a la crisis financiera mundial. Además, los bancos multilaterales de desarrollo realizaron inversiones por valor de US$ 1.900 millones a través del innovador Fondo de Tecnología Limpia, que ha logrado movilizar otros US$ 16.400 millones de financiación privada hasta la fecha. Este tipo de efecto multiplicador se ha observado en varios instrumentos y puede replicarse para ampliar aún más la inversión privada.
Los inversores institucionales no tienen medios para invertir en la financiación de infraestructuras verdes. No es cierto: los bonos verdes tienen un potencial considerable como medio para acceder a amplias reservas de capital de bajo coste en poder de inversores institucionales, destinadas a proyectos verdes y relacionados con el cambio climático. Los inversores institucionales son compradores naturales de bonos verdes, dado su interés por productos de renta fija de bajo riesgo con vencimientos a largo plazo que coinciden con sus pasivos a largo plazo. La Climate Bonds Initiative estima que el tamaño del mercado mundial de bonos climáticos o “verdes” asciende a US$ 174.000 millones.
Autor: Thomas Kerr es director de Iniciativas de Cambio Climático y Crecimiento Verde del Foro Económico Mundial.
Imagen: Un bombero en la zona de un incendio forestal controlado en Nueva Zelanda. REUTERS/Mick Tsikas




