A día de hoy, los procesos de producción de metales combinan recursos primarios y chatarra metálica. Aunque el uso de recursos primarios ha sido siempre la principal fuente de producción, el reciclaje de chatarra está ganando terreno y se ha convertido en la fuente principal en algunas regiones. La tendencia general a nivel mundial de hacer más sostenibles las cadenas de valor de los sectores clave impulsa claramente hacia un uso más intensivo de las rutas de reciclaje frente a los recursos primarios.
En esta fase no está claro cómo se implicarán las entidades públicas para apoyar esta transición. Además, las distintas regiones responderán a diferente velocidad y esta transición prevista no será homogénea. Sin embargo, el cambio ya ha comenzado y los agentes del sector necesitan prever la magnitud de los posibles cambios que se avecinan para comprender cómo responder mejor a ellos.
En el marco de la iniciativa Mining & Metals in a Sustainable World 2050, el Foro Económico Mundial ha decidido analizar cómo un mundo orientado a una mayor sostenibilidad y que promueva decididamente el reciclaje podría afectar, en la práctica, a un sector clave como el del acero. El acero es un producto básico clave que se utiliza en varias cadenas de valor fundamentales, cadenas que también son relevantes para otras materias primas y que, por tanto, están muy correlacionadas.
Para tener una imagen clara de lo que esto podría significar exactamente, el análisis se ha llevado a cabo bajo dos escenarios opuestos: “Mantener una línea verde” y “Cambio real”.
En el primer escenario, la mayoría de las hipótesis que sustentan el mercado actual del acero se mantendrán constantes en el futuro. El segundo, en cambio, asume un mundo más sostenible en el futuro, orientado a un uso más circular de los recursos y, por tanto, a un mayor reciclaje. En este escenario se supone que la producción mundial de acero pasará, en cierta medida, de la producción primaria al reciclaje de chatarra.
Este cambio podría deberse a una oleada de regulación en Europa, en Estados Unidos y, especialmente, en China, que pondría el foco en el reciclaje en el proceso de producción de acero. Como resultado, los productores de acero aumentarán el uso de chatarra como fuente de acero en lugar de otros materiales primarios. La cantidad de chatarra utilizada en los dos tipos principales de infraestructuras, de oxígeno y eléctricas, se maximizará (hasta el 25 % y el 100 %, respectivamente), y en adelante se preferirán las rutas eléctricas, ya que pueden absorber más chatarra. Esto es especialmente cierto en China, donde el porcentaje de infraestructuras eléctricas se multiplicaría por más de dos. Además, la evolución de los precios de los materiales primarios y de la chatarra (ya sea impulsada por la regulación o no) hará viable dicho cambio.
Los resultados son significativamente distintos para estos dos escenarios y ofrecen una visión muy interesante de las direcciones que puede tomar el mercado del acero en el futuro (conclusiones que, en cierta medida, pueden extrapolarse a otros mercados de metales).
En el escenario “Cambio real”, se prevé que el volumen total de producción de acero procedente de recursos primarios sea hasta un 30 % inferior en el horizonte de 2050 que en el escenario “Mantener una línea verde”, en el que se prevé que sea cercano a 1,4 bt.
Como consecuencia, el uso de carbón metalúrgico y de mineral de hierro (los dos principales recursos utilizados en el proceso de producción de acero) también se vería afectado, y su demanda caería después de 2020 hasta situarse en los niveles actuales en 2050.
Las principales conclusiones del modelo son que, incluso en un caso en el que el mundo avance decididamente hacia una mayor sostenibilidad y promueva el reciclaje, seguirá habiendo espacio para la producción primaria de acero y, por tanto, para los productores de recursos primarios. Sin embargo, según la intensidad de los cambios, los agentes del sector podrían necesitar adaptar sus modelos de negocio con mayor rapidez y adoptar algunos cambios para seguir siendo competitivos. Será fundamental que comprendan los distintos resultados y escenarios del futuro.
El informe, Mining & Metals in a Sustainable World 2050, está disponible aquí.
Autor: Roland Haslehner, socio y director general, BCG
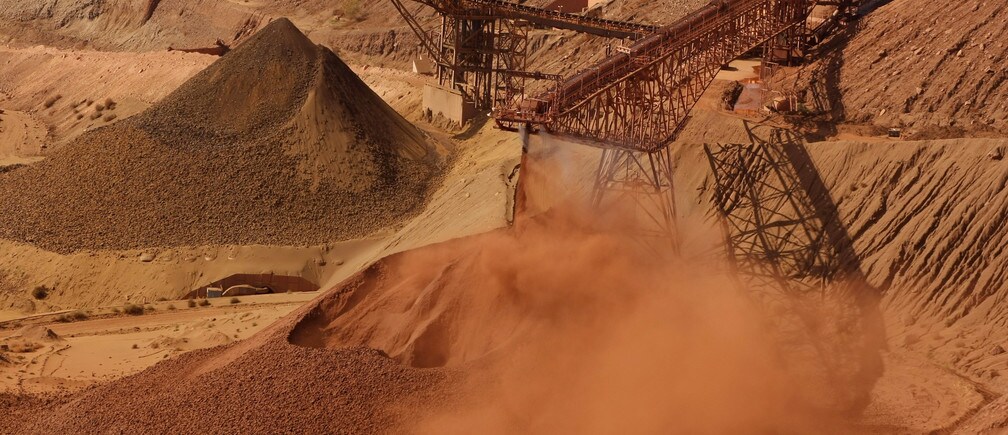
Imagen: Cintas transportadoras entregan distintas calidades de mineral a los acopios en una mina de mineral de hierro de Rio Tinto en Tom Price, a unos 1.300 km (800 millas) al norte de Perth, el 28 de mayo de 2008. Foto tomada el 28 de mayo de 2008. REUTERS/Tim Wimborne



