Los mercados emergentes, según algunas medidas, están marcando el ritmo en la mejora de la sostenibilidad mundial. Durante mucho tiempo rezagados, los países pobres están llamando la atención.
Este año, por ejemplo, la capacidad de energía renovable en todo el mundo en desarrollo está previsto que supere la de los países desarrollados. Se estima que la capacidad eólica instalada en los mercados emergentes alcanzará el 51 % de la capacidad mundial, según la agencia de calificación crediticia Moody’s; se espera que la solar llegue al 53 %. Desde la inteligencia artificial en China hasta la gestión del agua en India, el liderazgo de los mercados emergentes se encuentra en varios sectores. La inclusión financiera, un componente esencial de la movilidad económica, avanza rápidamente en Asia y África, que ahora alberga a más de la mitad de los sistemas de dinero móvil del mundo. El fenómeno del “salto de rana” –en el que los países omiten la tecnología heredada y adoptan sistemas de última generación– no solo es generalizado, sino que se produce con una rapidez asombrosa.
Aun así, no todo va bien. La pobreza arraigada, la creciente desigualdad, el cambio climático, los recursos naturales sometidos a presión y los elevados niveles de deuda pública anticipan un largo período de tiempos difíciles. La cantidad total de deuda en la economía mundial – incluidos los gobiernos, las empresas y los hogares – ha alcanzado la astronómica cifra de 247 billones de dólares, según estimaciones del Instituto de Finanzas Internacionales. Desde 2003, la deuda como proporción del PIB mundial ha pasado del 248 % al 318 %. Con semejante montaña de deuda que soportar, ¿quién podrá pagar la conservación o la rehabilitación de bienes públicos como el agua dulce?
Los factores intangibles fundamentales para resolver los problemas mundiales también son preocupantes. La confianza pública en las grandes instituciones públicas es frágil, especialmente en los países en desarrollo. Los ataques populistas contra las élites y las instituciones han demostrado una eficacia notable en Europa y América Latina. En Estados Unidos, solo el 18 % de las personas confía hoy en el gobierno federal para hacer lo correcto la mayor parte del tiempo, y se observa la misma tendencia en otros países.
La deuda abrumadora y los niveles de confianza sumamente bajos son insostenibles, y todo indica que dificultan cada vez más alcanzar la sostenibilidad mundial. Algunos legados no pueden saltarse.
El camino a seguir
Debemos llevar a la vanguardia de los esfuerzos por la sostenibilidad a aquellos sectores de la sociedad que conservan la confianza pública –por ejemplo, las pequeñas empresas (corporativas y financieras), las organizaciones no gubernamentales, los científicos y las fuerzas armadas. La confianza en los gobiernos, las instituciones y los medios de comunicación se recuperará en las próximas décadas, pero los desafíos actuales de la sostenibilidad son demasiado urgentes como para esperar.
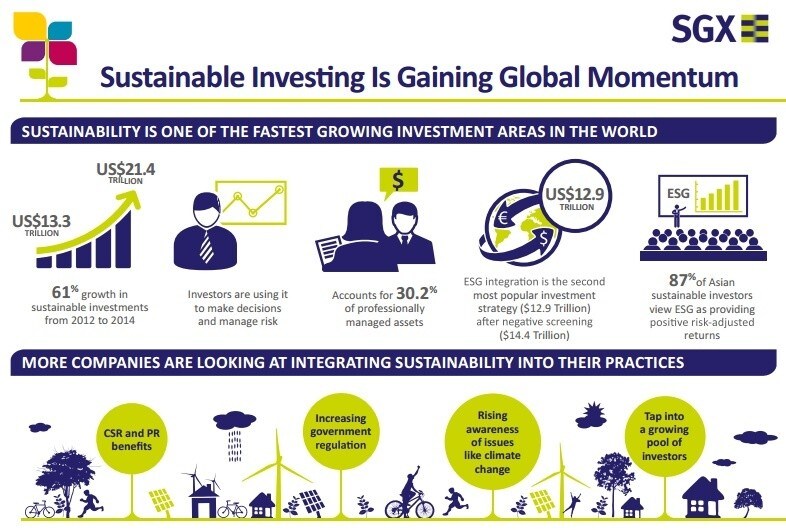
Si las fuentes públicas de capital pueden agotarse cada vez más, debemos buscar más formas de movilizar la inversión privada. Los inversores institucionales, como las dotaciones, los fondos de pensiones y las fundaciones, así como los asignadores de capital, como los fondos de capital privado y los fondos de capital de riesgo, trabajan cada vez más para invertir en sostenibilidad. Esta es la esencia del creciente “de miles de millones a billones” movimiento en la comunidad del desarrollo. Uno de los mayores desafíos que enfrentan colectivamente estos inversores es la falta de información sobre los rendimientos y la volatilidad de las inversiones “ESG” y de impacto. Estas inversiones suelen ser más pequeñas y más heterogéneas que sus homólogas de la antigua economía. Esto dificulta la inversión de grandes volúmenes de capital.
Una posible solución podría ser el lanzamiento de un mercado de inversión de impacto más sólido que incluya la misma investigación de alta calidad que los inversores han llegado a esperar. Un mercado con oportunidades específicas que coincidan con las prioridades y misiones de los inversores sofisticados no solo aportaría nuevo capital, sino que tendría también un claro sentido empresarial. A medida que se cubran las lagunas de información y las inversiones de impacto se sometan a un mayor rigor en la búsqueda de rentabilidad, los proyectos, los fondos y las inversiones directas serán aptos para la inversión tanto para las instituciones como para los pequeños inversores.
No es necesario ser excesivamente prescriptivo en esta etapa temprana. Será necesario experimentar con numerosos enfoques. Por ejemplo, cada vez más investigadores trabajan intensamente en formas prometedoras de calificar las inversiones de impacto. Una cámara de compensación en línea que enumere y clasifique los distintos tipos de oportunidades de inversión de impacto podría ser útil. Las instituciones financieras de desarrollo podrían hacer más por sindicar préstamos que cumplan los requisitos de inversión de impacto, fomentando así un mercado secundario. En el horizonte, cabe imaginar fondos cotizados en bolsa integrados por valores de inversión de impacto. En definitiva, es hora de empezar a invertir tanto en las estructuras de mercado como en las empresas de impacto.
Además de un enfoque sostenido en el impacto y la medición, el siguiente y más trascendente avance en la financiación de impacto llegará a través de una medición financiera avanzada y de la construcción de carteras. Un mercado centrado tanto en la medición financiera como en la de impacto requerirá una cooperación significativa entre organizaciones y clases de activos. Este tipo de cooperación podría ayudar a liberar esos billones de capital que hoy están prácticamente apartados en el impulso hacia la sostenibilidad.
La gestión avanzada de riesgos, que ayuda a proteger contra pérdidas catastróficas y retrocesos en la confianza pública, debería ser una parte cada vez mayor de la ecuación de la inversión de impacto. Las inversiones de impacto deberían tener acceso a la gama completa de instrumentos que limitan y distribuyen el riesgo –seguro contra riesgo político, garantías parciales de crédito, swaps de divisas, titulización de flujos de carteras, etc.– de los que disfrutan los activos convencionales.
Los niveles elevados de deuda y el apoyo irregular a algunas instituciones públicas podrían hacer más difícil el camino por delante. Pero no deben permitir que frenen el impulso hacia la sostenibilidad. Con las herramientas de que disponemos, existe un enorme potencial de innovación y progreso.




