El acero es la columna vertebral de la economía moderna, pero es responsable de aproximadamente el 7 % de las emisiones mundiales de carbono.
Pero la industria está experimentando un giro decisivo hacia una producción baja en carbono.
Los hornos de arco eléctrico, una tecnología que utiliza chatarra metálica y corriente eléctrica en lugar de mineral de hierro y coque, están ganando terreno en todo el mundo.
Los expertos afirman que los gobiernos deberían utilizar ahora su poder de compra para impulsar la demanda.
El nuevo informe de Global Energy Monitor (GEM) muestra que el 43 % de la capacidad siderúrgica planificada se basa ahora en la tecnología de horno de arco eléctrico (EAF), mientras que el 57 % utilizaría hornos básicos de oxígeno con alto horno de carbón (BF-BOF).
Se trata de un cambio clave respecto a hace un año, según GEM, cuando solo el 33 % de la capacidad planificada iba a utilizar EAF frente al 67 % que utilizaba BF-BOF. El informe afirma que esto supone un cambio “decisivo” para la industria:
“El último año fue decisivo para la descarbonización de la industria pesada. El acero ha pasado de la inercia al progreso.”
A pesar de este cambio, la industria se queda corta respecto a lo necesario para mantener el calentamiento por debajo de 1,5 °C, señala GEM, al citar la Agencia Internacional de la Energía (AIE) «Cero emisiones netas para 2050» del escenario. Esto exige que más de la mitad (53 %) de la capacidad siderúrgica utilice EAF para 2050.
Además, el escenario de la AIE exige reducir drásticamente la capacidad basada en carbón, retirando o cancelando 347 millones de toneladas (Mt). En cambio, la capacidad de los proyectos siderúrgicos basados en carbón en desarrollo creció un 8 % en el año que terminó en marzo de 2023, según GEM.
El informe destaca que, para evitar el bloqueo de carbono a largo plazo y minimizar el riesgo de activos varados, no deberían realizarse más reinversiones en la producción de acero en altos hornos para 2025.
La descarbonización del acero no avanza al ritmo necesario
En el último año se ha producido un cambio notable en las proporciones de la capacidad siderúrgica planificada basada en carbón y la de formas con menor contenido de carbono, afirma GEM.
En marzo de 2022, la nueva capacidad siderúrgica planificada reflejaba el parque existente a nivel mundial, con un 67 % de BF-BOF en planificación y un 68 % de BF-BOF en operación, frente a un 33 % de EAF en planificación y un 32 % de EAF en operación.
Sin embargo, a marzo de 2023, alrededor del 57 % de la capacidad planificada era BF-BOF y el 43 % era EAF, en gran medida basada en gas y electricidad, según el informe. Se trata de un cambio “significativo”, afirma GEM, y añade que demuestra que la industria empieza a enfrentarse a “la realidad de la descarbonización”.
Se ha registrado un aumento del 68 % en el número de proyectos de EAF anunciados en el último año, con 286 millones de toneladas anuales (Mtpa) de capacidad en desarrollo, frente a solo 170 Mtpa un año antes.
De la nueva capacidad en desarrollo anunciada antes de 2021, el 78 % utiliza tecnología BF-BOF y el 22 % EAF. Desde 2021, el 48 % utiliza BF-BOF y el 52 % EAF.
Según GEM, también se observa un cambio en la capacidad operativa. En su informe anterior que abarca el período hasta marzo de 2021, alrededor del 68 % de la capacidad operativa utilizaba BF-BOF, el 31 % EAF y menos del 1 % hornos de solera abierta. Desde entonces, el 57 % de los proyectos que han entrado en funcionamiento son BF-BOF y el 43 % EAF.
Pero, a pesar de este cambio tanto en los nuevos desarrollos como en la capacidad operativa, la industria todavía está muy lejos del calendario necesario para alcanzar el umbral del 53 % de EAF de la AIE para 2050, afirma GEM.
Teniendo en cuenta un aumento previsto del 12 % en la demanda mundial de acero para 2050, unos 347 Mtpa de capacidad BF-BOF tendrían que retirarse o cancelarse, y se tendrían que añadir alrededor de 610 Mtpa de capacidad EAF, para alcanzar el umbral del 53 % de la AIE.
Para cumplir este calendario, la capacidad BF-BOF existente debería retirarse, la capacidad en desarrollo cancelarse y los planes BF-BOF sustituirse por tecnologías alternativas, principalmente EAF de hierro de reducción directa, según el informe.
Aunque el crecimiento de EAF se considera en general un positivo signo para el avance hacia el acero con menor contenido de carbono, la intensidad de carbono de la producción también depende de la fuente de electricidad utilizada para impulsar el proceso y del tipo de materia prima de hierro.
Las emisiones anuales del acero ‘deben reducirse a la mitad para 2030’
En conjunto, la industria del hierro y el acero representa el 11 % de las emisiones mundiales de carbono y entre el 7 y el 9 % de las emisiones mundiales de gases de efecto invernadero.
Según los cálculos de GEM, las emisiones del sector siderúrgico han promediado unos 3.700 millones de toneladas de dióxido de carbono (GtCO2) al año desde 2019. Esto supera las emisiones de todos los automóviles de pasajeros de la Tierra.
Según el Global Steel Plant Tracker (GSPT), que abarca el 92 % de la capacidad siderúrgica mundial, alrededor del 62 % (1.397 Mtpa) de la capacidad mundial actual de acero bruto utiliza BOF, el 29 % (665 Mtpa) utiliza EAF y menos del 1 % (<6 Mtpa) utiliza hornos de «solera abierta».
Aproximadamente el 86 % de las emisiones del acero procedía de la producción BF-BOF, y el 15 % de la producción EAF, según un informe de evaluación comparativa de 2022.
(Si se contabilizan las emisiones de metano del sector de la minería del carbón metalúrgico podría aumentar aún más la huella de carbono de la industria siderúrgica hasta en un 27 %.)
Para alinearse con el escenario de la AIE «Cero emisiones netas para 2050» para 1,5 °C, las emisiones directas de la industria del hierro y el acero tendrían que reducirse a 1,8 GtCO2 para 2030 y a 0,2 GtCO2 para 2050.
En 2020, cuando llegó la pandemia de Covid-19, la demanda de acero cayó un 0,2 % según la World Steel Association, antes de recuperarse un 2,8 % en 2021. La guerra en Ucrania y los problemas derivados de la inflación provocaron que la demanda volviera a contraerse en 2022, en aproximadamente un 2,3 %.
Se prevé que la demanda de acero crezca un 2,3 % hasta alcanzar 1.822,3 Mt en 2023, y de nuevo un 1,7 % en 2024 hasta llegar a 1.854 Mt, según la World Steel Association. Para reducir las emisiones y, al mismo tiempo, atender el aumento de la demanda mundial, la industria tendrá que avanzar hacia formas de producción con bajas emisiones de carbono.
El informe de GEM señala que, aunque la inclusión de la captura, utilización y almacenamiento de carbono (CCUS) es “fundamental” en esta transición, es “esencial actuar con cautela” para evitar que los productores de acero inviertan más en una producción intensiva en carbono, dado que CCUS por sí sola no puede servir como “solución integral de descarbonización” para la industria.
Pero si la reinversión en capacidad siderúrgica de altos hornos continuara más allá de 2025, la única forma posible de que el sector alcance las emisiones netas cero en línea con la trayectoria de la AIE serían “avances importantes” en CCUS, según declaró a Carbon Brief Caitlin Swalec, directora de programas para la industria pesada en GEM y autora principal del informe. Afirma:
“Esto significa que la CCS/CCUS se vuelve viable a escala comercial y se implanta ampliamente. La trayectoria de la AIE deja espacio para no más del 5 % de los BF-BOF que funcionen sin reducción de emisiones para 2050. Hasta ahora, no existe ninguna CCS/CCUS que funcione con éxito a escala comercial en una planta siderúrgica.”
Aprovechar el exceso de capacidad
El exceso de capacidad sigue siendo un problema importante en la industria siderúrgica, con una capacidad que superó la demanda en un 26 % a nivel mundial (632 Mt) en 2022, según la OCDE.
Este exceso de capacidad se debe en gran medida a las “subvenciones gubernamentales y medidas de apoyo que distorsionan el mercado”, según afirma la OCDE, que mantienen en funcionamiento a productores de acero ineficientes.
Eliminar las subvenciones podría, por un lado, dar lugar a un mercado siderúrgico más sano, en beneficio de la industria en general, y, por otro, ayudar a reducir la brecha en los costes de producción entre BF-BOF y los procesos de menores emisiones, según declaró Swalec a Carbon Brief.
Dado que China domina el mercado, su estrategia comercial tiene un impacto particularmente fuerte. Chris Bataille, investigador adjunto del Centro de Política Energética Global de la Universidad de Columbia y autor principal del proyecto mundial Net Zero Steel. Declara a Carbon Brief:
“Lo que ha ocurrido es que más de la mitad del acero del mundo se fabrica ahora en China. Tienen tanto algunas plantas más antiguas y menos eficientes como muchas plantas muy eficientes. Pero, por la forma en que han estructurado sus industrias, siempre tienen una capacidad ligeramente superior a su producción, y a su vez esta es superior a la demanda, lo que significa que alrededor del 3, 4 o 5 % de su acero acaba en los mercados mundiales, lo que deprime el precio y, en consecuencia, genera esta fase de exceso de capacidad mundial.”
La brecha entre oferta y demanda se redujo en 2021 a 544 Mt desde 620 Mt en 2020, aunque el exceso de capacidad se ha mantenido en torno al 25 % desde 2018.
Los planes de desarrollo actuales y las inversiones en nueva capacidad de producción de acero bruto ascienden a 736 Mtpa, según el GSPT 2023, lo que sugiere que esta tendencia al exceso de capacidad continuará, a menos que se cancelen o reduzcan los proyectos.
La utilización de la capacidad de los diez principales productores de acero en 2022 fue de media del 72 %, un ligero descenso respecto al año anterior, según GEM, como muestra la línea amarilla discontinua del gráfico siguiente.
El exceso de capacidad en los principales productores de acero se mantiene constante
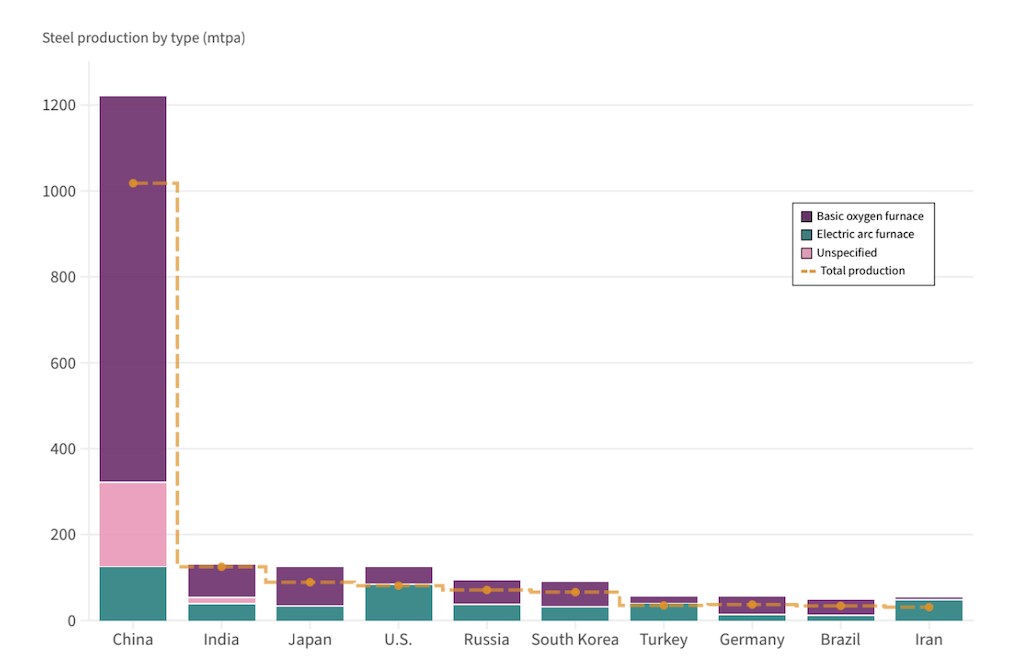
Aunque se informa de que la utilización de la capacidad en India es muy alta (97 %), el país tiene un alto nivel de capacidad de “hornos de inducción” y “carece de transparencia en torno a estas unidades”, según el informe. Si se tuviera en cuenta un porcentaje de utilización más probable de estas unidades, la capacidad siderúrgica de India podría aumentar en unas 30 Mtpa, lo que llevaría su utilización media anual de la capacidad a “un 79 % más realista”.
Desarrollo continuado
La mayor parte del desarrollo de capacidad siderúrgica se produce en Asia, según GEM, ya que tres cuartas partes de los proyectos en desarrollo están ubicados en este continente. De ellos, el 55 % se encuentra en China e India conjuntamente.
El crecimiento de la nueva capacidad en Asia es especialmente significativo, ya que el 99 % de los nuevos desarrollos planificados de BF-BOF se ubican en este continente. China e India concentran la gran mayoría de estos desarrollos (79 %).
China representa actualmente el 49 % de la capacidad BF-BOF en operación, e India solo el 5 %. Pero India está desarrollando proyectos mucho más rápidamente. La cuota del país en los nuevos desarrollos casi iguala ahora a la de China (27 % frente a 28 %), y es el mayor desarrollador mundial de nueva capacidad basada en carbón (BF-BOF).
La producción de acero es una de las mayores fuentes de emisiones en China, pero en el país se observa un cambio claro hacia EAF, según GEM. Sin embargo, el informe cuestiona si China avanza lo suficientemente rápido para descarbonizar el sector:
“Si bien China ha anunciado políticas para reducir las emisiones, estas están muy por debajo de lo necesario para transformar la industria en la década de 2020. La lenta disminución de las emisiones industriales de China, junto con las inversiones continuas en la producción de acero basada en carbón, también pone de manifiesto una gran brecha entre sus acciones y su objetivo declarado de neutralidad de carbono para 2060.”
China representó aproximadamente el 60 % de las emisiones de CO2 del sector siderúrgico en 2022, mientras que India ocupó un “lejano segundo” puesto, según datos de Climate TRACE.
Pese a que las emisiones de la producción de acero de India son solo una fracción de las de China, la velocidad y la escala con las que amplía su industria han “encendido las alarmas”, según el informe de GEM.
El país pretende añadir 153 Mtpa de capacidad BF-BOF para 2030, la mayor cuota de capacidad BF-BOF en desarrollo de cualquier país. Esto supondría que la capacidad BF-BOF en operación de India aumente un 11 % en los próximos siete años.
El desarrollo de su capacidad siderúrgica basada en BF-BOF podría cuadruplicar las emisiones del acero de India entre 2021 y 2050, poniendo en riesgo su objetivo de neutralidad de carbono para 2070. Bataille añade:
“Hay dos cosas que me quitan el sueño por la noche: las industrias del acero y del cemento de India. Porque están literalmente destinadas a crecer de forma explosiva, como ocurrió con China a finales de los noventa y principios de los dos mil. India está alcanzando ese nivel de desarrollo en el que las cosas empezarán a avanzar muy rápidamente en cuanto a la demanda de acero y de cemento; se puede ver fácilmente un triplicado de ambos en un par de décadas. Y si [la capacidad de producción de cemento y acero] no es limpia, será difícil cumplir nuestros objetivos de París.”
La producción en altos hornos es la fuente de producción de acero más intensiva en carbono, con “opciones de descarbonización limitadas, difíciles y costosas”, según el informe.
Por tanto, las decisiones relativas a la renovación, la modernización y la retirada de la capacidad existente de altos hornos, así como al desarrollo de nueva capacidad, determinarán si el sector puede cumplir los objetivos fijados en la trayectoria de 1,5 °C de la AIE.
Entre 2021 y 2022 se produjo un aumento de 36 Mtpa (alrededor del 7 %) en el número de proyectos de producción de acero en desarrollo en países con compromisos de cero emisiones netas, señala GEM. Si toda la capacidad BF-BOF basada en carbón propuesta y en construcción se desarrolla y opera sin reducción de emisiones, la tendencia histórica de exceso de capacidad continuará, afirma.
Esto podría generar un riesgo de activos varados de hasta 554.000 millones de dólares, ya que los países que trabajan para alcanzar la neutralidad de carbono tendrían que cerrar antes de tiempo la capacidad siderúrgica intensiva en emisiones. Este total se desglosa por país en la tabla siguiente.
Capacidad BF-BOF basada en carbón en desarrollo en países con compromisos de cero emisiones netas de carbono
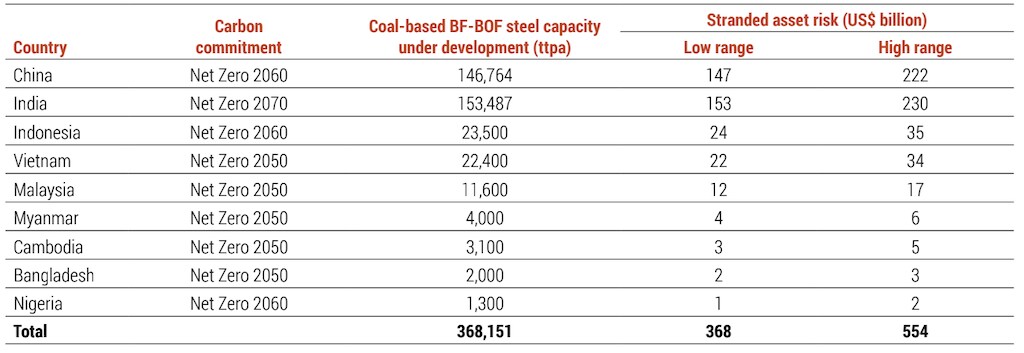
El nivel total de capacidad en riesgo de convertirse en activos varados asciende a aproximadamente 882 Mtpa para 2050, según GEM, es decir, el 36 % del total mundial actual.
De las 20 empresas que poseen las mayores cuotas de capacidad de producción de acero a nivel mundial, menos de la mitad tiene planes concretos para alcanzar la neutralidad de emisiones netas en 2050, según GEM.
Según GEM, se empiezan a registrar avances en la descarbonización de la industria siderúrgica, pero hay que hacer más para incentivar el cambio hacia tecnologías de menor emisión de carbono y reducir el exceso de capacidad, con el fin de evitar activos varados y tener la oportunidad de cumplir los objetivos de cero emisiones netas.
Swalec declara a Carbon Brief:
“Sabemos qué tecnologías necesitamos implementar. Las mayores barreras son el coste de estas tecnologías, que puede abordarse mediante políticas y la creación de demanda de mercado para el acero verde (diferenciación de los productos de acero verde frente al acero producido con métodos de mayores emisiones, mediante herramientas como la contabilidad de carbono, las certificaciones de productos, el establecimiento de normas o definiciones, etc.).”
Para impulsar el desarrollo de la descarbonización de la industria siderúrgica, los gobiernos deberían utilizar su poder de compra para impulsar la demanda, afirma Bataille a Carbon Brief, lo que ayudaría a “anclar el mercado”. Afirma:
“La contratación pública de acero estructural para infraestructuras… enviaría una señal clara de que están dispuestos a pagar más por acero de intensidad mucho, mucho menor, como un 80 o 90 % menos. No encarece demasiado [el coste de] los edificios y las infraestructuras, ni siquiera el de sus propios vehículos… eso ayudaría realmente a anclar el mercado.”
Según señala, que los principales sectores, como el de los vehículos, se comprometan con el acero verde podría incentivar aún más la transición hacia este tipo de acero.
Empresas como Iberdrola, Siemens Gamesa, Vattenfall y Volvo se han unido a la iniciativa internacional SteelZero, por ejemplo, comprometiéndose a comprar un 100 % de acero de cero emisiones netas.
En el último año se han asumido compromisos a nivel nacional, internacional y corporativo para acelerar aún más la transición hacia el acero bajo en carbono.
Pero aún se podría hacer más, como afirma Swalec:
“Las empresas deben elevar su nivel de ambición en sus planes de cero neto. Demasiadas utilizan narrativas falsas sobre la necesidad del carbón en la producción de acero y sobre el estado de las tecnologías de siderurgia de bajas emisiones.”