La captura de carbono es clave para reducir la huella de carbono de los sectores de alta emisión: acero, química, cemento y energía.
Las iniciativas políticas de Estados Unidos y Europa han aportado recursos para proyectos de captura de carbono, lo que los ha convertido en líderes mundiales.
Los clústeres industriales ofrecen posibles vías para que las soluciones de captura de carbono accedan a financiación pública y mejoren su viabilidad económica.
Casi todos los objetivos nacionales de cero emisiones netas se sustentan en la descarbonización de las industrias de alta emisión. Pese a ello, se prevé que la demanda de materiales básicos como el cemento, el acero y los productos químicos crezca de forma significativa, lo que parece contrastar con la creciente urgencia de reducir las emisiones de carbono en la producción de estos materiales.
La captura de carbono es una solución fundamental para abordar las emisiones residuales inevitables de la industria pesada, que no pueden reducirse mediante soluciones disponibles como las medidas de eficiencia energética o una mayor electrificación de los procesos con energías renovables. Incluso con su potencial, la viabilidad económica de las soluciones de captura de carbono sigue siendo una barrera importante para su despliegue más amplio.
Impulso legislativo
Europa y Estados Unidos lideran el mundo en la implementación de infraestructuras de captura de carbono. En Estados Unidos, paquetes de políticas integrales como la Ley de Inversión en Infraestructuras y Empleo (IIJA) y la Ley de Reducción de la Inflación (IRA) han acelerado el desarrollo comercial de los centros de captura de carbono.
En Europa, los proyectos de captura de carbono han cobrado impulso gracias al Plan Industrial del Pacto Verde y a la Ley de Industria de Cero Emisiones Netas, presentada en marzo de 2023, que fija un objetivo para toda la UE de 50 millones de toneladas de capacidad de almacenamiento de carbono para 2030, además de las medidas existentes del RCDE de la UE y del previsto Mecanismo de Ajuste en Frontera por Carbono (CBAM).
Los clústeres industriales podrían ofrecer posibles vías para impulsar la viabilidad comercial de las soluciones de captura de carbono mediante la escala y la eficiencia de costes, apoyadas en una colaboración público-privada reforzada y en alianzas intersectoriales, que son algunos de los objetivos de la iniciativa Transitioning Industrial Clusters.
Alianzas de clústeres industriales
Dos ejemplos muestran las soluciones de captura de carbono impulsadas por alianzas de clústeres industriales.
Puerto de Amberes-Brujas – Antwerp@C
El Puerto de Amberes-Brujas, un clúster signatario de la iniciativa Transitioning Industrial Clusters, es un importante centro de energía y química, y alberga el mayor clúster químico integrado de Europa.
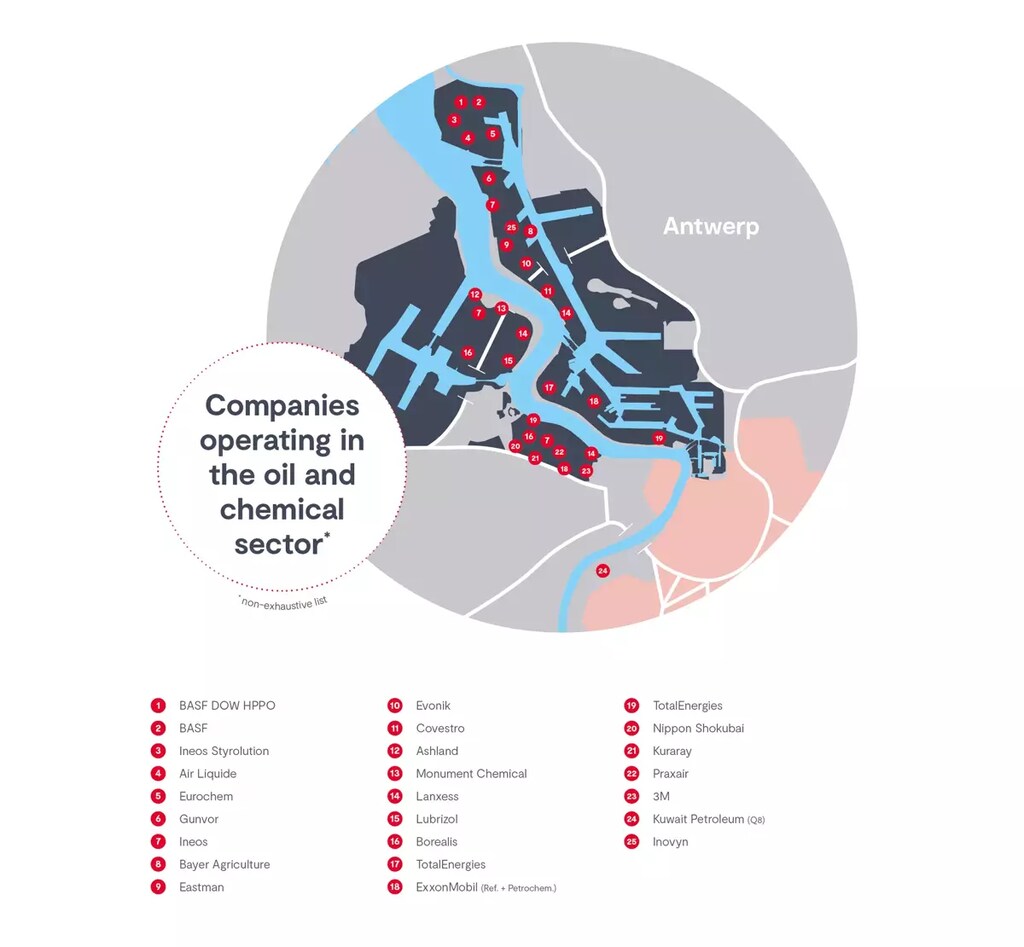
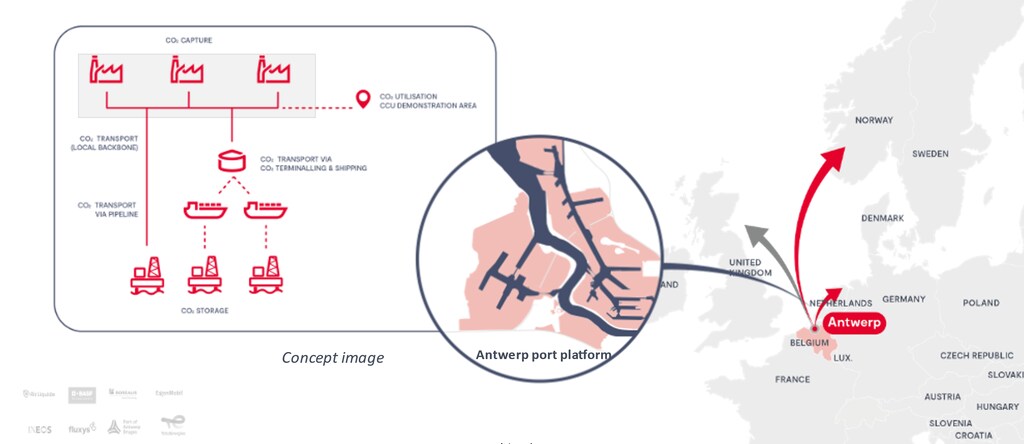
El Antwerp@C es el proyecto que lidera la implementación de una infraestructura compartida de captura de carbono que pretende contribuir a una reducción del 50 % de las emisiones de carbono de la región portuaria para 2030. El proyecto está liderado por un consorcio formado por el Puerto de Amberes-Brujas y siete grandes empresas energéticas y químicas de la región, entre ellas Air Liquide, BASF, Borealis, ExxonMobil, INEOS, Fluxys y Total Energies.
En el núcleo hay tres componentes:
Una red troncal de tuberías de acceso abierto, liderada por Fluxys con Pipelink como socio minoritario, que recoge y transporta el CO2 capturado de los emisores industriales.
Las tuberías terminarían en una planta de licuefacción dedicada, liderada por Air Liquide.
Una terminal de exportación para el envío a una ubicación de almacenamiento final, liderada por el Puerto de Amberes-Brujas.
El proyecto se beneficia de la experiencia y los conocimientos colectivos de las empresas participantes. Además, la naturaleza de un clúster industrial se presta bien a compartir infraestructuras para los grandes emisores de la región. La futura demanda potencial se traduce en oportunidades para lograr economías de escala significativas. Al mismo tiempo, la concentración de industrias permite un enfoque de avance progresivo y calculado que ayuda a reducir riesgos y a acelerar la curva de aprendizaje tecnológico.
Comenzar con proyectos a pequeña escala limita los riesgos asociados, lo que permite realizar pruebas y aprender, lo que podría acelerar un eventual escalado. Un objetivo a más largo plazo es integrar la red troncal en un sistema de tuberías paneuropeo más amplio para el transporte de carbono. Los flujos de ingresos del proyecto procederán de una estructura tarifaria basada en el volumen de CO2 transportado aplicable al uso de la red de tuberías y de la terminal de exportación.
El proyecto ha recibido un apoyo financiero significativo de la Unión Europea, con 144 millones de euros asignados por el Mecanismo «Conectar Europa» para la Energía a la construcción de la red troncal y de las instalaciones de exportación. Cabe destacar que BASF y Air Liquide ya han obtenido 356 millones de euros del Fondo de Innovación de la UE para su proyecto conjunto de captura de CO2, Kairos@C.
Clúster de la Costa Este del Reino Unido
El Clúster de la Costa Este comprende dos clústeres industriales, ZeroCarbon Humber, un clúster signatario, y Net Zero Teesside. Ambos clústeres albergan instalaciones industriales y de generación de energía consolidadas, que sustentan una demanda estable y el crecimiento de los servicios de captura, utilización y almacenamiento de carbono (CCUS). La infraestructura de transporte y almacenamiento en el mar del Norte para el clúster está liderada por la Northern Endurance Partnership, que reúne a grandes empresas del sector energético como BP, Eni, Equinor y TotalEnergies.
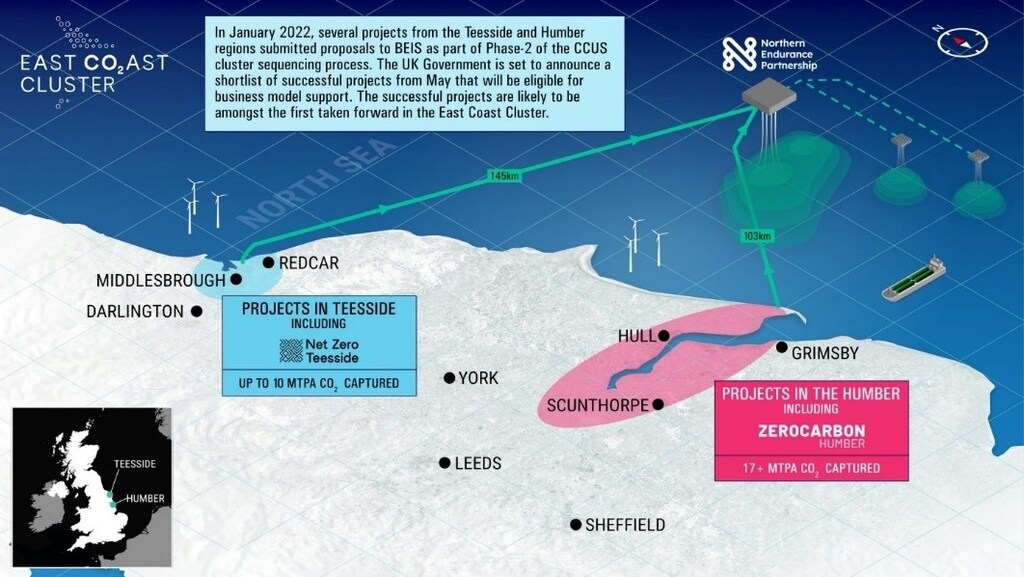
El esfuerzo colaborativo de estos actores clave garantiza la integración de la cadena de valor y el establecimiento de una red CCUS integral, lo que ofrece oportunidades para compartir recursos y riesgos y reduce una carga que, de otro modo, se consideraría excesivamente elevada si la asumiera una única entidad.
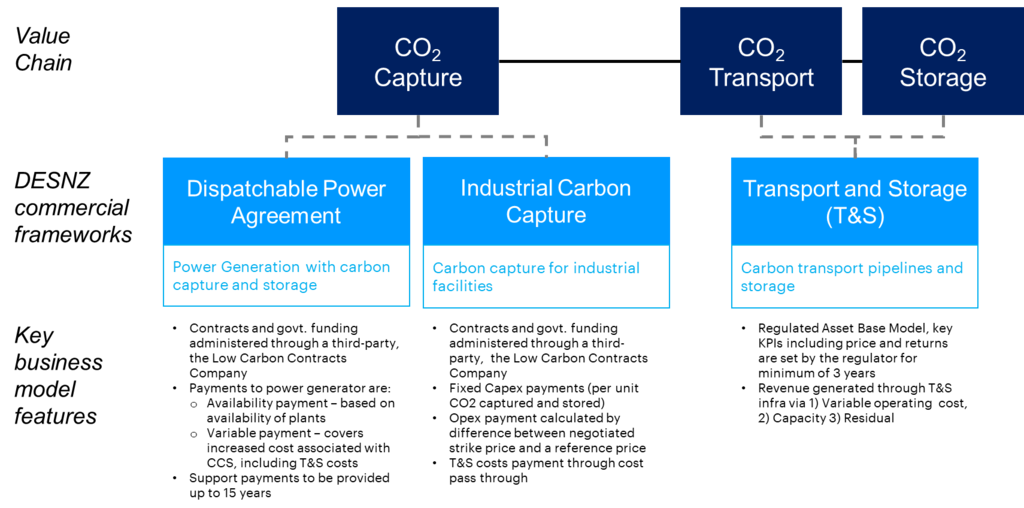
Además de la financiación, el Gobierno del Reino Unido está desarrollando modelos de negocio y mecanismos de ingresos que tienen en cuenta los riesgos transversales de la cadena de valor, como los riesgos de ingresos, los desajustes temporales entre el inicio de las operaciones de los proveedores de servicios CCUS y los compradores, y los riesgos de política.
Las características clave del modelo de negocio británico de captura de carbono incluyen el papel central de los clústeres industriales y la división de la cadena de valor en partes constitutivas más pequeñas que abarcan la captura, el transporte, el almacenamiento y la utilización, con la participación de múltiples operadores y propietarios de activos. Se establecen distinciones entre la captura de carbono para la generación de energía, la industria y la energía procedente de residuos. La consulta continua con el sector respalda el perfeccionamiento de los términos y condiciones que rigen el apoyo financiero global y las especificaciones técnicas y comerciales.
Catalizador de soluciones de captura de carbono
Los clústeres industriales podrían ser un facilitador clave de las soluciones de captura de carbono, al apoyar la creación de un sólido ecosistema de alianzas entre organismos gubernamentales, proveedores de servicios de captura de carbono y compradores industriales, que en conjunto impulsen la implementación de estas soluciones hacia el objetivo de cero emisiones netas industriales.
Los riesgos sistémicos se mitigan desacoplando el desarrollo y la financiación de los componentes de la cadena de valor de la captura de carbono, impulsados por una estrategia industrial holística y un marco normativo. Pese al creciente impulso, el sector sigue enfrentándose a desafíos en materia de autorización y de obtención del apoyo de la comunidad, ámbitos en los que los clústeres industriales podrían ser un poderoso facilitador para acelerar el progreso, a la par que se generan beneficios socioeconómicos para la comunidad en general.