Las inversiones de capital privado en proyectos de la naturaleza se han multiplicado por cinco aproximadamente en la última década, alcanzando 14 000 millones de dólares en 2025.
Investigaciones recientes muestran que los inversores institucionales están respaldando una gama más amplia de inversiones en la naturaleza a medida que el mercado madura.
Cuatro tendencias de inversión muestran cómo ha evolucionado el enfoque de los inversores institucionales hacia la naturaleza en la última década.
Hace una década, 2800 millones de dólares en capital privado fluyeron anualmente hacia proyectos de gestión y restauración de la naturaleza, según un informe de referencia de 2016 publicado por Forest Trends y The Nature Conservancy. Estas inversiones financiaron una mejor gestión de las tierras productivas, como la silvicultura, la agricultura y la acuicultura, o la restauración de zonas silvestres y hábitats naturales.
En 2025, esa cifra superó los 14 000 millones de dólares, un aumento de aproximadamente cinco veces. Ese crecimiento en bruto es una buena noticia para la naturaleza, pero en realidad es la cifra menos interesante si se compara con lo que indican los datos sobre la naturaleza de estas inversiones.
La inversión en la naturaleza se ha diversificado
A lo largo de 10 años, el capital ha empezado a dirigirse hacia un nuevo conjunto de oportunidades.
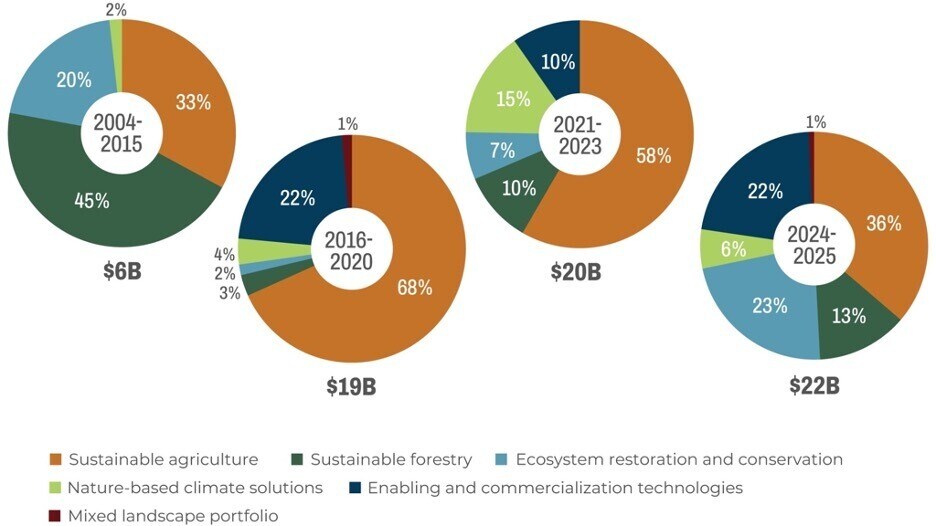
Durante 2016-2020, la agricultura sostenible representó el 68 % de todas las asignaciones de inversión a proyectos basados en la naturaleza. En 2024-2025 fue del 36 %, según el último informe de Forest Trends y The Nature Conservancy, que es una continuación del estudio de referencia de 2016.
La agricultura no ha disminuido; sus asignaciones han seguido creciendo. Pero el conjunto a su alrededor creció más rápido, impulsado por categorías de inversión en la naturaleza que apenas figuraban en el radar en 2016.
Esta diversificación refleja cuatro nuevas apuestas que los inversores están haciendo ahora por la naturaleza:
1. La restauración ecológica en EE. UU. es lo bastante aburrida como para ser un activo de fondos de pensiones
En 2016, solo hubo un caso de un fondo de pensiones público con domicilio en EE. UU. que invirtió en restauración ecológica: un compromiso de 30 millones de dólares del New Mexico Educational Retirement Board en el fondo EIP II de Ecosystem Investment Partners (EIP). Se centró en ofrecer créditos de compensación de hábitats de humedales y arroyos para compradores regulados por la Ley de Aguas Limpias de EE. UU.
Hoy, EIP tiene al menos 10 fondos de pensiones comprometidos en cinco fondos. Otras grandes empresas de restauración, como Resource Environmental Solutions y Westervelt, también han obtenido compromisos institucionales.
¿Por qué el interés de los inversores? Existe un mercado estable para los créditos de humedales y arroyos, respaldado por normas claras establecidas por los reguladores estadounidenses. La presencia de dinero de fondos de pensiones es revelador: como no está motivado por el impacto, indica que esto se ha convertido en una inversión segura, o «aburrida».
Actualmente se está comprobando si este patrón —en el que un claro impulsor regulatorio conduce a la comodidad institucional con las operaciones de restauración ecológica— es repetible en otros lugares. El sistema de ganancia neta de biodiversidad (BNG), que exige que el desarrollo produzca mejoras positivas y medibles para la naturaleza, es uno al que hay que estar atento.
2. La restauración ecológica en América Latina puede financiarse a una escala que antes solo se veía en las operaciones de materias primas puras
En abril de 2026, Timberland Investment Group (TIG) de BTG Pactual cerró un fondo de 1240 millones de dólares centrado en América Latina. Se trata de un fondo inusualmente grande para esta clase de activos.
La estrategia de TIG se centra en tierras degradadas, incluida la región del Cerrado de Brasil, rica en biodiversidad y actualmente sometida a una grave sequía. Solo la mitad de la tierra se plantará para la explotación comercial de madera. La otra mitad (aproximadamente 133 500 hectáreas) se destinará a la reforestación con especies autóctonas y a la protección.
Si bien una división al cincuenta por ciento entre explotación y conservación no es algo inédito en un fondo boutique, resulta inusual a una escala de mil millones de dólares. El capital reunido incluye capital catalizador y concesional por adelantado, así como flujos de ingresos previstos por la producción de madera certificada por el Consejo de Administración Forestal (FSC), además de créditos de carbono y otros servicios ecosistémicos.
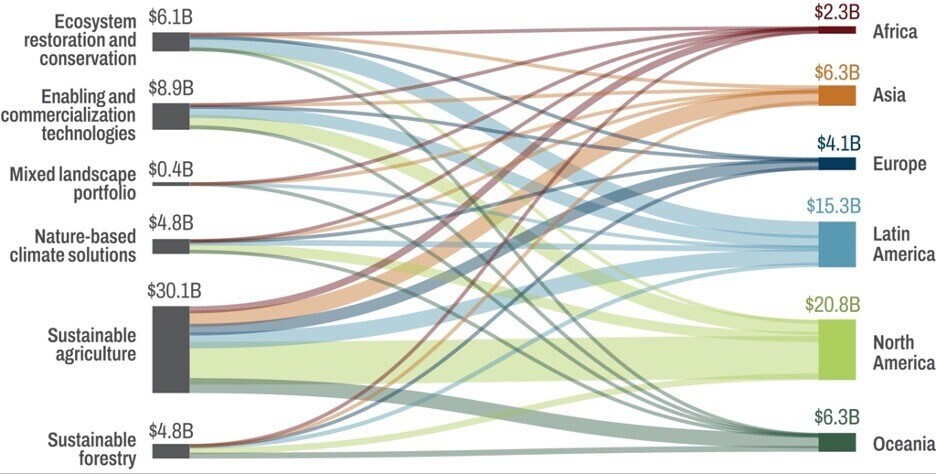
Las iniciativas que combinan naturaleza y capital están surgiendo en diversas nuevas modalidades en América Latina, región que ha captado el 28 % del despliegue mundial de capital para la naturaleza en los últimos 10 años.
Belice, Barbados, las Bahamas y Ecuador han firmado recientemente conversiones innovadoras de deuda por naturaleza para refinanciar deuda externa con descuento y destinar los ahorros a la conservación. Mientras tanto, las cadenas de suministro de materias primas del continente se están reconfigurando a gran escala para crear una bioeconomía trazable y libre de deforestación.
3. La agricultura regenerativa es la próxima ventaja en una clase de activos que los inversores ya aprecian
Las tierras agrícolas en mercados consolidados tienen un buen historial de inversión. La baja correlación con el mercado y sus propiedades de cobertura frente a la inflación hacen que las tierras agrícolas sean una inversión atractiva en un momento de alta inflación, alta volatilidad e incertidumbre geopolítica. El volumen de operaciones de agricultura sostenible se triplicó con creces después de 2020 frente a los cinco años anteriores, mientras que la inversión se duplicó, pasando de 10 800 millones a 22 200 millones de dólares.
Ahora bien, la agricultura regenerativa puede superar ese punto de partida ya sólido. Las tierras agrícolas regenerativas ofrecen una prima de tipo de rendimiento del 2–3 % por encima de los niveles de referencia, incluso antes de aplicar las primas regenerativas, según la empresa estadounidense de financiación de capital en agricultura sostenible Fractal Agriculture. Existen indicios emergentes de que los métodos regenerativos pueden aumentar la productividad de las tierras agrícolas y de pastoreo, reducir los costes de los insumos a medio y largo plazo y superar a los métodos convencionales de cultivo durante los años de sequía y de fenómenos meteorológicos extremos.
A diferencia de los mercados de carbono o de la banca de mitigación, la rentabilidad no depende de que las políticas o la infraestructura del mercado se pongan al día. Funcionan hoy y quizá incluso mejor mañana, a medida que el estrés climático y una base territorial cada vez más reducida premien la resiliencia. Sin embargo, se necesitan los vehículos de inversión adecuados para dar a los agricultores el incentivo y la seguridad para invertir en prácticas regenerativas a largo plazo.

4. Los inversores pueden mantener una posición en carbono mientras la infraestructura del mercado y la gobernanza se ponen al día
En 10 años, las inversiones en empresas de carbono basadas en la naturaleza han subido y bajado. Han pasado del 4 % de las asignaciones totales anteriores a 2020 al 15 % en torno a 2021, año estelar de 2000 millones de dólares en transacciones de carbono, antes de caer de nuevo a alrededor del 6 % en la actualidad. El número de operaciones cuenta una historia más estable: pasó de siete operaciones en 2016 a 41 en 2025, con una mediana de 52 millones de dólares.
Hoy, las perspectivas de demanda son más sólidas. La iniciativa mundial de Régimen de Compensación y Reducción de Carbono para la Aviación Internacional (CORSIA) entrará en su fase obligatoria en 2027, lo que aumentará la demanda de créditos de carbono. Paralelamente, están empezando a aplicarse diversas políticas nacionales de carbono y los signatarios de la Iniciativa de Objetivos Basados en la Ciencia (SBTi) están obligados a adquirir créditos de carbono a partir de 2035 para neutralizar las emisiones residuales.
Mientras tanto, la cartera de créditos de alta calidad parece comparativamente escasa, lo que representa una oportunidad para los inversores. Aun así, es necesario actuar con rapidez en la gobernanza y la infraestructura del mercado de alta calidad para atender la futura demanda de créditos de carbono y reforzar la confianza en estos mercados volátiles.
Trazar el mapa de las inversiones en la naturaleza
¿Darán sus frutos estas apuestas de los inversores en proyectos naturales? Solo el tiempo lo dirá.
Pero la magnitud del trabajo realizado hasta ahora es enorme. Las inversiones en la naturaleza abarcan ya al menos 105 millones de hectáreas, el doble de la superficie de España, y se prevé asignar otros 183 500 millones de dólares para 2028.
La entrada del capital institucional en este ámbito podría ser la historia más relevante de estos datos. El paso de EIP de un fondo de pensiones a 10 no es un ejemplo aislado: el número de operaciones institucionales se ha triplicado en nuestro conjunto de datos y el tamaño medio de las inversiones ha pasado de 70 millones de dólares en 2017 a 167 millones en 2025.
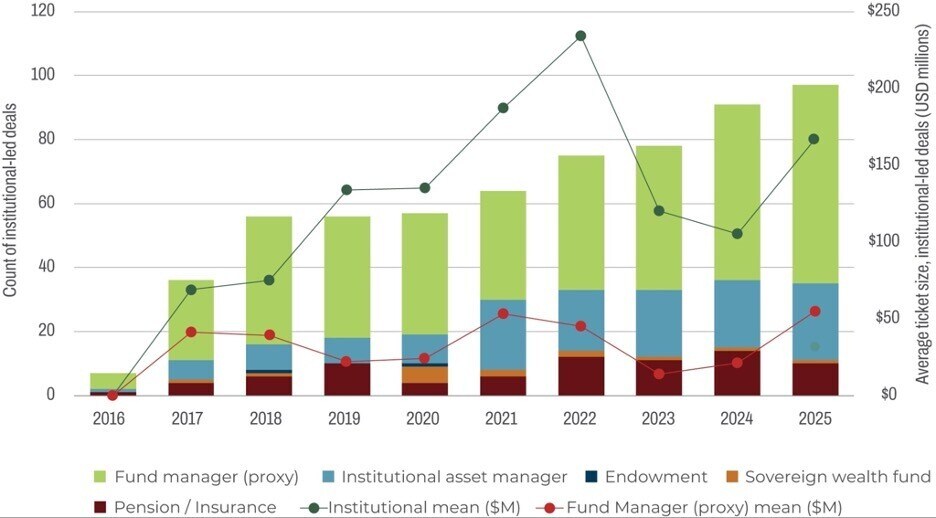
Este no es un mercado maduro. La participación institucional sigue concentrada en determinadas clases de activos, gestores y zonas geográficas. Pero la naturaleza como tema de inversión se está convirtiendo, sin lugar a dudas, en algo lo bastante convencional —y lo bastante grande— como para que muchos de los mayores asignadores de activos del mundo la tomen en serio.




