La energía solar es ya la electricidad más barata de la historia, según la Agencia Internacional de la Energía.
El World Energy Outlook 2020 de la AIE analiza el futuro de la energía, la transición hacia las renovables y el probable impacto en el cambio climático.
Los mejores proyectos de energía solar del mundo ofrecen ya la “electricidad más barata…de la historia”, con una tecnología más barata que el carbón y el gas en la mayoría de los grandes países.
Así lo indica la Agencia Internacional de la Energía en su World Energy Outlook 2020. La perspectiva, de 464 páginas y publicada hoy por la AIE, también describe el impacto “extraordinariamente turbulento” del coronavirus y el futuro “muy incierto” del uso mundial de energía en las próximas dos décadas.
Reflejo de esta incertidumbre, la edición de este año de la perspectiva anual, muy influyente, ofrece cuatro “trayectorias” hasta 2040, todas las cuales prevén un gran aumento de las energías renovables. El escenario principal de la AIE prevé una producción solar un 43 % mayor en 2040 de la que esperaba en 2018, debido en parte a un nuevo análisis detallado que muestra que la energía solar es entre un 20 y un 50 % más barata de lo que se creía.
Pese a un aumento más rápido de las renovables y a un descenso “estructural” del carbón, la AIE afirma que aún es pronto para declarar un pico en el uso mundial de petróleo, salvo que haya una acción climática más firme. Del mismo modo, afirma que la demanda de gas podría aumentar un 30 % hasta 2040, a menos que la respuesta política al calentamiento global se intensifique.
Esto significa que, aunque las emisiones mundiales de CO2 han alcanzado en la práctica su máximo, todavía están “muy lejos del pico inmediato y del descenso” necesario para estabilizar el clima. La AIE afirma que lograr emisiones netas cero exigirá esfuerzos “sin precedentes” de todas las partes de la economía mundial, no solo del sector eléctrico.
Por primera vez, la AIE incluye un modelo detallado de una trayectoria de 1,5 °C que alcanza emisiones netas cero de CO2 a nivel mundial en 2050. Afirma que un cambio de comportamiento individual, como trabajar desde casa “tres días a la semana”, desempeñaría un papel “esencial” para alcanzar este nuevo “caso de emisiones netas cero en 2050” (NZE2050).
Escenarios futuros
La perspectiva anual World Energy Outlook (WEO) de la AIE se publica cada otoño y contiene algunos de los análisis más detallados y más escrutados del sistema energético mundial. A lo largo de cientos de páginas muy densas, se basa en miles de datos y en el World Energy Model.
La perspectiva incluye varios escenarios distintos, para reflejar la incertidumbre sobre las numerosas decisiones que afectarán a la trayectoria futura de la economía mundial, así como la vía por la que se salga de la crisis del coronavirus durante la “decisiva” próxima década. El WEO también pretende orientar a los responsables políticos mostrando cómo tendrían que cambiar sus planes si quieren avanzar hacia una senda más sostenible.
Este año omite el “escenario de políticas actuales” (CPS), que normalmente “proporciona una referencia…al describir un futuro en el que no se añade ninguna nueva política a las ya existentes”. Esto se debe a que “[r]esulta difícil imaginar que este enfoque de ‘negocio habitual’ prevalezca en las circunstancias actuales”.
Esas circunstancias son las consecuencias sin precedentes de la pandemia de coronavirus, que sigue siendo muy incierta en cuanto a su profundidad y duración. Se espera que la crisis provoque un descenso drástico de la demanda mundial de energía en 2020, y los combustibles fósiles serán los más afectados.
La trayectoria principal del WEO vuelve a ser el “escenario de políticas declaradas” (STEPS, antes NPS). Este muestra el efecto de los compromisos de los gobiernos que van más allá de la referencia de políticas actuales. Sin embargo, es crucial que la AIE haga su propia evaluación de si los gobiernos cumplen de forma creíble con sus objetivos.
El informe explica:
“El STEPS está diseñado para ofrecer una visión detallada e imparcial de las políticas que están vigentes o anunciadas en distintas partes del sector energético. Solo tiene en cuenta los objetivos energéticos y climáticos a largo plazo en la medida en que estén respaldados por políticas y medidas concretas. Al hacerlo, actúa como un espejo de los planes de los responsables políticos actuales y muestra sus consecuencias, sin anticipar cómo podrían cambiar esos planes en el futuro.”
La perspectiva muestra después cómo tendrían que cambiar los planes para trazar una senda más sostenible. Afirma que su “escenario de desarrollo sostenible” (SDS) está “plenamente alineado” con el objetivo de París de mantener el calentamiento “muy por debajo de 2 °C…y perseguir esfuerzos para limitarlo a 1,5 °C”. (Esta interpretación está en disputa.)
El SDS prevé que las emisiones de CO2 alcancen el nivel neto cero en 2070 y da una probabilidad del 50 % de mantener el calentamiento en 1,65 °C, con la posibilidad de quedarse por debajo de 1,5 °C si se utilizan a gran escala emisiones negativas .
La AIE no había expuesto antes una trayectoria detallada para mantenerse por debajo de 1,5 °C con una probabilidad del 50 %; la perspectiva del año pasado solo ofrecía un análisis de contexto y algunos párrafos narrativos generales.
Por primera vez este año, el WEO incluye un “modelado detallado” de un “caso de emisiones netas cero en 2050” (NZE2050). Muestra lo que tendría que ocurrir para que las emisiones de CO2 descendieran un 45 % por debajo de los niveles de 2010 hacia 2030, en el camino hacia las emisiones netas cero en 2050, con una probabilidad del 50 % de cumplir el límite de 1,5 °C.
La última trayectoria de la perspectiva de este año es un “escenario de recuperación retrasada” (DRS), que muestra lo que podría ocurrir si la pandemia de coronavirus se prolonga y la economía mundial tarda más en recuperarse, con reducciones derivadas en el crecimiento del PIB y de la demanda de energía.
El siguiente gráfico muestra cómo cambia el uso de las distintas fuentes de energía en cada una de estas trayectorias durante la década hasta 2030 (columnas de la derecha), en relación con la demanda actual (izquierda).
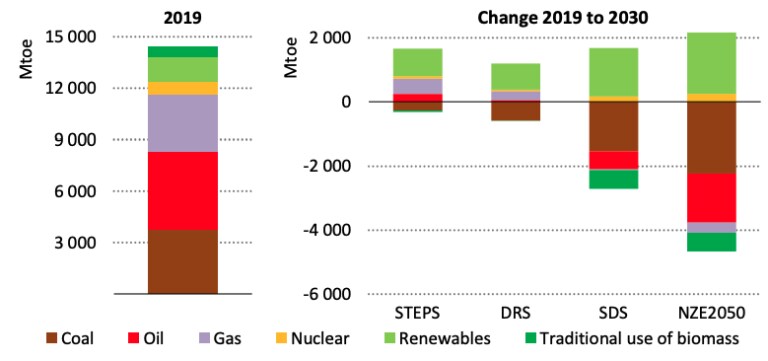
Cabe destacar que las renovables (verde claro) representan la mayor parte del crecimiento de la demanda en todos los escenarios. En cambio, los combustibles fósiles registran un crecimiento cada vez más débil que se transforma en descensos crecientes, a medida que aumenta la ambición de la política climática mundial, de izquierda a derecha en el gráfico anterior.
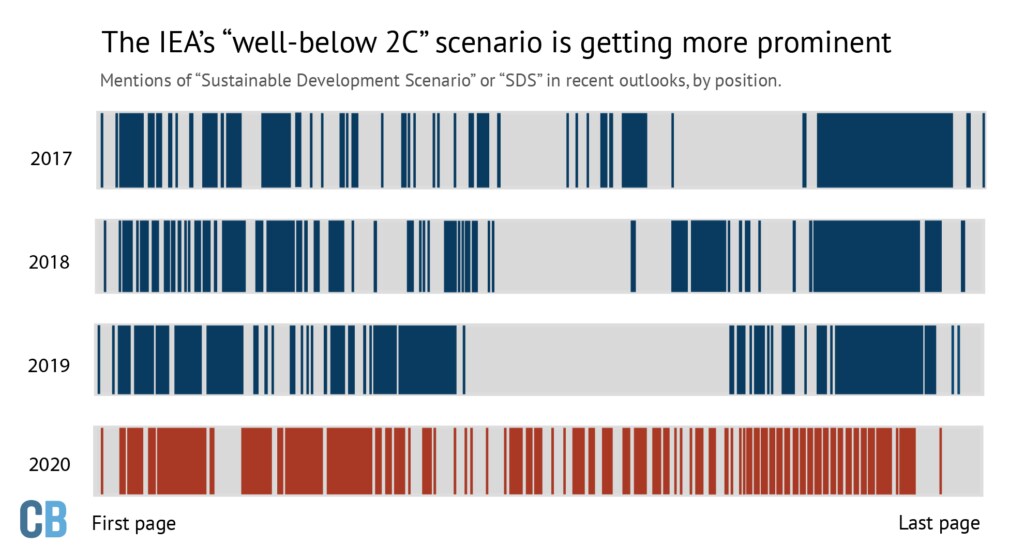
Curiosamente, hay indicios de que la AIE ha ido dando mayor protagonismo al SDS, una trayectoria alineada con el objetivo de París de “muy por debajo de 2 °C”. En el WEO 2020 aparece con más frecuencia, antes en el informe y de forma más constante a lo largo de sus páginas, en comparación con ediciones anteriores.
Esto se muestra en el siguiente gráfico, que indica la ubicación, según la posición relativa en la página, de cada mención de “escenario de desarrollo sostenible” o “SDS” en los WEO publicados en los últimos cuatro años.
Auge solar
Uno de los cambios más significativos del WEO de este año se encuentra en el anexo B del informe, que recoge las estimaciones de la AIE sobre el coste de las distintas tecnologías de generación eléctrica.
La tabla muestra que la electricidad solar es hoy entre un 20 y un 50 % más barata de lo que la AIE había estimado en la perspectiva del año pasado, según la región. También se registran reducciones igualmente importantes en las estimaciones de costes de la eólica terrestre y marina.
Este cambio es fruto de un nuevo análisis realizado por el equipo del WEO, que examina el “coste medio de capital” para los promotores que buscan construir nueva capacidad de generación. Anteriormente, la AIE asumía un rango del 7-8 % para todas las tecnologías, que variaba según la fase de desarrollo de cada país.
Ahora, la AIE ha revisado las pruebas a escala internacional y concluye que, en el caso de la energía solar, el coste de capital es mucho menor: del 2,6 al 5,0 % en Europa y Estados Unidos, del 4,4 al 5,5 % en China y del 8,8 al 10,0 % en India, en gran medida como resultado de políticas destinadas a reducir el riesgo de las inversiones en renovables.
En los mejores emplazamientos y con acceso a las políticas de apoyo y a la financiación más favorables, la AIE afirma que la energía solar puede generar electricidad “a un precio igual o inferior” a 20 $ por megavatio-hora (MWh). Afirma:
“Para los proyectos con financiación de bajo coste que aprovechan recursos de alta calidad, la energía solar fotovoltaica es ya la fuente de electricidad más barata de la historia.”
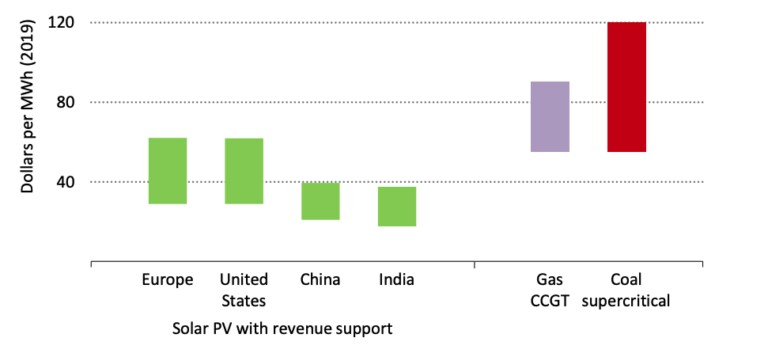
La AIE afirma que los nuevos proyectos solares a escala de red cuestan ahora entre 30 y 60 $/MWh en Europa y Estados Unidos, y solo entre 20 y 40 $/MWh en China e India, donde están vigentes “mecanismos de apoyo a los ingresos”, como los precios garantizados.
Según la AIE, estos costes “se sitúan por completo por debajo del rango del LCOE [coste nivelado] de las nuevas centrales de carbón” y “se encuentran en el mismo rango” que el coste de explotación de las centrales de carbón existentes en China e India. Esto se muestra en el siguiente gráfico.
La eólica terrestre y marina también se asume ahora que tiene acceso a una financiación de menor coste. Esto explica las estimaciones de coste mucho más bajas para estas tecnologías en el último WEO, porque el coste de capital supone hasta la mitad del coste de los nuevos proyectos de energías renovables.
Junto con los cambios en la política gubernamental del último año, estos menores costes significan que la AIE ha vuelto a elevar sus previsiones para las energías renovables en los próximos 20 años.
Esto se muestra en el siguiente gráfico, donde la generación eléctrica a partir de renovables no hidroeléctricas en 2040 se prevé ahora que alcance 12.872 teravatios-hora (TWh) en el STEPS, frente a 2.873 TWh actuales. Esto supone alrededor de un 8 % más de lo esperado el año pasado y un 22 % por encima del nivel previsto en la perspectiva de 2018.
La energía solar es la principal razón, con una producción en 2040 un 43 % superior a la del WEO 2018. En cambio, el gráfico muestra que la generación eléctrica a partir de carbón es ahora “estructuralmente” menor de lo que se esperaba, con una producción en 2040 un 14 % inferior a lo que se pensaba el año pasado. Según la AIE, este combustible nunca se recupera de la caída estimada del 8 % en 2020 debida a la pandemia de coronavirus.
Cabe destacar que el nivel de generación de gas en 2040 es también un 6 % inferior en el STEPS de este año, de nuevo en parte como consecuencia de la pandemia y de su impacto duradero en el crecimiento económico y de la demanda energética.
En conjunto, las renovables, encabezadas por la energía solar, “el nuevo rey”, cubren la gran mayoría de la nueva demanda eléctrica en el STEPS, con el 80 % del aumento hasta 2030.
Esto significa que superan al carbón como mayor fuente de electricidad del mundo en 2025, superando el “caso acelerado” que la agencia fijó hace apenas un año.
La expansión de las fuentes renovables variables implica una necesidad cada vez mayor de flexibilidad en la red eléctrica, señala la AIE. “Las redes eléctricas robustas, las centrales gestionables, las tecnologías de almacenamiento y las medidas de respuesta de la demanda desempeñan todas un papel vital para lograrlo”, afirma.
Perspectivas revisadas
Los menores costes y el crecimiento más rápido de la energía solar que recoge la perspectiva de este año significan que habrá adiciones récord de nueva capacidad solar cada año a partir de 2020, según la AIE.
Esto contrasta con su trayectoria STEPS para la energía solar en años anteriores, en la que las adiciones anuales de capacidad mundial, netas de retiros, se mantenían estables hacia el futuro.
Ahora bien, el crecimiento solar aumenta de forma constante en el STEPS, como muestra el siguiente gráfico (línea negra continua). Esto se aprecia aún con más claridad si se tiene en cuenta la nueva capacidad que sustituye a instalaciones solares antiguas al retirarse (bruta, línea discontinua). Con los escenarios SDS y NZE2050, el crecimiento tendría que ser aún más rápido.
La historia de las previsiones al alza para la energía solar —gracias a supuestos actualizados y a un panorama político más favorable— contrasta directamente con la situación del carbón.
Las sucesivas ediciones del WEO han reducido las previsiones para el combustible fósil más contaminante, y este año los cambios han sido especialmente drásticos, en parte gracias a un “cambio estructural” alejado del carbón tras el coronavirus.
La AIE prevé ahora que el uso de carbón aumente ligeramente en los próximos años, pero que después entre en descenso, como muestra el siguiente gráfico (línea roja). Sin embargo, esta trayectoria se queda muy lejos de los recortes necesarios para estar en línea con el SDS, una trayectoria alineada con el objetivo de París de “muy por debajo de 2 °C” (amarillo).
Perspectiva energética
En conjunto, el rápido auge de las energías renovables y el descenso estructural del carbón contribuyen a contener las emisiones mundiales de CO2, según sugiere la perspectiva. Pero la demanda estable de petróleo y el aumento del uso de gas hacen que las emisiones de CO2 solo se estabilicen, en lugar de reducirse con rapidez como exigen los objetivos climáticos mundiales.
Estas tendencias contrapuestas se muestran en el siguiente gráfico, que recoge la demanda de energía primaria de cada combustible en el STEPS de la AIE, con líneas continuas. En conjunto, las renovables cubren tres quintas partes del aumento de la demanda energética hasta 2040, mientras que representan otros dos quintos del total. Los aumentos más pequeños del petróleo y la energía nuclear bastan para compensar el descenso del uso de carbón.
Las líneas discontinuas del gráfico anterior muestran las trayectorias, muy distintas, que habría que seguir para ajustarse al SDS de la AIE, que equivale aproximadamente a un escenario “muy por debajo de 2 °C”.
Para 2040, aunque el petróleo y el gas seguirían siendo la primera y la segunda fuente de energía primaria, se habría producido un descenso en el uso de todos los combustibles fósiles. El carbón habría caído dos tercios, el petróleo un tercio y el gas un 12 %, en relación con los niveles de 2019.
Mientras tanto, otras renovables —principalmente eólica y solar— habrían subido hasta ocupar el tercer lugar, multiplicándose casi por siete en las próximas dos décadas (+662 %). El SDS prevé aumentos menores, pero aún considerables, para la hidroeléctrica (+55 %), la nuclear (+55 %) y la bioenergía (+24 %).
En conjunto, las fuentes bajas en carbono representarían el 44 % del mix energético mundial en 2040, frente al 19 % de 2019. Según la AIE, el carbón caería al 10 %, su nivel más bajo desde la revolución industrial.
Pese a estos rápidos cambios, el mundo no alcanzaría las emisiones netas cero de CO2 hasta 2070, unas dos décadas después del plazo de 2050 que sería necesario para mantenerse por debajo de 1,5 °C.
Esto ocurre a pesar de que el SDS incluye la “plena aplicación” de los objetivos de emisiones netas cero fijados por el Reino Unido, la UE y, más recientemente, China.
(Estos objetivos solo se aplicarían parcialmente en el STEPS, según la evaluación de la AIE sobre la credibilidad de las políticas vigentes para cumplir las metas. Por ejemplo, la tabla B.4 del informe indica que, en el STEPS, solo hay “cierta aplicación” del objetivo jurídicamente vinculante del Reino Unido de alcanzar emisiones netas cero de gases de efecto invernadero en 2050.)
Cifras de emisiones netas cero
El caso NZE2050, que describe una ruta hacia 1,5 °C, se publica por primera vez este año, porque el equipo del WEO acordó que “había llegado el momento de profundizar y ampliar nuestro análisis de las emisiones netas cero”, según escribe en el prólogo del informe el director de la AIE, Fatih Birol.
En los últimos 18 meses, las principales economías que han anunciado o legislado objetivos de emisiones netas cero incluyen el Reino Unido y la UE. Más recientemente, China anunció su intención de alcanzar la “neutralidad de carbono” en 2060. [El análisis previsto para Carbon Brief examinará las implicaciones de este objetivo.]
El análisis de Carbon Brief de los últimos cuatro WEO muestra que estos avances —junto con la publicación del Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) informe especial sobre 1,5 °C en 2018— han venido acompañados de un aumento significativo de la cobertura de estos temas en el WEO.
Mientras que el WEO 2017 utilizaba la expresión “1,5 °C” menos de una vez por cada 100 páginas, en 2019 esta cifra subió a cinco usos, y en 2020 a ocho por cada 100 páginas. El uso de “emisiones netas cero” pasó de una vez por cada 100 páginas en 2017 y 2018 a seis en 2019, y a 38 por cada 100 páginas en el informe de este año.
Sin embargo, el caso NZE2050 no es un escenario completo del WEO y, por tanto, no incluye el conjunto completo de datos que acompaña al STEPS y al SDS, lo que dificulta explorar a fondo esta trayectoria.
Esto parece “bizarro”, afirma el doctor Joeri Rogelj, profesor de cambio climático y medio ambiente del Grantham Institute at Imperial College London y autor principal coordinador del informe del IPCC sobre 1,5 °C.
La AIE ya publica extensos anexos, con información detallada sobre la trayectoria de las distintas fuentes de energía y de las emisiones de CO2 de cada sector, en una serie de economías clave del mundo, en el marco de cada uno de sus escenarios principales. (Este año, estos son el STEPS y el SDS.)
Rogelj, que el año pasado se sumó a científicos y ONG que pedían a la AIE que publicara un escenario completo de 1,5 °C, afirma a Carbon Brief que “todos los datos subyacentes del caso NZE2050 deberían ponerse a disposición con el mismo nivel de detalle que los demás escenarios del WEO”.
Carbon Brief ha pedido a la AIE esos datos y actualizará este artículo si surgen más detalles. Rogelj añade:
“La pregunta principal, por supuesto, es cómo pretende el NZE2050 alcanzar su objetivo de emisiones netas cero de CO2 en 2050. Lo que más interesa aquí es cuánta eliminación de CO2 [emisiones negativas] y de qué tipo prevé utilizar el escenario, y cómo pretende hacerlo garantizando al mismo tiempo un desarrollo sostenible.”
El WEO dedica un capítulo completo al NZE2050, con especial énfasis en los cambios que serían necesarios durante la próxima década, hasta 2030.
(También compara la trayectoria con las que se recogen en el informe especial del IPCC, y señala que el caso NZE2050 tiene una trayectoria de emisiones de CO2 comparable a la del escenario “P2”, que se mantiene por debajo de 1,5 °C con “ningún o escaso rebasamiento” y un uso relativamente “limitado” de BECCS.)
El siguiente gráfico muestra cómo las emisiones de CO2 se estabilizan de forma efectiva hasta 2030 en el STEPS, manteniéndose justo por debajo del nivel de 2019, mientras que el caso NZE2050 registra un descenso de más del 40 %, de 34 000 millones de toneladas (GtCO2) en 2020 a solo 20 GtCO2 en 2030.
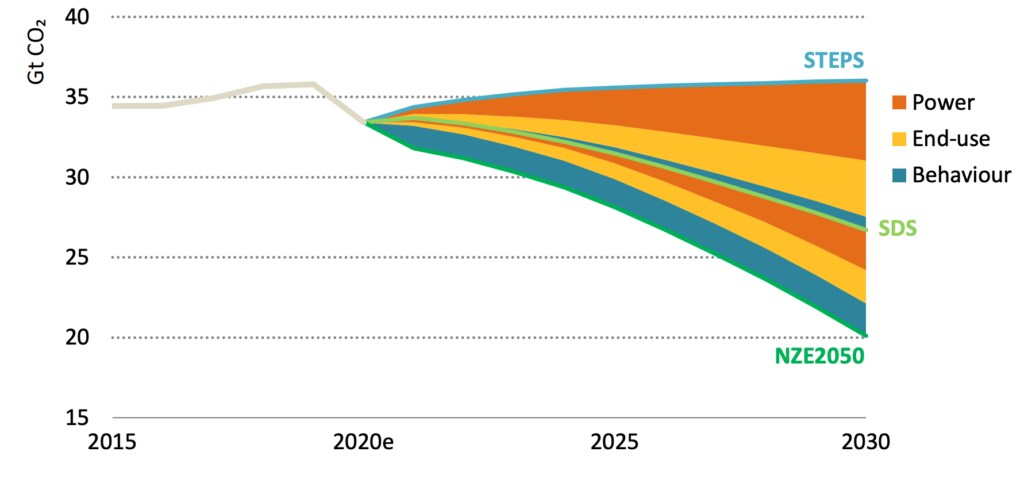
El sector eléctrico aporta la mayor parte de los ahorros necesarios durante la próxima década (cuñas naranjas del gráfico anterior). Pero también hay contribuciones importantes del consumo final de energía (amarillo), como el transporte y la industria, así como del cambio de comportamiento individual (azul), que se explora con más detalle en la sección siguiente.
Según la AIE, estas tres cuñas contribuirían en partes aproximadamente iguales a los 6,4 GtCO2 adicionales de ahorro necesarios para pasar del SDS al NZE2050 en 2030.
El caso NZE2050 haría que las fuentes de electricidad bajas en carbono cubrieran el 75 % de la demanda en 2030, frente al 40 % actual. La capacidad solar tendría que crecer a un ritmo de unos 300 gigavatios (GW) al año a mediados de la década de 2020 y casi 500 GW en 2030, frente al crecimiento actual de unos 100 GW.
Las emisiones de CO2 de las centrales eléctricas de carbón se reducirían un 75 % entre 2019 y 2030. Esto significa que las centrales de carbón “subcríticas”, las menos eficientes, se eliminarían por completo y la mayoría de las centrales “supercríticas” también cerrarían. El WEO afirma que la mayor parte de este descenso se produciría en el sudeste asiático, que concentra dos tercios de la capacidad mundial actual de carbón.
Aunque la energía nuclear contribuiría con una pequeña parte al aumento de la generación sin emisiones de carbono hasta 2030 en el NZE2050, la AIE señala que el “largo plazo de construcción de las instalaciones nucleares de gran escala” limita el potencial de esta tecnología para crecer más deprisa en esta década.
En la industria, las emisiones de CO2 se reducirían alrededor de una cuarta parte, y la electrificación y la eficiencia energética representarían la mayor parte del esfuerzo. Más de 2 millones de hogares se someterían a una rehabilitación de eficiencia energética cada mes de esta década, solo en las “economías avanzadas”.
En el sector del transporte, las emisiones de CO2 caerían una quinta parte, sin incluir los cambios de comportamiento contabilizados más abajo. Para 2030, más de la mitad de los coches nuevos serían eléctricos, frente a alrededor del 2,5 % en 2019.
Cambios de comportamiento
Por primera vez, la perspectiva de este año incluye un análisis detallado del potencial del cambio de comportamiento individual para reducir las emisiones de CO2. (Esto se aprecia incluso en un nivel simplista: la palabra “comportamiento” aparece 122 veces, frente a solo 12 en 2019.)
Según el informe, los cambios de comportamiento, como reducir los vuelos o apagar el aire acondicionado, desempeñarán un papel vital para alcanzar las emisiones netas cero.
Aunque el SDS prevé cambios modestos en el estilo de vida de las personas, como un mayor uso del transporte público, estas decisiones solo representan el 9 % de la diferencia entre ese escenario y el STEPS.
En cambio, en el NZE2050 estos cambios son responsables de casi un tercio de las reducciones de CO2 con respecto al SDS en 2030.
El informe incluye un análisis detallado de los ahorros de emisiones estimados por la adopción mundial de acciones específicas, como el paso generalizado a secar la ropa al aire, la reducción de la velocidad al conducir y el trabajo desde casa.
Los autores calculan que los gobiernos podrían influir en el 60% de estos cambios, citando la extendida legislación para controlar el uso del automóvil en las ciudades y los esfuerzos de Japón para limitar el uso del aire acondicionado en hogares y oficinas.
Como muestra el gráfico siguiente, los cambios en las opciones de transporte de la población representan la mayoría de los ahorros de emisiones. El transporte por carretera (barras azules) supone más de la mitad de los ahorros en 2030, y reducir de forma significativa el número de vuelos supone otro cuarto (amarillo).
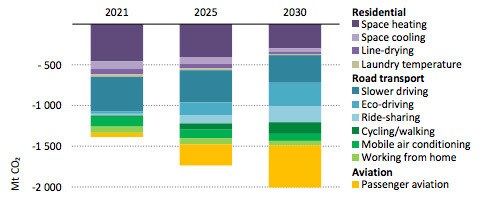
Alrededor del 7% de las emisiones de CO2 de los automóviles proviene de trayectos de menos de 3 km, que «tardarían menos de unos 10 minutos en recorrerse en bicicleta», según los autores. En el escenario NZE2050, todos estos trayectos se sustituyen por caminar y andar en bicicleta.
El informe calcula que los cambios de comportamiento podrían reducir las emisiones de los vuelos en torno a un 60% en 2030. Entre ellos figuran cambios sustanciales, como la eliminación de vuelos de menos de una hora de duración, así como la reducción en tres cuartas partes del número de vuelos de larga distancia y de vuelos de negocios.
Aun así, debido al crecimiento previsto de la aviación, la actividad total de la aviación en 2030 seguiría situándose en torno a los niveles de 2017 en este escenario.
Los ahorros restantes provienen de decisiones para limitar el uso de energía en los hogares, como reducir tanto la calefacción como los sistemas de aire acondicionado.
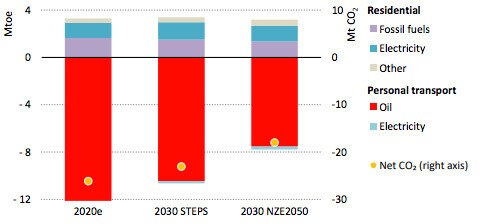
El teletrabajo tiene el potencial de ahorrar emisiones en conjunto, ya que la reducción de emisiones por los desplazamientos al trabajo es más de tres veces mayor que el aumento de las emisiones residenciales.
El informe calcula que, si el 20% de la fuerza laboral mundial que puede teletrabajar lo hiciera solo un día a la semana, en 2030 se ahorrarían alrededor de 18 millones de toneladas de CO2 (MtCO2) a nivel mundial, como muestra el gráfico siguiente.
De hecho, el escenario NZE2050 supone que todas las personas que pueden hacerlo teletrabajen tres días a la semana, lo que supone un ahorro relativamente modesto de 55 MtCO2.
Debido a los cambios más amplios en la combinación energética del escenario NZE2050, el impacto del teletrabajo generalizado en las emisiones es reducido en comparación con la situación actual, mostrada en la columna de la izquierda, o con el escenario STEPS en 2030, mostrado en la columna central.
Aunque el informe se centra en las emisiones de CO2 del sistema energético, también alude a los altos niveles de metano y óxido nitroso procedentes, en particular, de la agricultura y la ganadería a escala mundial.
Señala que, sin avances hacia dietas vegetarianas, será «muy difícil lograr reducciones rápidas de las emisiones».
Los autores reconocen que es poco probable que se adopten universalmente los cambios de comportamiento propuestos, pero sugieren que existen «formas alternativas» en las que dichos cambios podrían combinarse para producir resultados similares.
Por ejemplo, aunque algunas regiones podrían no introducir límites de velocidad más estrictos, otras podrían decidir reducir la velocidad de circulación en más de los 7 km/h sugeridos en el informe.