Los fenómenos naturales extremos han afectado a más de 9,2 millones de personas en el Pacífico desde 1950 y han causado daños asociados de unos US$3.200 millones. Entre 2012 y 2014, la región sufrió varios desastres: dos graves inundaciones en Fiji, el ciclón tropical Evan en Samoa, un terremoto de magnitud 8,0 y el tsunami posterior en las Islas Salomón, el ciclón tropical Lusi en Vanuatu, el ciclón tropical Ian en Tonga y una marejada ciclónica en las Islas Marshall (véase la figura 1). Los países insulares del Pacífico (PIC) afrontan grandes dificultades para alcanzar la resiliencia financiera frente a estos desastres. Muchos gobiernos de los PIC tienen una base de ingresos reducida, son importadores netos y dependen de la ayuda como fuente de ingresos. Esto puede limitar sus opciones de financiamiento después de un desastre y restringir el presupuesto nacional. Podrían emplearse alternativas —como las transferencias de riesgo— para reducir la presión sobre los limitados fondos públicos.

Figura 1. Pérdida anual promedio por desastres naturales en el Pacífico (en millones de US$)
Fuente: PCRAFI Country Catastrophe Risk Profile (2012)
El piloto de seguro contra riesgos de catástrofe del Pacífico
Una iniciativa que busca aumentar la resiliencia financiera de los PIC frente a los desastres naturales y mejorar su capacidad para satisfacer las necesidades de financiamiento posteriores a un desastre sin comprometer su equilibrio fiscal es el Piloto de seguro contra riesgos de catástrofe del Pacífico.
Lanzado por primera vez el 17 de enero de 2013, el piloto acaba de entrar en su tercera temporada, que se extenderá del 1 de noviembre de 2014 al 31 de octubre de 2015. La ampliación del programa responde a una solicitud de los cinco Estados miembros participantes: Islas Cook, Islas Marshall, Samoa, Tonga y Vanuatu. Gracias a su trabajo conjunto, los PIC han conseguido una cobertura de seguro agregada por valor de US$43 millones frente a ciclones tropicales y terremotos/tsunamis.
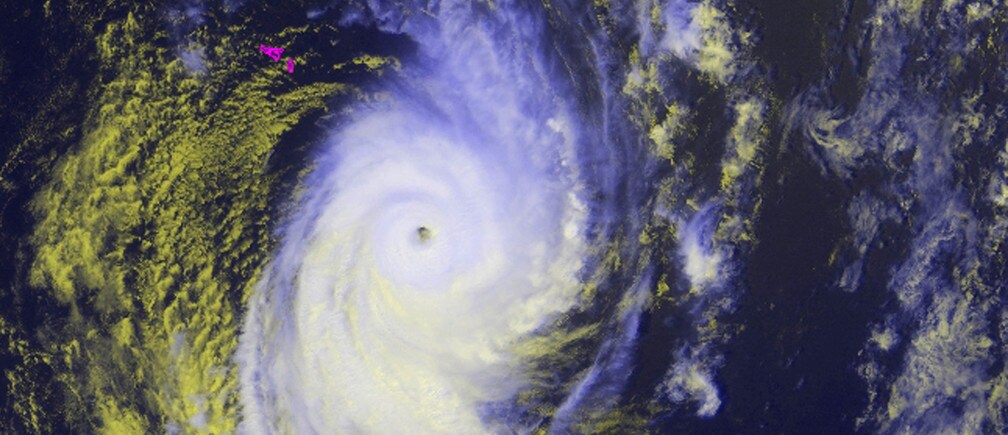
El programa ya ha demostrado su capacidad de respuesta rápida, pues Tonga recibió un pago de US$1,27 millones el 23 de enero de 2014, dos semanas después de que el ciclón tropical Ian azotara el grupo de islas Ha’apai del país, desplazara a miles de personas y devastara cultivos e infraestructura (véase la figura 2). Según los informes, hasta el 75 por ciento de los edificios de la zona afectada habían sufrido daños.

Figura 2: Imagen satelital infrarroja del ciclón tropical Ian tomada sobre Tonga alrededor de las 600 UTC
Fuente: NOAA (11 de enero de 2014)
El piloto es el primer programa de este tipo en el Pacífico que utiliza activadores paramétricos y vincula los pagos inmediatos de seguros posteriores a un desastre con fenómenos de peligro específicos. A diferencia de las liquidaciones de seguros tradicionales, que requieren evaluar las pérdidas individuales sobre el terreno, las pólizas paramétricas del piloto no pagan en función de las pérdidas reales sufridas. En cambio, los desembolsos se activan mediante parámetros físicos específicos del desastre —como la velocidad del viento y el movimiento del suelo durante un terremoto—, obtenidos del Joint Typhoon Warning Centre y US Geological Services. Esto permite efectuar los pagos mucho más rápido que con los seguros tradicionales.
En este esquema, el Grupo Banco Mundial actúa como intermediario entre los PIC y un grupo de compañías reaseguradoras, seleccionadas mediante un proceso competitivo de licitación (véase la figura 3).

Figura 3. Estructura de la transacción del Piloto de seguro contra riesgos de catástrofe del Pacífico
Fuente: Grupo Banco Mundial (2014)
Lecciones aprendidas
La tercera temporada se centrará en abordar las siguientes «lecciones aprendidas» de las temporadas uno y dos:
El seguro contra riesgos de catástrofe debe complementarse con otros productos financieros para ofrecer una cobertura más integral. Los productos de seguro contra riesgos de catástrofe basados en el mercado se apoyan en activadores paramétricos para permitir la liquidación rápida de reclamaciones. Por consiguiente, no cubren todas las pérdidas financieras, como se demostró anteriormente. Deben desarrollarse otros productos financieros para ofrecer a los PIC una protección más amplia frente a los desastres naturales y garantizar el acceso a fondos inmediatos, aunque limitados, al inicio de un desastre.
La mancomunación del riesgo de catástrofe de los países y su colocación mediante una cartera agregada generaron ahorros de costos significativos—una reducción de las primas de hasta el 50 por ciento—para los PIC participantes. El piloto ha demostrado que el mercado internacional de reaseguros no solo está dispuesto a ofrecer seguros contra riesgos de catástrofe a los PIC, sino también a hacerlo a precios competitivos. Se estima que cada PIC participante obtuvo una reducción del 50 por ciento en su prima gracias al enfoque de cartera, en comparación con un enfoque por país individual.
Se necesita seguir fortaleciendo la capacidad institucional. El terremoto de Santa Cruz de 2013 en las Islas Salomón no dio lugar a un pago; el nivel de daños físicos causados por este fenómeno fue relativamente bajo. Este caso demuestra que es necesario comunicar mejor los beneficios y las limitaciones del piloto de seguros. El piloto no está diseñado para cubrir al gobierno frente a todas las pérdidas por desastres, sino para cubrir una parte de las pérdidas provocadas por grandes desastres, como los que pueden interrumpir las operaciones del gobierno central y la prestación de servicios públicos básicos.
Fomentar la colaboración para ofrecer soluciones integradas a los clientes
El piloto se complementa con un programa más amplio del Grupo Banco Mundial sobre financiamiento y seguros contra riesgos de desastre que ayuda a los PIC a encontrar soluciones de protección financiera frente a los desastres naturales, por ejemplo, en el ámbito de la gestión de las finanzas públicas ante desastres naturales. Ambos forman parte integral de PCRAFI, una iniciativa de apoyo más amplio del Grupo Banco Mundial a la región del Pacífico para desarrollar soluciones de gestión del riesgo de desastres y adaptación al cambio climático.
El diseño del programa se basa en aprovechar sólidas alianzas dentro y fuera del Grupo Banco Mundial, en particular con el Gobierno de Japón, la Global Facility for Disaster Reduction and Recovery, la Secretaría de la Comunidad del Pacífico (SPC), la Tesorería y la División Jurídica del Grupo Banco Mundial, la Asociación Internacional de Fomento y las Prácticas Globales de Finanzas y Mercados, y de Desarrollo Urbano, Rural y Social, Global Practices. Aprovechar los conocimientos especializados de estas distintas instituciones y unidades es clave para ofrecer soluciones integradas a los clientes del Pacífico.
Esta publicación apareció primero en el blog de desarrollo del sector privado del Banco Mundial
Autor: Olivier Mahul es gerente del Programa de Financiamiento y Seguros contra Riesgos de Desastre del Banco Mundial.
Imagen: El ciclón tropical Ian aparece en esta imagen satelital NOAA GOES distribuida por NOAA, tomada a las 14:00 GMT del 12 de enero de 2014. REUTERS.




