Nueva investigación evalúa los efectos de las inundaciones en el PIB de Japón durante los últimos 50 años.
Japón ha sufrido numerosas inundaciones a lo largo de su historia, y existen datos detallados sobre los efectos directos de estas catástrofes, incluida la magnitud de los daños físicos a los activos privados y a la infraestructura pública.
El estudio utiliza esta información para calcular cómo afectarán las inundaciones al PIB a nivel mundial entre 2020 y 2100, y muestra que el impacto será considerablemente mayor si se mantienen las políticas gubernamentales actuales.
La cuantificación de los efectos de los desastres naturales, en particular los relacionados con el cambio climático, es importante. Esta columna evalúa los efectos de las inundaciones en la intermediación financiera y en el PIB de Japón en los últimos 50 años mediante un modelo DSGE. Los resultados muestran que las inundaciones lastran el PIB, y que la magnitud depende de cómo respondan las actividades de intermediación financiera. Además, se realizan proyecciones sobre cómo afectarán las inundaciones al PIB entre 2020 y 2100 utilizando escenarios proporcionados por la Red para la Ecologización del Sistema Financiero.
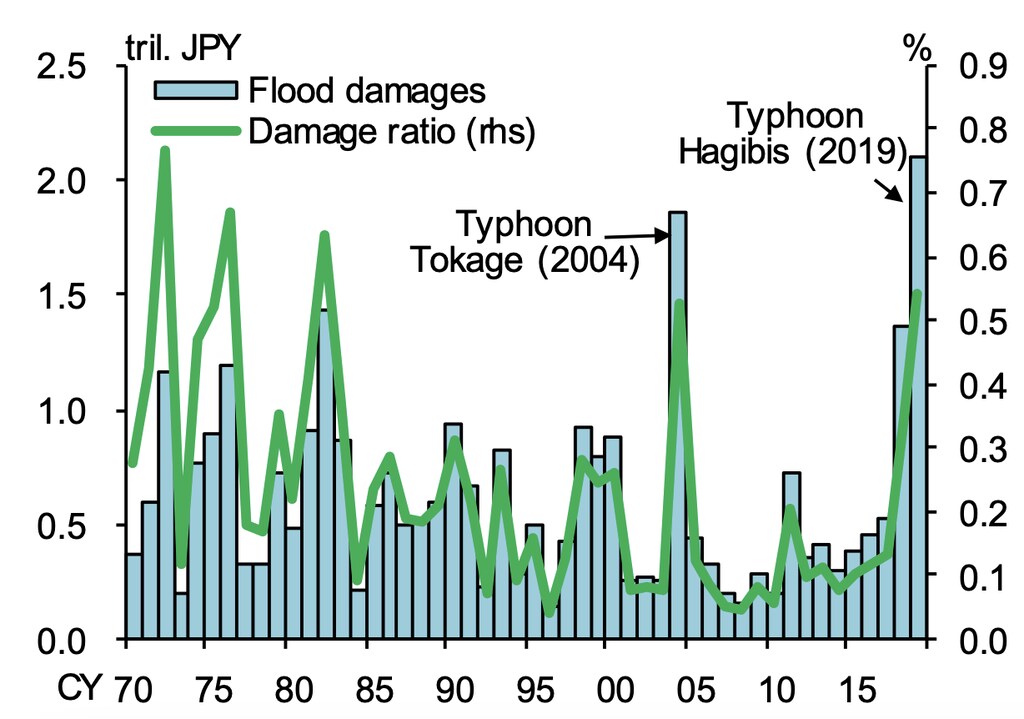
Los efectos de los desastres naturales, en particular los relacionados con el cambio climático, han atraído una atención creciente (p. ej., Noy 2015). En un nuevo artículo (Hashimoto y Sudo 2022) cuantificamos cómo afectan las inundaciones al PIB, centrándonos en el papel del sistema financiero y en sus implicaciones, con datos de Japón. Japón ha sufrido inundaciones a lo largo de su historia y el Gobierno recopila abundantes datos sobre los efectos directos de las inundaciones, incluida la magnitud de los daños físicos a los activos privados y a la infraestructura pública. La Figura 1 muestra la evolución temporal de los daños por inundaciones durante los últimos 50 años en Japón. 1 En los últimos años se han producido grandes inundaciones una tras otra, como las lluvias torrenciales de julio de 2018 en el oeste de Japón y el tifón Hagibis en octubre de 2019 . En el caso de este último, los daños por inundaciones en términos económicos ascendieron a 2,1 billones de yenes —la cifra más alta desde que se publicaron por primera vez las estadísticas en 1961—, lo que equivale al 0,54 % de la renta nacional.
Figura 1 Serie temporal de los daños por inundaciones en Japón
Utilizando los datos sobre daños por inundaciones, cuantificamos el efecto indirecto, es decir, los cambios en la actividad de intermediación financiera o en el PIB que se producen como efecto secundario del impacto directo de las inundaciones, mediante la construcción y estimación de un modelo DSGE. Los modelos DSGE son las herramientas analíticas estándar para los estudios sobre ciclos económicos, incluido el análisis de la política monetaria; hasta la fecha, solo se han realizado unas pocas aplicaciones a estudios sobre los efectos de los desastres naturales.
La Figura 2 ilustra tres tipos de canales a través de los cuales el efecto directo de las inundaciones afecta a la economía en nuestro modelo. El primero es la depreciación del stock de capital. Esto corresponde al caso en que las inundaciones inutilizan los equipos de fábrica, lo que provoca una caída del stock total de capital disponible para la producción. El segundo es una disminución de la productividad total de los factores. Cuando las inundaciones alteran la infraestructura pública, como carreteras y puentes, las empresas deben utilizar rutas ineficientes que, en ausencia de tales inundaciones, no emplearían. En consecuencia, el PIB disminuye incluso cuando la cantidad de insumos de producción no varía. El tercer canal son los deterioros de los balances de las empresas privadas debidos a los daños físicos en sus activos. Estudios existentes, como Bernanke et al. (1999), subrayan que las condiciones de los balances de las empresas desempeñan un papel importante en la configuración de la prima de financiación externa a la que se enfrentan. Por ejemplo, cuando los activos pignorados como garantía pierden valor a causa de las inundaciones, los prestamistas pueden endurecer sus criterios de concesión de crédito a los prestatarios. Este endurecimiento puede provocar una caída de la inversión, lo que reduce el PIB.
Figura 2 Mecanismo de transmisión de los shocks por inundaciones
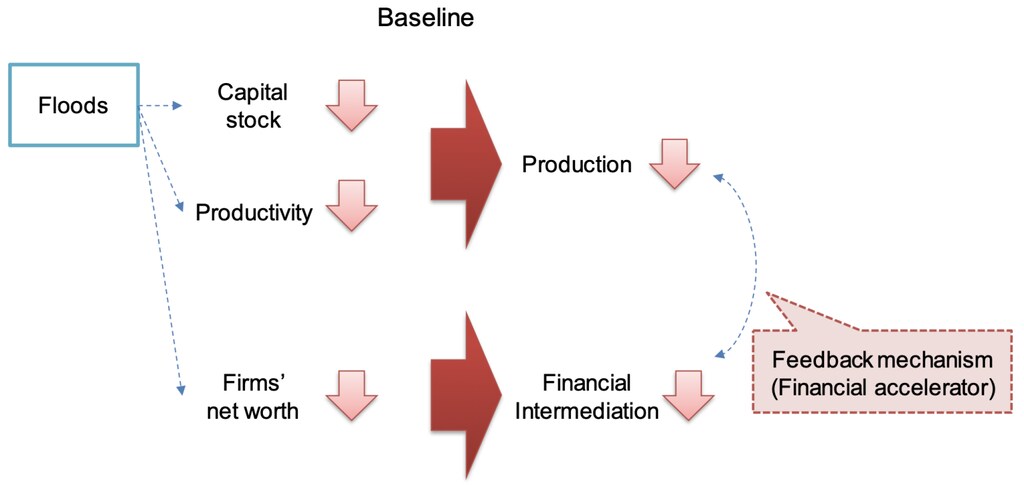
El primer y el segundo canal reducen el PIB de forma directa desde el lado de la oferta. El tercer canal actúa desde el lado de la demanda. Manteniendo constantes las demás condiciones, las empresas con balances deteriorados reducen su endeudamiento con los prestamistas debido al aumento de la prima de financiación externa provocado por las inundaciones, y por tanto reducen sus inversiones. Sin una inversión significativa tras las inundaciones, la caída del PIB persiste, lo que a su vez daña endógenamente los balances de las empresas y provoca una nueva caída del PIB.
Nuestro estudio se relaciona con una literatura creciente que cuantifica los efectos de los desastres naturales. Por ejemplo, Hsiang y Jina (2015) calculan la tasa de depreciación del stock de capital debida a los ciclones por país o región, y muestran que dicha tasa guarda una relación negativa con la tasa de crecimiento a largo plazo de una economía. Noy (2012), mediante un control sintético, muestra que el terremoto de Kobe en Japón en 1995 tuvo un impacto adverso persistente en la economía local. Nuestro estudio también guarda relación con trabajos que arrojan luz sobre el aspecto financiero. Hilbert (2021), utilizando datos de empresas de la UE, muestra dónde se ubican los riesgos de los desastres naturales y cómo esos riesgos se trasladan a los riesgos a los que se enfrentan los intermediarios financieros. Hosono y Miyakawa (2014) sostienen que los efectos directos del terremoto de Kobe sobre los bancos redujeron la inversión y las exportaciones de las empresas. von Peter et al. (2012) concluyen que, si bien los grandes desastres naturales tienen efectos indirectos negativos grandes y significativos sobre el PIB, son principalmente las pérdidas no aseguradas las que generan los costes, y los eventos suficientemente asegurados carecen de consecuencias en términos de PIB perdido.
La Figura 3 muestra la respuesta del stock de capital, el crédito y el PIB cuando se produce, en el periodo cero, una inundación equivalente a la causada por el tifón Hagibis. Para observar el papel de un sistema de seguros y de la intermediación financiera, mostramos la respuesta de las variables en una economía hipotética, a la que nos referimos como el «modelo con seguro», en la que los daños por inundaciones en los balances de las empresas en el periodo de impacto están totalmente asegurados por los hogares.
Figura 3 Funciones de respuesta al impulso ante shocks por inundaciones (K, L, Y: línea base y seguro en la misma figura)
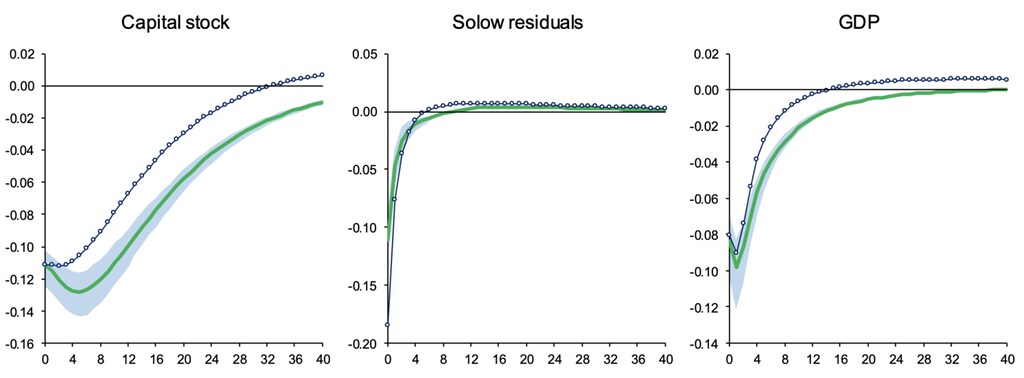
En la figura, una caída del stock de capital en el periodo cero representa la magnitud del efecto directo de las inundaciones. La evolución del stock de capital en el periodo uno y posteriores, o la del crédito y el PIB a lo largo de todo el periodo de simulación, representa las reacciones endógenas de la economía, es decir, los efectos indirectos. El PIB cae alrededor de un 0,1 % en el periodo cero y se recupera lentamente hasta el nivel previo a la inundación. La suma acumulada de la caída durante 40 trimestres es de alrededor del 0,7 %. El papel del factor de demanda puede observarse en una comparación entre los dos modelos. Con las perturbaciones iniciales en los balances de las empresas, el PIB de la primera economía disminuye en mayor grado que el de la segunda; en concreto, 0,4 puntos porcentuales en términos de la suma acumulada de 40 trimestres. Obsérvese que incluso en el segundo modelo, el efecto de segunda ronda sobre los balances de las empresas sigue presente. Es decir, como consecuencia de la caída del PIB debida a los factores de oferta, las empresas ganan menos y sus balances se deterioran endógenamente, lo que incrementa la prima de financiación externa y, por tanto, deprime la inversión.
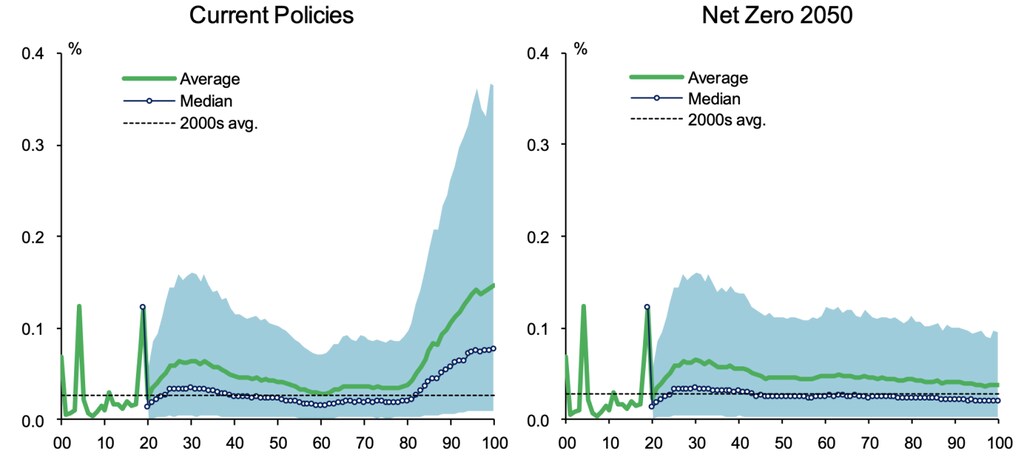
Cada vez más estudios prevén que la escala de los desastres naturales aumentará en el futuro. Si así fuera, el efecto indirecto también podría hacerse mayor. Para comprobarlo, tomamos prestados los escenarios sobre daños por inundaciones fluviales elaborados por la NGFS, los introducimos en nuestro modelo y calculamos el PIB desde ahora hasta 2100. Utilizamos específicamente dos de sus escenarios: el escenario de «Políticas actuales» y el escenario de «Cero Neto 2050». 2
La Figura 4 muestra la evolución temporal de las inundaciones desde 2020 hasta 2100 construida a partir de los escenarios. En el escenario de «Políticas actuales», el shock medio por inundaciones comienza a aumentar a un ritmo acelerado hacia 2080. En 2100, será 5,4 veces superior a la media de la década de 2000. En el escenario de «Cero Neto 2050», el aumento de los shocks por inundaciones se limita a alrededor de 1,4 veces.
Figura 4 Tasas de depreciación del capital provocadas por inundaciones en escenarios de cambio climático
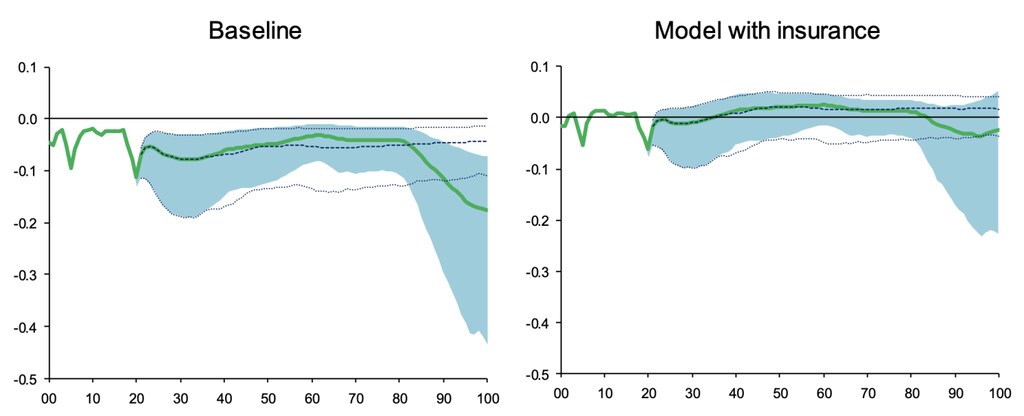
La Figura 5 muestra las proyecciones del PIB para el modelo de referencia y el «modelo con seguro». En 2100, en el escenario de «Políticas actuales», y como reflejo del rápido aumento de la tasa de depreciación del capital provocada por las inundaciones, la desviación del PIB es en gran medida negativa, alcanzando el -0,18 % en comparación con el caso sin inundaciones. En cambio, en el escenario de «Cero Neto 2050», debido al tamaño y la frecuencia limitados de las inundaciones, ambas variables se mantienen aproximadamente iguales a los niveles actuales. El papel del sistema de seguros y de la intermediación financiera se aprecia en la comparación de los dos modelos. En el «modelo con seguro», dentro del escenario de «Políticas actuales», la desviación negativa del PIB se limita a -0,03 % en 2100.
Figura 5 Proyecciones económicas (solo Y en la línea base; modelo con seguro en las figuras separadas)
Conclusión
Evaluamos cuantitativamente el impacto de las inundaciones en la intermediación financiera y en el PIB mediante un modelo DSGE. En nuestro modelo, las inundaciones afectan al PIB a través de tres canales: la depreciación del stock de capital, la caída de la productividad debida a la destrucción de infraestructura pública y el deterioro de los balances de las empresas. Estimamos el modelo utilizando datos de Japón de 1980 a 2019 y mostramos que las inundaciones reducen el PIB a un nivel estadísticamente significativo y que la actividad de intermediación financiera desempeña un papel importante en la transmisión.
Además, utilizando los escenarios publicados por la NGFS, calculamos cómo afectarán las inundaciones al PIB entre 2020 y 2100. Mostramos que las caídas del PIB provocadas por las inundaciones serán considerablemente mayores en el escenario de «Políticas actuales» en comparación con el nivel actual, aunque las caídas podrían aliviarse si se consideran otros escenarios alternativos o si se incorpora el efecto del sistema de seguros.
Referencias
Bernanke, B S, M Gertler y S Gilchrist (1999), “The Financial Accelerator in a Quantitative Business Cycle Framework”, Handbook of Macroeconomics 1: 1341-1393.
Hashimoto, R y N Sudo (2022), “Transmisión de los daños por inundaciones a la economía real y a la intermediación financiera: simulación mediante un modelo DSGE”, Bank of Japan Working Paper Series, n.º 22-E-5.
Hiebert, P (2021), "Cambio climático afectará de forma desigual al sistema financiero europeo," VoxEU.org, 13 jul.
Hosono, K y D Miyakawa (2014), "Desastres naturales, actividad empresarial y daños a los bancos," VoxEU.org, 13 ago.
Hsiang, S M, A S Jina (2015), “Geografía, depreciación y crecimiento”, American Economic Review 105(5): 252-256.
Red para la Ecologización del Sistema Financiero (2021), “Escenarios climáticos NGFS para bancos centrales y supervisores.”
Noy, I (2012), "Las duraderas secuelas económicas de las catástrofes naturales," VoxEU.org, 5 sep.
Noy, I (2015), “Una medida DALY del impacto directo de los desastres naturales”, VoxEU.org, 13 mar.
Peter, von G, S von Dahlen, S Saxena (2012), “¿Desastres sin mitigar? Nuevas pruebas sobre el coste macroeconómico de las catástrofes naturales”, BIS Working Papers n.º 394.