El Consejo de Cooperación del Golfo (CCG) y los países no pertenecientes al CCG son dos grupos diferenciados dentro de Oriente Medio y el Norte de África (MENA), con distintas intensidades de emisiones y disponibilidad de recursos per cápita; esas diferencias dan lugar a prioridades y oportunidades distintas para la descarbonización interna y la exportación de energía.
Para ambos grupos, la descarbonización interna requiere el despliegue rápido de soluciones basadas en tecnología, incluidas la eficiencia energética, las energías renovables, la captura, utilización y almacenamiento de carbono (CCUS) y el hidrógeno limpio.
Estas tecnologías tienen el potencial de generar exportaciones significativas de energía y derivados, lo que permitiría a la región MENA mantener su papel como exportadora neta de energía.
Se espera que las soluciones de descarbonización basadas en tecnología sean una parte fundamental de la descarbonización en Oriente Medio y el Norte de África (MENA), debido al clima y a los recursos naturales de la región. Sin embargo, existen diferencias importantes entre los países del Consejo de Cooperación del Golfo (CCG) y los países no pertenecientes al CCG de la región MENA, que dan lugar a prioridades distintas en el camino de la transición energética. Los países y las empresas deben adoptar estrategias que reflejen su mix energético específico, la disponibilidad de recursos naturales y el contexto socioeconómico, así como las necesidades de desarrollo de sus poblaciones.
Dos MENA
Al analizar la intensidad de las emisiones (emisiones por persona) y los recursos disponibles para avanzar en la descarbonización (PIB per cápita), la región MENA se divide en dos subgrupos diferenciados (véase la Figura 1).
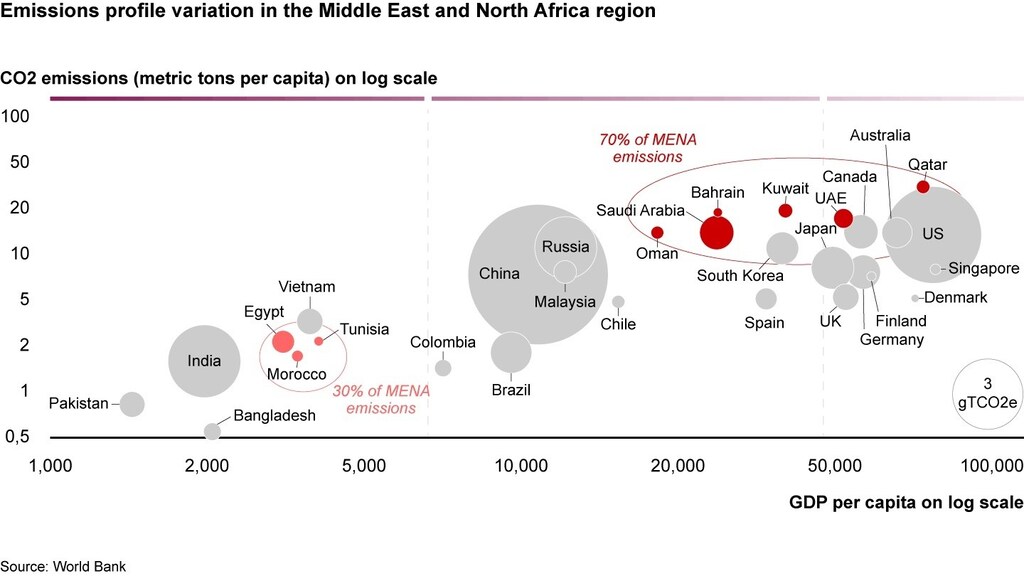
• Los países del CCG tienen mayor renta per cápita y mayor intensidad de emisiones per cápita, y representan el 70 % de las emisiones de MENA.
• Los países no pertenecientes al CCG tienen menor renta per cápita y menores emisiones per cápita. Son responsables del 30 % restante de las emisiones de la región.
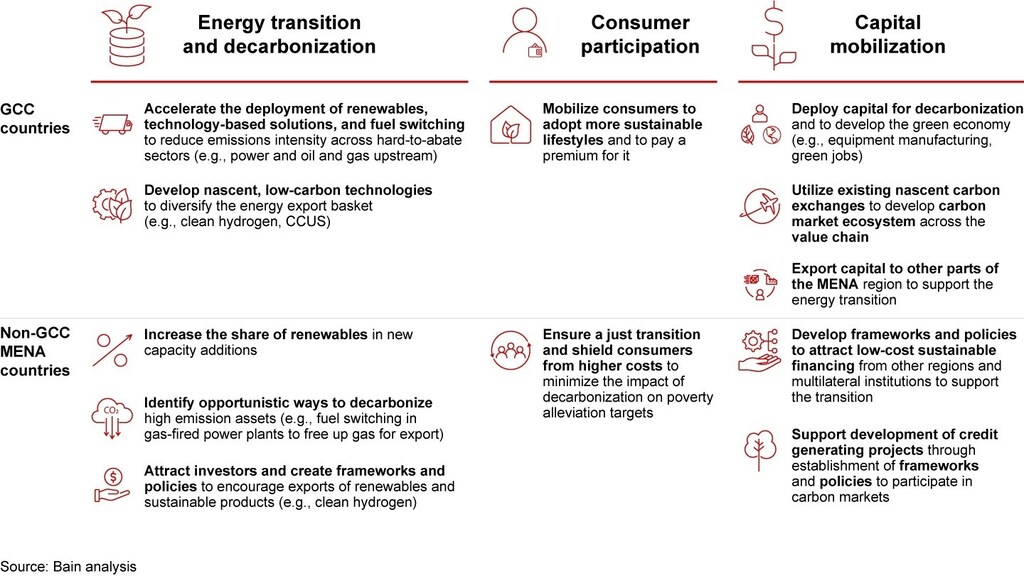
Los subgrupos también tienen prioridades distintas en materia de descarbonización y transición energética. Los países del CCG, por ejemplo, deben reducir la intensidad de emisiones en sectores de difícil descarbonización, como la electricidad y el petróleo y el gas, al tiempo que protegen los elevados niveles de vida y de empleo de su población. Los países del CCG seguirán desempeñando un papel importante en la cadena de valor energética mundial y desarrollarán nuevos productos y derivados energéticos para diversificar las exportaciones de energía (por ejemplo, hidrógeno limpio).
Mientras tanto, los países de MENA no pertenecientes al CCG deben apoyar la descarbonización sin crear obstáculos al crecimiento económico ni a la reducción de la pobreza. Pueden aprovechar el importante potencial de la región en energías renovables para capturar las oportunidades que ofrece la transición energética mundial.
Estas prioridades críticas se traducen en acciones estratégicas concretas para los países de MENA del CCG y no pertenecientes al CCG (véase la Figura 2).
La descarbonización puede generar valor en MENA
La energía y los sectores afines son las principales fuentes de emisiones de carbono de la región MENA. Los sectores de la electricidad y de la industria representan más del 50 % de las emisiones totales de MENA. Las emisiones fugitivas de los pozos de petróleo y gas upstream son responsables de más emisiones que la agricultura y los edificios juntos.
La transición energética y la descarbonización en estos sectores son fundamentales para avanzar hacia el cero neto. La descarbonización también ofrece una oportunidad para los países de MENA del CCG y no pertenecientes al CCG: la posibilidad de captar nuevo valor.
¿Qué hace el Foro Económico Mundial para dar forma al futuro de la región árabe?
Oportunidades en la generación de electricidad
La generación de electricidad es la mayor fuente de emisiones de la región, con un tercio de las emisiones totales. En términos brutos, las emisiones del sector eléctrico de MENA son tan elevadas como las de toda Arabia Saudí.
El sector eléctrico de MENA se caracteriza por:
Alta dependencia del petróleo y el gas
Actualmente, el petróleo y el gas representan casi el 95 % de la generación de electricidad de la región, y aproximadamente el 20 % procede de la generación con petróleo.
Generación eléctrica de menor eficiencia
Las centrales de gas de ciclo simple tienen una eficiencia relativamente menor (30–35 %) en comparación con las de ciclo combinado (50 %).
Bajo uso de energías renovables
MENA tiene el mayor potencial solar a nivel mundial, ya que recibe el 22 % de la irradiancia solar global. Sin embargo, el despliegue solar en MENA representa solo el 5 % de la capacidad mundial.
Por ello, el sector eléctrico debe centrarse en tres prioridades estratégicas:
• Mejorar la eficiencia de los activos actuales y pasar a turbinas de gas de ciclo combinado.
• Utilizar el cambio de combustible para alejarse de los activos de generación basados en petróleo.
• Desplegar energías renovables a gran escala.
La intensidad de emisiones de la red se sitúa actualmente en 515 kilogramos de emisiones de CO2 por kilovatio-hora, cifra superior a la media mundial (441 kilogramos de emisiones de CO2 por kilovatio-hora). Si el sector eléctrico reduce la intensidad de emisiones y persigue estas prioridades estratégicas, podría desbloquear enormes beneficios económicos. Al sustituir el gas natural por energías renovables, el sector eléctrico podría liberar petróleo y gas natural para su exportación a Europa y Asia. El petróleo y el gas natural exportados tienen un potencial de ingresos estimado de entre 30 y 35 dólares por megavatio-hora, con los precios actuales del gas de entre 2,5 y 3 dólares por MMBtu.
Las compañías eléctricas nacionales de la región también podrían exportar energía renovable integrando las redes de Asia Meridional, Oriente Medio, el Norte de África y Europa, diversificando así la cesta energética.
Oportunidades en el petróleo y el gas
La producción de petróleo y gas en la región del CCG tiene una de las intensidades de emisiones upstream más bajas (medidas en emisiones de dióxido de carbono por barril). Dada la contribución económica que aporta al sector energético y el tamaño y peso de las distintas compañías petroleras de la región, es imperativo que las empresas de petróleo y gas avancen en la descarbonización.
Sin embargo, la producción upstream de petróleo y gas representa una proporción reducida de las emisiones totales del ciclo de vida (alrededor del 12 %). El refinado aporta otro 8 % de las emisiones. La mayoría de las emisiones upstream (alrededor del 50 %) son emisiones fugitivas. Por ello, minimizar la quema no emergente (flaring) y gestionar las emisiones de la producción upstream son imperativos para descarbonizar el sector.
Las empresas de petróleo y gas pueden:
Adoptar la quema de gas con cero metano
Las emisiones de metano retienen 30 veces más calor de la atmósfera que el dióxido de carbono y tienen un potencial de calentamiento global muy elevado. En 2021, la Asociación Internacional de la Energía estimó que la quema (flaring) liberó a la atmósfera 270 millones de toneladas de dióxido de carbono y 8 millones de toneladas de metano (equivalentes a 30 millones de toneladas de emisiones de dióxido de carbono). Aunque muchos países de la región MENA tienen una política de cero metano, es importante reducir de forma específica toda la quema no emergente.
Desplegar la captura y almacenamiento de carbono (CCUS) para reducir las emisiones del refinado y de otros procesos industriales
Debido a su geología, la región MENA cuenta con numerosos emplazamientos naturales de secuestro. Muchas empresas de la región han empezado a desarrollar el CCUS, y estos esfuerzos pueden ampliarse. Saudi Aramco, por ejemplo, anunció que pondrá en funcionamiento 9 millones de toneladas de capacidad de CCUS al año para 2027.
Invertir en I+D para reducir las emisiones downstream
La industria del petróleo y el gas seguirá desempeñando un papel importante en el mix energético mundial, con una cuota de entre el 15 % y alrededor del 50 % en distintos escenarios de descarbonización y cero neto. Por ello, las empresas energéticas deben minimizar al máximo las emisiones de las actividades downstream. Las empresas energéticas de la región pueden invertir en hacer más eficientes los usos downstream, como la combustión de combustibles. Por ejemplo, los motores de combustión interna de mayor eficiencia en los automóviles ayudan a reducir las emisiones del transporte.
Más allá de reducir las emisiones de la cadena de valor energética, estas medidas podrían dar lugar a derivados bajos en carbono adicionales, como químicos verdes, fertilizantes verdes y combustibles verdes (por ejemplo, gasóleo o gasolina de bajas emisiones). Se espera que las alternativas verdes alcancen primas significativas en los mercados de exportación y diversifiquen la combinación de exportaciones de la región.

Oportunidades para los nuevos sectores energéticos
Empresas de todo el mundo compiten por desarrollar una cadena de valor del hidrógeno limpio, y los gobiernos las apoyan con programas de impulso. Por ejemplo, REPowerEU es el plan de la Comisión Europea para aumentar el consumo de hidrógeno hasta 20 millones de toneladas al año para 2030.
La región MENA puede desempeñar un papel destacado en este futuro sector energético, dado su extraordinario potencial solar. Se prevé que el coste de producción de hidrógeno verde en la región descienda hasta tan solo 1 dólar por kilogramo para 2035. Mientras tanto, la región puede producir hidrógeno azul (hidrógeno convencional combinado con CCUS) como variedad de transición a bajo coste para impulsar el mercado.
Más allá de la descarbonización de los sectores internos de difícil descarbonización, el hidrógeno limpio de la región también puede exportarse a Japón, Corea del Sur y Europa, donde se espera que alcance una prima significativa. Ya son visibles las primeras señales de colaboración. Arabia Saudí creó la Green Hydrogen Company en NEOM, que prevé suministrar hidrógeno limpio a compradores europeos a través del socio de empresa conjunta de NEOM, Air Products.
Además, la región puede facilitar la financiación de nuevos vectores energéticos mediante el desarrollo de mercados de carbono más profundos que faciliten las transacciones entre compradores, como grandes empresas energéticas, y vendedores, como proyectos de tecnologías disruptivas como la captura directa de aire (DAC) de créditos de carbono, con el fin de generar un flujo eficiente de capital en la región que impulse el camino hacia la descarbonización.
MENA en el panorama global
Dado el énfasis global en la carrera hacia el cero neto y el papel que puede desempeñar, la región MENA se está convirtiendo rápidamente en el centro del debate mundial sobre la descarbonización. La región se prepara para acoger su segunda cumbre consecutiva de la Conferencia de las Naciones Unidas sobre el Cambio Climático (COP) en los Emiratos Árabes Unidos a finales de este año, y las expectativas son altas para las mayores industrias energéticas, eléctricas y de difícil descarbonización de la región. Se espera que las empresas de MENA demuestren acciones en sus esfuerzos de descarbonización. Sin embargo, esta es también una gran oportunidad para ampliar sus cestas energéticas, avanzar en prioridades nacionales críticas y ampliar la colaboración global.