Los esfuerzos por asegurar a personas vulnerables, como los agricultores pobres, frente a fenómenos meteorológicos extremos y otros riesgos climáticos están cobrando impulso, tras un compromiso reciente del G7 de ampliar la cobertura en países en desarrollo y un foro mundial de la industria aseguradora celebrado la semana pasada.
El secretario general de la ONU, Ban Ki-moon, dijo a ejecutivos del sector asegurador en Nueva York que sus empresas podían desempeñar un papel importante a la hora de aliviar la carga financiera asociada a los desastres y proteger a las personas afectadas.
«Como fuente importante de inversión, gran parte de ella a largo plazo, el sector de los seguros puede y debe desempeñar un papel destacado en la construcción de un futuro más sostenible», afirmó en un discurso.
Eso puede resultar relativamente sencillo en los países ricos, donde la penetración de los seguros de hogar es alta, aunque el empeoramiento de las inundaciones, las sequías y las tormentas está complicando los mercados incluso allí.
Un desafío mucho mayor es cómo llegar a millones de personas de países pobres que carecen de acceso a servicios financieros y no pueden permitirse pagar primas.
«En todo el mundo crece la necesidad de protegerse frente a las perturbaciones climáticas. Esto es especialmente cierto para los grupos de bajos ingresos que viven en primera línea del cambio climático», afirmó Koko Warner, directora ejecutiva de la Munich Climate Insurance Initiative (MCII), que lleva una década trabajando en soluciones de seguros para comunidades vulnerables.
Los estudios de mercado y la opinión de expertos sugieren que solo alrededor de 100 millones de personas que viven con menos de 2 dólares al día cuentan con seguros contra riesgos climáticos en África, Asia y América Latina.
Unas 55 millones tienen pólizas propias y 45 millones están cubiertas indirectamente por planes colectivos.
Sin embargo, los programas pioneros de seguros para personas pobres ya han producido algunos resultados alentadores.
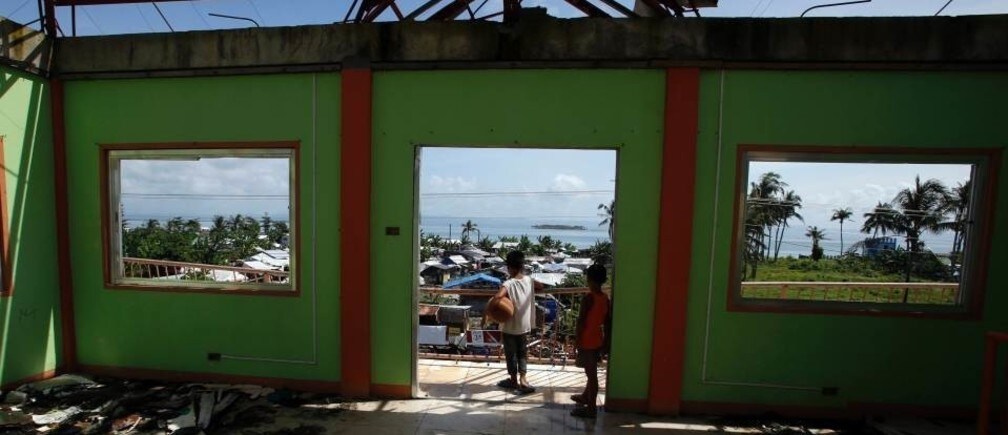
En los cinco días posteriores al devastador tifón Haiyan de 2013, una asociación mutualista de prestaciones creada por el Centre for Agriculture and Rural Development de Filipinas pagó indemnizaciones a casi 300.000 clientes, según investigadores de la Universidad de Cambridge. La asociación asegura a alrededor de 11 millones de personas, el 80 por ciento de las cuales vive por debajo del umbral de pobreza.
En Etiopía y Senegal, la R4 Rural Resilience Initiative —respaldada por el Programa Mundial de Alimentos y Oxfam America— cubre a más de 26.000 pequeños agricultores. Los más pobres pagan el seguro de cosechas trabajando en proyectos locales, como construir muros de piedra en los campos para reducir la escorrentía del agua y la erosión.
Una evaluación de una versión anterior del programa en Etiopía mostró que los agricultores asegurados tenían más del doble de ahorros que quienes no tenían ningún seguro, e invertían más en semillas, fertilizantes y activos productivos, como bueyes de tiro para arar.
400 millones para 2020
Planes como estos deberían interesar a la incipiente Iniciativa del Grupo de los Siete (G7) sobre Seguros contra Riesgos Climáticos, anunciada a principios de junio en una cumbre de las poderosas naciones celebrada en Alemania.
Para 2020, los gobiernos del G7 se proponen aumentar hasta en 400 millones el número de personas de países de ingresos bajos y medios que tienen acceso a cobertura de seguros directa o indirecta contra riesgos relacionados con el clima.
Aún no han puesto precio al plan, pero el Gobierno alemán —que encabeza la iniciativa— aporta 150 millones de euros (170 millones de dólares) para ponerla en marcha.
«Es viable. No estamos hablando de cantidades de dinero inalcanzables», dijo Ingrid-Gabriela Hoven, directora general de Asuntos Globales del Ministerio Federal de Cooperación Económica y Desarrollo de Alemania, en un evento celebrado la semana pasada durante las conversaciones climáticas de la ONU en Bonn.
Hoven dijo que la contribución alemana estaba concebida como «capital inicial» para motivar la participación del sector privado. Añadió que otros países del G7 también habían indicado que aportarían financiación.
Un documento de antecedentes de la iniciativa afirmaba que una «financiación significativa» del G7 podría movilizar varios miles de millones de dólares en capacidad de seguros y reaseguros del sector privado. Empresas como Munich Re y Allianz ya están analizando qué podrían hacer.
Alemania se propone anunciar los primeros pasos para poner en marcha la iniciativa, junto con los compromisos financieros iniciales, en la conferencia de la ONU sobre el clima que se celebrará en París en diciembre, donde los gobiernos deben acordar un nuevo pacto mundial para combatir el cambio climático.
«Una iniciativa técnicamente sólida… con un enfoque claro en las personas pobres y vulnerables enviaría un importante mensaje de confianza, y esa es una señal clave que debe formar parte de las negociaciones climáticas de París», afirmó Warner.
Se necesita regulación
Hoven dijo que la iniciativa del G7 probablemente se centraría primero en ampliar los fondos regionales de seguros existentes, entre ellos African Risk Capacity (ARC) y Caribbean Catastrophe Risk Insurance Facility (CCRIF), mientras se estudian las regiones que necesitan un mayor impulso, como el Pacífico.
ARC opera mediante programas gubernamentales que exigen a las comunidades elaborar planes de emergencia para estar mejor preparadas cuando se produzca una sequía u otro fenómeno extremo, señaló Hoven.
Los expertos afirman que la iniciativa del G7 también tendrá que crear enfoques de seguros innovadores que lleguen a las personas más pobres, además de promover herramientas de reducción de riesgos, como los sistemas de alerta temprana.
Ana Gonzalez Pelaez, investigadora del Cambridge Institute of Sustainability Leadership que intervino en el foro de seguros de Nueva York, dijo que los gobiernos deberían prestar más atención a la regulación de los mercados de seguros para que incluyan a las personas pobres.
Eso facilitaría que los 4.000 millones de personas que, según las estimaciones, carecen de cobertura accedieran a planes de microseguros a través de teléfonos móviles, cooperativas u otros modelos, afirmó.
«En muchos países, la regulación no reconoce esos canales de distribución o estos no están regulados, por lo que se priva a las personas del acceso a los seguros o quedan expuestas a agentes (corruptos) por falta de gobernanza», dijo a la Thomson Reuters Foundation.
Este artículo se publica en colaboración con Thomson Reuters Foundation. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autora: Megan Rowling cubre temas de ayuda humanitaria y cambio climático, con especial atención a la justicia social, económica y ambiental.
Imagen: Unos niños miran desde la veranda de un edificio del gobierno local dañado durante el tifón Haiyan del año pasado, en la ciudad de Tacloban, en el centro de Filipinas. REUTERS/Erik De Castro



