Hace cuatro años, el avicultor indonesio Yohanes Sugihtononugroho se enfrentó a la ruina cuando el desplome de los precios le obligó a sacrificar sus 100,000 pollos y a cerrar su negocio.
Culpó a los grandes avicultores, que llevaron a cabo un sacrificio masivo de aves tras enfermar estas, lo que inundó el mercado y provocó el desplome de los precios.
“Éramos un pequeño productor que luchaba a brazo partido cada día”, declaró a la Fundación Thomson Reuters. “Cuando todo se derrumbó, estaba realmente deprimido y no sabía qué quería hacer con mi vida.”
En lugar de dar la espalda a la agricultura, este joven de 26 años decidió ayudar a otras personas con dificultades económicas creando CROWDE, una plataforma móvil de financiación colectiva que permite a los usuarios invertir desde tan solo 1 dólar en miles de explotaciones agrícolas de Indonesia.
La mayoría de las 422 millones de explotaciones agrícolas de Asia-Pacífico están gestionadas por pequeños agricultores, cada uno con menos de 2 hectáreas (5 acres) de tierra.
La mayoría de los agricultores de la región tienen grandes dificultades para acceder al crédito, lo que les impide modernizarse, aumentar sus rendimientos, diversificarse en nuevos cultivos o mantenerse a flote cuando los azota un clima extremo provocado por el cambio climático.
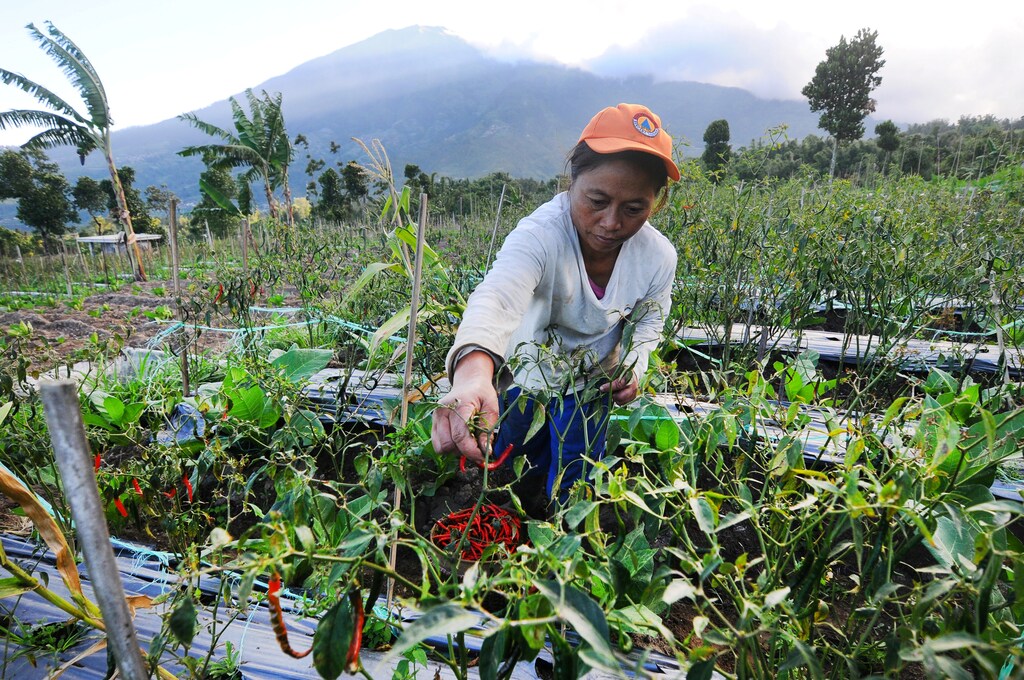
La aplicación de CROWDE pretende cambiar esta situación facilitando que las personas inviertan en agricultores indonesios, ya sean productores de carne de vacuno, aves de corral, pescado, arroz o chile, y compartan los beneficios.
Los agentes de CROWDE recorren los pueblos del extenso archipiélago para convencer a los agricultores de que se inscriban. Hasta la fecha, el programa ha atraído a unos 14,000 agricultores y 22,000 inversores, que han comprometido entre 4 y 5 millones de dólares, según Sugihtononugroho.
Los agricultores de CROWDE no reciben dinero en efectivo, sino equipos como herramientas, semillas, fertilizantes y pesticidas, que CROWDE compra a un precio más bajo a proveedores agrícolas.
Cuando los cultivos se cosechan o los animales se sacrifican, CROWDE pone en contacto a los agricultores con compradores y proveedores para conseguirles las mejores condiciones, y ya tiene acuerdos con grandes supermercados.
“Conozco a los agricultores a los que ayudo”, afirmó Sugihtononugroho, cuya startup se queda con el 3 % de todo el dinero invertido para gestionar la aplicación. “Voy a cada pueblo, de oeste a este de Java, hablando con los agricultores.”
Préstamos informales
Asia-Pacífico alberga a 4,3 mil millones de personas, y más de la mitad depende de la agricultura para ganarse la vida, según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO).
Dado que la agricultura es estacional, los agricultores a menudo tienen que esperar a la época de cosecha para que su trabajo genere ingresos.
Muchos son agricultores de subsistencia cuyos ingresos no alcanzan para cubrir emergencias, como el pago de la matrícula escolar, la enfermedad de un familiar o las pérdidas causadas por desastres.
La mayor parte de la inversión en las explotaciones de la región procede de prestamistas pequeños, privados y nacionales, como ahorros familiares, amigos, compradores, comerciantes y usureros.
Pero ese sistema informal deja a los agricultores pobres expuestos al endeudamiento tras las pérdidas de cosechas.
“En India hay historias de terror de agricultores que acaban suicidándose”, afirmó Akmal Siddiq, responsable de desarrollo rural y seguridad alimentaria del Banco Asiático de Desarrollo (ADB), en Manila.
Además de frenar a los agricultores, los préstamos informales también pueden obstaculizar el crecimiento de la cadena de valor, ya que los comerciantes y compradores que ofrecen préstamos no pueden invertir ese dinero en sus propios negocios.
Según los expertos, menos del 10 % de las inversiones en agricultura en Asia-Pacífico proceden de proveedores de servicios financieros formales, como los bancos.
Los bancos suelen tener menos sucursales en las zonas rurales, y conceder préstamos a agricultores sin garantías se considera demasiado arriesgado, lo que eleva los tipos de interés por encima de los de los préstamos urbanos.
Sin acceso a servicios financieros, los agricultores asiáticos tienen dificultades para pagar las primas de los seguros agrícolas, sumarse a programas de certificación que abren nuevos mercados, utilizar las tecnologías más recientes o comprar semillas más resistentes, lo que, en consecuencia, reduce los rendimientos.
Los agricultores no pueden permitirse mejorar sus prácticas para abastecer mercados de exportación y grandes minoristas que pagan más, afirmó Eva Galvez Nogales, responsable agrícola de la FAO en Bangkok.
“No pueden aumentar la calidad de sus productos ni realizar las inversiones necesarias para ello”, afirmó.
Ayuda gubernamental
En los países en desarrollo, los gobiernos gestionan a menudo mal la oferta y la demanda de productos agrícolas, lo que provoca fluctuaciones de precios, afirmó Siddiq, del ADB.
Además, las pérdidas poscosecha por deterioro debido a un mal embalaje, tiempos de transporte prolongados o una refrigeración inadecuada oscilan entre el 25 y el 45 %, afirmó.
Una vez que llegan al mercado, los agricultores asiáticos suelen recibir solo alrededor del 30 % del precio de venta de un alimento, añadió.
Ante riesgos tan elevados, los responsables políticos deben tomar la iniciativa e introducir programas de seguros agrícolas respaldados por el Estado, así como normativas que impulsen el crédito formal y los servicios bancarios, afirmaron los expertos en alimentación.
Las medidas de apoyo podrían incluir cuotas de préstamos para el sector agrícola, límites a los tipos de interés para los agricultores y normas que obliguen a los bancos a expandirse a las zonas rurales, añadieron.
Junto con el crédito, instaron a los bancos a ofrecer a los agricultores seguros, gestión financiera, cuentas de ahorro y asistencia técnica, mediante la creación de alianzas que abarquen toda la cadena de valor.
Bangladés ha tenido cierto éxito en la promoción de instituciones privadas de microfinanzas, que ofrecen pequeños préstamos y, en muchos casos, no exigen garantías, según los expertos.
India, que cuenta con un tercio de las explotaciones de Asia-Pacífico, ha avanzado en los programas federales de seguros agrícolas basados en el clima, mientras que China utiliza aplicaciones para acercar los servicios financieros a los agricultores.
Alibaba Group, la mayor empresa de comercio electrónico de China, por su parte, ha ideado un sistema que utiliza macrodatos y algoritmos de inteligencia artificial para conceder préstamos a los agricultores chinos.
Galvez Nogales, de la FAO, afirmó que los prestamistas formales también deben ofrecer productos dirigidos a las agricultoras, ya que son quienes más mano de obra aportan, pero a menudo carecen de acceso a los ingresos agrícolas y a los activos.
En la startup indonesia CROWDE, el objetivo inicial es conseguir que 100,000 agricultores se unan al programa y, después, impulsar su crecimiento.
“Queremos ayudar y empoderar a cada agricultor”, afirmó Sugihtononugroho.



