Al echar un vistazo a los coches de su calle, quizá no resulte evidente que la industria automovilística atraviesa uno de sus periodos de cambio más drásticos. Sin embargo, el aumento del poder adquisitivo en los mercados emergentes, el endurecimiento de las normas sobre emisiones y los avances en electrónica están impulsando una transformación importante en la forma de propulsar, construir y conducir los vehículos.
Nada sustituirá al motor de combustión interna, pero los vehículos se parecerán cada vez más a ordenadores integrados con las aplicaciones del hogar, la infraestructura que los rodea y entre sí. La línea divisoria entre fabricante de automóviles y empresa tecnológica se difuminará cada vez más. Para 2020, el aspecto de un coche dependerá en gran medida de dónde viva.
Mercados emergentes y nuevas marcas
Sin embargo, la principal historia de los próximos cinco años no es una cuestión tecnológica, sino económica: cientos de millones de personas en mercados emergentes comprarán coches, a menudo por primera vez.
En 2009, China superó a Estados Unidos como el mayor mercado automovilístico del mundo, y para 2016 India y Brasil desplazarán a Japón al cuarto y quinto puesto, respectivamente. Esto representa una enorme oportunidad para que los fabricantes de los mercados emergentes alcancen economías de escala y se proyecten en la escena mundial.
Es probable que en unos pocos años veamos estas nuevas marcas expandirse a economías desarrolladas. Ya hay indicios. Empresas como el fabricante indio Tata, que compró Jaguar-Land Rover, o la china Geely, que ahora es propietaria de Volvo, están bien posicionadas para aprovechar estas marcas de alto prestigio y sus redes de concesionarios y entrar en mercados maduros.
Esto no significará simplemente distintas marcas en los mismos coches de siempre. Los fabricantes de automóviles de los mercados emergentes deben hacer frente a consumidores sensibles al precio que compran un coche por primera vez, la congestión urbana, la mala calidad del aire y (en algunos casos) la preocupación por los costes del combustible. Esto crea un terreno fértil para innovar en vehículos más pequeños, ámbito en el que China ya domina, y en combustibles alternativos, donde las economías emergentes pueden obtener una ventaja tecnológica. Los recientes lanzamientos de modelos como el Denza eléctrico de bajo coste y gran autonomía en China y el e2o de precio muy reducido en India ponen de relieve esta tendencia.
Ante todo, aligerar
El hecho de que la contaminación del aire afecte a todas las naciones, ricas o pobres, significa que existe un verdadero impulso a favor de las normas sobre emisiones de carbono. Sin embargo, pese a todo el entusiasmo por las pilas de combustible y los coches eléctricos, la primera prioridad de los fabricantes no será apostar por algo radicalmente nuevo, sino sacar el máximo partido de lo que ya tienen. En la práctica, eso significa reducir el tamaño del motor, disminuir la resistencia aerodinámica y a la rodadura y, sobre todo, aligerarlo todo.
El BMW i3, presentado recientemente, demuestra la seriedad con la que se aborda esta cuestión. El uso de materiales de fibra de carbono propios de los coches deportivos en un vehículo destinado (nominalmente) al mercado masivo reduce el peso lo suficiente para permitir instalar una batería de gran tamaño. Aunque se prevé que las ventas del i3 sean modestas, muchos lo consideran el disparo de salida para que proveedores y capitalistas de riesgo inviertan en estos materiales más sofisticados.
Los materiales más ligeros y de menor coste son fundamentales tanto para prolongar la vida útil de los grandes vehículos convencionales como para liberar el potencial de la propulsión eléctrica por batería.
¿La era eléctrica?
Los vehículos híbridos enchufables y los totalmente eléctricos han demostrado ser más populares en entornos suburbanos acomodados, como California o los Países Bajos, donde la gente puede cargar el coche durante la noche en la entrada de su casa. También influye la relación entre el coste de la electricidad y el del combustible: en Noruega, la electricidad barata y las estrictas políticas de «quien contamina paga» han disparado la adopción de vehículos eléctricos, mientras que las ventas decepcionan en Alemania, donde el suministro eléctrico es más caro.
Hacia el final de la década alcanzaremos un punto de inflexión. Se prevé que el coste de las baterías se reduzca a la mitad y que la densidad energética casi se duplique, lo que disminuirá los costes y mejorará la autonomía hasta el punto de convertir los vehículos eléctricos en una opción mucho más asequible.
En el otro extremo, el gas natural comprimido es una opción para los viajes de larga distancia. Utilizado desde hace mucho tiempo en Asia y Sudamérica, el GNC emite menos CO2 que los motores de gasolina y menos contaminantes nocivos que el diésel; además, puede repostarse de forma rápida o lenta, según el propósito de la estación de servicio.
Las pilas de combustible de hidrógeno representan quizá la mayor esperanza (y apuesta arriesgada) para la industria. Al igual que los motores de gasolina, permiten repostar rápidamente y almacenar mucha energía por volumen, lo que las hace adecuadas para conducir largas distancias; todo ello con emisiones únicamente de vapor de agua.
Sin embargo, pese a la drástica caída de los costes, los vehículos con pila de combustible son actualmente los más caros del mercado y establecer la infraestructura de repostaje resulta costoso. Hyundai y Toyota han lanzado modelos dirigidos a los mercados de Japón y California, y otros fabricantes los observan con gran interés. Si estos coches alcanzan siquiera ventas modestas, otras marcas seguramente invertirán mucho en esta tecnología (si no lo están haciendo ya).
¿Fabricantes de automóviles o proveedores de movilidad?
El lanzamiento del programa de coches compartidos de BMW, DriveNow en Londres pone de relieve otra tendencia: el crecimiento del coche conectado y de los servicios de «movilidad pura» como alternativa a la propiedad de un automóvil.
En los centros urbanos densamente poblados, los teléfonos inteligentes han permitido a los operadores de flotas idear servicios cada vez más sofisticados. Los servicios de taxi de Uber o los programas de coches compartidos como Car2Go, de Daimler, o Autolib’ en París ofrecen una alternativa a la costosa propiedad de un coche y a las limitadas plazas de aparcamiento en la calle.
Por ahora, esto se limita en gran medida a grandes ciudades ricas y, en comparación con el transporte público, su impacto es mínimo. Sin embargo, la continua expansión de los teléfonos inteligentes debería llevar también a adoptar estos modelos en los mercados emergentes, especialmente en Rusia. Para 2020 podríamos ver cómo este proceso cobra impulso, mientras Nissan y Google compiten por ser los primeros en comercializar vehículos autónomos. Aunque probablemente se desplazarían a una velocidad relativamente baja y seguirían limitados a las grandes ciudades, los vehículos autónomos revolucionarían la eficiencia, la seguridad y el atractivo de los coches compartidos.
¿Listo para su próxima actualización?
La creciente informatización de los vehículos también apunta a una tendencia quizá más significativa, aunque invisible, en su desarrollo. Hoy, los cambios en el conjunto de vehículos en circulación tardan una década o más, condicionados por los ciclos de desarrollo y producción de los fabricantes y la renovación de la flota acumulada. Sin embargo, la integración con servicios basados en la nube significa que los coches ya no son sistemas cerrados, sino que pueden supervisarse y actualizarse a distancia. Tesla ha convertido en una ventaja la posibilidad de ofrecer actualizaciones de vehículos en tiempo real para mejorar su rendimiento, e India’s Mahindra & Mahindra ha adoptado el lema «solucionamos su problema antes de que usted lo note».
A medida que los fabricantes de automóviles convergen con la electrónica de consumo y los servicios basados en la nube, los ciclos de desarrollo se acortan; BMW habla de cuatro meses desde la idea hasta la producción para nuevas aplicaciones.
Esto también plantea la cuestión de si los fabricantes de automóviles seguirán siendo los principales actores de la movilidad automovilística. ¿Podríamos preferir en el futuro comprar nuestros servicios de transporte a Google? Las bases se están sentando ahora y para 2020 quizá empecemos a ver una respuesta.
Este artículo se publica en colaboración con The Conversation. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Richard Brooks es investigador de Empresa, Medio Ambiente y Sociedad en la Universidad de Coventry
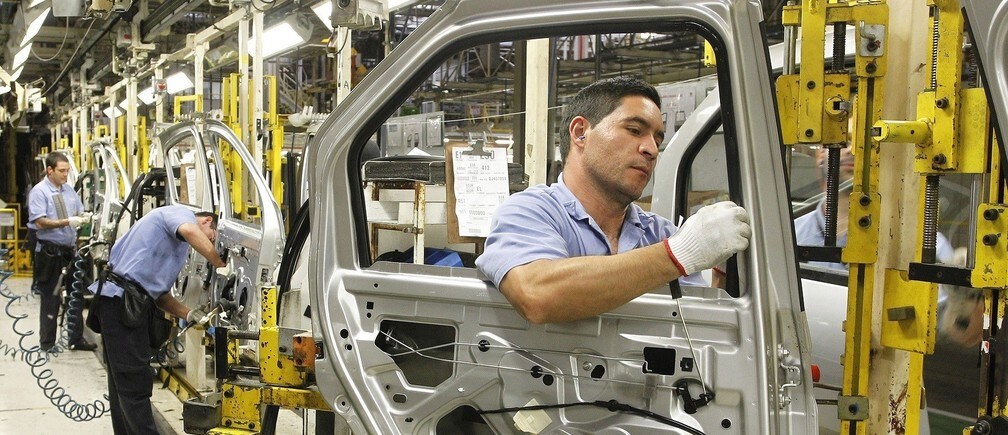
Imagen: Empleados trabajan en la línea de montaje de la planta de Renault en Sao Jose dos Pinhais, el 2 de agosto de 2012. REUTERS/Rodolfo Buhrer.