Los centros de datos dependen de una columna vertebral de minerales y metales, y la rápida expansión de las tecnologías de IA está aumentando su intensidad material.
A medida que la próxima Reunión Anual del Foro Económico Mundial en Davos se centra en ampliar la innovación de forma responsable, este artículo destaca las crecientes presiones sobre las cadenas de suministro de minerales y metales, así como la limitada visibilidad que muchas industrias aún tienen de sus riesgos materiales.
Desarrollar resiliencia requiere una acción coordinada a lo largo de las cadenas de valor, con mayor transparencia, estándares armonizados y planificación.
Descubra más en el nuevo informe De los minerales a los megavatios: desarrollar resiliencia para los vehículos eléctricos, los centros de datos y las redes eléctricas.
La demanda mundial de centros de datos se acelera. Para 2030, la capacidad podría superar los 100 GW, casi el doble de la capacidad instalada actual, con un marcado giro hacia instalaciones optimizadas para la IA que requieren más energía, refrigeración y equipos especializados. Cada megavatio añadido incorpora decenas de toneladas de metales y minerales, vinculando la expansión digital a un complejo sistema mundial de suministro.
Comprender esta columna vertebral de materiales —y las implicaciones de sus riesgos— es ahora esencial.
La base de cada centro de datos
Cada megavatio (MW) incorpora alrededor de 60-75 toneladas de minerales, principalmente en los sistemas eléctricos y de refrigeración, más que en los servidores.
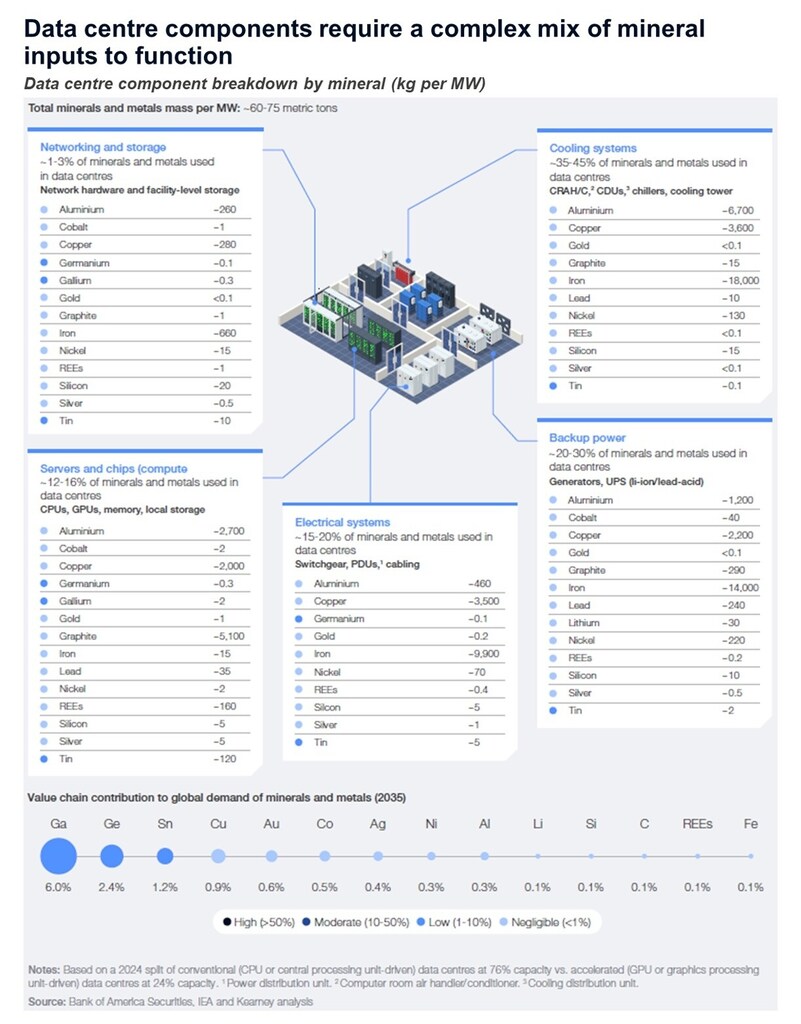
Algunos ejemplos ilustran la escala:
La instalación de Microsoft de 80 MW en Chicago utilizó unas 2.100 toneladas de cobre: 26 toneladas/MW, incluidas las conexiones eléctricas dentro de la instalación y en sus proximidades; solo la instalación representa aproximadamente 12 toneladas/MW.
Los grandes campus hiperescalables requieren 10.000 toneladas de acero para instalaciones de ~75.000 m2, y más de 200.000 toneladas para emplazamientos con varios edificios que se acercan a ~1,7 millones de m2, según la arquitectura y la redundancia.
A medida que aumentan las instalaciones dedicadas a la IA —de ~25% en la actualidad a más del 60% para 2035—, aumenta la intensidad material, con mayor densidad de racks, infraestructuras eléctricas más robustas y sistemas de refrigeración más potentes.
Esta huella creciente vincula cada instalación con toda la cadena de minerales, desde la minería hasta el procesamiento y la fabricación, pasando por el producto final y los sistemas eléctricos que lo sustentan. La dependencia de los materiales se convierte en una exposición estructural.
Cuando la dependencia de los minerales se convierte en riesgo
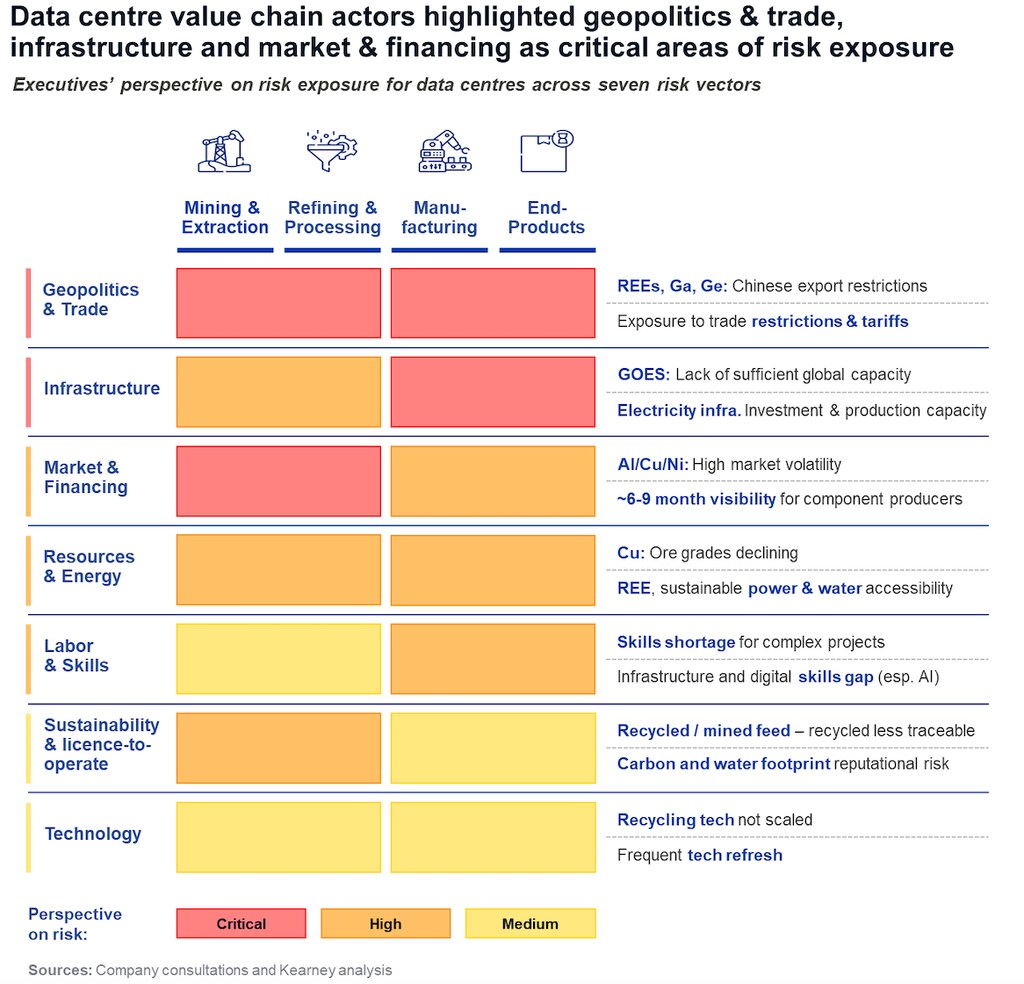
La dependencia de los minerales se manifiesta en tres canales de exposición: presiones de acceso, retrasos en equipos con plazos de entrega largos y riesgos de concentración en todo el sistema.
A partir de consultas con directivos de la cadena de valor de los centros de datos, estos surgieron como los riesgos más destacados porque atraviesan ámbitos como la geopolítica y el comercio, las infraestructuras, los mercados, la energía, las competencias, la sostenibilidad y la tecnología.
Presiones sobre el acceso a los materiales y sus precios
El acceso a minerales críticos para servidores, redes, refrigeración y sistemas eléctricos es cada vez más impredecible.
El galio y el germanio —esenciales para los semiconductores y los transceptores ópticos— experimentaron alzas de precios del 25-30% tras las restricciones a la exportación de 2023-2024, lo que ilustra cómo las decisiones geopolíticas se propagan por el suministro de componentes. El cobre y el aluminio siguen experimentando fuertes fluctuaciones debido a la volatilidad del mercado, los aranceles y la disminución de las leyes del mineral, lo que influye en los precios de los equipos y la capacidad de los proveedores.
Aunque no representan la mayor parte del gasto total, estas fluctuaciones condicionan la disponibilidad, los plazos y las decisiones de diseño.
Retrasos en equipos con plazos de entrega largos
Varios componentes esenciales dependen de minerales cuyas cadenas de suministro afrontan cuellos de botella. La producción limitada de acero eléctrico de grano orientado (GOES) restringe la fabricación de transformadores; otros cuellos de botella similares afectan a los generadores y los equipos de maniobra.
Los grandes transformadores de potencia —fundamentales para poner en servicio nuevas instalaciones— ahora tardan entre dos y tres años en adquirirse, frente a unas semanas antes de 2020; los generadores de respaldo suelen tardar entre uno y dos años. La escasez de mano de obra y los largos procesos de autorización agravan los retrasos.
Las salas de datos pueden estar completamente construidas y, aun así, permanecer inactivas durante meses mientras esperan equipos de conexión a la red retrasados, lo que subraya cómo los cuellos de botella en etapas anteriores paralizan la puesta a punto.
Según testimonios, los fabricantes de componentes para centros de datos señalan que probar los equipos antes de enviarlos también requiere un consumo considerable de electricidad.
Presión integrada a lo largo de la cadena de valor
A medida que se expanden la construcción de centros de datos y las necesidades de conexión a la red, la demanda se concentra en un conjunto reducido de metales.
Las estimaciones indican que más de 4,3 millones de toneladas de cobre podrían estar asociadas a los centros de datos y a las infraestructuras eléctricas adyacentes para 2035. Las perspectivas del sector advierten de un déficit de cobre del 25-30% para 2035, lo que subraya la exposición a largo plazo a medida que crecen a la vez la demanda de las instalaciones y de la red, así como la influencia de los recursos y la energía, la sostenibilidad, la licencia para operar y el reciclaje en la disponibilidad futura.
La dependencia de los materiales se ha convertido en un factor estructural que determina los plazos de entrega, la disponibilidad de equipos y la resiliencia a largo plazo.

Fortalecer la resiliencia mediante una acción coordinada
Dado que los centros de datos representan una pequeña parte del consumo mundial de metales, sus operadores no pueden determinar los resultados por sí solos; deben contribuir a esfuerzos más amplios que involucren a empresas mineras, refinerías, fabricantes, compañías de servicios públicos, entidades financieras y responsables de políticas públicas. La resiliencia depende de una mejor coordinación, planificación y flexibilidad en todo el ecosistema.
Una respuesta coherente se apoya en cinco capacidades que se refuerzan mutuamente y a las que pueden contribuir distintos actores de la cadena de valor:
1. Visibilidad
La visibilidad consiste en construir una comprensión compartida de la ubicación de los minerales en los distintos subsistemas de los centros de datos y de la evolución de la dinámica del suministro.
Algunos ejemplos son: cartografiar tempranamente las necesidades de materiales en los sistemas eléctricos y de refrigeración, el hardware informático y los equipos de conexión a la red, así como reforzar el seguimiento de la minería y el refinado en etapas anteriores de la cadena.
2. Legitimidad y confianza
La legitimidad y la confianza se refieren a la capacidad de plataformas neutrales para reunir a operadores, fabricantes, compañías de servicios públicos y responsables de políticas públicas, y crear una conciencia compartida de la situación.
Por ejemplo, los foros del sector o los diálogos público-privados pueden ayudar a armonizar las expectativas sobre componentes con plazos de entrega largos o cuellos de botella emergentes.
3. Influencia
La influencia consiste en definir estándares o marcos interoperables que reduzcan los retrasos en la homologación y amplíen las opciones de abastecimiento.
Algunos ejemplos son: iniciativas regionales para armonizar los requisitos de ensayo, estandarizar las especificaciones o definir umbrales de contenido reciclado que agilicen las adquisiciones y aumenten la flexibilidad.
4. Capacidad de ejecución
La capacidad de ejecución refleja la habilidad para convertir los conocimientos en resultados ampliando las opciones y reforzando la preparación.
Entre las prácticas ilustrativas figuran la adquisición anticipada de equipos con plazos de entrega largos, la homologación de dos proveedores y las decisiones de diseño que permiten sustituir el cobre por el aluminio. La circularidad también refuerza la capacidad. El proyecto piloto de Microsoft y Western Digital, por ejemplo, muestra cómo la recuperación selectiva de componentes de alto valor (incluidos imanes de tierras raras) puede diversificar los insumos y reducir la exposición.
5. Habilitación tecnológica
La habilitación tecnológica proporciona herramientas para anticipar cuellos de botella y probar escenarios antes de que se produzcan interrupciones.
Se están probando en varios sectores iniciativas piloto de trazabilidad, análisis predictivo y herramientas de modelización de todo el sistema para mejorar la visibilidad y la planificación anticipada.
En conjunto, estas capacidades sustentan una base de infraestructuras digitales más resiliente, capaz de crecer al ritmo de la demanda a largo plazo y resistir la volatilidad del sistema de minerales.
A medida que se expande la economía digital, sus fundamentos materiales importan más que nunca. La fiabilidad de los centros de datos depende cada vez más de un sistema de minerales caracterizado por un suministro concentrado, una demanda creciente y ciclos con largos plazos de entrega. Fortalecer la resiliencia mediante la visibilidad, la flexibilidad y la acción coordinada será esencial para que las infraestructuras digitales crezcan al ritmo que exige el siglo XXI.
Lea el informe De los minerales a los megavatios: desarrollar resiliencia para los vehículos eléctricos, los centros de datos y las redes eléctricas para profundizar en el tema.




