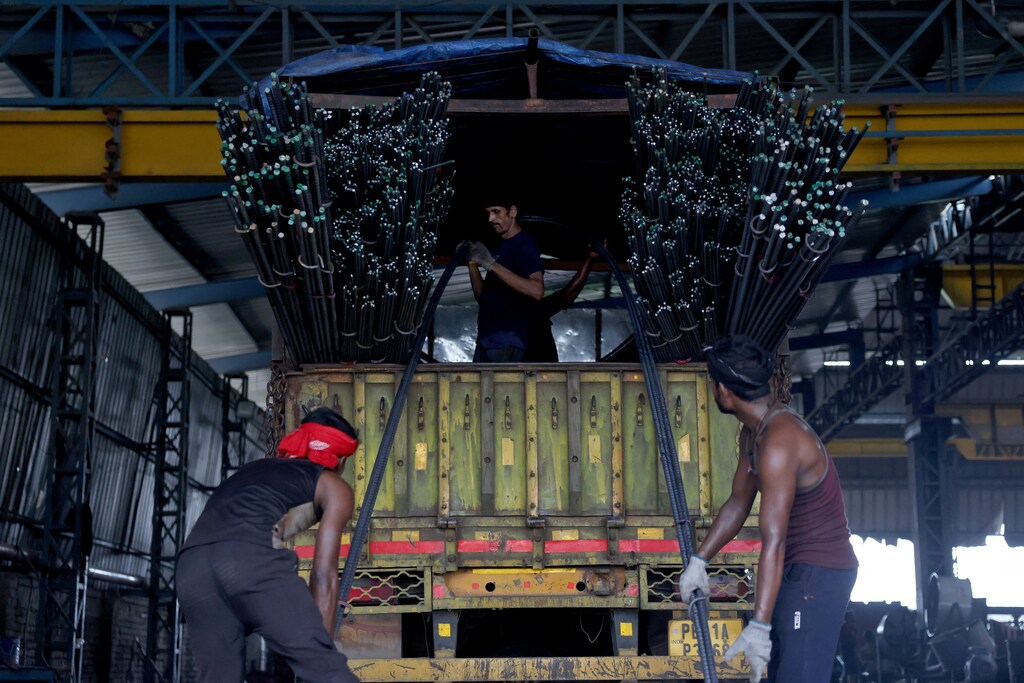
El suministro de petróleo crudo, gas natural licuado y gas licuado de petróleo de la India es vulnerable a perturbaciones geopolíticas como la guerra de Irán.
Las empresas siderúrgicas ya empiezan a ver cómo la escasez de combustible, las perturbaciones en el transporte marítimo y el aumento de los costes de los insumos afectan a sus operaciones.
El sector del acero de la India debe reforzar la seguridad nacional en energía, chatarra y mineral de hierro, al tiempo que reduce su exposición a rutas comerciales frágiles.
La India importa una gran parte de su petróleo crudo, gas natural licuado (GNL) y gas licuado de petróleo (GLP) a través de una región que sigue siendo vulnerable a perturbaciones geopolíticas, con su seguridad energética muy expuesta a la inestabilidad en Oriente Medio y a rutas marítimas críticas, como el estrecho de Ormuz.
Ese riesgo se está trasladando ahora también al sector del acero, donde la escasez de combustible, las perturbaciones en el transporte marítimo y el aumento de los costes de los insumos han empezado a afectar a las operaciones.
Los productores indios de acero ya sienten la presión a medida que temen que se estrechen los suministros de gas y el impacto más amplio del conflicto en su base de costes.
Impacto de la guerra de Irán en el sector siderúrgico de la India
La perturbación del combustible no se limita a una sola parte de la siderurgia. La escasez de GNL está afectando a las operaciones de producción de hierro basadas en gas, mientras que la escasez de GLP está perturbando los procesos del acero inoxidable.
Los pequeños fabricantes de acero de la India, que dependen del GNL, han estado enfrentando recortes de producción a medida que se reducen los suministros debido al conflicto. Algunos productores advirtieron de que la producción podría reducirse drásticamente si el suministro de combustible no se normaliza.
La perturbación no se limita a las empresas más pequeñas. La escasez de gas ha afectado a algunas unidades de JSW Steel, y una de ellas corre el riesgo de paralizarse por restricciones en el suministro. Dadas las circunstancias, el conglomerado siderúrgico ha pedido al Gobierno indio que intervenga para resolver la escasez de gas que afecta a las operaciones siderúrgicas.

ArcelorMittal Nippon Steel (AMNS) India también está expuesta por su importante uso de hierro de reducción directa (DRI) basado en gas. Alrededor del 65 % de la capacidad de producción de acero de 9Mtpa de la empresa está vinculada al DRI basado en gas y a las operaciones de horno de arco eléctrico. Mientras tanto, Jindal Steel ha empezado a utilizar gas de síntesis (un gas artificial también conocido como syngas) en algunos hornos para gestionar la escasez de gas natural y GLP, lo que pone de relieve la creciente importancia de la flexibilidad en el uso de combustibles.
Además, el aumento de los precios del petróleo está elevando los costes de los insumos. Expertos del sector sugieren que esta crisis podría intensificar la inflación de los costes de los insumos para las siderúrgicas, ya que los precios más altos del crudo están encareciendo el combustible y las tarifas de flete. La perturbación también ha afectado al tránsito de mercancías por el estrecho de Ormuz, lo que reduce el suministro de combustibles industriales y de otros insumos para la producción de acero.
En respuesta, el Gobierno indio ha aumentado la asignación comercial de GLP y ha ampliado las medidas de alivio a determinadas industrias prioritarias, incluida la siderurgia, donde la sustitución de combustibles es limitada. Sin embargo, todavía no se ha aprobado ninguna medida de alivio específica para el acero en las operaciones vinculadas al GNL.
Riesgo para la seguridad energética del carbón metalúrgico a medida que aumentan los costes de flete
El conflicto en curso ha puesto una vez más de relieve un importante riesgo de seguridad energética para el sector del acero de la India: su elevada dependencia del carbón metalúrgico (met) importado, también conocido como carbón de coque. La India importa alrededor del 90 % de sus necesidades de carbón metalúrgico, principalmente de Australia, lo que expone a las siderúrgicas a la volatilidad global de la oferta y de los precios. El mercado ya era volátil, y el conflicto actual está haciendo que esa dependencia sea aún más arriesgada.
Los precios del carbón de coque duro premium australiano en enero de 2026 alcanzaron un máximo de 17 meses, debido a las fuertes lluvias e inundaciones en Queensland que perturbaron las operaciones mineras. Dado que Australia domina el suministro mundial de carbón metalúrgico, este hecho reflejó una perturbación de la oferta y una mayor presión sobre los precios en todo el mundo. Además, a medida que la guerra de Irán empezaba a agravarse, los precios mundiales del carbón de coque volvieron a subir en la segunda quincena de marzo, lo que aumentó la presión sobre los costes de las siderúrgicas.
Esto es importante porque la producción de acero de la India, así como la cartera de nuevos proyectos de capacidad, sigue dominada por rutas de alto horno basadas en carbón y, en algunos casos, por DRI basado en carbón. Lo que significa que, a medida que la India aspira a elevar su capacidad siderúrgica a 300Mtpa para 2030, la dependencia del carbón metalúrgico importado y los riesgos que conlleva también se espera que aumenten.
El conflicto está encareciendo esta dependencia, ya que el coste de transportar el carbón metalúrgico a la India ha aumentado considerablemente. Aunque la guerra de Irán no afecta directamente a la producción de carbón, sí amplifica los riesgos que lo rodean, pues el aumento de los precios del petróleo incrementa los costes de flete, hace que las rutas marítimas sean menos predecibles y eleva las primas de seguro.
Cabe señalar que es la segunda vez en cuatro años que un conflicto militar provoca una crisis de combustibles fósiles. La invasión rusa de Ucrania hizo que los precios del carbón se dispararan, reduciendo los márgenes operativos de los productores indios de acero en unos cinco puntos porcentuales. Esto demuestra que, al igual que el gas natural, los precios del carbón metalúrgico también pueden ser muy volátiles y, con frecuencia, comprimir los márgenes.
Para las siderúrgicas, lo que importa es el coste entregado, no solo el precio en la mina. S&P Global ha informado de que el conflicto ha incrementado notablemente los costes de flete, con tarifas de flete de capesize que han subido de 9,80 a 12,20 dólares por tonelada en las primeras semanas de marzo de 2026, impulsadas por el aumento de los precios del combustible de abastecimiento marítimo y por las perturbaciones en torno al estrecho de Ormuz. Esto incrementó directamente el coste en destino del carbón metalúrgico y del mineral de hierro para las acerías indias, lo que las llevó a subir los precios del acero nacional para proteger sus márgenes.
Las importaciones de chatarra y de mineral de hierro de alta calidad se enfrentan a perturbaciones
La guerra de Irán también está afectando a algunos de los insumos clave que la India necesitará para un futuro siderúrgico con menores emisiones.
A medida que la India aspira a avanzar hacia vías de menor carbono, como la producción de acero a partir de chatarra y la producción de hierro con hidrógeno, el acceso a chatarra de buena calidad, mineral de hierro de mayor ley y pellets de grado para reducción directa (DR) será fundamental. El conflicto actual también está poniendo de manifiesto las vulnerabilidades de estas cadenas de suministro.

Estas presiones son visibles en el mercado indio de chatarra, donde las importaciones se han ralentizado debido a que las perturbaciones relacionadas con el conflicto han encarecido las entregas. La Asociación India de Reciclaje de Materiales (MRAI) destacó que alrededor del 20-22 % (0,5 Mt) de las importaciones indias de chatarra metálica procedentes de la región de Asia Occidental afectada por el conflicto se ha visto perturbado.
Al mismo tiempo, se prevé que las importaciones indias de mineral de hierro alcancen un máximo de siete años en el ejercicio fiscal 2025-26, principalmente porque las siderúrgicas nacionales necesitan mineral de hierro de mayor calidad que no siempre está disponible en el país. Una parte importante de estas importaciones, alrededor del 70 %, procede de Brasil y Omán. Por otra parte, las importaciones de pellets de mineral de hierro han aumentado hasta unos 1.88Mt (abril de 2025–febrero de 2026), y la India también se abastece de pellets más baratos procedentes de Irán, que ahora corren riesgo debido al conflicto.
S&P Global señala que los países de Oriente Medio representan más del 38 % de la producción mundial de DRI y que el conflicto en curso podría alterar los flujos de pellets de grado DR y la inversión en producción de hierro con bajas emisiones de carbono. Además, el conflicto podría elevar las tarifas de flete del mineral de hierro hacia Asia, lo que incrementaría el coste en destino del mineral y de los insumos relacionados.
La India debe priorizar su estrategia de seguridad energética para el sector del acero
La verdadera lección de esta crisis es que el sector del acero de la India sigue siendo vulnerable, ya que su crecimiento sigue ligado a insumos importados y expuestos a los mercados globales. Por ello, la India necesita una estrategia de seguridad energética para el acero, y no solo una estrategia de crecimiento del sector.
A corto plazo, esto significa reforzar la seguridad nacional en energía, chatarra y mineral de hierro, al tiempo que se reduce la exposición a rutas comerciales frágiles y a sistemas de combustible.
Un resultado probable del conflicto regional es que se reevaluará el valor de la seguridad energética del hidrógeno verde producido localmente. China está ya indicando claramente que considera el hidrógeno verde un pilar de sus esfuerzos en materia de seguridad energética en el futuro.
Cómo el Foro ayuda a los líderes a reforzar la resiliencia de la manufactura y de las cadenas de suministro
El Centro para la Manufactura Avanzada y las Cadenas de Suministro reúne a líderes del sector empresarial, gubernamental y de la sociedad civil para comprender los cambios que transforman la manufactura y las cadenas de valor globales. Ofrece un espacio de confianza para explorar la resiliencia, la sostenibilidad y la competitividad en una economía mundial cada vez más compleja.
Al facilitar la colaboración y la comprensión compartida entre sectores y regiones, el Centro ayuda a los socios a identificar vías prácticas para adaptarse, innovar y fortalecer juntos las cadenas de suministro.
Junto con China, la India también está bien posicionada, con energía renovable de bajo coste, una demanda interna en crecimiento y respaldo político en el marco de la Misión Nacional de Hidrógeno Verde, que tiene como objetivo una producción anual de 5Mt para 2030.
A largo plazo, la India debe reducir por completo su dependencia de insumos siderúrgicos importados vinculados a los combustibles fósiles. Esto implica:
Construir una cadena de valor de chatarra nacional más sólida
Mejorar la concentración y la peletización del mineral
Utilizar hidrógeno verde de forma estratégica en la producción nacional de acero
El futuro del acero de la India dependerá no solo de cuánto produzca, sino de cómo pueda producir sin el riesgo para la seguridad energética.




