Anunciado por primera vez en 2015, Made in China 2025 (MIC2025) marcó el tono y el ritmo de las ambiciones industriales de China.
Hoy, esta estrategia entra en una nueva fase: una transformación potenciada por la IA, impulsada por energía verde y orientada a la autosuficiencia de la base industrial más formidable del mundo.
La cuestión ya no es si China puede innovar, sino qué tipo de ecosistema de innovación está construyendo y cómo puede redefinir la manufactura en todo el mundo.
Lanzado hace una década, “Made in China 2025” fue visto por muchos como el emblema de las ambiciones industriales desmedidas de China: una hoja de ruta impulsada por el Estado para catapultar a la nación desde la fábrica del mundo hasta la cima de la manufactura avanzada.
Aunque el propio lema desapareció discretamente del discurso oficial chino bajo el escrutinio internacional, la agenda subyacente nunca lo hizo. En cambio, sus objetivos evolucionaron y se reformularon bajo lemas como “circulación dual” y “desarrollo de alta calidad,” y finalmente penetraron en la médula de la estrategia industrial de China.
Hoy, esa estrategia parece entrar en una nueva fase, a la que podríamos llamar “Made in China 2.0”. Aunque carece de una etiqueta formal, sus contornos son cada vez más claros: una transformación potenciada por la IA, impulsada por energía verde y orientada a la autosuficiencia de la base industrial más formidable del mundo. Desde los vehículos eléctricos y los paneles solares hasta los robots humanoides y los sistemas de IA de nivel empresarial, China está definiendo las reglas de la competencia.
Esta transformación se produce en medio de profundos cambios globales. La fragmentación de las cadenas de suministro, el auge del tecnonacionalismo y la preocupación por la sobrecapacidad han creado un panorama disputado para la manufactura mundial. Sin embargo, en ese contexto turbulento, China ha seguido ampliando su huella industrial y tecnológica. La cuestión ya no es si China puede innovar, sino qué tipo de ecosistema de innovación está construyendo y si podría constituir un paradigma alternativo al modelo de mercado liberal.
Made in China 2025: avances y escollos
Cuando se anunció por primera vez en 2015, Made in China 2025 (MIC2025) pretendía ser un plan para la transformación industrial. Su objetivo era ambicioso: reducir la dependencia de la tecnología extranjera y hacer que China ascendiera en la cadena de valor global en diez sectores estratégicos, entre ellos los semiconductores, la robótica avanzada, la aeronáutica y la biomedicina. Muy inspirado en la Industria 4.0 alemana, MIC2025 prometió convertir a China en líder mundial de la manufactura de alta gama para el centenario de la República Popular en 2049.
Pese a su reputación de plan maestro industrial detallado, MIC2025 nunca fue un plan de políticas granular. Carecía de la especificidad de, por ejemplo, las políticas industriales guiadas por el MITI de Japón en el siglo XX. En cambio, funcionó más como una hoja de ruta direccional, que articulaba objetivos estratégicos amplios y sectores prioritarios, al tiempo que fijaba indicadores clave de desempeño (KPI) para los gobiernos locales, los funcionarios del Partido y las empresas vinculadas al Estado.
Estos KPI —como alcanzar determinados niveles de cuota de mercado interno en tecnologías estratégicas— se convirtieron en objetivos para la movilización burocrática. Pero el plan ofrecía una orientación limitada sobre la ejecución, lo que dejaba amplio margen para la interpretación, la duplicación y la falta de coordinación a nivel provincial y municipal. En este sentido, MIC2025 fue menos una ejecución de políticas coordinada que un mecanismo de señalización: anunció las ambiciones industriales de China y marcó el ritmo de la asignación de recursos, la atención política y la experimentación institucional.
Según algunas medidas, MIC2025 ha dado resultados. China domina ahora las tecnologías verdes clave: más del 75 % de la fabricación mundial de baterías de iones de litio, casi el 80 % de la producción de módulos solares y la mayor parte de la producción mundial de vehículos eléctricos. El tren de alta velocidad se ha convertido en un escaparate de la destreza en ingeniería. En robótica y tecnologías de sensores, el rápido progreso ha reducido la brecha con los líderes mundiales.

Pero el programa también se quedó corto en áreas críticas. A pesar de la enorme inversión, China sigue dependiendo de la tecnología extranjera para los semiconductores avanzados y los componentes críticos de alta gama. El desarrollo nacional de biofarmacéuticos y de aviones de nueva generación se ha quedado por detrás de las expectativas.
Según evaluaciones, como el reciente informe de Rhodium Group, algunas de las deficiencias de MIC2025 se debieron a fallos sistémicos de diseño: duplicación de inversiones entre regiones, incentivos locales desalineados, dependencia excesiva de las subvenciones y un énfasis excesivo en el lado productivo de la economía en detrimento de la demanda de los hogares.
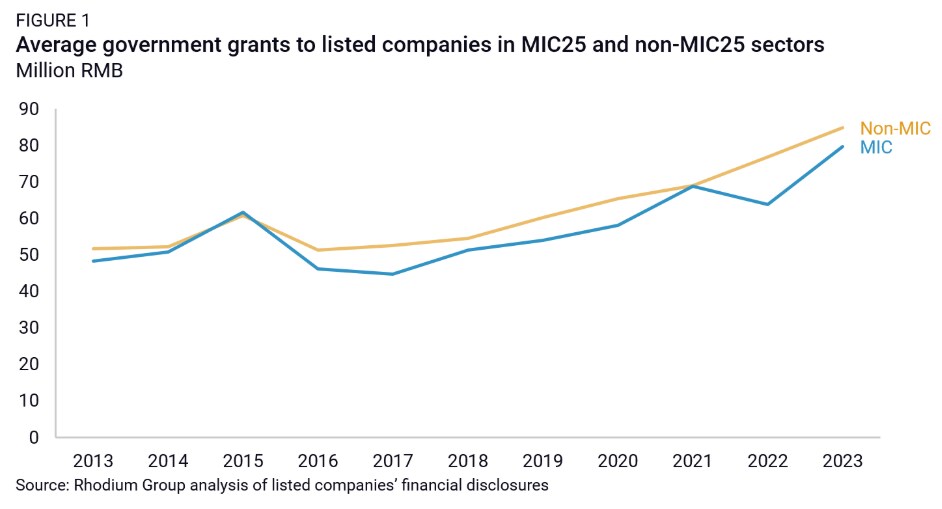
Además, el despliegue de alto perfil del programa atrajo un escrutinio geopolítico no deseado. Generó preocupación en Washington y Bruselas por el tecnomercantilismo liderado por el Estado, lo que provocó controles a la exportación y restricciones a la inversión que hoy pesan mucho sobre el acceso de China a tecnologías clave. Pese a la desaparición del lema del discurso oficial, la ambición estratégica que lo sustentaba continúa, a menudo bajo otras apariencias.
Más que una política fallida, MIC2025 puede entenderse mejor como una fase catalizadora: un marco inicial que ayudó a movilizar inversiones, impulsar la modernización industrial e inculcar una visión a largo plazo. Estableció un andamiaje industrial que China ha refinado y ampliado desde entonces, sentando las bases para una fase de desarrollo más descentralizada, interconectada y orientada por la innovación.
Motor acumulativo del impulso industrial de China
Una de las características más distintivas del ascenso industrial de China es la forma en que sus sectores clave se han vuelto mutuamente reforzantes. Como señala el investigador de Princeton Kyle Chan ha argumentado, el sistema de innovación de China no es un conjunto de verticales aislados, sino una red de ecosistemas superpuestos que se polinizan mutuamente. Los avances en un ámbito —por ejemplo, las baterías de litio— generan beneficios derivados en otros, como los vehículos eléctricos, la electrónica de consumo y los sistemas de almacenamiento de energía. A su vez, la demanda de esos sectores impulsa la escala y una mayor innovación aguas arriba.
Consideremos la cadena de suministro de los teléfonos inteligentes. Su madurez generó no solo componentes más baratos y eficientes, sino también experiencia en pantallas compactas, materiales ligeros y fabricación de precisión, todo lo cual beneficia ahora a la industria del vehículo eléctrico. De manera similar, los avances en la química de las baterías diseñadas para patinetes eléctricos o drones alimentan aplicaciones de almacenamiento a escala de red y de energía inteligente. La IA y la robótica absorben y amplifican estas sinergias, lo que permite una mayor automatización y optimización en todos los ámbitos.
Esta interdependencia sistémica se ha convertido en un motor acumulativo del impulso industrial de China. El resultado no es solo una escalada más rápida, sino también curvas de aprendizaje aceleradas, costes más bajos y una mayor capacidad para iterar. Ofrece a las empresas chinas una opcionalidad estratégica y la capacidad de cambiar de rumbo con rapidez cuando cambian las condiciones, un activo en una economía mundial fragmentada y de cambio acelerado.
«Conocimiento de procesos» y experiencia práctica
Subyacente a esta ventaja ecosistémica hay algo aún más fundamental: la retención y profundización del “conocimiento de procesos”, lo que los alemanes podrían llamar fingerspitzengefühl, o “sensibilidad de la punta de los dedos”. Mientras las economías occidentales —en particular la estadounidense— veían vaciarse su tejido manufacturero, China tomó el camino contrario. Siguió desarrollando redes de producción nacionales, ascendiendo de forma constante en la cadena de valor y arraigando el conocimiento en las rutinas, herramientas y personas que constituyen la base de la innovación en el mundo real.
El conocimiento de procesos se refiere al saber hacer tácito y empírico que se acumula en las plantas de fabricación, en la coordinación de las cadenas de suministro y en el ensayo y error de la creación de prototipos. Es notoriamente difícil de codificar. Pero resulta indispensable para traducir el diseño en producción y la invención en adopción masiva. Sin él, incluso los laboratorios más avanzados tienen dificultades para alcanzar la escala.
El analista e investigador de la Universidad de Stanford Dan Wang, en una analogía memorable durante un documental de Nova de 2023 en el que colaboré titulado Inside China’s Tech Boom, lo comparó con cocinar: se puede tener la mejor cocina, los mejores ingredientes y la mejor receta, pero si nunca se ha cocinado antes, ni siquiera los huevos revueltos salen bien. Las herramientas y los planos no bastan. Hace falta experiencia práctica.
En China, esa experiencia está muy extendida. Los ingenieros pasan con frecuencia de funciones de diseño a funciones de producción. Los proveedores y los fabricantes se ubican juntos y colaboran en tiempo real. La iteración no se mide en años, sino en semanas o incluso días. Este estrecho acoplamiento de I+D y fabricación crea un volante de inercia: la producción informa la innovación, que a su vez mejora la producción. Es un modelo que a menudo se subestima en las economías donde ambas funciones se tratan como independientes.
De cara a un posible “Made in China 2035”, esta ventaja estructural —la fusión de innovación y manufactura— podría resultar el activo más duradero de China.
La supervivencia de los aprendices más rápidos
El avance industrial de China no es únicamente producto de la planificación estatal o del desarrollo de infraestructuras. Cada vez más, lo impulsa una nueva generación de empresarios cuya mentalidad, capacidades y ambiciones están redefiniendo lo que significa ser “Made in China”. Este grupo emergente se define menos por la manufactura tradicional y más por el pensamiento sistémico integrado, la fluidez técnica y la competitividad global.
Como muestran los recientes debates de la Reunión Anual de los Nuevos Campeones, estos empresarios navegan en un entorno de alto riesgo, con una demanda mundial en declive, cadenas de suministro que se diversifican y tensiones comerciales persistentes. Sin embargo, muchos expresan una confianza creciente. Parte de ello se debe a las condiciones de presión extrema en las que surgieron: mercados nacionales altamente competitivos, implacables con la ineficiencia y en constante evolución. No se trata solo de la supervivencia del más apto, sino de la supervivencia del aprendiz más rápido.
En sectores como los vehículos eléctricos, la energía solar, la robótica y la IA, las empresas más exitosas de China suelen ser aquellas que han aprendido a prosperar con un apoyo estatal mínimo, iterando con rapidez y escalando de forma agresiva. BYD, por ejemplo, ha aprovechado su integración vertical no solo para controlar costes, sino también para acelerar los ciclos de innovación y superar a sus rivales en precio y rendimiento. Empresas de vehículos eléctricos como Xpeng y NIO están redefiniendo lo que significa la gama alta en el contexto chino, a menudo con aspiraciones globales incorporadas desde el principio.
También existe una valoración cultural renovada de los logros industriales. A medida que China pasa de las economías de plataformas y la tecnología especulativa a la innovación en la economía real, el industrial se está reconvirtiendo en una figura central del relato nacional: alguien que no solo genera riqueza, sino que también contribuye a la soberanía tecnológica y a los objetivos climáticos. La sinergia público-privada no siempre es fluida, pero cada vez se caracteriza más por fortalezas complementarias: una visión estatal a largo plazo y la agilidad emprendedora a corto plazo.
Este cambio es especialmente notable en los espacios “de frontera”, como la IA+ (descrita más adelante), la robótica y la manufactura inteligente, donde los empresarios no solo se adaptan a mercados existentes, sino que ayudan a crear otros completamente nuevos. Su confianza se basa no solo en la escala de China, sino también en su capacidad para experimentar, fracasar rápido y actuar primero.
La IA como infraestructura y la manufactura inteligente
Gran parte del debate global sobre la inteligencia artificial sigue centrado en la IA como producto orientado al consumidor: chatbots, copilotos, generadores de imágenes. Pero en China se abre paso una visión más estructural: la IA no se considera una tecnología independiente, sino infraestructura. Es la capa invisible que sustentará la siguiente fase de la transformación industrial.
Esta perspectiva se hace evidente en la forma en que la IA se integra en la base manufacturera de China. En las fábricas inteligentes, la IA optimiza el consumo de energía, predice las necesidades de mantenimiento y ajusta la producción en tiempo real. En logística, orquesta flotas y almacenes con una precisión casi sin fricciones. En sectores como los vehículos eléctricos y la robótica, la IA es menos una característica que un sistema operativo fundamental.
El término “IA+” ha entrado en el léxico oficial, subrayando la función aditiva y habilitadora de la inteligencia artificial. Como debatieron los participantes de la Reunión Anual de los Nuevos Campeones en Tianjin en una sesión titulada “El momento de la IA+,” este concepto plantea la IA como una tecnología de uso general cuyo valor radica en las industrias que potencia. No se trata de ganar una carrera armamentística de chatbots, sino de redefinir la productividad, la calidad y la personalización a escala.
Igual de significativa es la orientación de código abierto que surge en algunos sectores de la comunidad de IA de China. Modelos como DeepSeek han catalizado el entusiasmo gubernamental y la confianza del mercado no solo por su rendimiento, sino por su accesibilidad. Esta difusión de capacidades hacia ciudades de segundo y tercer nivel, pymes y fabricantes tradicionales refleja la manera en que los teléfonos inteligentes sembraron en su día un ecosistema de hardware más amplio. Democratiza la innovación de formas que las estrategias de IA centralizadas de otros países podrían tener dificultades para replicar.
Y lo que es crucial: la integración profunda de la IA en la manufactura estrecha el bucle de retroalimentación entre software y hardware, una sinergia que China está en una posición única para aprovechar. Cuando el diseño, la ingeniería y la producción se desarrollan dentro de un clúster industrial denso, las nuevas herramientas pueden probarse sobre el terreno y perfeccionarse en días en lugar de meses. Esta «innovación de ciclo corto» se está convirtiendo en una seña distintiva del enfoque de China hacia la industria inteligente.
Si China logra incorporar la IA como una especie de sistema operativo industrial, bien podría definir lo que significa la “manufactura inteligente” para el resto del mundo.
¿Made in China 2035? La brecha entre «tecnología» e «industria» se disuelve
¿Qué podría llegar a significar “Made in China 2035”? Parece claro que, si la trayectoria continúa, moderada por las lecciones de MIC2025 y acelerada por la IA, la electrificación y la autosuficiencia, el término podría referirse a marcar el ritmo y no solo a ponerse al día.
Cabe esperar una redefinición del liderazgo industrial, menos dependiente de la escala por sí sola y más de la velocidad, la sostenibilidad y la integración sistémica. Es probable que la manufactura china se integre aún más verticalmente, pero también que sea más modular, interoperable y coordinada digitalmente. Los clústeres industriales, ya densos y sinérgicos, podrían evolucionar hacia “zonas computacionales”, donde la producción física y la coordinación digital son inseparables.
Las cadenas de suministro, aunque reducidas en riesgo y diversificadas por razones geopolíticas, seguirán dependiendo de las ventajas únicas de los núcleos manufactureros de China. Estas regiones, en particular el delta del Yangtsé y el Área de la Gran Bahía del delta del río Perla, funcionarán como centros de innovación, donde los nuevos materiales, los nuevos sistemas energéticos y las nuevas interfaces hombre-máquina se codesarrollarán in situ.
En ese futuro, la brecha entre “tecnología” e “industria” desaparece por completo. La IA no solo asiste a la manufactura: se convierte en parte de su ADN. La robótica no solo automatiza tareas, sino que también da forma a cómo se conciben, iteran y entregan los productos. La ciencia de materiales converge con la biotecnología y la ingeniería ambiental para crear compuestos autorreparables, tejidos que generan energía o circuitos de producción de residuo cero.
Igual de significativa será la exportación de estándares y modelos. Al igual que ocurre con el tren de alta velocidad y las tecnologías de energía verde, el manual de la manufactura china —eficiente, de rápida ejecución e integrado con la IA— podría convertirse en un referente de imitación para el Sur Global e incluso para partes del mundo desarrollado. “Made in China” ya no señalaría solo la eficiencia en costes, sino también la excelencia en el diseño, la minimización de carbono y la manufactura definida por software.
Por supuesto, nada de esto está garantizado. Los errores de política, las sacudidas de desacoplamiento o el lastre demográfico podrían alterar todavía la trayectoria. Pero el andamiaje ya es visible y el impulso, considerable. Si MIC2025 fue una apuesta por la capacidad, MIC2035 será una apuesta por la coherencia: un sistema de sistemas que aprende, se adapta y se perfecciona por sí mismo.
En esa visión, la manufactura ya no es el destino final. Es el motor.