Cada vez parece más probable que las economías en desarrollo sigan un modelo de crecimiento impulsado por los servicios, aunque sus beneficios quizá no se distribuyan por igual entre todos los países y las personas, afirman tres expertos.
Nuevos datos indican que el crecimiento de la productividad ha sustentado la expansión del sector servicios en economías en desarrollo como la India.
Además, es probable que los futuros beneficios del comercio internacional para las economías en desarrollo provengan del comercio de servicios —en particular, de los servicios intermedios— y no del comercio de bienes.
Una mayor disponibilidad de datos podría ayudar a los países a formular políticas que aprovechen mejor el sector servicios para impulsar el crecimiento económico.
La transformación estructural de las últimas tres décadas ha estado impulsada por un sector servicios en rápido crecimiento, que ha superado al sector manufacturero en muchas economías en desarrollo. Cada vez parece más probable que las economías en desarrollo sigan un modelo de crecimiento impulsado por los servicios, aunque sus beneficios quizá no se distribuyan por igual entre todos los países y las personas. El Taller sobre servicios y transformación estructural, organizado por el Banco Mundial, reunió a destacados expertos para debatir las implicaciones del crecimiento impulsado por los servicios en la productividad laboral, la desindustrialización, la polarización industrial, las dinámicas de crecimiento y la creación de empleo.
El sector servicios es un motor de crecimiento cada vez más importante para los países en desarrollo
La proporción de la manufactura en el valor añadido y el empleo de las economías en desarrollo se ha estancado o ha disminuido en niveles de ingresos más bajos que los registrados por las economías desarrolladas décadas atrás (Rodrik 2016). Esta «desindustrialización» ha ido acompañada de una creciente dispersión entre países de la proporción del sector manufacturero en el valor añadido total («polarización industrial»), lo que apunta a oportunidades más limitadas para que las economías en desarrollo se industrialicen (Figura 1).
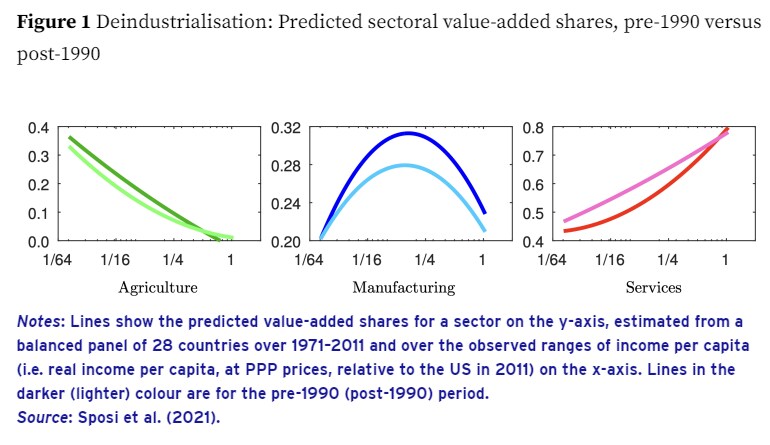
Kei-Mu Yi presentó pruebas de que los países que comenzaron a industrializarse temprano —y se enfrentaban a precios elevados de los productos manufacturados— redistribuyeron recursos de la agricultura a la manufactura. En cambio, los países que comenzaron a industrializarse más tarde —cuando los precios de los productos manufacturados eran más bajos— tuvieron oportunidades más limitadas para especializarse en el sector manufacturero y, en su lugar, empezaron a redistribuir recursos principalmente de la agricultura directamente a los servicios (Sposi et al. 2021). Pese a su creciente importancia, el sector servicios ha recibido poca atención de los investigadores y los responsables de formular políticas no han valorado suficientemente su potencial para crear empleo, aumentar la productividad y reducir la pobreza (Nayyar et al. 2021).
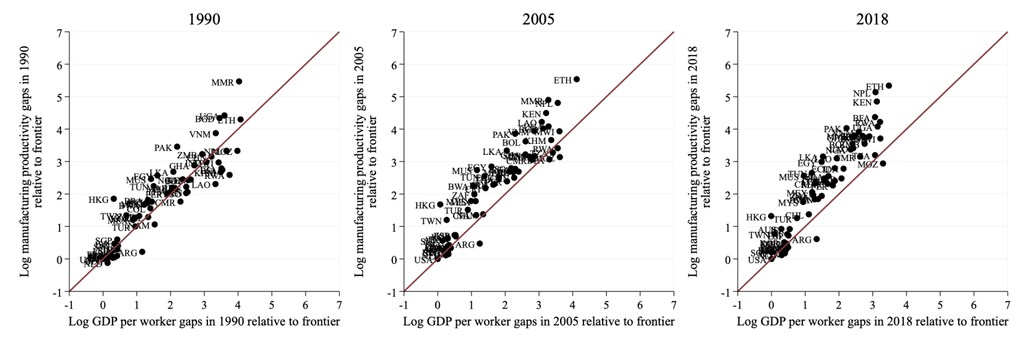
Richard Rogerson destacó que las brechas de productividad entre países en el sector manufacturero no se redujeron en las últimas tres décadas (Herrendorf et al. 2022; Figura 2). Esto pone en duda la idea de que ampliar el empleo manufacturero sea un requisito previo para que las economías en desarrollo alcancen a las demás, a la luz de pruebas anteriores de convergencia incondicional entre países en los niveles de productividad laboral del sector (Rodrik 2013). De hecho, nuevos datos presentados por Michael Peters indican que el crecimiento de la productividad ha sustentado la expansión del sector servicios en economías en desarrollo como la India, donde se han creado la mayoría de los empleos desde la década de 1990 (Fan et al. 2021). Los datos a nivel de empresa de 20 países de ingresos bajos y medios también muestran que los establecimientos de servicios pueden alcanzar una productividad elevada pese a ser más pequeños que los establecimientos manufactureros (Hallward-Driemeier et al. 2022).
Figura 2 Productividad manufacturera y agregada en relación con sus respectivas fronteras
En el pasado, los beneficios de la industrialización solían asociarse con la integración comercial. Richard Baldwin sostuvo que los futuros beneficios del comercio internacional para las economías en desarrollo probablemente provengan del comercio de servicios —en particular, de los servicios intermedios— y no del comercio de bienes (Baldwin 2023). Diversos factores, como las tensiones geopolíticas y la difusión de la automatización industrial, pueden reducir el comercio de productos manufacturados y debilitar su vínculo con la generación de empleos de calidad. Al mismo tiempo, la aceleración de la digitalización está reduciendo las barreras al comercio de servicios (Baldwin y Forslid 2020). Además, los insumos de servicios están desplazando a los insumos manufactureros en el valor añadido de las exportaciones (Baldwin y Ito 2022). Banu Demir observó que el cambio estructural hacia los servicios también puede vincularse al aumento constatado de la demanda de servicios empresariales locales, debido a un mejor acceso al mercado para la manufactura local (por ejemplo, en Turquía; Avdiu et al. 2023).
Incluso en servicios no comercializables, como el comercio mayorista y minorista, las tecnologías basadas en las TIC, junto con la adopción de nuevas prácticas de gestión, han permitido a las empresas estandarizar y ampliar la prestación de servicios en distintos lugares. Chang-Tai Hsieh sostuvo que esto se refleja en el aumento de la cuota de mercado y de la productividad laboral de las principales empresas de estos sectores. En Estados Unidos, la entrada de empresas líderes de servicios en nuevos mercados locales ha propiciado un crecimiento sustancial de la productividad que no se ha medido, sobre todo en los mercados pequeños (Hsieh y Rossi-Hansberg 2021).

Es posible que las ganancias de ingresos derivadas del crecimiento impulsado por los servicios no se distribuyan por igual
Las ganancias de ingresos derivadas de la transformación estructural impulsada por los servicios no se distribuyen necesariamente por igual entre los países ni dentro de ellos. A medida que el valor añadido de las exportaciones pasa del sector manufacturero al sector servicios, las economías en desarrollo han reducido el abastecimiento de servicios dentro del propio país, mientras que las economías desarrolladas han podido mantener niveles relativamente altos de abastecimiento nacional de servicios (Baldwin y Ito 2022).
¿Qué hace el Foro Económico Mundial en materia de manufactura y cadenas de valor?
El Centro para la Manufactura Avanzada y las Cadenas de Suministro conecta a líderes empresariales, gubernamentales y de la sociedad civil para comprender los cambios que están transformando la manufactura y las cadenas de valor mundiales. Ofrece un espacio de confianza para explorar la resiliencia, la sostenibilidad y la competitividad en una economía global cada vez más compleja.
Al facilitar la colaboración y el entendimiento compartido entre sectores y regiones, el Centro ayuda a sus socios a identificar vías prácticas para adaptarse, innovar y fortalecer conjuntamente las cadenas de suministro.
Dentro de los países, aunque el crecimiento de la productividad en los servicios al consumidor no comercializables, como el comercio minorista, ha sido un factor importante del aumento del nivel de vida —por ejemplo, en la India entre 1987 y 2011—, las ganancias han beneficiado de manera desproporcionada a los hogares de ingresos altos de las zonas urbanas (Fan et al. 2021). Además, el tipo de empleo en los servicios importa para el desarrollo. Bernard Hoekman presentó pruebas de que existe una relación positiva entre la proporción de trabajadores en servicios que requieren alta cualificación y el desarrollo (medido por la luminosidad nocturna), pero una relación negativa entre los servicios de baja cualificación y el desarrollo (Baccini et al. 2022). Un posible mecanismo subyacente es la inversión extranjera directa, que se asocia con el traslado de los trabajadores a empleos de mayor cualificación (Hoekman et al. 2023). Paolo Bastos añadió que también hay pruebas de beneficios dinámicos derivados del «aprendizaje a través del trabajo» en servicios de alta cualificación, que se extienden a los trabajadores aunque no estén empleados actualmente en esos sectores (Bastos y Artuc 2023).
El rápido crecimiento del sector servicios podría exigir nuevas políticas «industriales»
Ante el cambio fundamental en los patrones de transformación estructural, en el que los trabajadores pasan principalmente a los servicios y a la manufactura informal, en lugar de a la manufactura formal, Dani Rodrik pidió nuevas políticas «industriales» para el sector servicios. Entre los principios rectores podrían figurar políticas que promuevan la colaboración y la adaptación a las necesidades específicas, se centren en las pequeñas y medianas empresas y recurran a alianzas entre empresas y gobiernos para revitalizar las comunidades (Rodrik 2023). A medida que mejoran las perspectivas de crecimiento impulsado por los servicios, las nuevas estrategias de desarrollo podrían hacer hincapié en aspectos como el desarrollo del capital humano (mediante la formación), la creación de empleos de calidad y la participación en las cadenas de valor de los servicios (Baldwin 2023, Rodrik 2023). El debate del panel durante el taller, presidido por Aaditya Mattoo, destacó la importancia de una mayor disponibilidad de datos para comprender mejor cómo las políticas pueden aprovechar al máximo el sector servicios para impulsar el crecimiento económico.
Referencias
Avdiu, B, B Demir, U Kilinc, T Michalski y G Nayyar (2023), «Crecimiento de los servicios impulsado por la manufactura y cambio estructural», presentación en el Taller sobre servicios y transformación estructural, Banco Mundial, Washington D. C.
Baccini, L, M Fiorini, B Hoekman y M Sanfilippo (2022), «Servicios, empleo y desarrollo económico en África», documento de debate del CEPR 16924.
Baldwin, R (2023), «Desarrollo impulsado por las exportaciones de servicios y el futuro del comercio», presentación en el Taller sobre servicios y transformación estructural, Banco Mundial, Washington D. C.
Baldwin, R y T Ito (2022), «La curva de la sonrisa: evolución de las fuentes de valor añadido en la manufactura», Revista Canadiense de Economía 54(4): 1842–1880.
Baldwin, R y R Forslid (2020), «Globótica y desarrollo: cuando la manufactura no genera empleo y los servicios son comercializables», documento de trabajo del NBER 26731.
Bastos, P y E Artuc (2023), «Aprender trabajando en sectores de alta cualificación», presentación en el Taller sobre servicios y transformación estructural, Banco Mundial, Washington D. C.
Fan, T, M Peters y F Zilibotti (2021), «Crecer como la India: los efectos desiguales del crecimiento impulsado por los servicios», documento de trabajo del NBER 28551.
Hallward-Driemeier, M, G Nayyar y E Davies (2022), «Para las empresas de servicios, lo pequeño puede ser hermoso», VoxEU.org, 12 de enero.
Herrendorf, B, R Rogerson y Á Valentinyi (2022), «Nuevas pruebas sobre la productividad laboral sectorial: implicaciones para la industrialización y el desarrollo», documento de trabajo del NBER 29834.
Hoekman, B, M Sanfilippo y M Tambussi (2023), «Inversión extranjera directa y transformación estructural en África», documento de debate del CEPR 17838.
Hsieh, C y E Rossi-Hansberg (2022), «La revolución industrial de los servicios», documento de trabajo.
Nayyar, G, M Hallward-Driemeier y E Davies (2021), ¿A su servicio?: la promesa del desarrollo impulsado por los servicios, Banco Mundial.
Rodrik, D (2013), «Convergencia incondicional en la manufactura», Revista Trimestral de Economía 128(1): 165–204.
Rodrik, D (2016), «Desindustrialización prematura», Revista de Crecimiento Económico 21(1): 1–33.
Rodrik, D (2023), «Por qué los servicios necesitan una política industrial», presentación en el Taller sobre servicios y transformación estructural, Banco Mundial, Washington D. C.
Sposi, M, K-M Yi y J Zhang (2021), «Desindustrialización y polarización industrial», documento de trabajo del NBER 29834.




